
市場概要
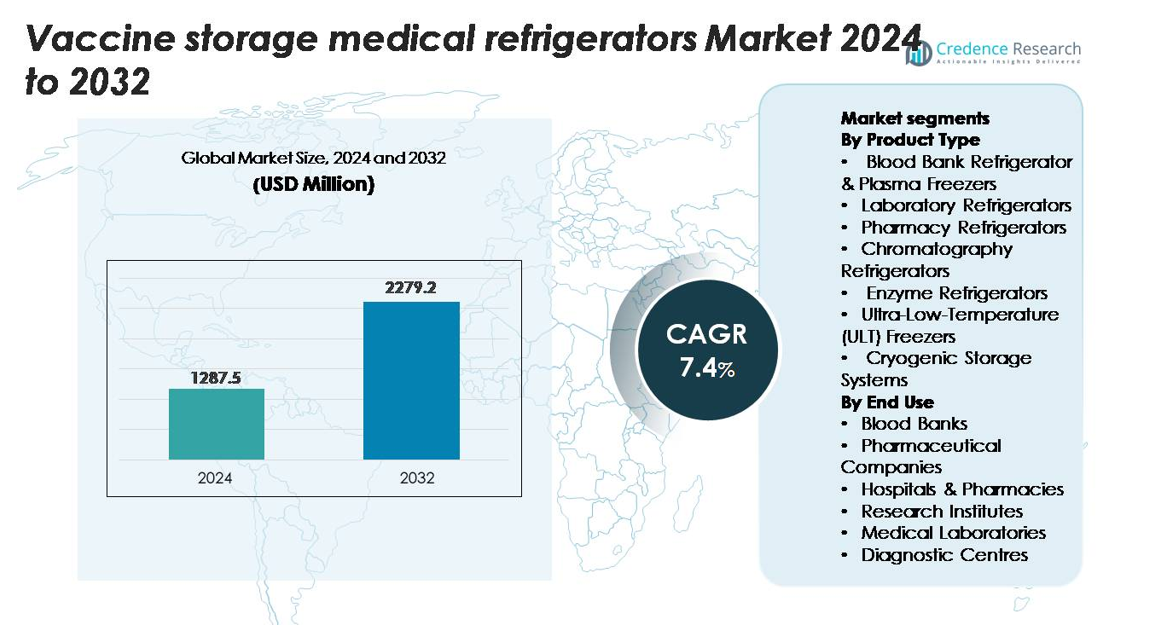
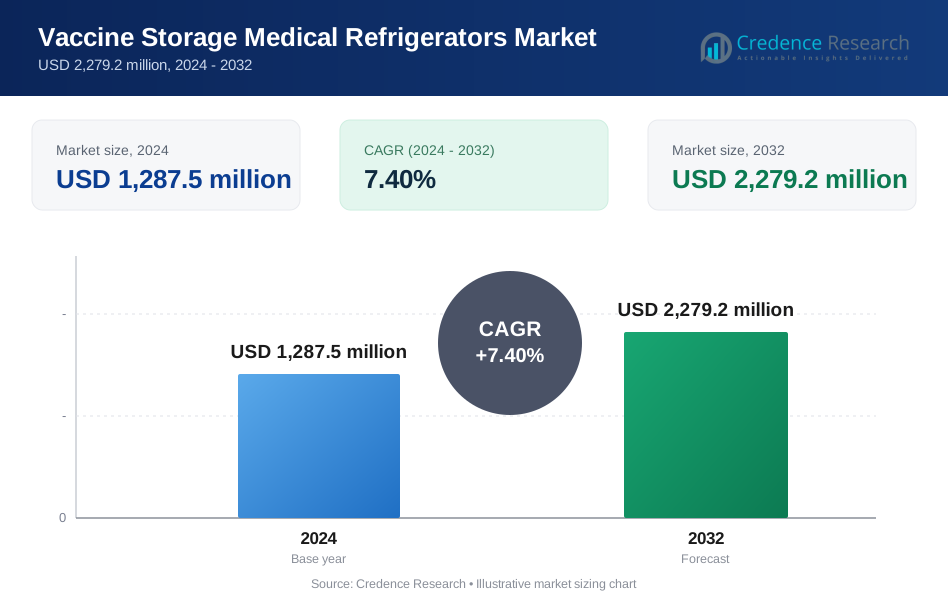
世界のワクチン保管用医療用冷蔵庫市場は、2024年に12億8,750万米ドルと評価され、2032年までに22億7,920万米ドルに達すると予測されており、予測期間中に年平均成長率7.4%で拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のワクチン保管用医療用冷蔵庫市場規模 | 12億8,750万米ドル |
| ワクチン保管用医療用冷蔵庫市場、CAGR | 7.4% |
| 2032年のワクチン保管用医療用冷蔵庫市場規模 | 22億7,920万米ドル |
ワクチン保管用医療用冷蔵庫市場は、ARCTIKO、Cardinal Health、Blue Star Limited、Thermo Fisher Scientific、Dulas、Eppendorf、PHC Holdings Corporation、Standex International Corporation、Azenta、EVERMEDなどのグローバルメーカーの強力な参加によって形成されており、それぞれが温度安定性、ULT性能、接続された監視技術の進歩を通じて競争しています。北米は、厳格なコールドチェーン規制と医療グレードおよびULTシステムの高い採用に支えられ、推定32〜34%のシェアで市場をリードしています。ヨーロッパは、調和されたコンプライアンス基準、強力な医療インフラ、および生物学的製剤の研究開発への持続的な投資によって約28〜30%で続き、両地域は先進的なワクチン保管ソリューションの主要需要センターとして位置付けられています。
市場の洞察
- ワクチン保管用医療用冷蔵庫市場は2024年に12億8,750万米ドルに達し、2032年までに22億7,920万米ドルに達すると予測されており、予測期間中に7.4%のCAGRを記録しています。
- 市場の成長は、世界的な予防接種プログラムの拡大、生物学的製剤およびmRNAワクチンの生産の増加、病院、薬局、製薬製造施設における温度管理コンプライアンスの強化によって推進されています。
- 主要なトレンドには、ULTおよび低温システムの採用の加速、IoTベースの温度監視の統合の増加、エネルギー効率の高いWHO-PQ対応の医療グレードユニットの需要の高まりが含まれます。
- 競争は、Thermo Fisher Scientific、PHC Holdings Corporation、ARCTIKO、Eppendorf、Azenta、Blue Star Limitedなどの企業が精密制御技術に注力する中で激化しており、制約には高い設置コストや電力が不安定な地域での保管信頼性の維持の課題が含まれます。
- 地域別では、北米が32〜34%、ヨーロッパが28〜30%、アジア太平洋が25〜27%を保持しており、製品タイプ別では血液銀行および血漿冷蔵庫が約34〜36%のシェアを持ち、市場全体の勢いを強化しています。
市場セグメンテーション分析:
製品タイプ別
製品タイプ全体で、血液銀行用冷蔵庫と血漿冷凍庫は、温度に敏感な血液派生物やワクチンを2–8°Cの範囲で取り扱う重要な役割を担っているため、ワクチン保管用医療用冷蔵庫市場の支配的なシェアを占め、推定34–36%を占めています。病院の調剤ポイントの拡大から恩恵を受けるのは、実験室用および薬局用冷蔵庫です。一方、mRNA、ウイルスベクター、先進的な生物学的ワクチンが−70°Cから−150°Cの条件を必要とするため、ULT冷凍庫および低温貯蔵システムは最も急速な成長を示しています。検証済みのコールドチェーン機器に対する規制の強化が、すべての高精度保管カテゴリーにおける需要をさらに強化しています。
- 例えば、PHCホールディングス株式会社のMDF-U731M血漿冷凍庫は、±1.0°Cの安定性で均一な−30°Cのプロファイルを維持し、頻繁なアクセス時の整合性を確保するために25分の急速温度回復時間を特徴としています。
エンドユース別
エンドユースのセグメンテーションでは、病院と薬局がワクチン接種と継続的な免疫作業負荷における中心的な役割によって約40–42%の主要シェアを占めています。製薬会社は、バイオ医薬品製造の増加とR&Dおよび生産拠点における厳格な保管コンプライアンスによって支えられ、次の主要セグメントを形成しています。血液銀行は、制御された血漿およびワクチン保管の安定した需要を維持しており、研究機関、医療研究所、および診断センターは、ワクチン試験および生体試料保存をサポートするためにULTおよび低温システムをますます採用しています。これらのセグメントの成長は、免疫プログラムの拡大と義務的な温度監視基準によって推進されています。
- 例えば、Thermo ScientificのTSG505薬局グレード冷蔵庫は、±1°C以内の温度安定性を持つ固体冷却を使用し、臨床、研究、および産業用途における信頼性のある保管をサポートしています。
主要な成長ドライバー
世界的な免疫プログラムの拡大とコールドチェーンの近代化
国および国際的なワクチン接種の取り組みが成長し続ける中、政府がコールドチェーンインフラをアップグレードしてより広範なカバレッジをサポートするため、ワクチン保管用医療用冷蔵庫の需要が強化されています。ポリオ、HPV、肺炎球菌、インフルエンザ、COVID-19ブースターの大規模な免疫キャンペーンは、中央ハブから最終クリニックまでのすべての配布レベルで信頼性のある2–8°Cの保管を必要とします。保健省とグローバルアライアンスは、多様な気候や遠隔地での温度安定性を確保する標準化された冷蔵艦隊に投資しています。デジタルセンサー、オンボードデータロギング、リモート温度アラートを備えた電子監視コールドチェーン資産へのシフトが採用をさらに加速させています。新興経済国では、寄付者資金によるコールドチェーン強化プログラムが特に農村部および都市周辺施設での刺激を追加します。ワクチン接種スケジュールが拡大し、より多くのマルチドースバイアルが日常的に使用されるようになるにつれて、検証済みのエネルギー効率の高い、継続的に監視される保管ソリューションの必要性が、世界市場の構造的成長ドライバーとなります。
- 例えば、Dulasは遠隔地にSolar Direct Drive VC150SDD冷蔵庫を展開し、150リットルのワクチン容量を提供し、停電時に72時間以上+4°Cの安定性を維持することで、途切れないコールドチェーン運用を確保しています。
バイオ医薬品、mRNAワクチン、先進治療薬の需要増加
バイオ医薬品と次世代ワクチン技術の急速な進歩により、特殊な冷蔵および超低温貯蔵システムの需要が大幅に増加しています。mRNAワクチン、ウイルスベクタープラットフォーム、細胞ベースの製剤は、−20°Cから−150°Cの範囲で正確な温度管理を必要とし、製薬会社、CRO、バイオテクノロジーラボ全体でULT冷凍庫や低温ユニットの調達を促進しています。バイオテクノロジーのパイプラインが多様化するにつれ、貯蔵ニーズはより厳格になり、熱的均一性、迅速なプルダウン能力、温度逸脱リスクの最小化が強調されます。mRNAワクチン工場、ゲノム研究、臨床開発センターへの世界的な投資の増加も設備の設置を促進します。この温度に敏感なバイオ医薬品へのシフトは、効力保存のための規制要件に準拠した検証済み貯蔵設備の重要性を高めます。その結果、高性能冷蔵システムは現代のワクチン開発と製造に不可欠なインフラとなり、バイオ医薬品主導の成長が重要な長期市場の触媒として位置付けられています。
- 例えば、Thermo Fisher ScientificのTSX60086A ULT冷凍庫は、エネルギー消費量9.1 kWh/日、温度均一性±5°Cで–86°Cの設定ポイントをサポートし、mRNAワクチン材料の信頼性のある貯蔵を可能にします。
ワクチン安全性と温度遵守のための規制監視の強化
ワクチンの完全性と温度維持に関する世界的な規制の強化により、医療施設は認定医療用冷蔵庫へのアップグレードを余儀なくされています。機関は現在、コールドチェーンの遵守の継続的な監視、校正、および文書化された証拠を要求しており、家庭用グレードのユニットを目的に応じた医療モデルに置き換えることを促しています。認定機関は、均一な気流、マイクロプロセッサ制御、デジタルアラーム、ロック可能なコンパートメント、安定した温度ゾーンなどの機能を義務付けており、凍結、過熱、逸脱による廃棄のリスクを排除します。これらの遵守基準は、病院だけでなく、薬局、診断センター、予防接種アウトリーチプログラムにも適用されます。品質監査が強化され、ワクチンの劣化に対する罰則が増えるにつれ、医療提供者は検証済みの性能を提供する先進的な冷蔵システムにますます投資しています。ワクチンの安全性の優先順位の上昇と、貯蔵条件に対するより広範な責任が組み合わさり、高精度で規制に準拠したコールドチェーン機器の持続的な需要を確保しています。
主要なトレンドと機会
スマートで接続された省エネ型ストレージ技術の急速な採用
ワクチン保管業界を再構築する主要なトレンドは、リアルタイム監視と自動コンプライアンスのためのデジタルおよびIoT対応技術の統合です。医療用冷蔵庫は現在、クラウド接続の温度記録、リモートアラーム、予測メンテナンス、高度な診断機能を採用しており、人為的なエラーを減らし、高価値のワクチンを保護します。この接続性は、複数の病院ネットワークや国家予防接種プログラム全体での中央監視をサポートします。同時に、省エネ型コンプレッサー、自然冷媒、適応型冷却技術は、運用コストを削減し、より環境に優しいインフラを求める施設に機会を提供します。タッチスクリーンインターフェース、バッテリー対応のデータストレージ、自動逸脱報告などのスマート機能に投資するメーカーは、技術的に進んだ医療システムからの需要を捉えるのに有利です。持続可能性基準が厳しくなり、デジタル追跡が必須となる中、スマート冷蔵セグメントは大きな成長の可能性を提供します。
- 例えば、Helmer ScientificのGX Solutionsワクチン冷蔵庫は、1分間隔のデータ記録とリモートアラームアラートを備えたi.C³® Proモニタリングを使用し、NSF/ANSI 456性能試験で確認された±1°Cの温度均一性を提供します。
新興市場とラストマイルコールドチェーン拡大における成長機会
新興経済国は、政府がプライマリーヘルスケア施設と予防接種サイトの近代化を優先する中で、重要な機会を表しています。遠隔地の診療所、農村の薬局、地域の健康センターは、不安定な電力網条件下で正確な温度を維持できる信頼性のある冷蔵庫を必要としています。これにより、太陽光発電の医療用冷蔵庫、バッテリー対応ユニット、低リソース環境向けに設計されたハイブリッドエネルギーシステムの需要が加速しています。国際的な資金提供機関は、調達、設置、現場トレーニングのための資本を提供し、コールドチェーンの拡大を支援し続けています。各国が定期予防接種プログラムを拡大し、新しいワクチンタイプを統合する中で、ラストマイル冷蔵は戦略的優先事項となります。耐久性があり、輸送に適し、気候に強いソリューションを提供するメーカーは、この長期的な拡大トレンドから大きな利益を得ることができます。
- 例えば、B Medical SystemsのVC65-SDDソーラーダイレクトドライブ冷蔵庫は、64.5リットルのワクチンを収容し、低日照条件下で100時間以上の自律性を維持し、WHO PQSコードE003/044試験で確認された性能を持ち、ラストマイルクリニックに適しています。
主要な課題
リソースが限られた環境での高い設置、所有、およびメンテナンスコスト
ワクチン保管市場における最も持続的な課題の一つは、医療用冷蔵システムに関連する調達、設置、および長期的なメンテナンスの高コストです。特に低所得または農村地域の医療施設は、予算の制約、部品の入手制限、設備保守のための技術的能力の不足に苦しんでいます。ULT冷凍庫や低温システムは、堅牢な電気インフラ、安定した電圧供給、専門的なメンテナンスの専門知識を必要とし、これらはすべて運用の複雑さを増します。さらに、エネルギー消費と校正要件は、所有の総コストを引き上げます。これらの財政的および物流的障壁は、特にコールドチェーンの資金が断続的または寄付依存である場合、採用を遅らせます。この課題を克服するには、コスト最適化されたモデル、モジュラーサービスプログラム、および技術サポートネットワークへのより広範なアクセスが必要です。
電力の不安定性と人的ミスによる温度逸脱のリスク
温度逸脱は、医療施設全体で依然として大きな課題であり、しばしば不安定な電力供給、古い設備、不十分な監視方法、または人為的な取り扱いミスによって引き起こされます。停電、不適切なドアの開閉、負荷分配の不良、サーモスタットの設定ミスは、数分以内にワクチンの効力を損なう可能性があります。先進的な設備があっても、プロセスの規律の欠如やスタッフの訓練不足により、温度の逸脱が見過ごされることがあります。自動監視がない施設では、ワクチンの劣化、廃棄、コンプライアンス違反のリスクが高まります。この課題は、特に電力網が脆弱な地域で顕著です。コールドチェーンシステムが拡大する中で、安定した保管条件を確保するには、バックアップ電源、継続的な監視ツール、継続的な人材育成への投資が必要です。
地域分析
北アメリカ
北アメリカは、先進的な医療インフラ、CDCに準拠した厳格な温度コンプライアンス基準、ULTおよびスマート接続冷蔵システムの迅速な採用に支えられ、ワクチン保管用医療冷蔵庫市場で最大のシェアを占めています。強力な予防接種プログラム、広範な製薬研究開発、レガシーコールドチェーン資産の継続的な更新が、病院、薬局、バイオテクノロジー施設全体での需要を支えています。主要メーカーの存在とデジタル監視プラットフォームの広範な統合が、市場の支配力をさらに強化しています。政府支援の予防接種イニシアチブと、検証済みの医療グレード保管に関する規制の重視が、北アメリカを高性能ワクチン冷蔵ソリューションの最前線に保っています。
ヨーロッパ
ヨーロッパは、厳格な規制フレームワーク、高い予防接種率、公共医療システム全体でのコールドチェーンインフラの迅速な近代化によって、重要なシェアを維持しています。病院や研究機関は、生物製剤や先進的な治療法の生産拡大を支えるために、ULTおよび低温機器をますます採用しています。この地域は、強力な政府資金、エネルギー効率の義務、施設レベルの温度検証要件から恩恵を受けています。広範なデジタル化とEUの統一基準が、監視され、コンプライアンス準備が整った冷蔵庫の採用を促進しています。需要は、ドイツ、英国、フランス、北欧諸国に集中しており、これらの地域では医療投資とライフサイエンス研究開発活動が一貫して高いです。
アジア太平洋
アジア太平洋地域は、予防接種プログラムの拡大、医療費の増加、中国、インド、韓国、日本におけるワクチン製造能力への大規模な投資によって、最も急速な成長を示しています。政府支援のコールドチェーン強化イニシアチブが、一次および二次医療施設での医療グレード冷蔵庫の採用を促進しています。生物製剤の生産と臨床研究活動の増加が、ULTフリーザーと低温システムの需要を高めています。この地域の人口増加、都市化、製薬アウトソーシングが市場浸透を加速しています。電化の改善と、遠隔地でのソーラー駆動ユニットの採用が、アジア太平洋地域の市場地位の拡大にさらに寄与しています。
ラテンアメリカ
ラテンアメリカは、国家予防接種計画、医療費の増加、ワクチン流通ネットワークの近代化に支えられ、その市場シェアを拡大し続けています。ブラジル、メキシコ、アルゼンチンは、特に公立病院や地域の予防接種センターで医療用冷蔵庫の需要を牽引しています。不安定な電力供給に関連する課題により、エネルギー安定型およびバッテリー対応ユニットへの関心が高まっています。国際的な資金提供プログラムは、農村部やサービスが行き届いていない地域でのコールドチェーンの拡大を支援しています。製薬業の進出と臨床試験活動の増加もULTシステムの採用を支え、地域の世界市場への貢献を徐々に強化しています。
中東・アフリカ
中東・アフリカ市場は、政府が予防接種のアクセスを優先し、基礎医療インフラを強化し、地域の予防接種プログラムの下で温度管理された保管に投資する中で着実に拡大しています。湾岸諸国は先進的な医療用冷蔵庫の需要を牽引し、アフリカ諸国は電力網の不安定性に対応するために太陽光発電および電圧安定化ユニットに焦点を当てています。国際機関は、特に小児用ワクチンとアウトブレイク対策のための大規模なコールドチェーンの改善を引き続き支援しています。地域の製薬業の進出と診断ラボの増加は、ULTおよび低温機器の段階的な採用に貢献していますが、全体的な普及率は比較的低いままです。
市場セグメンテーション:
製品タイプ別
- 血液銀行用冷蔵庫&プラズマフリーザー
- 実験室用冷蔵庫
- 薬局用冷蔵庫
- クロマトグラフィー冷蔵庫
- 酵素冷蔵庫
- 超低温(ULT)フリーザー
- 低温貯蔵システム
エンドユース別
- 血液銀行
- 製薬会社
- 病院&薬局
- 研究機関
- 医療検査室
- 診断センター
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ワクチン保管用医療冷蔵庫市場の競争環境は、性能の信頼性、温度の正確性、規制の遵守、エネルギー効率を競うグローバルなメーカーと専門の地域サプライヤーの混合によって特徴付けられています。主要なプレーヤーは、厳しいWHO、CDC、ISO基準を満たすために、先進的なマイクロプロセッサ制御、均一な気流、統合されたデータロギング技術を備えた医療グレードのユニットの開発に注力しています。企業は、IoT対応の監視プラットフォーム、遠隔アラームシステム、クラウドベースのコンプライアンス報告を通じて、温度逸脱リスクを最小化することで差別化を図っています。生物製剤やmRNAプラットフォームの重要性が増す中、ULTおよび低温貯蔵カテゴリーへの拡大が競争を激化させています。主要メーカーはまた、病院のエネルギー削減目標を達成するために、天然冷媒と低消費電力コンプレッサーを使用した持続可能なデザインに投資しています。製薬会社、病院、予防接種プログラムとの戦略的パートナーシップは、市場浸透を深めることを可能にし、ディストリビューターとサービスプロバイダーは迅速な設置、校正、保守サポートを通じて競争力を高めています。全体として、革新主導の製品開発とサービス品質が市場のリーダーシップを定義しています。
主要プレーヤー分析
- ARCTIKO
- Cardinal Health
- Blue Star Limited
- Thermo Fisher Scientific
- Dulas
- Eppendorf
- PHC Holdings Corporation
- Standex International Corporation
- Azenta
- EVERMED
最近の開発
- 2025年5月、ARCTIKOは、臨床および製薬の冷蔵保管ニーズに対して精度、効率、コンプライアンスをバランスさせたアップグレードされた生物医学冷蔵シリーズとしてFlexaline+シリーズをさらに発売しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、エンドユース、地理に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 市場は、リアルタイムの温度監視と自動コンプライアンス報告を備えたスマートで接続された冷蔵庫にますますシフトしていくでしょう。
- mRNA、ウイルスベクター、および細胞ベースのワクチンが世界的に拡大するにつれて、超低温および極低温システムの採用が加速します。
- 医療施設は、厳しくなる規制および監査要件を満たすために、家庭用グレードのユニットを医療用グレードのモデルに置き換えます。
- 不安定な電力インフラを持つ地域では、太陽光発電およびハイブリッドエネルギーのワクチン冷蔵庫がより広く展開されるでしょう。
- メーカーは、持続可能性目標を達成するために、省エネルギーコンプレッサーと天然冷媒に注力します。
- AI駆動の予測保守の統合により、ダウンタイムが減少し、コールドチェーンの信頼性が向上します。
- 製薬会社は、増大するバイオ医薬品パイプラインと分散型生産モデルをサポートするために、保管艦隊を拡大します。
- 病院や薬局は、複数のサイトの保管資産を監視するために、集中型デジタルプラットフォームを採用します。
- 新興市場は、免疫カバレッジを強化するために、ラストマイルのコールドチェーンインフラへの投資を増やします。
- リモートモニタリングサポートや長期メンテナンス契約を含むサービスベースのモデルが注目を集めます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ワクチン保管用医療用冷蔵庫の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、ワクチン保管用医療用冷蔵庫市場はどのくらいの年平均成長率で成長すると予測されていますか?
ワクチン保管用医療用冷蔵庫の市場での主要な地域はどこですか?
ワクチン保管用医療用冷蔵庫市場の成長の主な要因は何ですか?
ワクチン保存用医療用冷蔵庫市場において、アプリケーション別の主要セグメントはどれですか?
ワクチン保管用医療用冷蔵庫市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ワクチン保管用医療用冷蔵庫市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のワクチン保管用医療用冷蔵庫市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,287.5 million → 2032: USD 2,279.2 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ワクチン保管用医療用冷蔵庫市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ワクチン保管用医療用冷蔵庫市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるワクチン保管用医療用冷蔵庫市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ワクチン保管用医療用冷蔵庫市場市場の成長要因
- 3.3 ワクチン保管用医療用冷蔵庫市場市場の抑制要因および課題
- 3.4 ワクチン保管用医療用冷蔵庫市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ワクチン保管用医療用冷蔵庫市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ワクチン保管用医療用冷蔵庫市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ワクチン保管用医療用冷蔵庫市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ワクチン保管用医療用冷蔵庫市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ワクチン保管用医療用冷蔵庫市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はワクチン保管用医療用冷蔵庫市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ワクチン保管用医療用冷蔵庫市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ワクチン保管用医療用冷蔵庫市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ワクチン保管用医療用冷蔵庫市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ワクチン保管用医療用冷蔵庫市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ワクチン保管用医療用冷蔵庫市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のワクチン保管用医療用冷蔵庫市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のワクチン保管用医療用冷蔵庫市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のワクチン保管用医療用冷蔵庫市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のワクチン保管用医療用冷蔵庫市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのワクチン保管用医療用冷蔵庫市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のワクチン保管用医療用冷蔵庫市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのワクチン保管用医療用冷蔵庫市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ワクチン保管用医療用冷蔵庫市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
