
市場概要:
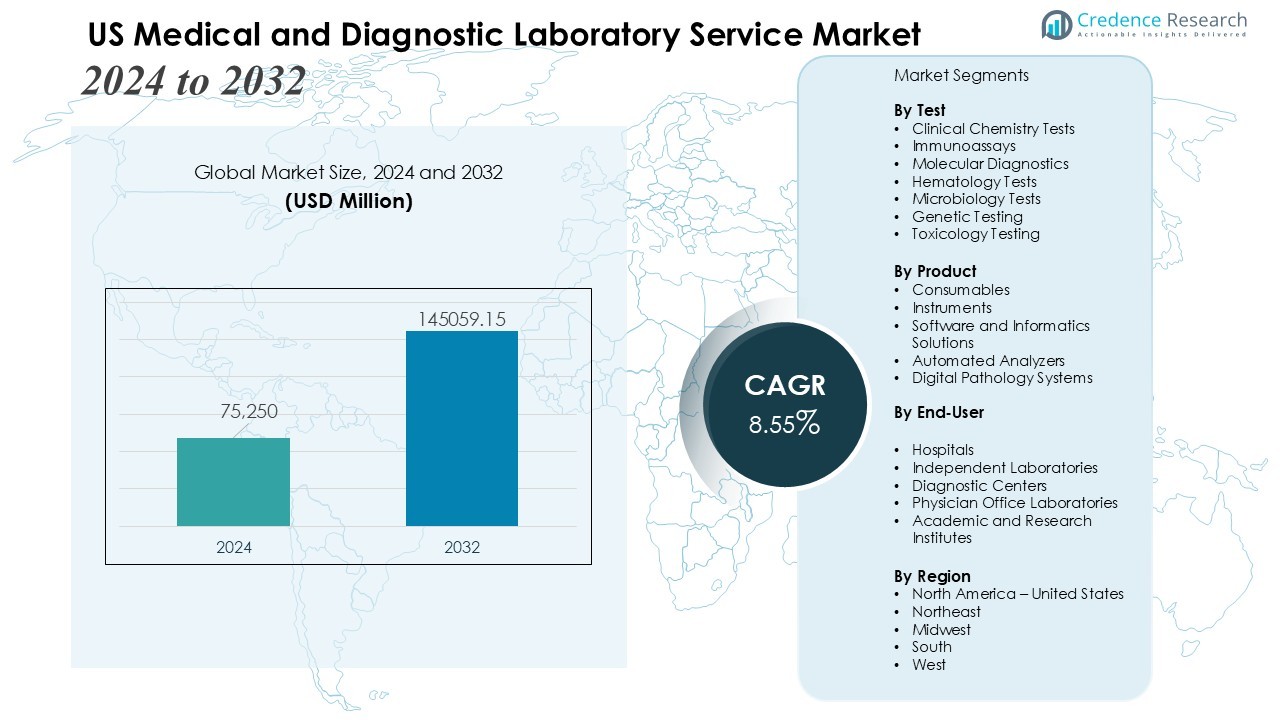
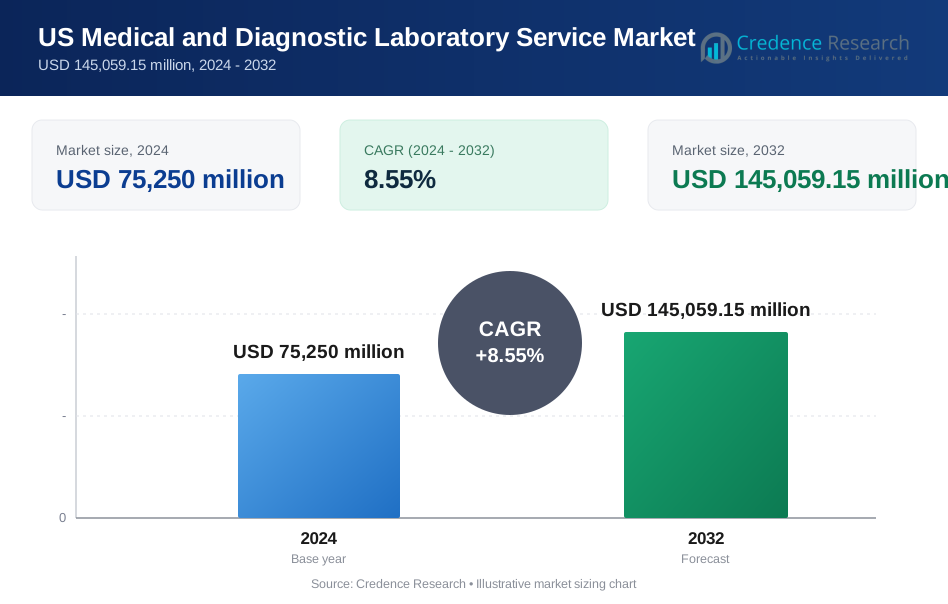
米国の医療および診断検査サービス市場の規模は2024年に75,250百万米ドルと評価され、予測期間中に8.55%のCAGRで2032年までに145,059.15百万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の米国医療および診断検査サービス市場規模 | 75,250百万米ドル |
| 米国医療および診断検査サービス市場、CAGR | 8.55% |
| 2032年の米国医療および診断検査サービス市場規模 | 145,059.15百万米ドル |
強力な市場の推進要因には、慢性疾患の有病率の上昇、予防医療への注力の増加、高齢化人口による検査量の拡大が含まれます。ゲノム検査、コンパニオン診断、およびポイントオブケアソリューションの採用が進むことで、検査室の効率と患者の結果が向上します。全国の検査ネットワーク間の戦略的統合、AIを活用した診断ツールの統合、先進的な検査の広範な保険適用がサービスの採用をさらに加速させます。個別化医療および感染症診断の需要拡大が、サービスの革新と投資パターンを形作り続けています。
地域的には、南部および西部の米国が、大規模な患者人口、強力な医療インフラ、および高い検査利用率により市場成長をリードしています。北東部地域は、確立された学術医療センターと先進的な診断研究拠点によって支えられ、重要なシェアを維持しています。中西部の米国は、地域の病院ネットワークの拡大と分子およびデジタル診断技術の広範な採用によって、安定した需要を示しています。
市場の洞察:
- 米国の医療および診断検査サービス市場は、2024年に7,525億米ドルと評価され、2032年までに1兆4,505.915億米ドルに達すると予測されており、慢性および感染症の発生率の上昇により、年平均成長率8.55%で成長しています。
- 予防医療の拡大と健康診断プログラムは、雇用主、保険会社、医療ネットワーク全体で代謝パネル、脂質プロファイル、遺伝的素因検査の需要を増加させています。
- PCR、NGS、リキッドバイオプシーなどの分子診断の進歩は、精密医療の採用を強化し、高精度の臨床意思決定をサポートします。
- 自動化、AI対応の分析、デジタル病理学、統合LISプラットフォームは、ワークフローの効率を向上させ、全国および地域の検査ネットワークのスケーラビリティを強化します。
- 持続的なコスト圧力、償還の不安定性、コンプライアンス要件は、特に中小規模の検査サービスプロバイダーにとってマージンを圧迫します。
- 労働力不足、検査の遅延、インフラ制約は、生産性を低下させ、制約された施設での高スループット診断技術の展開を制限します。
- 南部および西部の州では高い検査利用率により地域の成長が強く、北東部は高度な分子診断でリードし、中西部は病院ネットワークの拡大を通じて安定した需要を維持しています。
 市場の推進要因:
慢性および感染症の増加が検査需要を押し上げる
米国の医療および診断検査サービス市場は、糖尿病、心血管疾患、がんを含む慢性疾患の発生率の上昇から強い勢いを得ています。感染症の監視要件の増加により、病院および独立検査所での検査量が増加しています。早期発見の必要性は、臨床化学、免疫測定法、分子検査能力の拡大を促進します。これは、正確な治療決定をサポートするための一般的および専門的な診断の需要を強化します。
- 例えば、クエスト・ダイアグノスティクスは、糖尿病管理とモニタリングのために、全国糖化ヘモグロビン標準化プログラム(NGSP)によって認定された高度に標準化されたHbA1c検査方法を使用しています。
予防医療と健康診断プログラムの拡大
予防医療の取り組みは、健康診断パネルの利用を促進することで市場の見通しを向上させます。雇用主、保険会社、医療ネットワークは、長期的な医療費を削減するために定期的な健康診断を推進しています。早期リスク特定に焦点を当てることは、脂質プロファイル、代謝パネル、遺伝的素因検査へのより広範なアクセスを必要とします。米国の医療および診断検査サービス市場は、すべての年齢層にわたる積極的な健康管理への強い関心から利益を得ています。
- 例えば、ファウンテンライフは、13の臓器にわたる3mmの解像度で異常を検出する全身MRIスキャンを用いたAI駆動の診断を採用し、その予防スクリーニングプログラムで早期特定を可能にしています。
分子診断と精密医療の進歩
分子プラットフォームの急速な進歩には、PCR、次世代シーケンシング、液体生検技術が含まれ、これらは実験室のワークフローを変革します。これらの革新は診断精度を向上させ、ターンアラウンドタイムを短縮し、ターゲット治療経路をサポートします。精密医療プログラムは、腫瘍学、感染症、遺伝性疾患におけるコンパニオン診断のより広範な採用を促進します。これにより、実験室は臨床意思決定を改善する高価値の洞察を提供できるようになります。
オートメーション、AI、デジタルラボインフラへの投資の増加
オートメーションとデジタル化の取り組みは、手動エラーを減らし、大量テスト環境をサポートすることで実験室の効率を向上させます。AI対応の分析は、複雑な診断データセットの解釈を強化し、臨床報告を迅速化します。LIS統合、リモート診断、デジタル病理学への投資は、運用のスケーラビリティを強化します。米国の医療および診断ラボサービス市場は、全国および地域ネットワーク全体で技術的に進んだラボ運営の需要が高まっています。
市場トレンド:
分子およびゲノム診断への加速シフト
米国の医療および診断ラボサービス市場は、高精度診断の需要に支えられた分子およびゲノムベースのテストへの急速な移行を観察しています。プロバイダーは、腫瘍学、感染症検出、遺伝的リスク評価の増加する要件を満たすために、PCR、NGS、および液体生検の能力を拡大しています。これにより、個別化された治療経路に結びついた実行可能な洞察を提供することで、臨床意思決定が強化されます。実験室は、複雑なゲノムデータセットをより正確に処理するために、先進的なバイオインフォマティクスプラットフォームを統合しています。より迅速で包括的な診断情報を提供するマルチプレックスアッセイの需要が増加しています。医療ネットワークは、高度に専門化されたラボサービスの必要性を強調する精密医療フレームワークを採用しています。
- 例えば、Arima Genomicsは、B細胞およびT細胞リンパ腫の限られたサンプルから417の遺伝子にわたる遺伝子融合を検出する、初の全ゲノムNGSベースのテストであるAventa Lymphomaを開始しました。
オートメーション、デジタル病理学、およびリモート診断サービスの採用の増加
オートメーションプラットフォームは、スループットを向上させ、手動介入を減らし、ターンアラウンドタイムを短縮するために機器をアップグレードする際に、実験室で強い支持を得ています。AI支援の画像解析は、病理学のワークフローの精度を向上させ、臨床報告を迅速化します。米国の医療および診断ラボサービス市場は、テレヘルスの拡大とリモートテスト注文モデルによって推進される接続性の向上から利益を得ています。これは、自宅でのサンプル収集キットとデジタル診断インターフェースのより広範な採用を促進します。デジタル病理学ソリューションは、労働力の最適化に貢献し、分散したラボネットワーク間のコラボレーションを可能にします。全国のラボチェーンは、ロボティクス、クラウドベースのLIS、および仮想診断ツールに投資し、運用の回復力を強化し、サービス効率を向上させています。
- 例えば、Philipsはデジタル病理学においてAI対応のスキャナーを活用して画像解析を自動化し、IbexのサードパーティAIソフトウェアと組み合わせたソリューションの使用が、前立腺癌のような特定のケースで、診断ワークフローにおける全体的な生産性の向上を最大37%もたらすことがいくつかの研究で示されています。これは、管理タスクを削減し、プロセスを合理化することによって達成されます。
市場課題分析:
コスト圧力の増加、償還の不確実性、および運用制約
米国の医療および診断検査サービス市場は、償還削減、厳しい請求方針、運営費の増加によって引き起こされる持続的なコスト圧力に直面しています。ラボは、先進技術への投資要件と限られた償還成長のバランスを取るのに苦労しています。これは、狭い利益幅で運営する中小規模のプロバイダーにとって課題となります。連邦および民間保険プログラムの頻繁な方針変更は、管理上の負担を増やし、支払いサイクルを遅らせます。規制監査、データ保護、品質保証に関連する高いコンプライアンスコストがさらに負担を増やします。大手全国ラボからの競争が地域プロバイダー全体で価格圧力を強化しています。
労働力不足、検査の遅延、インフラ制限
訓練を受けたラボ技術者、病理学者、分子専門家の不足により、労働力の制約が市場のパフォーマンスを妨げています。重い作業負荷が生産性を低下させ、診断の遅れの可能性を高めます。米国の医療および診断検査サービス市場は、高い検査需要の期間中に容量制限に直面し、既存のインフラに負担をかけます。これは、先進的な分子プラットフォームや高スループットシステムのスケーラビリティを制限します。デジタルツールの統合は、十分な資本を持たない小規模ラボ間で不均一です。レガシーシステムの維持と断片化されたデータ環境がワークフローの効率を遅らせ、相互運用性を制限します。
市場の機会:
先進的な分子検査、精密医療、予防医療における成長の可能性
米国の医療および診断検査サービス市場は、分子診断、コンパニオン検査、個別化治療経路の需要拡大から強力な機会を得ています。医療ネットワークは、NGS、リキッドバイオプシー、高感度アッセイに投資し、早期の病気発見とターゲット治療の決定をサポートします。これにより、ラボはサービスポートフォリオを差別化し、高価値の診断インサイトを提供できます。予防医療への関心の高まりが、より広範なウェルネスパネルや遺伝的リスク評価テストの範囲を広げます。雇用主や保険会社は、全国および地域のラボで検査量を増やす早期スクリーニングプログラムを推進しています。ラボと医療システム間の戦略的パートナーシップが長期的なサービス統合を強化します。
デジタル診断、リモート検査モデル、AI駆動のワークフローの拡大
デジタルトランスフォーメーションは、リモート診断、バーチャル検査注文プラットフォーム、在宅サンプル収集ソリューションの新たな道を開きます。米国の医療および診断検査サービス市場は、便利で分散型の検査形式を好む患者の増加から利益を得ています。これは、ラボをテレヘルスプロバイダーやデジタルケアプラットフォームと結びつける接続された診断エコシステムの広範な採用をサポートします。AI駆動の分析は、病理学と分子領域での解釈精度を向上させ、報告を加速します。自動化とロボティクスへの投資が大量ラボにとって大きな効率向上をもたらします。相互運用可能なシステムとデータ駆動の診断ソリューションを開発するラボにとって、機会が増加します。
市場のセグメンテーション分析:
検査別
臨床化学検査は、日常的な健康評価や慢性疾患管理に広く使用されているため、支配的なシェアを占めています。免疫測定法は、感染症の検出やホルモン分析に広く応用されていることから、強い需要を維持しています。分子診断は、PCRやNGSプラットフォームの採用が増加していることにより、最も速い成長率を記録しています。米国の医療および診断検査サービス市場は、診断精度を向上させる高感度検査の利用拡大から恩恵を受けています。これにより、病院やリファレンスラボにおける先進的な検査カテゴリの役割が強化されています。
- 例えば、ロシュ・ダイアグノスティクスのCobas c 513アナライザーは、HbA1c検査専用のソリューションで、1時間あたり最大400件の検査(または患者結果)を処理し、すべての検査が光度測定法です。これにより、閉管サンプリングなどの機能を備えた完全自動化のワークフローが可能になり、大量処理ラボの効率が向上します。
製品別
試薬、アッセイキット、プローブを含む消耗品は、高い検査量と繰り返しの調達パターンにより、最大の収益シェアを確保しています。機器は、自動化システム、デジタル病理プラットフォーム、分子アナライザーへの投資を通じて注目を集めています。ソフトウェアソリューションは、LIS統合、AIベースの分析、クラウド対応の診断ワークフローに支えられ、需要が増加しています。ラボは、効率を向上させ、進化する品質基準に準拠するために製品ポートフォリオのアップグレードに注力しています。これにより、ラボ運営における製品革新の戦略的価値が高まります。
- 例えば、ロシュのcobas e 801モジュールは、1時間あたり最大300件の検査を処理し、世界中のラボで高容量の免疫測定ワークフローをサポートしています。この成果により、24時間365日の診断需要に効率的に対応することが可能になり、cobas 8000モジュラーアナライザーシリーズの一部として最大4つのモジュールを連結することで、免疫測定分析の総処理能力を1時間あたり最大1,200件に達することができます。
エンドユーザー別
病院は、高い患者処理量、多様な検査ニーズ、臨床ケアパスウェイとの統合により、主要なエンドユーザーセグメントとしての地位を維持しています。独立系ラボは、専門的な検査、競争力のある価格設定、スケーラブルなサービスモデルを提供することで大きな注目を集めています。診断センターや医師のオフィスラボは、定期的なスクリーニングとポイントオブケアの要件に支えられ、安定した需要を提供しています。米国の医療および診断検査サービス市場は、分散型検査モデルの採用拡大から恩恵を受けています。これにより、都市部および準都市部でのサービスアクセスが強化されています。
セグメンテーション:
検査別
- 臨床化学検査
- 免疫測定法
- 分子診断
- 血液学検査
- 微生物学検査
- 遺伝子検査
- 毒物学検査
製品別
- 消耗品
- 機器
- ソフトウェアおよび情報学ソリューション
- 自動アナライザー
- デジタル病理システム
エンドユーザー別
- 病院
- 独立系ラボ
- 診断センター
- 医師のオフィスラボ
- 学術および研究機関
地域別
- 北アメリカ – アメリカ合衆国
- 北東部
- 中西部
- 南部
- 西部
地域分析:
拡大する医療ネットワークにより、米国南部での強力な市場プレゼンス
米国の医療および診断検査サービス市場は、南部地域で強い活動を記録しています。これは、大規模な患者人口と広範な病院ネットワークの分布によるものです。慢性疾患の負担が高いため、臨床化学、分子、免疫測定のカテゴリーで検査量が増加しています。地域の医療システムは、迅速な処理時間とスケーラブルな診断業務をサポートするために、最新の検査インフラに投資しています。これにより、自動化プラットフォームと統合LISソリューションの需要が強化されます。テキサス、フロリダ、ジョージアなどの州では、独立した検査施設や専門診断センターの安定した成長が見られます。この地域は、予防的スクリーニングと雇用者主導の健康プログラムの採用が増加していることから恩恵を受けています。
北東部の米国は高度な学術センターと専門診断から恩恵を受ける
北東部地域は、学術医療センター、研究病院、バイオテクノロジーハブの強い集中によって支えられた重要なシェアを維持しています。腫瘍学、遺伝子検査、感染症監視に強く焦点を当てているため、高度な分子診断の需要は依然として高いです。この地域の検査施設は、診断精度を向上させるためにデジタル病理学とAI対応の分析を実施しています。これにより、病院、参照検査施設、研究機関間のパートナーシップが奨励されます。ニューヨーク、マサチューセッツ、ペンシルベニアなどの州は、ゲノムプログラムと精密医療イニシアチブへの投資を通じて革新を推進しています。この地域は、次世代シーケンシングとコンパニオン診断を急速に採用し続けています。
西部および中西部の米国は技術採用とアクセス拡大を通じて勢いを増す
西部地域は、リモート診断、仮想検査注文、デジタル検査ソリューションの強い採用により着実に成長しています。分散型検査に対する消費者の高い嗜好が、自宅用サンプルキットとテレヘルス連携診断ワークフローの採用を促進しています。カリフォルニアやワシントンなどの州での高度な医療エコシステムによって推進される強い活動から、米国の医療および診断検査サービス市場は恩恵を受けています。これにより、分子プラットフォームとロボティクスへの投資が加速しています。中西部地域は、統合医療システムと拡大する病院ネットワークによって支えられた一貫した検査需要を報告しています。地域の検査施設は、自動化のアップグレードと専門検査へのより広範なアクセスを通じてサービス能力を強化しています。
主要プレイヤー分析:
- クエスト・ダイアグノスティクス・インコーポレイテッド
- サーモフィッシャーサイエンティフィック社
- バイオメリュー
- シーメンス・メディカル・ソリューションズUSA, Inc.
- ラボラトリー・コーポレーション・オブ・アメリカ・ホールディングス
- ソニック・ヘルスケアUSA
- バイオ・ラッド・ラボラトリーズ, Inc.
- チャールズ・リバー・ラボラトリーズ
- ダナハー社
競争分析:
米国の医療および診断ラボサービス市場の競争環境は、クエスト・ダイアグノスティクス・インコーポレイテッド、サーモフィッシャーサイエンティフィック社、バイオメリュー、シーメンス・メディカル・ソリューションズUSA, Inc.、およびラボラトリー・コーポレーション・オブ・アメリカ・ホールディングスの強力な参加が特徴です。これらの企業は、分子診断、デジタル病理学、高スループットテストプラットフォームへの投資を通じてサービスポートフォリオを拡大しています。これにより、先進的かつ日常的な診断サービスの需要増加に対応する能力が強化されます。主要プレイヤーは、地理的な範囲を広げ、サンプル物流を改善するために、病院、研究機関、健康システムとの戦略的パートナーシップに注力しています。自動化、AI駆動の分析、およびクラウドベースのLIS統合が主要なラボネットワークの革新の中心領域として残っています。企業は、専門的なテスト能力を強化し、統合市場での競争力を強化するために買収を追求しています。
最近の展開:
- 2025年8月、クエスト・ダイアグノスティクスは、フレゼニウス・メディカル・ケアのスペクトラ・ラボラトリーズから選定された臨床検査資産の買収を完了し、独立したクリニック向けの透析関連サービスを強化しました。
- 2025年8月、コアウェル・ヘルスとクエスト・ダイアグノスティクスは、ミシガン州サウスフィールドに新しい最先端のラボを設立するための合弁事業に関する最終合意を締結し、クエストは2025年後半から段階的にコアウェルの21の病院ラボを管理します。
レポートのカバレッジ:
この調査レポートは、テスト、製品、エンドユーザー、および地域に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場のダイナミクス、規制の状況、業界を形成する技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 将来の展望は、ラボが高精度な検査プラットフォームに投資することで、高度な分子診断とゲノム診断の強力な拡大を強調しています。
- デジタル病理学、AI支援の分析、および自動化が広く採用され、精度を強化し、ワークフローの効率を向上させます。
- リモート診断と自宅でのサンプル収集モデルがアクセスを拡大し、都市部および準都市部での患者の関与を高めます。
- ラボはクラウドベースのLISシステムを統合し、プロバイダーと診断ネットワーク間の相互運用性を向上させ、報告を合理化します。
- 予防医療の成長は、多様な人口グループにおける健康パネルと早期リスク識別検査の需要を高めます。
- 精密医療は、腫瘍学、感染症、遺伝性疾患におけるコンパニオン診断の使用を加速し、専門的なサービスポートフォリオを強化します。
- 大規模な全国ラボは、地域のカバレッジを拡大し、サンプル物流インフラを改善するために統合戦略を追求します。
- ロボット工学と高スループットプラットフォームへの投資が検査能力を増強し、スケーラブルなラボ運営をサポートします。
- 分散型診断センターと医師のオフィスラボへの需要が高まり、日常的な検査への迅速なアクセスを提供します。
- ラボ、技術企業、および医療システム間の協力がイノベーションパイプラインを拡大し、長期的な診断能力を向上させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の米国の医療および診断ラボサービス市場の規模はどれくらいで、2032年の予測規模はどれくらいですか?
2024年から2032年の間に、米国の医療および診断検査サービス市場はどの程度の年平均成長率で成長すると予想されていますか?
2024年に米国の医療および診断検査サービス市場で最も大きなシェアを持っていたセグメントはどれですか?
米国の医療および診断検査サービス市場の成長を促進している主な要因は何ですか?
アメリカの医療および診断検査サービス市場における主要な企業はどこですか?
2024年にアメリカの医療および診断検査サービス市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 米国の医療および診断検査サービス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の米国の医療および診断検査サービス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 75,250 million → 2032: USD 145,059.15 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 米国の医療および診断検査サービス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 米国の医療および診断検査サービス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における米国の医療および診断検査サービス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 米国の医療および診断検査サービス市場市場の成長要因
- 3.3 米国の医療および診断検査サービス市場市場の抑制要因および課題
- 3.4 米国の医療および診断検査サービス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 米国の医療および診断検査サービス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 米国の医療および診断検査サービス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、米国の医療および診断検査サービス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 米国の医療および診断検査サービス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 米国の医療および診断検査サービス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は米国の医療および診断検査サービス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 米国の医療および診断検査サービス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 米国の医療および診断検査サービス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 米国の医療および診断検査サービス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 米国の医療および診断検査サービス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新米国の医療および診断検査サービス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の米国の医療および診断検査サービス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の米国の医療および診断検査サービス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の米国の医療および診断検査サービス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の米国の医療および診断検査サービス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの米国の医療および診断検査サービス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の米国の医療および診断検査サービス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの米国の医療および診断検査サービス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 米国の医療および診断検査サービス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
