
市場概要:
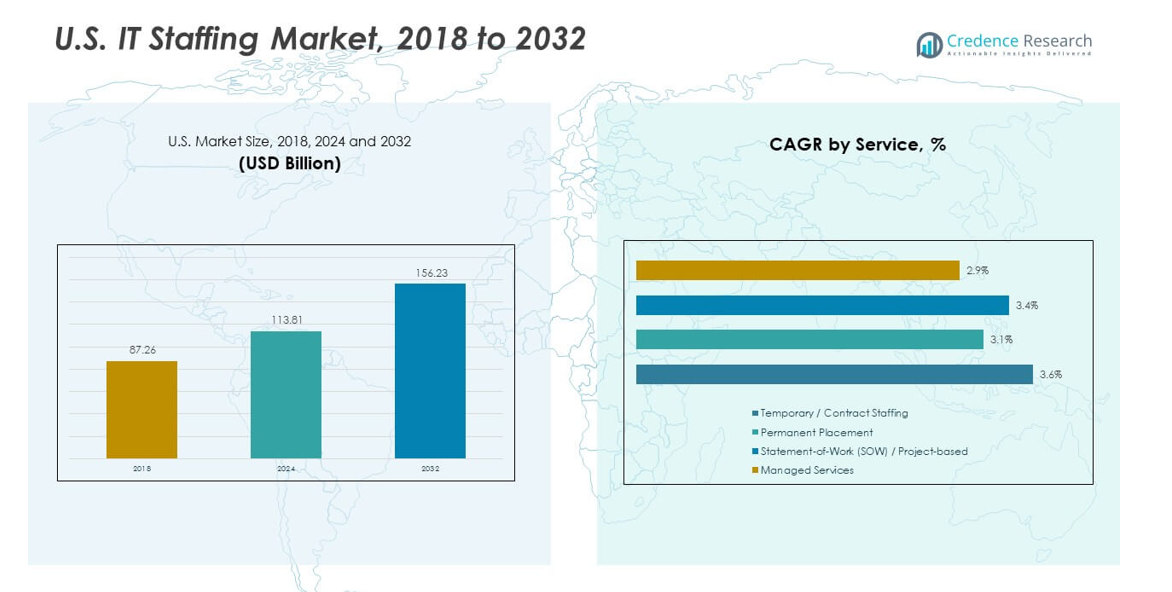
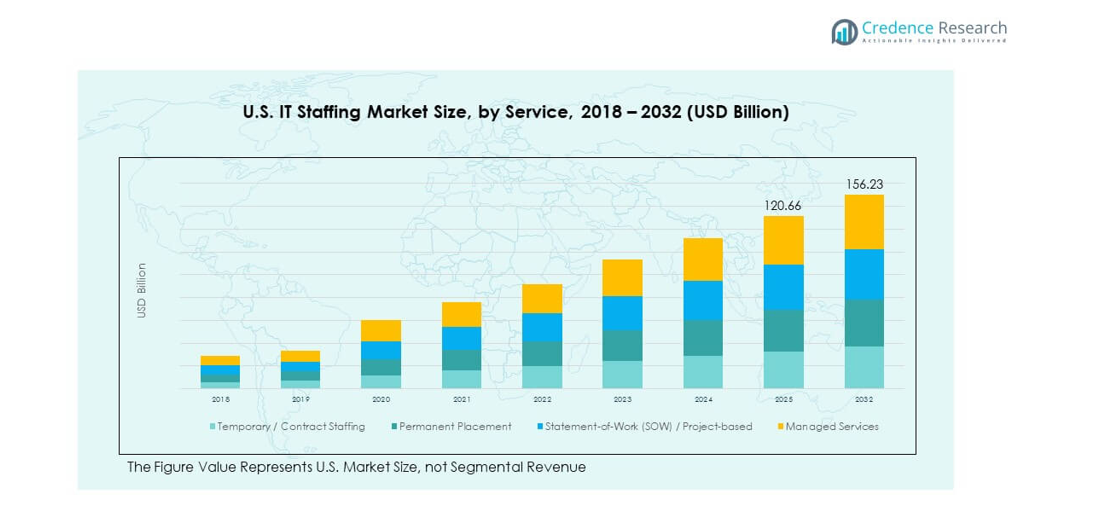
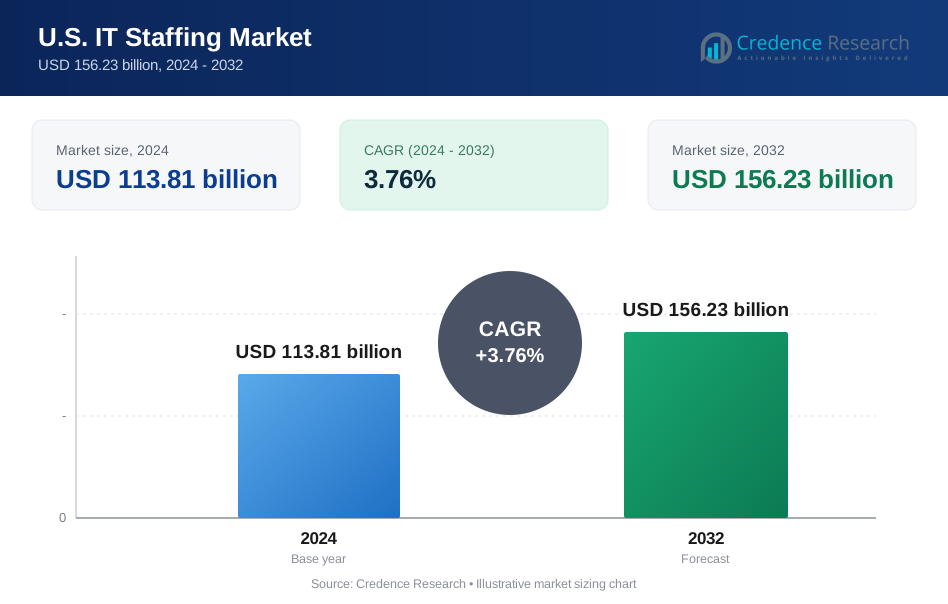
米国のIT人材派遣市場の規模は、2018年に872.6億米ドルと評価され、2024年には1138.1億米ドルに成長し、予測期間中に年平均成長率3.76%で2032年までに1562.3億米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 米国IT人材派遣市場規模 2024 | 1138.1億米ドル |
| 米国IT人材派遣市場、CAGR | 3.76% |
| 米国IT人材派遣市場規模 2032 | 1562.3億米ドル |
米国IT人材派遣市場の成長は強力な推進力によって形作られています。企業はクラウドシフト、サイバーセキュリティプログラム、迅速なソフトウェア展開サイクルを支えるために採用を増やしています。多くの雇用主は、AIエンジニアリング、データ分析、DevOps、フルスタック開発の不足を補うために人材派遣パートナーに依存しています。ハイブリッドワークは全国的な人材プールへのアクセスを拡大し、配置速度を向上させます。医療、銀行、小売業界では、安定した技術アップグレードにより需要が高まっています。プロジェクトの迅速な実行は柔軟な人材派遣形式の必要性を強化します。エージェンシーはニッチな採用能力を通じて関連性を高めています。
地域の動向は、米国の主要なハブ全体での集中した需要を示しています。成熟したデジタルエコシステムと豊富な技術労働力供給により、強力な企業の足跡を持つ州がリードしています。リモート採用が地理的制限を取り除き、分散型チームをサポートすることで、新興地域はより速く成長しています。二次都市は低コストと新興企業活動の増加により魅力を増しています。沿岸のハブは、イノベーションクラスターと先進技術の採用によりリーダーシップを維持しています。地域の技術プログラムの拡大は、全国的な採用の状況を引き続き形作っています。
市場の洞察:
- 米国のIT人材派遣市場は、2018年に872.6億米ドル、2024年に1138.1億米ドル、2032年には1562.3億米ドルに達すると予測されており、継続的なデジタル変革と企業技術の採用拡大により、3.76%の安定したCAGRを反映しています。
- 北東部は32%、南部は28%、中西部は24%を占め、企業クラスターの密集、強力なBFSIおよびヘルスケアの需要、そして通信、小売、製造エコシステム全体での迅速なデジタルアップグレードにより市場を支配しています。
- 西部地域は16%を占め、深い技術エコシステム、クラウドネイティブ企業、AI、サイバーセキュリティ、DevOpsスペシャリストの強い需要に支えられた、最も成長が速いゾーンとして際立っています。
- 一時的/契約スタッフがサービスミックスをリードしており、柔軟なプロジェクト実行と迅速な人材展開の高い需要に支えられて、推定38–40%のシェアを占めています。
- マネージドサービスは約22–24%のシェアを占めており、複雑なデジタルオペレーションをアウトソーシングし、クラウド、オートメーション、サイバーセキュリティ機能のバンドルサポートを求める企業によって推進されています。
市場の推進要因:
先進的なデジタルシステムの採用拡大
米国のIT人材派遣市場は、企業全体での迅速なデジタルアップグレードから強力な勢いを得ています。企業は安全で柔軟な運用をサポートするためにクラウドワークロードを拡大しています。リーダーはコア機能を合理化するオートメーションプログラムに投資しています。リクルーターはAI、DevOps、データエンジニアリングに関連する役割の需要が高まっています。多くの企業はプロジェクトのスピードを管理するために契約採用を好みます。ハイブリッドワークモデルは国内の人材プールを広げます。デジタル成長に依存するセクターでの人材派遣ワークフローを強化します。
- 例えば、キャピタルワンはオンプレミスのデータセンターからクラウドに完全移行し、8つのデータセンターを廃止し、11,000人以上の従業員からなる技術チームがクラウドベースのアプリケーションを構築できるようにしました。
サイバーセキュリティとリスク管理人材の需要拡大
サイバー脅威は、大企業全体で重要なセキュリティスキルの緊急採用サイクルを促進します。多くの企業は、規制ルールと内部リスク目標を満たすために防御姿勢を強化しています。リクルーターは脅威分析、ネットワーク防御、インシデント対応のための人材を調達します。クラウドセキュリティフレームワークを理解するスペシャリストの需要が高まっています。人材不足が雇用主に迅速な調達のために人材派遣パートナーに依存させます。契約形式はピークリスクサイクル中のチームをサポートします。米国のIT人材派遣市場は、安全なデジタルオペレーションの安定した需要から恩恵を受けています。
- 例えば、キャピタルワンのような企業がコアオペレーションをクラウドプラットフォームに移行した後、クラウドセキュリティスペシャリストの需要が急増し、データ暗号化と安全なアクセスが重要になりました。
業界特有の技術要件の拡大
セクターに焦点を当てた近代化は、ヘルスケア、小売、金融全体で独自の需要パターンを促進します。各セクターは、ドメイン知識とシステム専門知識を持つ技術者を必要としています。リクルーターはプラットフォーム統合とワークフローアップグレードをサポートする人材と企業をマッチングします。多くの雇用主は、敏感な業界での規制フレームワークを理解する労働者を求めています。デジタルペイメント、EHRプラットフォーム、物流システムは採用サイクルを拡大します。それはリクルーターにニッチな垂直的な実践を構築することを奨励します。セクターの多様性は長期的な人材派遣活動を強化します。
プロジェクトベースおよびアジャイルなデリバリーモデルへのシフト
プロジェクトのデリバリーサイクルは、急速な変革目標により短くなっています。多くの企業がアジャイル手法を採用し、柔軟なスタッフ配置を必要としています。リクルーターは、スプリントベースのタスクをサポートする一時的および契約ベースの役割を埋めます。チームは短期間のデプロイメントウィンドウのために、開発者、テスター、アーキテクトを必要としています。米国のIT人材市場は、適応可能な労働力構造への依存度の高まりを反映しています。雇用主は、技術アップグレードのためにチームを迅速に動員することを重視しています。アジャイルの採用は、人材派遣パートナーの配置頻度を向上させます。
市場動向:
リモートおよび分散型労働力モデルの台頭
リモートワークは、全国の高スキルIT役割を求める企業にとって、タレントアクセスを拡大します。多くの雇用主は、コスト圧力を軽減するために主要なテックハブ外の労働者を雇用しています。リクルーターは、スキル目標を達成するために複数の州からタレントを調達します。リモートオンボーディングツールは、より迅速な配置サイクルをサポートします。分散型チームは、AIやクラウドオペレーションを拡大する企業にとって重要性を増しています。米国のIT人材市場は、より広範な採用ゾーンに適応しています。さまざまなタレントプールにおける包括性を高めます。
- 例えば、Microsoft Researchの研究では、パンデミック中のリモートオンボーディングを分析し、バーチャルにオンボーディングされた267人の新しい開発者を調査しました。彼らは社会的つながり、コミュニケーション、およびコラボレーションに関する課題に直面しましたが、大多数はチームに歓迎され、適度につながっていると感じていました。
スキルベースの評価とデジタルスクリーニングの利用増加
採用チームは、候補者のスキルの強さを確認するために構造化されたテストに依存しています。リクルーターは、コーディング能力やシステム知識を評価するツールを展開します。自動化されたスクリーニングは、複雑な役割のためのショートリストの精度を向上させます。企業は、ニッチな専門知識の競争が激しい中で、証拠に基づく評価を好みます。デジタル評価は、手動フィルタリングに費やす時間を削減します。これにより、仕事のニーズと候補者の強さとの間のより良い整合性がサポートされます。米国のIT人材市場は、スキル評価の透明性を向上させます。
- 例えば、Adecco GroupはBullhorn Recruitment Cloudと提携し、AIを活用したスクリーニングツールを展開して、ジョブマッチングを改善し、採用までの時間を短縮しました。このプラットフォームは、最近の数年間で1,300人から23,000人以上のリクルーターに拡大しました。
AI統合型採用プラットフォームの成長
AIツールは、大規模なデータベースでの履歴書解析とマッチング精度を向上させます。多くの人材派遣企業は、調達時間を短縮するために高度なアルゴリズムに投資しています。予測ツールは、配置成功率の高い候補者にリクルーターを導きます。自動化システムは、候補者と採用マネージャー間のコミュニケーションを合理化します。AIの洞察は、企業クライアントのための労働力計画をサポートします。これにより、大規模な人材派遣ワークフロー全体の効率が向上します。米国のIT人材市場は、データ駆動型の採用にシフトしています。
多様性、公平性、包摂性テクノロジーの拡大
DEI目標は、全国の多くの企業の採用戦略を導いています。企業は、スクリーニングやショートリスト作成時のバイアスを減らすプラットフォームを採用しています。リクルーターは、クライアントの期待に応えるために包括的な採用プログラムを提供します。テクノロジーは、さまざまなバックグラウンドやスキルグループからのタレントを特定します。雇用主は、包括的な労働力イニシアチブを通じてブランド価値を強化します。これにより、人材派遣エージェンシーは、公平な採用に関するトレーニングを拡大するよう促されます。米国のIT人材市場は、構造化されたDEIフレームワークから利益を得ています。
市場の課題分析:
需要の高い技術職におけるスキルギャップの拡大
スキル不足は、クラウド、AI、サイバーセキュリティ機能における採用サイクルに影響を与えます。多くの企業が深い技術知識を持つ労働者を見つけるのに苦労しています。リクルーターは高需要時にプロジェクトの締め切りを守るプレッシャーに直面しています。トレーニングの時間が複雑な役割の配置を遅らせます。雇用主は主要都市で限られた人材を争っています。ニッチなプロファイルに対する激しい競争のため、給与のプレッシャーが高まっています。これは、デジタル拡大のピーク時における米国ITスタッフ市場に挑戦をもたらします。
社内人材パイプラインと自動化からの競争の激化
一部の企業は、リクルーターへの依存を減らす内部アカデミープログラムを構築しています。チームは、制御された環境でクラウドと自動化のタスクのために労働者を訓練します。自動化されたスクリーニングツールは、初期の採用段階でのエージェンシーの関与を制限します。企業は内部紹介プログラムを採用して定着率を向上させます。リクルーターは、ニッチな専門知識と迅速なソーシングを通じて価値を差別化する必要があります。クライアントがよりスリムなスタッフ予算を求めると、価格のプレッシャーが増します。これは、競争の激しいスタッフネットワーク全体での成長の可能性を制限します。
市場の機会:
AI、自動化、クラウド変革の人材需要の拡大
AIの拡大は、技術中心の雇用主にサービスを提供するスタッフ企業に広範な機会をもたらします。多くの企業がエンジニアやアーキテクトを必要とする自動化プログラムを加速させています。クラウド移行は、認定された専門家の継続的な需要を促進します。リクルーターは、新興スキルクラスターで深いネットワークを構築することで優位性を得ます。企業は迅速な展開をサポートするために柔軟な採用構造を採用します。これは、企業プロジェクトにおける強力な関与のために米国ITスタッフ市場を位置づけます。
中規模企業における人材アウトソーシングの役割の拡大
中規模企業は、完全なプロジェクトサポートのためにスタッフパートナーに頼ります。多くの企業は、複雑な技術アップグレードを管理できる内部チームを欠いています。リクルーターは、スキルとワークフローのニーズを満たすエンドツーエンドのソリューションを提供します。アウトソーシングは、限られた人事能力を持つ企業の採用リスクを軽減します。ハイブリッドワークは、リモート地域全体での人材アクセスを広げます。これは、米国ITスタッフ市場における構造化されたスタッフプログラムの採用を高めます。
市場セグメンテーション分析:
サービスセグメント別
米国ITスタッフ市場は、柔軟なプロジェクトモデルと短い展開サイクルによる一時的および契約スタッフの強い需要を通じて拡大しています。長期的な能力を構築する企業を支援するために、恒久的な配置がサポートされています。SOWおよびプロジェクトベースの採用は、明確なデリバリーストラクチャーを必要とする企業で勢いを増しています。マネージドサービスは、複雑な作業負荷に対する完全な運用サポートを求める企業を引き付けます。各サービスタイプは、進化するデジタルニーズに対する労働力の準備を強化します。これは、多様な企業機能全体での安定した活動をサポートします。
スキルセットセグメント別
ソフトウェア開発者は、継続的なプラットフォームアップグレードと新しいアプリケーションパイプラインのために需要をリードしています。テスターは、規制されたセクターの品質保証サイクル全体での関連性を維持しています。システムアナリストは、ハイブリッドアーキテクチャ全体での統合作業をサポートします。テクニカルサポートの専門家は、日常のサービス継続性にとって不可欠です。ネットワーキングとセキュリティの専門家は、サイバーリスクの増加により優先されます。他のニッチな役割は、AI、クラウド、およびDevOps機能全体で出現します。これは、企業の技術目標全体での広範なスキルの多様性を反映しています。
- 例えば、キャピタル・ワンはすべてのオンプレミスのデータセンターアプリケーションをクラウドプラットフォームに移行し、11,000人の技術チームが2,000のクラウドネイティブアプリケーションで協力できるようにしました。この移行には、大規模な開発者とDevOpsの取り込みが必要でした。
企業規模別
大企業は、複層のデジタルプログラムとグローバルシステムの展開により強力な採用を推進しています。中小企業は、限られた社内リソースを管理するために人材支援を採用します。採用の摩擦を減らす契約形式の需要が高まっています。人材パートナーは、中小企業が新興技術の人材不足を乗り越えるのを支援します。これにより、両セグメントでの採用が強化されます。
エンドユーザー産業別
ネットワークの近代化努力により、通信がリードしています。BFSIは安全なプラットフォームとデジタルトランザクションの需要を強化しています。ヘルスケアはシステム統合と患者中心のプラットフォームのための採用を拡大しています。小売とeコマースは、継続的な技術サポートが必要なデジタルチャネルを拡大しています。政府プログラムは近代化のためにITスタッフを採用しています。これは、熟練した労働者への幅広い多業界の依存を反映しています。
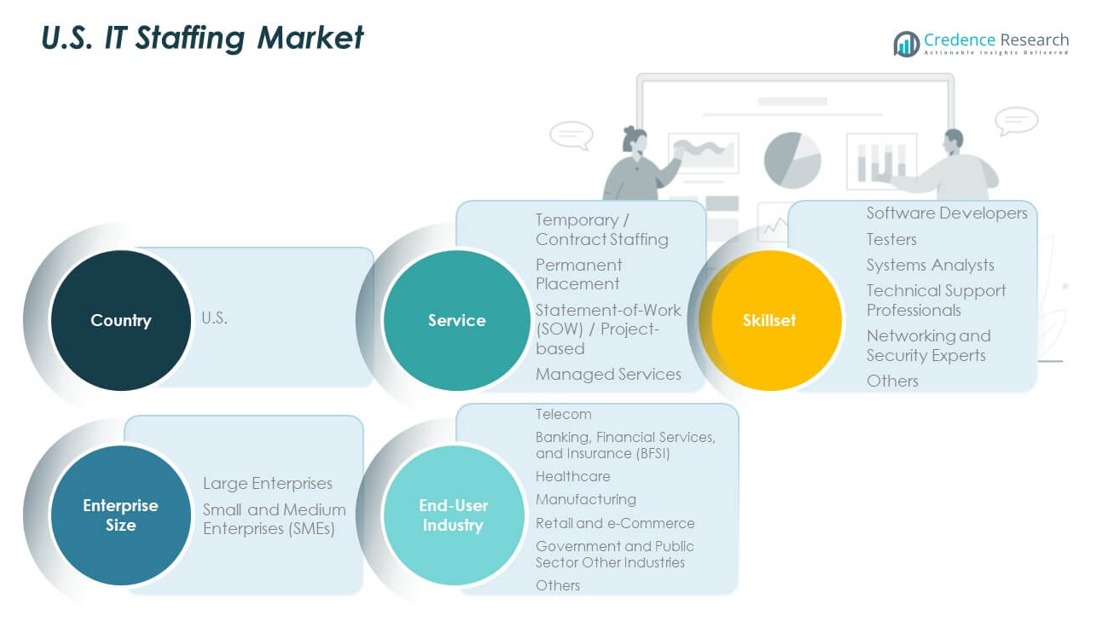
セグメンテーション:
サービスセグメント別
- 一時的/契約スタッフ
- 正社員配置
- 作業指示書(SOW)/プロジェクトベース
- マネージドサービス
スキルセットセグメント別
- ソフトウェア開発者
- テスター
- システムアナリスト
- 技術サポート専門家
- ネットワーキングとセキュリティの専門家
- その他
企業規模別
- 大企業
- 中小企業 (SMEs)
エンドユーザー産業別
- 通信
- 銀行、金融サービス、保険 (BFSI)
- ヘルスケア
- 小売とeコマース
- 政府と公共部門その他の産業
- その他
国別分析
- アメリカ合衆国(単一国市場)
地域分析:
北東地域
米国のIT人材市場は、企業クラスターが密集し、安定した技術投資が行われている北東部で強い活動を記録しており、推定32%のシェアを占めています。ニューヨークの金融機関や地域全体の保険グループは、サイバーセキュリティとデータに焦点を当てた役割の高い需要を生み出しています。ヘルスケアネットワークは、統合スペシャリストの採用を促進するデジタルワークフローを拡大しています。ボストンはバイオテクノロジーとソフトウェアのイノベーションハブを通じて地域の勢いを強化しています。人材派遣会社は、規制されたデジタルシステムの迅速なスケーリングを必要とするクライアントにサービスを提供しています。豊富な人材密度と強力な学術パイプラインから利益を得ています。
中西部と南部地域
中西部は製造業のデジタル化と拡大するヘルスケア技術のニーズに支えられ、ほぼ24%のシェアを確保しています。主要都市の企業は、スキルのある労働者へのアクセスを広げるハイブリッドワークモデルを採用しています。南部は、通信、小売、金融サービスエコシステム全体の急成長により、推定28%のシェアをリードしています。テキサスやジョージアの技術ハブは、クラウドと自動化プログラムのプロジェクトベースの採用を拡大し続けています。企業は、ネットワークセキュリティとフルスタック開発の役割に対する需要の高まりに対応するために人材パートナーに依存しています。コスト効率とデジタル拡張を優先する地域で勢いを増しています。
西部地域
西部は、技術に特化した州での活発な活動により、16%のシェアを持っています。シリコンバレーは、ソフトウェア開発者、AIエンジニア、DevOpsスペシャリストの採用サイクルを加速しています。クラウドネイティブ企業は、大規模な展開を管理する専門の契約者の持続的な需要を支えています。エンターテインメント、ゲーム、eコマース業界は、地域の人材ニーズに深みを加えています。リモートワークポリシーは、周辺州から西部の拠点に人材を供給する候補者プールを広げています。米国のIT人材派遣市場は、継続的なイノベーション需要と進化するデジタルプログラムを通じて、この地域での存在感を強化しています。
主要プレイヤー分析:
- ASGN Incorporated
- TEKsystems Inc.
- Insight Global
- Adecco Staffing
- DevsData LLC
- Kforce Inc.
- Artech Information Systems LLC
競争分析:
米国のIT人材派遣市場は、主要な産業クラスター全体で業務を拡大する企業によって強い競争を示しています。大手企業は、ヘルスケア、金融、通信、小売業界のデジタルトランスフォーメーションプログラムを支援するためにサービスの深さを拡大しています。リクルーターは、クラウド、サイバーセキュリティ、AIの役割に関するネットワークを強化し、増加する人材不足に対応しています。中規模のエージェンシーは、ニッチな専門知識と迅速な配置サイクルを通じて競争しています。技術駆動型プラットフォームは、ソーシングの効率とスクリーニングの精度を向上させます。価格圧力は、サービスの質を保ちながら、企業が提供モデルを最適化するよう促します。進化するスキルニーズと積極的な能力拡大によって形作られるダイナミックな状況を維持しています。
最近の展開:
- 2025年11月、ASGNとSalesforceは、企業プラットフォーム全体でAIソリューションを提供するための360度パートナーシップを発表しました。この複数年にわたるパートナーシップは、SalesforceのAgentforceを統合し、ASGNのデジタルエンジニアリングおよびクライアントサービス部門内での自動化を推進し、AI駆動の進展を促進します。この戦略的な協力は、企業レベルでのAI導入を促進するSalesforceの影響力の拡大を強調しており、Agentforceは重要なワークフローを刷新し、商業および政府のクライアントに対して価値実現を加速させるために利用されます。このパートナーシップの発表は、AI駆動のソリューションとインテリジェントな労働力管理へのIT人材派遣業界全体のシフトと一致しています。
- 2025年11月、TEKsystems Global Servicesは正式にSnowflake Intelligenceのローンチパートナーに指名されました。TEKsystems Global Servicesは、Snowflake Elite Partnerとしての公式ローンチパートナーの地位を獲得し、革新を推進し、Snowflake Intelligenceの可能性を最大限に引き出すための包括的な取り組みを実施しました。Snowflake Intelligenceは、生成AIを活用したビジネスインテリジェンスツールであり、ユーザーが平易な言葉で質問することでデータから実行可能な回答を得ることができます。TEKsystemsの深い業界専門知識とSnowflake Data CloudおよびSnowflake Intelligenceの安全でスケーラブルな基盤を組み合わせることで、同社は顧客にインテリジェントなエージェントを展開し、リアルタイムの意思決定を促進し、変革的なビジネス価値を引き出す力をさらに強化します。
- 2025年10月、Insightは、エンドツーエンドのセキュリティ、ガバナンス、およびサイバーセキュリティサービスのグローバルプロバイダーであるSekuroを買収するための最終合意を締結しました。Insight Enterprises Australia Pty Limitedは、この買収を発表し、アジア太平洋地域(APAC)でのInsightのサイバーセキュリティ能力を大幅に拡大することを目指しています。Sekuroは、企業がネットワークとアプリケーションを保護するために、パブリック、プライベート、ハイブリッドクラウドプラットフォームを設計、構築、保護、最適化することを専門としています。2024年には、APACの企業でデータ侵害が前年比38%増加したことが記録されており、この買収によりInsightは包括的なセキュリティソリューションの需要増加により良く対応できる位置に立ちます。この買収の完了は2025年11月初旬に予定されていました。
- 2025年9月、Adecco GroupとMicrosoftは、労働力管理とデジタルトランスフォーメーションの未来を推進するための6年間の契約を通じて戦略的協力を更新しました。この更新されたパートナーシップは、Azureクラウドサービス、Microsoft 365エンタープライズソリューション、Microsoft Security and Compliance、そしてグループの財務と調達の統一プラットフォームとしてのMicrosoft Dynamics 365のグローバル展開を含む、Microsoftテクノロジーの包括的なスイートにわたっています。この更新された契約は、HR業界におけるデジタルトランスフォーメーションの最前線に立つというAdecco Groupのコミットメントを強化し、単に未来の仕事に適応するだけでなく、積極的にそれを形作ることを目指しています。
レポートのカバレッジ:
この調査レポートは、サービスセグメント、スキルセットセグメント、企業規模、エンドユーザー産業、および国レベルのダイナミクスに基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する業界のダイナミクス、規制の状況、および技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 企業がデジタルシステムを拡大するにつれて、クラウドに特化した人材の需要が増加すると予想されます。
- 主要産業全体での脅威の露出が増加しているため、サイバーセキュリティの採用が強化されるべきです。
- AIと自動化のスキルセットは、採用活動の主流の推進力となるでしょう。
- ハイブリッドワーク構造は、二次的な人材拠点での熟練労働者へのアクセスを広げる可能性があります。
- 人材派遣会社は、AI駆動のソーシングと評価ツールへの投資を増やす可能性があります。
- 急速なプロジェクトサイクルを持つセクターでは、契約スタッフが注目を集める可能性があります。
- 企業が複雑なデジタル業務をアウトソーシングするにつれて、マネージドサービスが拡大するかもしれません。
- ヘルスケア、BFSI、通信エコシステム全体で、業界特有の採用が増加するでしょう。
- スキルアップの取り組みが、職務ニーズと人材供給の整合性を向上させるかもしれません。
- 大企業がニッチなプロバイダーを買収して能力の深さを追求するにつれて、市場の統合が進む可能性があります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2023年から2030年までの間に、アメリカのIT人材市場の予想成長率はどのくらいですか?
2025年から2032年の間に、アメリカのIT人材市場はどの程度の年平均成長率で成長すると予測されていますか?
アメリカのIT人材市場の主要なプレーヤーは誰ですか?
アメリカのITスタッフ業界の主要な市場ドライバーは何ですか?
アメリカのIT人材業界の主要な市場制約は何ですか?
アメリカのIT人材業界の主要な市場機会は何ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 米国IT人材市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の米国IT人材市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 113.81 billion → 2032: USD 156.23 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 米国IT人材市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 米国IT人材市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における米国IT人材市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 米国IT人材市場市場の成長要因
- 3.3 米国IT人材市場市場の抑制要因および課題
- 3.4 米国IT人材市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 米国IT人材市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 米国IT人材市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、米国IT人材市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 米国IT人材市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 米国IT人材市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は米国IT人材市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 米国IT人材市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 米国IT人材市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 米国IT人材市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 米国IT人材市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新米国IT人材市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の米国IT人材市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の米国IT人材市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の米国IT人材市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の米国IT人材市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの米国IT人材市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の米国IT人材市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの米国IT人材市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 米国IT人材市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
