
市場概要:
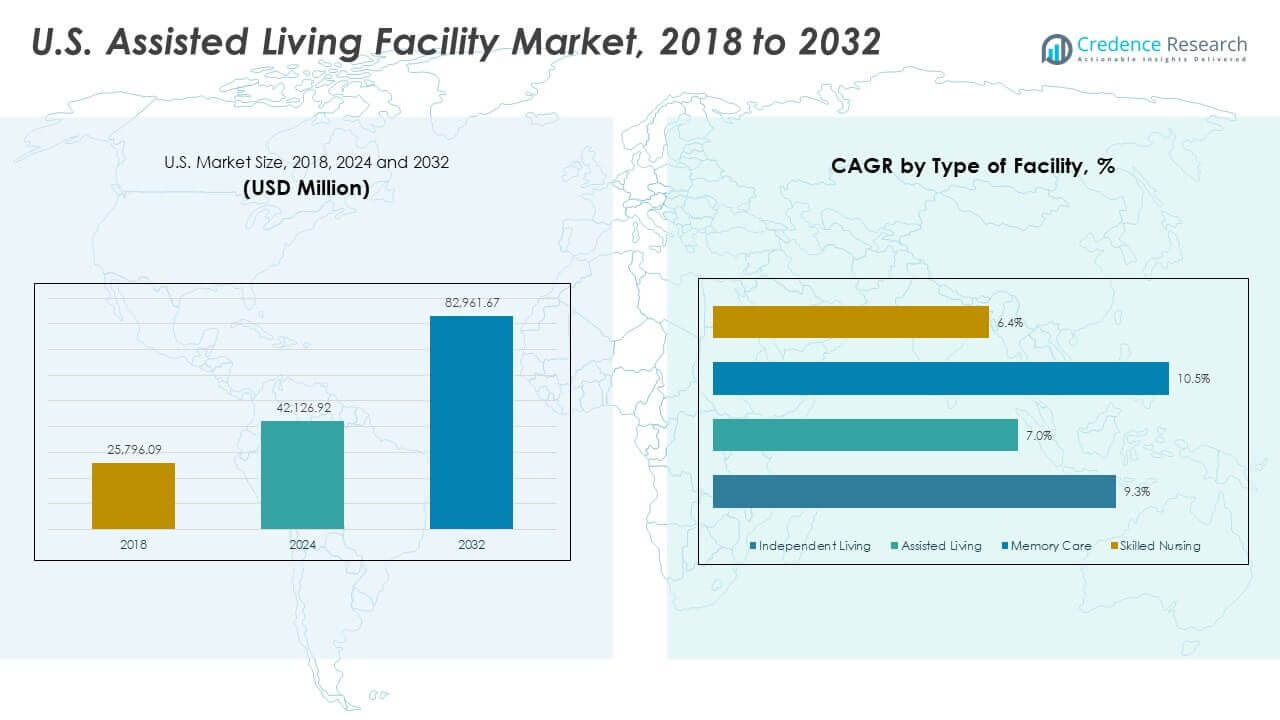
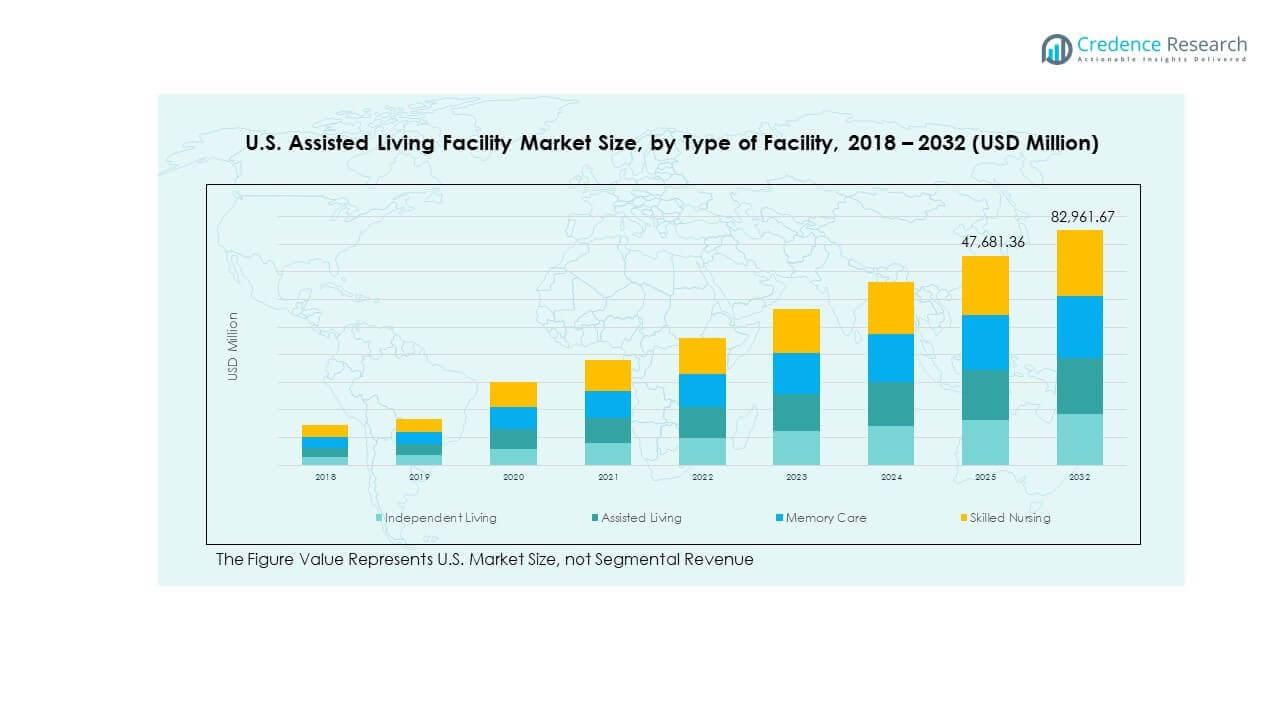
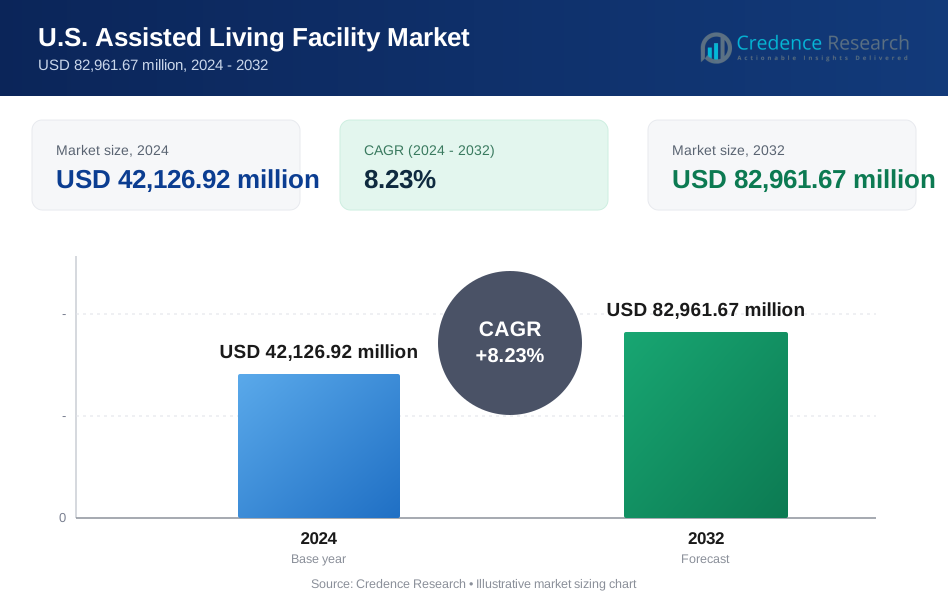
米国のアシステッドリビング施設市場の規模は、2018年に257億9609万米ドルと評価され、2024年には421億2692万米ドルに達し、2032年までに829億6167万米ドルに達すると予測されており、予測期間中に年平均成長率8.23%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の米国アシステッドリビング施設市場規模 | 421億2692万米ドル |
| 米国アシステッドリビング施設市場、CAGR | 8.23% |
| 2032年の米国アシステッドリビング施設市場規模 | 829億6167万米ドル |
この市場の成長は、高齢化人口の間で構造化されたケアの需要の高まりによって推進されています。高齢者は、安全で医療的にサポートされた環境で、独立性を保ちながら支援を受けることをますます求めています。家族構成の変化、平均寿命の延び、慢性疾患の増加がこの傾向に寄与しています。施設は、日常生活のサポート、薬の管理、ウェルネスプログラムなどのサービスを提供しています。需要は、独立生活、アシステッドリビング、メモリーケア、熟練看護モデルにわたります。技術の採用と規制の改善された枠組みも施設の拡大を支えています。
地域的には、西部米国が引退者の集中、好ましい気候、確立されたインフラにより市場をリードしています。南部地域は、人口増加、低い運営コスト、強力な民間投資によって続いています。中西部と北東部地域は、高齢化人口と拡大する医療ネットワークによって支えられ、着実な発展を示しています。各地域は、地元の人口動態の傾向、施設の飽和、政策の枠組みに対応しています。都市部は高価値のサービスモデルをサポートし、郊外や地方は中程度の施設投資を引き付けています。
市場の洞察
- 米国のアシステッドリビング施設市場は、2018年の257億9,609万ドルから2024年には421億2,692万ドルに拡大し、2032年までに829億6,167万ドルに達すると予測されており、8.23%のCAGRに支えられた持続的な拡大を示しています。
- 西部地域は、引退者の流入、先進的な医療システム、高い施設密度によって31%のシェアで市場をリードし、南部は好ましい人口統計と投資条件により29%で続き、中西部は手頃な価格と安定した高齢者人口に支えられ21%を占めました。
- 南部は人口移動、低い運営コスト、拡大する民間部門のアシステッドリビング開発に支えられ、29%のシェアで最も成長が速い地域として浮上しました。
- アシステッドリビングは10.5%のCAGRに支えられた支配的なセグメントシェアを占め、熟練看護は9.3%のCAGRでそれに続き、高度なケアサービスの需要の増加を反映しています。
- メモリーケアとインディペンデントリビングのセグメントは、それぞれ7.0%と6.4%のCAGRで安定した成長を示し、認知ケアのニーズの増加と独立した高齢者生活環境の持続的な需要に支えられています。
市場の推進要因
高齢化と平均寿命の延長が高齢者向け住宅ケアの需要を促進
65歳以上のアメリカ人の増加は、米国のアシステッドリビング施設市場を直接的に推進しています。医療の進歩は平均寿命を延ばし、長期ケアの選択肢の必要性を増加させています。多くの高齢者は一人暮らしをしているか、日常の独立性を制限する慢性疾患を抱えています。家族は、安全性、社会的交流、医療サポートが提供される監督された環境を求めています。伝統的な多世代の介護モデルが衰退する中、需要は高まっています。アシステッドリビング施設は、在宅ケアと介護施設の中間地点を提供します。これらの施設は、個別のサービスを通じて高齢者の快適さと安全性を向上させます。この人口動態の傾向は、長期的な需要の見通しを強化します。
家族構造の変化と都市化が施設ベースの生活モデルを支援
小規模な家庭や共働きの家族は、自宅での高齢者ケアに割ける時間を制限します。都市生活は多くの家庭でスペースと介護能力を減少させます。これらの社会的変化は、家族を構造化された高齢者生活の選択肢に向かわせます。米国のアシステッドリビング施設市場は、この変化から利益を得て、個人のケアとライフスタイルのニーズを満たしています。施設は24時間体制のスタッフ、スケジュールされた日課、アクセス可能な設備を提供します。このアレンジメントは、信頼できるケアを最小限の混乱で求める家族に訴求します。市場は、安全性を重視した自立を優先する新しい生活パターンに適合しています。施設ケアは、現代の家族にとって実用的な解決策としてますます見られています。
- 例えば、Brookdale Senior Livingは、ConnectedLiving®のような技術駆動の居住者エンゲージメントプログラムを提供しており、高齢者がデジタルコミュニケーションツールや家族やオンラインリソースとの接続を維持するためのサポートにアクセスできるようにしています。これらのプログラムは、社会的交流と居住者の生活の質を向上させることを目的としています。
日常的なサポートサービスを必要とする慢性疾患の増加
高齢者はしばしば複数の慢性疾患に直面し、継続的な薬の服用と監視が必要です。認知症、糖尿病、関節炎などの状態は、移動能力や日常活動に影響を与えます。介護付き住宅施設は、訓練を受けたスタッフと現地サービスを通じてこれらの状態を管理するのに役立ちます。米国の介護付き住宅施設市場は、安定した監督環境への需要から利益を得ています。健康関連のニーズは、在宅ケアを複雑で高価なものにします。構造化された施設は、薬の管理、理学療法、栄養計画を提供します。これらのサービスは緊急リスクを低減し、生活の質を向上させます。慢性疾患の増加は、高齢化する人口全体で安定した需要を保証します。
- 例えば、SafelyYouのAI対応転倒検出システムは、高齢者向けコミュニティでの全体的な居住者の転倒を最大40%削減し、転倒関連の救急部門訪問を約80%削減したことが、業界のケーススタディと研究成果に基づいて示されています。
医療アウトリーチと紹介を通じた介護付き住宅の利点に対する認識の向上
医療提供者、保険会社、擁護団体は、介護付き住宅をケアモデルとしてますます推進しています。公共キャンペーンや退院プランナーは、家族に構造化された施設ベースのケアを紹介します。米国の介護付き住宅施設市場は、家族が老人ホーム以外の選択肢を明確に理解するにつれて成長しています。病院を退院する患者は、しばしば急性期後のサポートのために介護付き住宅に移行します。この経路は、病院の迅速な回転と再入院率の低下をサポートします。支払者と提供者は、費用対効果の高いケアの継続性から利益を得ます。認識が広がるにつれ、より多くの家族が健康危機が発生する前に積極的に介護付き住宅を探求します。早期の計画は、全国での安定した占有率の成長をサポートします。
市場動向
居住者の安全性と施設効率を向上させるためのスマートモニタリング技術の統合
介護付き住宅の提供者は、居住者の健康と動きを追跡するためにスマートモニタリングシステムを採用しています。ウェアラブルデバイスやセンサーは、転倒、薬の遵守、睡眠パターンを検出します。このトレンドは、安全性を高めると同時にスタッフの負担を軽減します。米国の介護付き住宅施設市場は、家族と運営者の両方からこのようなシステムへの需要が高まっています。スマートアラートは緊急対応時間を短縮し、慢性疾患を監視するのに役立ちます。施設は分析を使用して介入を計画し、ケアをカスタマイズします。必要に応じて医療専門家による遠隔監視を可能にする技術です。これらのツールは、ケアを損なうことなくスタッフを減らすことをサポートします。新設および改修施設の両方で採用が増加しています。
パーソナライズされたウェルネスプログラムがプレミアムおよび中級施設で標準化
居住者は、基本的なケアを超えたホリスティックなウェルネス体験をますます期待しています。施設は現在、個々のニーズに合わせた理学療法、メンタルヘルスセッション、社会プログラムを提供しています。このパーソナライズは、居住者の満足度と成果を向上させます。米国の介護付き住宅施設市場は、アクティビティコーディネーター、フィットネストレーナー、メンタルヘルスサポートを統合することで対応しています。多様なプログラムを持つ施設は、より多くの居住者を引き付け、離脱率を低下させます。ウェルネストラッキングツールとライフスタイルコーチも価値を追加します。カスタムプランは、健康を促進しながらコミュニティ感を創出します。このトレンドは、競争の激しい市場での差別化をサポートします。
- 例えば、Atria Senior LivingのLife Guidance®プログラムは、Best Friends™アプローチを通じて個別の認知症ケアを提供しています。これは、記憶ケアの環境で信頼、つながり、感情的な関与を築くことに焦点を当てたスタッフトレーニングを含んでいます。
病院とのパートナーシップとステップダウンケアモデルが移行ケアの役割を拡大
病院は高齢患者の退院後の費用対効果の高い目的地を求めています。介護付き住宅は、移行またはステップダウンケアの拠点としてこの役割をますます果たしています。これらのパートナーシップは、病院の負担を軽減しながら施設の稼働率を向上させます。米国の介護付き住宅市場は、医療システムとの正式なつながりから利益を得ています。運営者はリハビリサービスや一時的なケアスイートに投資しています。これにより、患者の引き継ぎがスムーズになり、短期滞在からの収益が得られます。施設はまた、臨床的な信頼性と保険会社の認識を得ます。医療ネットワークが拡大するにつれて、これらのつながりは戦略的な成長のレバーとなります。
ライフスタイル志向の高齢者を対象としたブティックおよびテーマ施設の台頭
開発者は、特定の文化、食事、ライフスタイルのニーズに焦点を当てた施設を立ち上げています。これには、信仰に基づくホーム、LGBTQ+フレンドリーなコミュニティ、豪華なリゾートスタイルのキャンパスが含まれます。このようなニッチな提供は、アイデンティティに合ったケアを求める情報に通じた高齢者を対象としています。米国の介護付き住宅市場では、これらの高い魅力を持つ形式への投資が増加しています。これらは、居住者の好みに合った専門スタッフ、料理、活動を提供します。ブティック施設はブランドの忠誠心と口コミによる紹介を支援します。これらのコンセプト主導のセンターでは、稼働率が高い傾向があります。この傾向は、市場のセグメンテーションとターゲットを絞ったマーケティング戦略をサポートします。
- 例えば、Maplewood Senior Livingは包括的な高齢者ケアを推進し、LGBTQ+フレンドリーなイニシアチブを公に支持しています。これは、尊厳、尊重、そして広範な多様性と包括性の目標に沿ったコミュニティ全体でのプログラムの調整を強調しています。
市場の課題分析
サービスの質とコスト管理に影響を与える労働力不足と高い離職率
このセクターは、特に介護や看護の役割において慢性的な労働力不足に苦しんでいます。スタッフの燃え尽き、昇進の限界、低賃金が高い離職率に寄与しています。米国の介護付き住宅市場は、資格を持つ労働者を引き付け、維持するための圧力が高まっています。運営者は賃金やインセンティブを増やし、運営コストを上昇させています。頻繁なスタッフの交代は、居住者の満足度やケアの継続性に影響を与えます。新しい従業員のトレーニングには時間と投資が必要です。チームが経験や一貫性を欠くと、品質指標が低下します。人員配置の課題は、特に地方や高コストの労働地域での拡張計画を制限します。労働力の開発は、長期的な安定性への重要な障壁です。
複雑な規制環境と上昇するコンプライアンスコストが運営の機動性を制限
施設は、連邦、州、および地方の規制の寄せ集めに準拠しなければなりません。これらは安全性、スタッフ配置、薬物取り扱い、居住者の権利をカバーしています。米国のアシステッドリビング施設市場は、州ごとに異なることが多い進化する規則に対処しています。検査基準を満たすためには、常に文書化と管理監督が必要です。不遵守は、ライセンスの停止や金銭的罰則のリスクを伴います。小規模な運営者はコンプライアンスの負担に苦しみ、市場から撤退する可能性があります。これにより競争が制限され、参入障壁が高まります。規制の不確実性は、イノベーションとインフラ投資を遅らせます。運営者は法務およびコンプライアンス機能にリソースを割り当てなければならず、居住者サービスから資金を逸らします。
市場機会
中所得高齢者セグメントの需要増加が施設開発の拡大を可能にする
多くの高齢者は、適度な快適さとアクセスを備えた手頃なケアオプションを必要としています。このグループは、豪華な施設や資金不足の公的ケアによって十分にサービスを受けていません。米国のアシステッドリビング施設市場は、信頼できる品質で基本的なサービスを提供する中価格帯のコミュニティを通じて拡大できます。開発者は、標準化されたモデル、地域クラスター、および技術を使用してコストを管理できます。官民パートナーシップと税制優遇措置がこれらの建設をサポートできます。このセグメントは長期的な占有をサポートし、安定したキャッシュフローを生み出します。このモデルの拡大は、需要の増加に対応し、地域の公平性を促進します。
テクノロジー駆動のリモートケア統合が新しいサービス形式と収益モデルを解放する
遠隔医療、モバイルヘルスプラットフォーム、リモート診断の進歩により、ハイブリッドケアモデルが可能になります。アシステッドリビング施設は、リモート専門医の相談やバーチャル家族チェックインを提供できます。米国のアシステッドリビング施設市場は、大規模なスタッフ増加なしにサービスの範囲を拡大することで利益を得ます。テクノロジーは、小規模施設がプレミアムなモニタリングとエンゲージメントを提供することで競争することを可能にします。サブスクリプションベースのデジタルサービスは、新しい収益源を開きます。このアプローチは、ケア提供の柔軟性をサポートし、テクノロジーに精通した居住者や介護者にアピールします。
市場セグメンテーション分析
施設の種類別
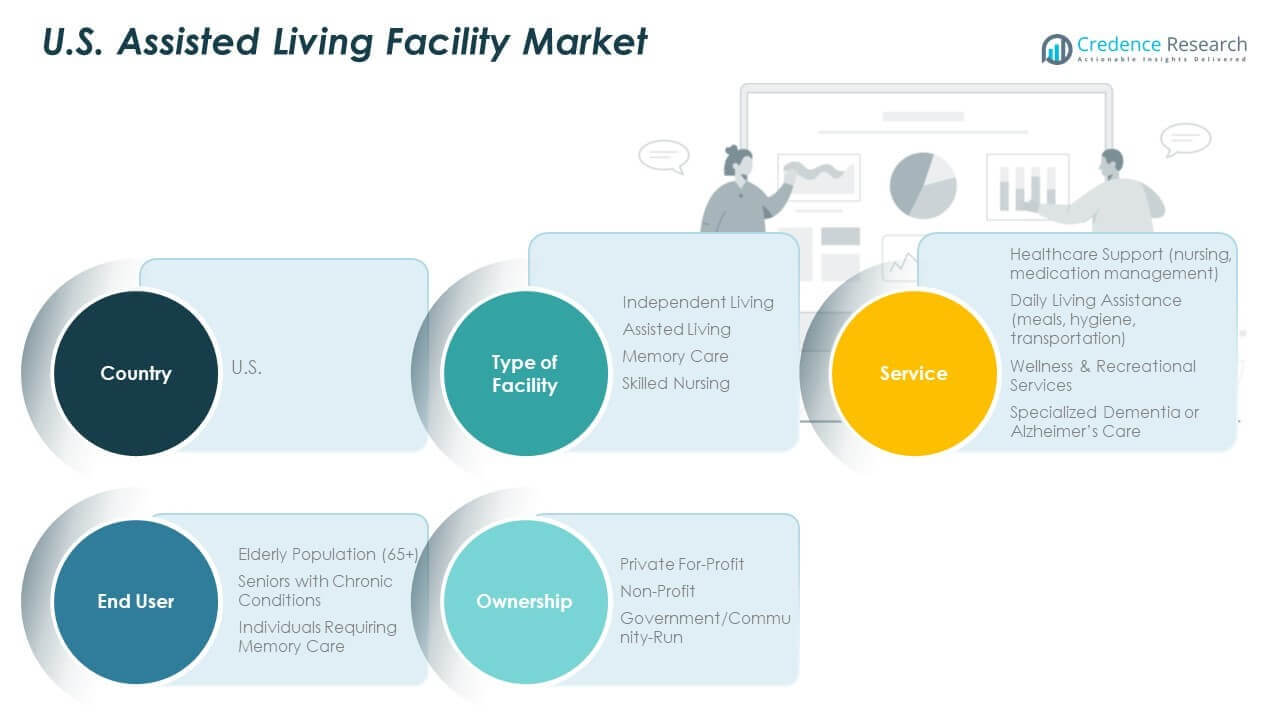
独立型生活施設は、最小限のサポートで自立を求める高齢者を惹きつけます。これらのコミュニティは、ライフスタイルに焦点を当て、プライベートレジデンス、アメニティ、社会的交流を提供します。アシステッドリビングは、入浴や薬の服用などの活動に助けを必要とする個人をサポートする、最も需要の高いタイプのままです。メモリーケアユニットは、認知障害を持つ居住者に、安全な環境と訓練を受けたスタッフを提供します。熟練看護は、高度な医療ケアと日常的な監督を提供し、しばしば臨床ガイドラインの下で規制されます。米国のアシステッドリビング施設市場は、高齢者の依存度の違いにより、これらのタイプ全体で多様な成長を遂げています。
- 例えば、Atria Senior Livingは、居住者のコミュニケーションとケアの調整をサポートするためにデジタルエンゲージメントツールを探求しています。技術に焦点を当てることで、メモリーケアとアシステッドリビングコミュニティにおける居住者の体験を向上させ、スタッフの対応力を改善することを目指しています。
サービス別
医療支援サービスは、高齢者の慢性疾患の蔓延によって推進され、施設運営の中心となっています。看護スタッフと薬の管理は、臨床の遵守と安全性を確保します。日常生活の支援は、移動が制限されているか、機能が低下している居住者にとって不可欠です。食事、衛生、輸送サービスは生活の質を向上させます。ウェルネスとレクリエーションサービスは、精神的および感情的な健康を促進します。施設は、居住者の関与を高めるために、個別に調整された活動プログラムを使用します。専門的な認知症またはアルツハイマー病のケアには、感覚プログラム、記憶療法、安全な生活環境が含まれます。サービスの統合は、維持とブランドの評判をサポートします。
エンドユーザー別
65歳以上の高齢者人口が施設需要の大部分を牽引しています。このグループはさまざまなレベルのケアを必要とし、複数のサービス層にわたる需要を生み出しています。慢性疾患を持つ高齢者は定期的な監視が必要であり、施設は定期的な健康チェックと管理されたケアプランを通じてこれを提供します。記憶ケアが必要な個人は、訓練を受けた専門家による構造化された環境を必要とします。米国のアシステッドリビング施設市場は、これらのユーザーグループにサービスモデルを適応させ、ケアの継続性と安全性を確保しています。
- 例えば、ライフケアセンターズオブアメリカは、居住者の安全と臨床監督を支援するために先進的な監視技術を採用しています。これらのシステムは、スタッフが居住者の健康パターンの変化を特定し、ケアのニーズに迅速に対応するのを助けます。
所有形態別
民間の営利事業者が市場を支配しており、スケーラブルなモデルと投資家の支援を受けています。これらの企業は需要の高い地域で積極的に拡大しています。非営利施設は地域の健康ミッションに焦点を当て、低〜中所得層をしばしば対象としています。政府または地域運営のセンターは、サービスが行き届いていない地域でケアのギャップを埋めます。所有形態は、米国のアシステッドリビング施設市場全体で、サービスの質、価格設定、運営戦略に影響を与えます。
セグメンテーション
施設の種類別
- 独立型リビング
- アシステッドリビング
- メモリーケア
- 熟練看護
サービス別
- 医療支援(看護、薬の管理)
- 日常生活支援(食事、衛生、輸送)
- ウェルネス&レクリエーションサービス
- 専門的な認知症またはアルツハイマー病のケア
エンドユーザー別
- 高齢者人口(65歳以上)
- 慢性疾患を持つ高齢者
- 記憶ケアが必要な個人
所有形態別
- 民間営利
- 非営利
- 政府/地域運営
国別
- アメリカ合衆国 (U.S.)
地域分析
西部地域は、アメリカの介護付き住宅市場をリードしており、総市場シェアの約31%を占めています。カリフォルニア州、ワシントン州、アリゾナ州などの州は、高齢者人口が多く、気候に優しいリタイアメント先としての強い嗜好があるため、大きく貢献しています。カリフォルニア州だけでも、民間事業者の高い集中度と先進的な医療インフラに支えられ、かなりの需要を生み出しています。都市部では、地元のニーズの増加に対応するため、介護付き住宅の容量が拡大し続けています。規制の支援と、寒冷地からの活発なリタイアメント移住が、この地域の市場ポジショニングを強化しています。需要は、沿岸の大都市圏と小規模な郊外都市の両方で強いままです。
南部地域は、フロリダ州、テキサス州、ジョージア州などの州が主導し、約29%の市場シェアを持っています。フロリダ州は、トップのリタイアメント先としての評判と65歳以上の大きな人口により、主要な成長ドライバーとして位置付けられています。テキサス州は、慢性疾患の増加と中所得の高齢化人口の増加により、都市部と農村部の両方での開発を通じて強力な拡大を支えています。この地域は、有利な税制、低い運営コスト、新しい開発への強い投資家の関心から恩恵を受けています。アメリカの介護付き住宅市場は、この地域全体で一貫した施設の開設を見ており、フルサービスと記憶ケアの提供を対象としています。地域に根ざしたサービスモデルは、事業者が文化的および地域社会のニーズに対応するのを助けます。
中西部と北東部の地域は、合わせて市場シェアの約40%を占めています。中西部は約21%を貢献しており、イリノイ州、オハイオ州、ミシガン州などの州の安定した高齢者人口に支えられています。これらの州は、低い建設コストと強いメディケイド連動の占有率から恩恵を受けています。北東部は、推定19%のシェアを持ち、ニューヨーク州、ペンシルベニア州、マサチューセッツ州などの高密度州を含んでいます。高いサービス需要は、厳しい規制と高い施設コストの影響を相殺します。都市の中心部と高齢化する工業都市は、記憶ケアと熟練看護の開発において重要な機会を提供します。両地域は、官民パートナーシップと非営利プロバイダーを通じて安定した成長を見ています。
主要プレイヤー分析
- Brookdale Senior Living
- Sunrise Senior Living
- Life Care Services
- Atria Senior Living
- Holiday Retirement
- Five Star Senior Living
- Enlivant
- Capital Senior Living
- Senior Lifestyle Corporation
- Benchmark Senior Living
競争分析
米国のアシステッドリビング施設市場は、いくつかの全国チェーンと多数の地域プレイヤーによって適度に統合されています。Brookdale Senior Livingは、広範な地理的カバレッジと幅広いケアサービスを提供し、リーダー的地位を占めています。Sunrise Senior LivingとAtria Senior Livingは、高級コミュニティに焦点を当て、強力な顧客エンゲージメントとウェルネスプログラムを提供して、これに続いています。Life Care ServicesとFive Star Senior Livingは、複数の地域にわたる確立されたブランドとカスタマイズされたケアモデルを通じて、顕著な市場プレゼンスを維持しています。競争はサービスの差別化、地理的拡大、スタッフの質、デジタル技術の統合を中心に展開されています。大手オペレーターは、施設のアップグレード、居住者モニタリングシステム、パーソナライズされたケアプラットフォームへの投資をスケールを活用して行っています。プライベートエクイティ投資は市場の統合を支え続け、高需要地域での小規模チェーンの買収を推進しています。オペレーターは、競争力を維持するために、占有率の向上、居住者の満足度、規制遵守を優先しています。フロリダ、カリフォルニア、テキサスのような非常に飽和した州では、市場リーダーはウェルネス、記憶ケア、ハイブリッドリビングモデルの革新を重視しています。需要が高まる中、戦略的パートナーシップ、ターゲットマーケティング、労働力開発がすべての地域で強力な競争優位性を維持するために重要であり続けます。
最近の展開
- 2025年5月、Sunrise Senior Livingは、カリフォルニアのSimi ValleyとWestlakeのVarenitaという2つのプレミアムブティックスタイルのコミュニティをポートフォリオに追加するために、Griffin Livingとの戦略的パートナーシップを発表しました。これにより、アシステッドリビングと記憶ケアに焦点を当てた米国とカナダの240以上のコミュニティを持つことになりました。
レポートのカバレッジ
この調査レポートは、施設の種類、サービス、エンドユーザー、所有権に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と確立された企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 構造化された住宅ケアを必要とする高齢者人口の増加により、需要は着実に増加します。
- 記憶ケアや慢性疾患サービスは、主要な施設の提供として注目を集めます。
- 中所得者向けの施設モデルは、サービスが行き届いていない地域の手頃な価格のギャップに対処するために拡大します。
- 病院や家族に近いことから、都市部や郊外の開発は依然として強力です。
- モニタリング、緊急アラート、バーチャル相談における技術の導入は、ケアの提供を改善します。
- 病院と介護付き住宅運営者の間のパートナーシップは、移行期ケアのサポートのために増加します。
- スタッフのモデルは、継続的な労働力のトレーニングと保持プログラムにより、効率に向けてシフトします。
- 営利目的の民間運営者が拡大を主導し、非営利団体は地域社会主導の成長を目指します。
- 中西部および南部の州への投資が増加し、地域の多様化が強化されます。
- 競争の激しい都市市場では、ウェルネスやライフスタイルに基づくアメニティが占有率を押し上げます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
アメリカのアシステッドリビング施設市場の現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、アメリカのアシステッドリビング施設市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた米国のアシステッドリビング施設市場セグメントはどれですか?
米国のアシステッドリビング施設市場の成長を促進している主な要因は何ですか?
アメリカのアシステッドリビング施設市場での主要企業はどこですか?
2024年にアメリカのアシステッドリビング施設市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 米国の介護付き高齢者住宅市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の米国の介護付き高齢者住宅市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 42,126.92 million → 2032: USD 82,961.67 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 米国の介護付き高齢者住宅市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 米国の介護付き高齢者住宅市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における米国の介護付き高齢者住宅市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 米国の介護付き高齢者住宅市場市場の成長要因
- 3.3 米国の介護付き高齢者住宅市場市場の抑制要因および課題
- 3.4 米国の介護付き高齢者住宅市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 米国の介護付き高齢者住宅市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 米国の介護付き高齢者住宅市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、米国の介護付き高齢者住宅市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 米国の介護付き高齢者住宅市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 米国の介護付き高齢者住宅市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は米国の介護付き高齢者住宅市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 米国の介護付き高齢者住宅市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 米国の介護付き高齢者住宅市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 米国の介護付き高齢者住宅市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 米国の介護付き高齢者住宅市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新米国の介護付き高齢者住宅市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の米国の介護付き高齢者住宅市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の米国の介護付き高齢者住宅市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の米国の介護付き高齢者住宅市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の米国の介護付き高齢者住宅市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの米国の介護付き高齢者住宅市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の米国の介護付き高齢者住宅市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの米国の介護付き高齢者住宅市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 米国の介護付き高齢者住宅市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
