
市場概要
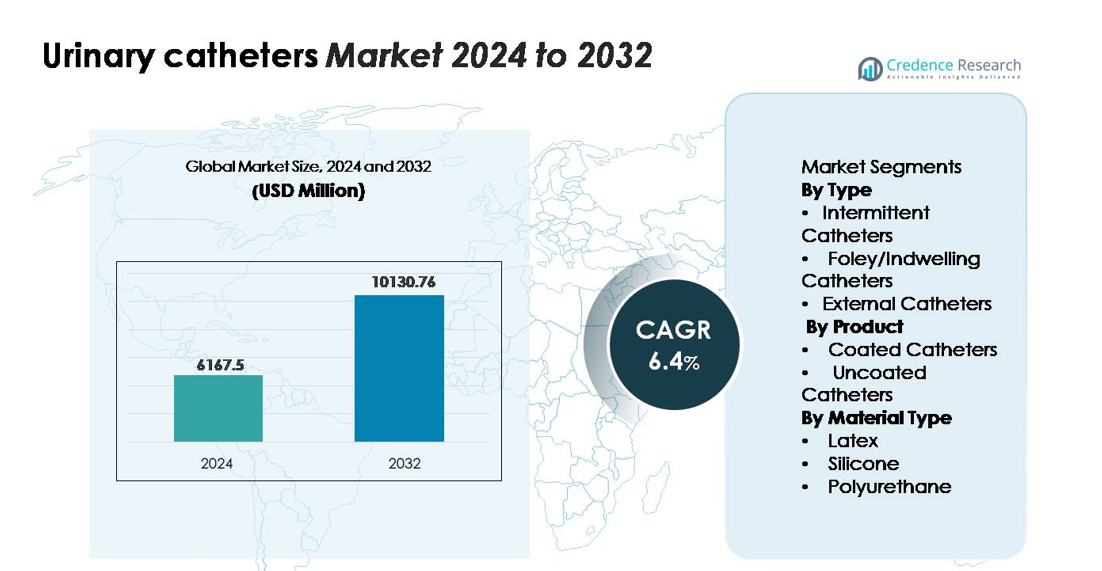
尿道カテーテル市場は2024年に61億6,750万米ドルと評価され、2032年までに101億3,076万米ドルに達すると予測されており、予測期間(2024年~2032年)において年平均成長率(CAGR)6.4%で拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 尿道カテーテル市場規模 2024 | 61億6,750万米ドル |
| 尿道カテーテル市場、CAGR | 6.4% |
| 尿道カテーテル市場規模 2032 | 101億3,076万米ドル |
尿道カテーテル市場は、Coloplast、ConvaTec、Teleflex、B. Braun Melsungen、C. R. Bard、Hollister Incorporated、Medline Industries、Cook Medical、Well Lead Medical、Manfred Sauerなどの確立されたグローバルメーカーによって主導されており、それぞれがコーティング、シリコーンベース、使い捨ての間欠カテーテルソリューションの革新を通じて競争しています。これらの企業は、感染制御技術、患者中心のデザイン、在宅ケアに適した製品ラインの拡大に焦点を当てています。北米は依然として主要な地域市場であり、推定34%のシェアを占めており、強力な償還制度、間欠カテーテルの高い採用率、先進的な泌尿器ケアインフラによって推進されています。ヨーロッパは成熟した臨床実践と高品質なカテーテル製品の広範な利用可能性によって支えられ、これに続いています。
市場インサイト
- 尿道カテーテル市場は2024年に61億6,750万米ドルと評価され、2032年までに101億3,076万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)6.4%を記録しています。
- 市場の成長は、尿閉、神経因性膀胱障害、術後合併症の増加、間欠カテーテルの採用の増加によって推進されており、現在、感染リスクが低く、自己カテーテル挿入に適しているため、最大のセグメントシェアを持っています。
- 主なトレンドには、親水性コーティングおよびシリコーンベースのカテーテルへの急速な移行、在宅医療の拡大、長期ケア施設におけるCAUTIの削減を目的とした抗菌コーティングの進歩が含まれます。
- 競争の激しさは高く、主要なプレーヤーであるColoplast、ConvaTec、Teleflex、B. Braun、Hollister、およびC. R. Bardは、製品革新、滅菌技術、使い捨てカテーテルの利用可能性拡大に焦点を当てていますが、コスト圧力と感染リスクが主要な制約要因として作用しています。
- 地域的には、北米が34%のシェアでリードし、ヨーロッパが30%で続き、アジア太平洋地域は24%を占め、医療インフラの拡大と泌尿器疾患の負担の増加によって支えられています。
市場セグメンテーション分析:
タイプ別:
間欠的カテーテルは、慢性的な尿閉および神経因性膀胱障害の管理に広く使用されているため、最大の市場シェアを獲得し、支配的なセグメントとして残っています。感染リスクの低さ、入院率の低下、患者の安全性を高める使い捨て無菌フォーマットの入手可能性の増加が、これらの選好を促進しています。脊髄損傷や多発性硬化症の患者による自己導尿の採用が増加していることも、需要をさらに押し上げています。フォーリー/留置カテーテルは長期ケア環境で重要な役割を果たし続けており、外部カテーテルは皮膚に優しい接着技術の改善に支えられ、男性の失禁管理で注目を集めています。
- 例えば、2023年2月に導入されたコロプラストのLuja™カテーテルは、従来の2つのアイレットと比較して80以上のマイクロホールを組み込み、42人の参加者を対象としたCP353クロスオーバー研究で、90%のカテーテル挿入で完全な膀胱排出(残留量<10 mL)を示し、排水効率が大幅に改善されました。
製品別:
コーティングカテーテルは、このセグメントで支配的なシェアを保持しており、尿道損傷を最小限に抑え、カテーテル関連尿路感染症(CAUTI)を減少させるための親水性および抗菌コーティングの臨床的な好みの増加に支えられています。挿入の容易さ、滑らかな表面、および感染制御プロトコルへの準拠が、病院や在宅ケア環境での採用を強化しています。コーティングされていないカテーテルは、低コストと低資源環境での需要の継続により依然として関連性がありますが、医療システムが患者の快適さ、手続きの効率、および合併症率の低下を優先するにつれて、コーティングされたバリアントへのシフトが加速しています。
- 例えば、ConvaTec Group plcのGentleCath™ Glideは、「FeelClean Technology™」を活用しており、コーティングとして適用されるのではなく、カテーテル素材に統合された親水性表面を提供し、「最小限の混乱と残留物」を提供し、水のサシェを介してより迅速な準備を可能にしています。製品は、女性用と男性用の標準20 cmおよび40 cmフォーマットに対応するサイズ12 Fr-18 Frで利用可能です。
素材タイプ別:
シリコーンカテーテルは、その生体適合性、非反応性の特性、および長期カテーテル化への適合性により、素材セグメントをリードし、最高の市場シェアを占めています。結石形成に対する耐性とルーメンの開放性を維持する能力が、ミネラルの蓄積や慢性的なカテーテル使用に悩む患者にとって不可欠です。ラテックスカテーテルは短期的な用途に引き続き使用されていますが、アレルギーの懸念から制限を受けています。一方、ポリウレタンカテーテルは、その薄壁の強度と柔軟性により徐々に受け入れられています。低アレルギー性および長期間使用可能なカテーテルソリューションへの関心の拡大が、シリコーンの支配的な素材選択としての地位を強化しています。
主要な成長要因
泌尿器疾患と慢性疾患の増加
良性前立腺肥大症、尿閉、脊髄損傷、神経因性膀胱などの泌尿器疾患の世界的な負担の増加は、尿カテーテルの長期的な需要を促進し続けています。特にアジア太平洋、ヨーロッパ、北米の高齢化人口は、膀胱機能障害や術後の尿路合併症の発生率が高く、カテーテルの利用が増加しています。泌尿器科、整形外科、一般医療の分野で周術期カテーテル化を必要とする手術の増加も成長を支えています。在宅ケアソリューションの改善により、慢性尿路疾患を持つ患者が間欠的な自己カテーテル化を採用し、施設ケアへの依存を減らすことが可能になります。これらの臨床的要因は市場の基盤を強化し、病院、外来手術センター、在宅ケア環境全体での持続的な需要を確保します。
- 例えば、コロプラストのLuja™間欠カテーテルに関するCP353臨床試験では、慢性尿閉を持つ42人の参加者のうち、Lujaはカテーテル化の90%で完全な膀胱排出を促進しました(残尿量<10 mL)、これは従来の2アイレットカテーテル使用時の52%と比較して、神経因性膀胱や脊髄損傷を持つ患者に対する測定可能な利点を示しています。
在宅医療と自己カテーテル化の普及
特に長期的な尿路機能障害を持つ人々の間で、自己カテーテル化の受け入れが高まっていることは、主要な成長の触媒となっています。特に使いやすいコーティングされた間欠カテーテルは、感染リスクが低く、快適な在宅使用をサポートします。政府や医療提供者は、病院の再入院を減らし、治療コストを最適化し、患者の移動性を向上させるために自己管理の実践を奨励しています。メーカーは、携帯性と取り扱いの容易さを考慮したコンパクトでプレ潤滑された目立たない使い捨てカテーテルを開発することで、このシフトに貢献しています。患者の自立性と分散型ケアシステムへの強調が高まる中、在宅カテーテル化ソリューションへの移行がさらに加速しています。特に先進地域で医療インフラが進化するにつれて、便利で滅菌準備済みのカテーテル製品の需要は一貫して強化されると予想されます。
- 例えば、ConvaTecのGentleCath™ Air for Womenは2024年5月に発売され、重量は7グラム未満で、外部潤滑剤を必要としない統合型親水性マトリックスを使用しており、非臨床環境での迅速な自己導尿を可能にします。内部ベンチテストでは、従来のPVPコーティングされた女性用カテーテルと比較して挿入力が41%減少することが確認されました。
コーティング技術と生体適合材料の進展
カテーテル材料と表面コーティングの革新は、臨床および在宅ケア環境での高級製品の採用を促進し続けています。親水性コーティングされたカテーテルは尿道の摩擦を減らし、挿入時の快適さを向上させ、抗菌コーティングは長期カテーテル使用の主要な合併症であるカテーテル関連尿路感染症(CAUTI)の発生率を低下させます。シリコーンベースのデザインは、その生体適合性、熱安定性、そして石灰化抵抗性により、さらなる長期間の配置をサポートします。メーカーは、アレルギーの懸念が高まる中、ラテックスフリーで低アレルギー性の材料の開発にますます投資しています。さらに、先進的な表面処理と精密制御された製造に焦点を当てることで、製品の信頼性、無菌性の完全性、患者の安全性が向上します。これらの技術的なアップグレードは、市場の好みをより高価値のコーティングおよびシリコーンベースのカテーテルソリューションへとシフトさせ続けています。
主要なトレンドと機会
使い捨ておよび感染制御準拠ソリューションへのシフトの拡大
世界の医療業界は、厳格な感染予防プロトコルに準拠した使い捨て尿カテーテルへの強いシフトを目撃しています。この移行は、CAUTIの削減に対する規制の強化によって強化されており、これは世界中の病院や長期ケア施設の優先事項です。プロバイダーがより厳格な衛生基準を採用するにつれて、事前潤滑、無菌準備済み、親水性コーティングされた使い捨てカテーテルが大きな注目を集めています。メーカーは、快適性の向上、取り扱いの容易さ、汚染リスクの低減を提供する使い捨てカテーテルのポートフォリオを拡大することで、このトレンドを活用しています。北米およびヨーロッパの一部での間欠的カテーテルの償還サポートは、採用をさらに強化しています。この動きは、費用対効果が高く、高性能な使い捨てシステムを開発する企業にとって重要な収益機会を表しています。
- 例えば、ColoplastのSpeediCath® Ready-to-Useシリーズは、カテーテルの親水性表面を280–310 mOsm/kgの測定された浸透圧で維持する制御された水和プロセスの下で製造されており、均一な潤滑を確保し、挿入時の上皮せん断を減少させます。
デジタルモニタリングとスマートカテーテルの革新
デジタル対応の尿管理システムの出現は、先進的な医療環境全体で新たな成長の見通しを示しています。統合センサーを組み込んだスマートカテーテルは、尿の排出パターン、膀胱圧の変化、感染やカテーテル閉塞の初期兆候を検出できます。このような技術は、集中治療ユニットや慢性疾患管理におけるリアルタイムモニタリングをサポートし、患者の結果を改善し、臨床作業負荷を軽減します。採用はまだ初期段階にありますが、R&D資金の増加と医療技術企業からの関心の高まりは、強い長期的な可能性を示唆しています。接続された医療ソリューションが拡大するにつれて、スマートカテーテルシステムは、ハイテク泌尿器ケア製品でのリーダーシップを目指すメーカーにとって重要な差別化要因となる可能性があります。
- 例えば、Potrero MedicalのAccuryn® Smart Foley Systemは、集中治療の現場で広く使用されており、デュアル圧力と温度センサーを組み込んで、6秒ごとに連続した腹腔内圧(IAP)の測定値を提供することができ、ベンチおよび臨床検証研究で±1 mmHgの測定精度が確認されています。
主要な課題
カテーテル関連尿路感染症(CAUTIs)の高リスク
CAUTIsは、特に長期のフォーリーカテーテル使用者にとって、尿カテーテルに関連する最も重要な臨床的課題の一つです。これらの感染症は入院期間、治療費用、患者の罹患率を増加させ、規制機関がカテーテルの使用と維持に関する厳格なガイドラインを実施する要因となっています。抗菌コーティングの進歩や改善されたケアプロトコルにもかかわらず、感染リスクは医療提供者にとって依然として大きな懸念事項です。施設は、医学的に必要でない限りカテーテルの使用を最小限に抑えるよう圧力を受けており、特定の用途分野での成長を制限する可能性があります。この課題は、安全な長期カテーテル化を確保するために、材料、表面処理、衛生に焦点を当てた製品設計の継続的な革新を必要とします。
自己導尿法における認識と訓練の不足
自己導尿は多くの慢性尿路疾患に対する好ましいアプローチですが、患者や介護者の間での認識不足と不十分な訓練が採用の障壁となっています。誤った挿入技術は尿道外傷、不快感、感染のリスクを増加させ、長期的な遵守を妨げます。資源が限られた地域では、構造化された患者教育プログラムの欠如、滅菌供給品へのアクセスの制限、不十分な補償が使用をさらに妨げます。医療提供者とメーカーは、技術の正確性と自信を向上させるために、訓練ツール、指導プラットフォーム、患者支援リソースに投資する必要があります。教育とアクセスの拡大は、在宅導尿市場の潜在能力を解き放つために不可欠です。
地域分析
北アメリカ
北アメリカは尿カテーテル市場で支配的なシェアを持ち、世界の収益の約34%を占めています。この地域は、間欠的カテーテルの高い採用、強力な補償フレームワーク、臨床および在宅ケアでのコーティングおよびシリコンベースのカテーテルの広範な使用から恩恵を受けています。高齢者の間でのBPH、脊髄損傷、尿失禁の増加が需要をさらに強化しています。病院は感染制御プロトコルをますます重視しており、親水性コーティングおよび抗菌カテーテルの採用を促進しています。高度な医療インフラ、活発な製品革新、主要メーカーの強力な存在が北アメリカのリーダーシップポジションを強化し続けています。
ヨーロッパ
ヨーロッパは、先進的な泌尿器ケアの実践、使い捨てカテーテルの強力な採用、CAUTI予防ガイドラインの高い認識によって、世界市場の約30%を占めています。ドイツ、フランス、英国、北欧諸国などの国々は、構造化された患者訓練プログラムに支えられた間欠的自己導尿の強力な利用を示しています。ラテックスフリーおよび生体適合性材料に対する規制の強調が、シリコンおよびコーティングカテーテルへの移行を加速させています。在宅医療サービスの拡大と好ましい補償政策が持続的な成長をさらに支援しています。ヨーロッパの成熟した医療エコシステムと標準化された臨床プロトコルは、病院および外来ケア設定での安定した長期需要を確保しています。
アジア太平洋
アジア太平洋は尿道カテーテル市場の約24%を占め、最も成長が速い地域セグメントを表しています。糖尿病、尿閉、および術後合併症の増加と、泌尿器科ケアへのアクセスの拡大が相まって、需要が大幅に増加しています。中国、インド、日本、韓国での急速な成長は、病院インフラの拡充と間欠的カテーテル化に対する患者の認識の向上によって支えられています。感染対策に重点を置いたソリューションに移行する中で、メーカーはコーティングカテーテルやシリコンカテーテルの採用が増加していることから恩恵を受けています。高齢者ケアサービスへの政府投資と、より広範な健康保険の適用範囲が、新興経済国全体での市場拡大をさらに加速させています。
ラテンアメリカ
ラテンアメリカは、医療費の増加、民間病院の成長、尿失禁および術後尿閉の診断の増加によって、世界市場シェアの約7%を占めています。ブラジル、メキシコ、アルゼンチンが地域需要を牽引しており、都市医療システムにおけるコーティング間欠カテーテルへの移行が進んでいます。予算の制約と多様な償還構造がプレミアムカテーテルの広範な採用を制限していますが、泌尿器科ケアの徐々な改善が安定した成長を支えています。臨床トレーニングと感染予防プロトコルの強化の取り組みも、主要な医療施設での高品質カテーテルソリューションの利用を増やすのに役立っています。
中東・アフリカ
中東・アフリカ地域は、病院の収容能力の拡大、泌尿器疾患の負担の増加、現代医療技術への投資の増加によって、世界市場の約5%を占めています。湾岸諸国、特にサウジアラビアとUAEが、三次医療センターでのシリコンおよびコーティングカテーテルの需要増加により採用をリードしています。アフリカでは、未解決の臨床ニーズ、高品質なカテーテル供給へのアクセスの制限、インフラのギャップが市場浸透を制約していますが、国際的な健康プログラムと調達フレームワークの改善が徐々に普及を支えています。この地域は、安全で無菌の使い捨てカテーテル製品への移行を続けています。
市場セグメンテーション:
タイプ別
- 間欠的カテーテル
- フォーリー/留置カテーテル
- 外部カテーテル
製品別
- コーティングカテーテル
- 非コーティングカテーテル
素材タイプ別
- ラテックス
- シリコン
- ポリウレタン
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
尿道カテーテル市場は、ポートフォリオの拡大、材料の生体適合性の向上、感染制御性能の強化に注力する世界的なメーカー間の激しい競争が特徴です。主要企業は、親水性および抗菌コーティング技術、シリコンベースの長期カテーテル、在宅ケア用に設計された使いやすい間欠カテーテルに継続的に投資しています。戦略的な取り組みには、製品承認、製造能力の拡大、臨床採用を強化するための医療機関との協力が含まれます。プレイヤーは、進化する規制および患者の安全要件を満たすために、ラテックスフリー、事前潤滑、無菌の使い捨てソリューションをますます優先しています。持続可能性とコンパクトな包装形式への関心の高まりも差別化戦略を形成しています。新興市場では、地域のメーカーが公立病院や資源の少ない環境に訴求するコスト効果の高いカテーテルオプションを導入するにつれて、競争の激しさが増しています。全体として、革新主導の競争によって風景が定義されており、企業は高度な材料、感染予防、患者の快適さに焦点を当てて長期的な市場ポジショニングを確保しています。
主要プレイヤー分析
- コロプラスト
- コンバテック
- テレフレックス
- B. ブラウン メルスンゲン
- C. R. バード
- ホリスター インコーポレイテッド
- メドライン インダストリーズ
- クック メディカル
- ウェル リード メディカル
- マンフレッド ザウアー
最近の動向
- 2024年5月、コンバテック グループ plc は、女性用のコンパクトな間欠カテーテル「GentleCath Air™」をヨーロッパで発売しました。次世代のFeelClean Technology™(素材に統合された親水性)を使用しています。
- 2023年11月、コロプラストは、尿閉(SCI/脊髄二分症など)のある人向けの間欠カテーテル製品の需要増加に対応するため、ポルトガルに新しい製造拠点を発表しました。
- 2023年2月、コロプラスト A/S は、尿路感染症(UTI)のリスクを低減するために80以上のマイクロホールを備えた男性用カテーテル「Luja」を発売しました。
レポートのカバレッジ
この調査レポートは、タイプ、製品、素材タイプ、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に分析し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。市場の動向、規制の状況、技術の進歩が業界に与える影響を評価し、外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 患者が自宅での尿管理にますます移行するにつれて、間欠的な自己導尿の需要は引き続き増加します。
- 感染予防基準が世界的に厳しくなるにつれて、親水性コーティングおよび抗菌カテーテルの採用が加速します。
- シリコンベースのカテーテルは、生体適合性の向上と石灰化リスクの低減により、リードを強化します。
- 統合センサーを備えたスマートカテーテル技術は、集中治療および慢性モニタリング用途で注目を集めます。
- メーカーは、衛生と利便性の期待に応えるために、使い捨ての使い切りカテーテルのポートフォリオを拡大します。
- 規制機関は、CAUTI削減プロトコルを厳格化し、病院の調達優先事項を再構築します。
- アジア太平洋およびラテンアメリカの新興市場では、泌尿器ケアインフラの改善に伴い、急速な需要の成長が見られます。
- 持続可能性に焦点を当てたカテーテル設計とリサイクル可能な素材が調達決定において重要性を増します。
- 自己導尿のためのトレーニングおよび教育プログラムが拡大し、患者の採用とコンプライアンスが向上します。
- デバイスメーカーと医療システム間の戦略的なコラボレーションが成長し、次世代カテーテルソリューションの臨床統合をサポートします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の尿カテーテル市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、尿カテーテル市場はどのくらいの年平均成長率で成長すると予想されていますか?
尿カテーテル市場の成長の主要な要因は何ですか?
尿カテーテル市場における主要なセグメントは、用途別にどれですか?
尿カテーテル市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 尿道カテーテル市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の尿道カテーテル市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6,167.5 million → 2032: USD 10,130.76 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 尿道カテーテル市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 尿道カテーテル市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における尿道カテーテル市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 尿道カテーテル市場市場の成長要因
- 3.3 尿道カテーテル市場市場の抑制要因および課題
- 3.4 尿道カテーテル市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 尿道カテーテル市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 尿道カテーテル市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、尿道カテーテル市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 尿道カテーテル市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 尿道カテーテル市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は尿道カテーテル市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 尿道カテーテル市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 尿道カテーテル市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 尿道カテーテル市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 尿道カテーテル市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新尿道カテーテル市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の尿道カテーテル市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の尿道カテーテル市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の尿道カテーテル市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の尿道カテーテル市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの尿道カテーテル市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の尿道カテーテル市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの尿道カテーテル市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 尿道カテーテル市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
