
市場概要:
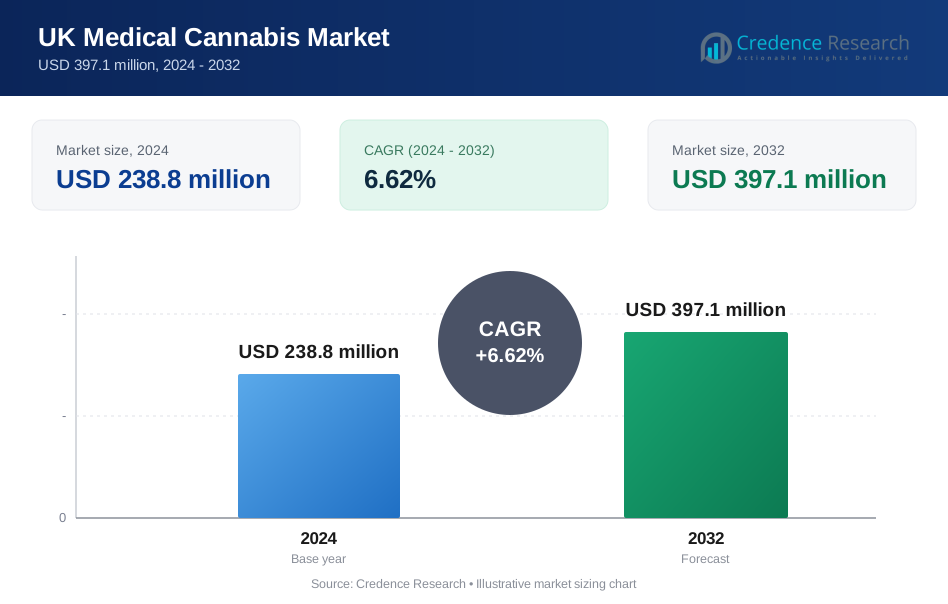
英国の医療用大麻市場の規模は、2018年に1億6,980万米ドルと評価され、2024年には2億3,880万米ドルに達し、2032年までに3億9,710万米ドルに達すると予測されており、予測期間中のCAGRは6.62%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年英国医療用大麻市場規模 | 1億6,980万米ドル |
| 英国医療用大麻市場、CAGR | 6.62% |
| 2032年英国医療用大麻市場規模 | 3億9,710万米ドル |
市場の成長は、専門医の処方アクセスの拡大と規制の明確化の向上によって促進されています。医師は、慢性疼痛、てんかん、多発性硬化症のケアに関する臨床的証拠を通じて自信を得ています。患者の認識は、アドボカシーと専門家の相談を通じて高まっています。民間クリニックは公的な経路よりも速く拡大し、迅速な治療アクセスをサポートしています。製薬ディストリビューターは、コンプライアンスに準拠したサプライチェーンを強化しています。標準化された製品は、安全性と処方の快適性を向上させます。デジタル相談は、定期的なフォローアップと投薬調整を可能にします。これらの要因が総じて、安定した処方の成長を支えています。
地域的には、イングランドはクリニックの密度と患者の認識が高いため、採用をリードしています。主要な都市センターには、ほとんどの民間処方者と薬局があります。スコットランドは、構造化された健康委員会の経路と専門家の監視を通じて着実に浮上しています。ウェールズは、都市でのアクセスの改善により、徐々に成長を示しています。北アイルランドは、民間インフラの制限により規模が小さいままです。地域の違いは、英国全体の医療アクセス、臨床医の親しみやすさ、政策解釈を反映しています。

市場の洞察
- 英国の医療用大麻市場は、2018年に1億6980万米ドルと評価され、2024年には2億3880万米ドルに達し、2032年までに3億9710万米ドルに達すると予測されています。年平均成長率は6.62%で、処方の安定した成長と民間クリニックの拡大を反映しています。
- イングランドが約72%のシェアでトップを占め、次いでスコットランドが約15%、ウェールズが約8%となっています。これらの地域では、専門医の密度が高く、クリニックへのアクセスが良好で、処方の実践が明確であることが要因です。
- スコットランドは約15%のシェアで最も成長が速いサブリージョンであり、構造化されたヘルスボードの経路、神経科医主導の処方、カンナビスベースの治療法に対する臨床医の理解の向上によって支えられています。
- 有効成分別では、カンナビジオールが6.4%のCAGRで最も強い成長プロファイルを示し、次いでテトラヒドロカンナビノールが6.1%、他のカンナビノイドは臨床使用が限られているため約5.6%にとどまっています。
- 患者タイプ別では、成人患者が英国の医療用大麻市場の推定65〜70%を占め、小児患者は約30〜35%を占めています。これは、小児に対する厳しい管理と成人の慢性痛需要の広がりを反映しています。
市場の推進要因:
専門医の処方アクセス拡大と臨床的自信の向上
英国の医療用大麻市場は、民間クリニックを通じた専門医の処方アクセスの拡大によって勢いを増しています。規制の明確化が、治療決定時に神経科医や痛みの専門医をサポートします。臨床ガイドラインは、未解決のニーズに対してカンナビスベースの薬を参照しています。医師は承認された患者コホートからの実世界の証拠に依存しています。これは、長期的な症状管理の結果に対する自信を支えます。医学教育プログラムは、投与プロトコルの認識を向上させます。処方量は、構造化されたフォローアップケアモデルを通じて増加します。これらの要因は、医師の信頼と患者の順守を強化します。
- 例えば、Sapphire Medical Clinicsは、2024年までに3万人以上の英国患者を治療したと報告しており、臨床医のトレーニングプログラムと標準化された処方経路によって支えられています。
慢性疾患の負担増加と未解決の治療ニーズ
英国の医療用大麻市場は、全国的な慢性疾患人口の増加から恩恵を受けています。神経障害性疼痛の症例は、高齢化人口の中で増加しています。てんかん患者は、標準薬に対する反応が限られた後に代替手段を求めています。多発性硬化症の症状は、長期的な症状管理オプションを必要としています。他の治療法が失敗する場合の痙縮や痛みに対処します。専門医は、複雑な状態に対する個別化された治療経路を追求します。患者支援団体は、臨床医との対話を促進します。従来の治療法が限界を示すところで需要が増加しています。
民間医療の拡大と迅速な治療アクセス
英国の医療用大麻市場は、民間医療システムの拡大を通じて進展しています。NHSの長い待機時間が、患者を民間の相談に向かわせています。専門クリニックは、迅速な診断と処方サイクルを提供します。デジタルフォローアップを通じてケアの継続性を可能にします。統合された薬局サービスは、繰り返しの調剤ニーズをサポートします。患者は予測可能なアクセスと構造化されたモニタリングを評価します。クリニックは主要都市地域での運営を拡大しています。このモデルは、処方の成長モメンタムを維持します。
- 例えば、Mamedicaはイングランド全土でクリニックネットワークを拡大し、遠隔診療プラットフォームと社内調剤パートナーシップにより、前年比100%を超える患者成長を報告しました。
サプライチェーンのコンプライアンス向上と製品の標準化
英国の医療用大麻市場は、規制されたサプライチェーンの改善を通じて強化されています。ライセンスを持つ輸入業者は、一貫した医薬品グレードの品質を保証します。製品の標準化は、英国の処方要件に合わせられています。これにより、処方やバッチ間の変動が減少します。コンプライアンスフレームワークは、追跡性と安全性の監視を改善します。流通業者は安全な保管と物流に投資しています。信頼できる供給は、処方に対する臨床医の信頼を支えます。安定した供給は、長期的な市場成長を支えます。
市場動向:
調合オイルと正確な投薬管理へのシフト
英国の医療用大麻市場は、オイルベースの製剤への明確なシフトを示しています。臨床医は安全性と一貫性のために測定された投薬を好みます。これにより、敏感な患者グループに対する正確な滴定が可能になります。オイルは慢性疾患にわたる長期療法計画に適しています。カプセルや経口溶液は制御された採用を得ています。標準化された形式は、患者教育の取り組みを簡素化します。薬局は処方ガイドラインに合わせて調剤実務を調整します。この傾向は予測可能な治療結果をサポートします。
- 例えば、GW Pharmaceuticalsは、英国の臨床環境でてんかん患者に一貫した投与をサポートする、固定濃度の投薬を備えた標準化されたカンナビジオール経口溶液としてEpidyolexを開発しました。
デジタル相談と遠隔患者モニタリングの採用
英国の医療用大麻市場は、デジタル相談プラットフォームの利用が増加していることを反映しています。遠隔医療は、患者の地理的アクセス障壁を減少させます。物理的なクリニック訪問なしで頻繁なレビューを可能にします。臨床医は、構造化されたデジタルチェックインを通じて治療反応を監視します。遠隔システムは、臨床的監視のもとでの投薬調整をサポートします。患者は安全なポータルを通じたプライバシーと利便性を重視します。プロバイダーは主要都市を超えてリーチを拡大します。デジタルケアモデルはサービス提供を再構築します。
実世界のエビデンス生成への関心の高まり
英国の医療用大麻市場は、実世界のデータ収集にますます依存しています。クリニックは承認された適応症にわたる患者の結果を記録します。これは将来のガイドラインの改訂と処方者の信頼をサポートします。データレジストリは有効性と副作用を追跡します。製薬会社は研究機関と協力します。エビデンスは支払者と規制当局の議論をサポートします。構造化された報告は透明性基準を改善します。この傾向は臨床的正当性を強化します。
- 例えば、Drug Scienceが支援するProject Twenty21は、痛み、不安、神経学的状態にわたる医療用大麻の結果に関する実世界のエビデンスを収集するために、数千人の英国の患者を登録しました。
規制の範囲内での製品ポートフォリオの多様化
英国の医療用大麻市場は、より広範な承認製品ポートフォリオに向けた傾向を示しています。サプライヤーは、個別のケアに対応するために多様なカンナビノイド比率を導入しています。これにより、個別化された治療アプローチがサポートされます。臨床医は症状プロファイルに合わせて処方を調整します。革新は新規性よりも一貫性に焦点を当てています。規制の整合性はポートフォリオ設計の中心にあります。患者は承認された枠組み内でより多くの選択肢を得ることができます。制御された多様化は治療の精度を高めます。

市場の課題分析:
NHSの採用制限と公的償還の制限
英国の医療用大麻市場は、NHSの採用が限られていることから課題に直面しています。公的償還の経路は非常に制限されています。NHSの環境内の臨床医は処方をためらっています。これにより、公的医療チャネルを通じた患者のアクセスが制限されます。証拠の基準は、民間と公的システムの間で異なります。予算の圧力がNHSの広範な受け入れを制約しています。患者は主に民間の支払いモデルに依存しています。この不均衡が全国的な普及を遅らせています。
スティグマ、認識のギャップ、処方者のためらい
英国の医療用大麻市場は、持続的なスティグマの懸念に直面しています。一部の臨床医は大麻を娯楽的な誤用と関連付けています。これは、規制の承認にもかかわらず処方の快適さに影響を与えます。患者の認識は地域や年齢層によって異なります。教育のギャップが情報に基づく意思決定を遅らせています。メディアの物語は公衆の認識に不均一に影響を与えます。トレーニングプログラムは専門分野によって不均一です。これらの要因がより広範な採用率を抑制しています。
市場の機会:
国内栽培と地元製造の拡大
英国の医療用大麻市場は、国内生産の拡大において機会を提供しています。地元の栽培は輸入への依存を減らします。供給の安全性とコストの予測可能性が向上します。製造業者は英国の品質基準にプロセスを合わせます。国内の運営は迅速な規制監督をサポートします。雇用の創出が政治的支持を強化します。地元の生産は製品の追跡可能性を高めます。この機会は長期的な回復力をサポートします。
より広範な適応症研究と臨床試験の進展
英国の医療用大麻市場は、拡大した臨床研究を通じて成長を提供しています。試験は厳格なプロトコルの下で新しい治療適応症を探ります。これは処方者の信頼を強化するためのより強力な証拠を構築します。研究パートナーシップは診療所と学術機関を結びつけます。成功した試験は将来のガイドラインの更新に影響を与える可能性があります。患者は構造化された研究プログラムにアクセスできます。革新は規制の枠内に留まります。臨床の進展が新しい需要経路を開放します。
市場セグメンテーション分析
タイプ別
英国の医療用大麻市場は、カンナビノイドの種類によって明確な差別化を示しています。カンナビジオールは非精神活性の特性とより広範な臨床的快適さのために処方を支配しています。これは痛みや神経症状の長期管理をサポートします。テトラヒドロカンナビノールは厳格な監督の下で複雑なケースに対応します。他のカンナビノイドはニッチまたは新興の治療用途に限定されています。
- 例えば、ジャズ・ファーマシューティカルズのエピディオレックスは、500人以上のてんかん患者を対象とした第III相試験で、発作の中央値を39%減少させ、英国での広範な臨床採用を支えました。
形状別 英国の医療用大麻市場は、制御された投与形態に対する強い嗜好を反映しています。オイルとチンキ剤は、柔軟な投与と迅速な発現制御のためにリードしています。カプセルは、一貫性と使いやすさを求める患者を引き付けます。錠剤は従来の製薬慣行と一致します。他の形態は、特定の患者のニーズや処方の好みに対応します。
患者タイプ別
英国の医療用大麻市場は、主に慢性および変性疾患を管理する成人患者によって推進されています。このグループは、専門クリニックを通じてほとんどの処方箋を占めています。小児の使用は限られており、厳しく規制されています。これは、コンサルタントの監督の下で重度のてんかんや希少な神経障害に焦点を当てています。
用途別
英国の医療用大麻市場は、複数の治療用途からの需要を獲得しています。慢性疼痛管理は、成人における最大の使用例を表しています。てんかんや発作障害は、小児の処方を推進します。多発性硬化症の治療は、安定した需要をサポートします。他の用途には、承認された経路内での不安や緩和ケアが含まれます。
- 例えば、プロジェクト・トゥエンティ21は、4,000人以上の英国患者を登録し、慢性疼痛が最大の適応症グループを表し、続いて神経疾患や多発性硬化症が続きます。
流通チャネル別
英国の医療用大麻市場は、規制された薬局主導の流通に依存しています。病院薬局は、専門的な処方と複雑なケースをサポートします。小売薬局は、プライベート処方を通じてアクセスを拡大します。オンラインストアは、繰り返しの調剤とフォローアップケアを促進します。他のチャネルは、補助的な役割を果たします。
セグメンテーション
タイプ別
- カンナビジオール(CBD)
- テトラヒドロカンナビノール
- その他
形状別
- オイル&チンキ剤
- カプセル
- 錠剤
- その他
患者タイプ別
- 成人患者
- 小児患者
用途別
- 慢性疼痛管理
- てんかん&発作障害
- 多発性硬化症
- その他
流通チャネル別
- 病院薬局
- 小売薬局
- オンラインストア
- その他

地域分析
イングランドは、英国医療用大麻市場の総需要の72%を占めています。ロンドン、マンチェスター、バーミンガムなどの主要都市には、多くの専門クリニックや民間処方者が存在します。患者の認知度が高く、民間医療へのアクセスが迅速であることが利点です。専門家の密度が慢性疼痛や神経治療の一貫した処方の成長を支えています。規制の解釈はイングランドの処方者の間でより明確です。供給チェーンもこの地域ではより成熟しています。
スコットランドは市場シェアの約15%を占め、着実に拡大しています。健康委員会は定義された臨床経路の下で慎重な採用を支援しています。構造化された疼痛管理プログラムと神経科医主導の処方が利点です。グラスゴーやエディンバラなどの都市中心部が主な需要を牽引しています。処方者教育の取り組みが受け入れレベルを向上させています。地方でのアクセスは依然として迅速な普及を制限しています。
ウェールズと北アイルランドは合わせて総シェアの約13%を占めています。ウェールズは都市部での専門家アクセスの改善により約8%を占めています。北アイルランドは約5%を占め、規制の整合性が遅く、クリニックが少ないことを反映しています。限られた民間インフラのためアクセスの課題に直面しています。患者のアドボカシーを通じて認知度は向上し続けています。徐々に政策の明確化が将来の地域バランスを支援する可能性があります。
主要プレイヤー分析
- ジャズ・ファーマシューティカルズ
- アナンダ・ファーマ
- モントゥ
- ノーザン・リーフ
- キュラリーフ・ラボラトリーズ
- セラドン・ファーマシューティカル
- グロウ・グループ
- その他の主要プレイヤー
競争分析
英国医療用大麻市場は、強力な規制監督の下で中程度の競争を特徴としています。確立された製薬企業は、承認されたカンナビノイドベースの医薬品と臨床的信頼性を通じてリードしています。コンプライアンスの専門知識と強力な薬物安全監視システムを持つ企業が有利です。国内栽培が限られているため、輸入に焦点を当てた企業が供給を支配しています。垂直統合は限られていますが、徐々に進展を示しています。民間クリニックネットワークが製品選択を指導することで競争ポジショニングに影響を与えます。企業はクリニックと提携して処方量を確保します。ブランドの信頼は一貫性、安全性、臨床医のサポートに依存しています。製品ポートフォリオは、広範な実験よりも標準化されたオイルとカプセルに焦点を当てています。価格競争は規制コストのために制御されています。小規模プレイヤーは、ニッチな処方と患者中心のサービスを通じて競争します。教育、デジタルサポートツール、サービスの信頼性を通じて差別化を図ります。戦略的拡張は、患者密度の高い都市地域をターゲットにしています。合併やパートナーシップが流通のリーチを強化します。競争の激しさは厳しい市場参入障壁の下で安定しています。
最近の展開
- 2025年11月、Curaleaf LaboratoriesはオーストラリアのNatural Therapeutics Group (ANTG)と戦略的パートナーシップを締結し、医薬品グレードの医療用大麻製品を製造・販売することになりました。この製品はその月から処方箋で入手可能となります。
- 2025年9月、英国の主要な医療用大麻クリニックであるMamedicaは、急速な市場成長の中で患者アクセスの加速と拡大を目的に、米国のCasa Verde Capitalが主導する450万ポンドの資金調達ラウンドを確保しました。
レポートのカバレッジ
この調査レポートは、タイプ、形状、患者タイプ、用途、流通チャネルに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。また、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、市場を形成する市場動向、規制状況、技術革新についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 規制の明確化により、複数の治療領域における専門家の処方信頼度が向上します。
- 民間クリニックは公的経路よりも速く拡大し、より広範な患者アクセスをサポートします。
- 医師の教育が深まり、全国的に一貫した治療プロトコルが確立されます。
- 製品ポートフォリオは、英国の臨床基準に合わせた標準化された製剤に焦点を当てます。
- デジタル相談がフォローアップケアと長期的な患者管理を強化します。
- 実世界の証拠収集が将来の臨床ガイダンスと受容を形作ります。
- 国内の栽培と製造が政策と投資の関心を引き付けます。
- サプライチェーンは、より強力なコンプライアンス、追跡可能性、品質保証とともに成熟します。
- 患者の認識は、アドボカシーと専門家主導のコミュニケーションを通じて高まります。
- 主要都市圏外でのアクセスが改善されるにつれて、地域の採用ギャップが縮小します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のイギリスの医療用カンナビス市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、英国の医療用カンナビス市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた英国の医療用カンナビス市場のセグメントはどれですか?
英国の医療用カンナビス市場の成長を促進している主な要因は何ですか?
イギリスの医療用カンナビス市場の主要企業はどこですか?
2024年に英国の医療用カンナビス市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 英国医療用大麻市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の英国医療用大麻市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 238.8 million → 2032: USD 397.1 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 英国医療用大麻市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 英国医療用大麻市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における英国医療用大麻市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 英国医療用大麻市場市場の成長要因
- 3.3 英国医療用大麻市場市場の抑制要因および課題
- 3.4 英国医療用大麻市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 英国医療用大麻市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 英国医療用大麻市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、英国医療用大麻市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 英国医療用大麻市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 英国医療用大麻市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は英国医療用大麻市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 英国医療用大麻市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 英国医療用大麻市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 英国医療用大麻市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 英国医療用大麻市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新英国医療用大麻市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の英国医療用大麻市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の英国医療用大麻市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の英国医療用大麻市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の英国医療用大麻市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの英国医療用大麻市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の英国医療用大麻市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの英国医療用大麻市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 英国医療用大麻市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
