
手術用ヘルメットシステム市場の概要:
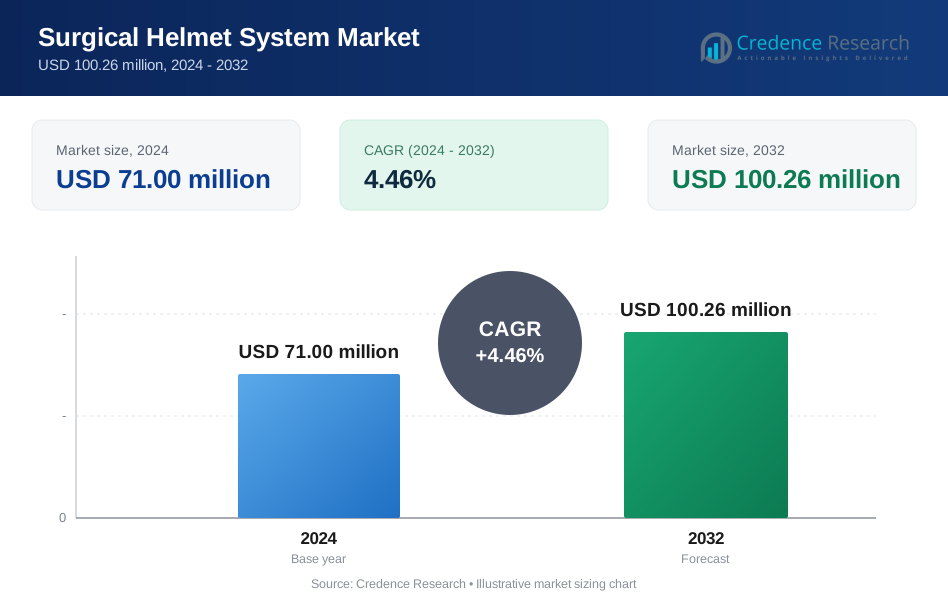
手術用ヘルメットシステム市場の規模は2024年に7,100万米ドルと評価され、予測期間中に年平均成長率(CAGR)4.46%で2032年には1億26万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 手術用ヘルメットシステム市場規模 2024 | 7,100万米ドル |
| 手術用ヘルメットシステム市場、CAGR | 4.46% |
| 手術用ヘルメットシステム市場規模 2032 | 1億26万米ドル |
手術用ヘルメットシステム市場の主要プレーヤーには、ストライカー、ジマー・バイオメット、MAXAIRシステム、THIトータルヘルスケアイノベーションGmbH、北京ZKSKテクノロジー株式会社が含まれます。これらの企業は、先進的な製品ポートフォリオ、グローバルな展開、病院や手術センターとの強い関係を通じてリードしています。ストライカーとジマー・バイオメットは、特に高ボリュームの整形外科手術において、電動および完全なヘルメットシステムで支配的です。MAXAIRシステムとTHIは、快適性と安全性のための軽量で通気性のあるソリューションで注目を集めています。北米は2024年に主要地域として浮上し、高い手術件数、厳格な感染制御基準、病院や外来手術センターでの先進的なPPEの迅速な採用により、世界市場の35%を占めました。

手術用ヘルメットシステム市場の洞察
- 世界の手術用ヘルメットシステム市場は2024年に7,100万米ドルと評価され、2032年までに1億26万米ドルに達し、CAGRは4.46%で成長すると予想されています。
- 需要は、特に汚染リスクが高い整形外科および神経外科手術における手術部位感染(SSI)予防プロトコルの増加によって牽引されています。
- 主要なトレンドは、LED照明、エアフローシステム、曇り止めバイザーなどの先進的な機能の採用と、外来手術センターでの使用の増加です。
- 市場は中程度に集中しており、主要なプレーヤーにはストライカー、ジマー・バイオメット、MAXAIRシステム、THIトータルヘルスケアイノベーションGmbHが含まれ、技術と病院契約を通じて競争しています。
- 北米が35%の市場シェアでリードし、次いでヨーロッパが28%、アジア太平洋が22%を占めています。完全な手術用ヘルメットシステムは、高リスク手術で好まれるフル機能のデザインのため、製品セグメントで支配的です。
手術用ヘルメットシステム市場のセグメンテーション分析:
製品別
完全な外科用ヘルメットシステムのセグメントは、2024年に最大の市場シェアを占め、完全な保護を必要とする複雑な手術での高い採用によって推進されました。これらのシステムは、気流、フェイスシールド、通信サポートを備えた統合ソリューションを提供し、長時間の手術に理想的です。外科医は、使いやすさと汚染管理のために完全なシステムを好みます。整形外科および神経外科手術における感染予防の重要性の高まりが需要を押し上げています。一方、換気付き外科用ヘルメットやLED照明付き外科用ヘルメットは、長時間の手術中の視認性と快適性が向上するため、高精度環境で注目を集めています。
- 例えば、ストライカーのフライト外科用ヘルメットシステムは、最大220リットル/分の気流を提供し、単一のバッテリーで4時間動作します。
用途別
整形外科手術は用途別で市場を支配し、2024年に最高の収益シェアを占めました。骨片や体液が汚染リスクをもたらす関節置換や脊椎手術での外科用ヘルメットの頻繁な使用が、このリーダーシップを支えています。ヘルメットシステムは、無菌環境を維持し、血液媒介病原体から外科医を保護します。神経外科および耳鼻咽喉科手術でも、視覚化の改善と感染制御が重要であるため、需要が高まっています。高齢化人口での手術量が増加するにつれて、ヘルメットの使用は特に先進的な医療システムで多様な専門分野にわたって標準化されつつあります。
- 例えば、ストライカーのT7/フライト外科用ヘルメットシステムは、250リットル/分を超える気流を提供し、単一のバッテリーで最大15時間動作します(LEDライト使用時は6時間)。
エンドユース別
2024年には、病院がエンドユースセグメントでリーダーを維持し、高い手術量と厳格な感染管理ポリシーにより最大の収益をもたらしました。これらの施設は、複雑な手術中にスタッフと患者の安全を確保するために、フル機能のヘルメットシステムに投資しています。特に先進地域では、外来整形外科および耳鼻咽喉科手術の増加により、外来手術センター(ASC)が強い成長を示しています。専門クリニックも、コストを削減しながら衛生基準を維持するために、基本的および使い捨てのヘルメットシステムを採用しています。特に手術インフラが拡大し続ける市場で。
外科用ヘルメットシステム市場の主要成長ドライバー
手術部位感染(SSI)予防への注目の高まり
医療施設は、術後合併症の主要な原因である手術部位感染のリスクを減らすために厳格なプロトコルを採用しています。外科用ヘルメットシステムは、液体飛沫、空気中の病原体、および粒子汚染に対する効果的なバリアを提供します。特に無菌性が重要な整形外科および神経外科手術での使用が顕著です。世界の保健機関や病院認定機関は、外科用ヘルメットを含む高度な個人用防護具(PPE)の使用を推進し、成果を向上させています。SSIに関連する訴訟リスクや治療費が高まる中、病院は積極的な予防戦略を好みます。この傾向は、特に手術量の多いセンターでのフルカバーヘルメットシステムの一貫した調達を促進します。感染監視プログラムやケアの質に関連する償還インセンティブによって採用がさらに加速されます。その結果、市場は規制の圧力と手術衛生基準の強化に対する運用上のニーズの両方から利益を得ています。
- 例えば、米国CDCは、手術部位感染が手術病棟での院内感染の20%以上を占めていると報告しています。
整形外科および複雑な手術手順の増加
整形外科や関節置換手術の世界的な増加に伴い、手術用ヘルメットシステムの需要が高まっています。高齢化社会、スポーツ傷害の増加、生活習慣病が、全膝関節置換術や股関節全置換術などの手術の増加に寄与しています。これらの手術は高い液体曝露と骨片が関与するため、外科医の安全と手術効率を確保するために保護用ヘルメットが不可欠です。ヘルメットシステムは、LED照明や換気などの機能を通じて曝露のリスクを軽減し、手術フィールドの集中を向上させます。高度なヘルメットは、ユーザーの快適性を向上させ、疲労を軽減することで、長時間の手術をサポートします。整形外科手術が先進国および新興地域で拡大するにつれ、感染に強く、エルゴノミクスに優れた手術用ヘルメットの需要が増加しています。病院や外来手術センターでの手術インフラとトレーニングへの投資の増加は、このセグメントでの製品採用をさらに促進しています。
- 例えば、2025年の報告によると、アメリカ関節置換登録は2012年以降、累計で460万件以上の股関節および膝の手術をデータベースに記録しており、米国では年間約215万件の股関節および膝の手術が行われています。
手術用PPEシステムの技術的進歩
ヘルメットベースの手術用保護システムの継続的な革新は、市場の魅力を高めています。メーカーは、精密手術をサポートするために、アクティブエアフローシステム、ノイズリダクション、曇り止めバイザー、LED照明などの機能を統合することに注力しています。これらの革新は、長時間で複雑な手順中の視認性、快適性、全体的なユーザー体験を向上させます。手術室でのコミュニケーションのためのBluetooth統合は、複数の外科医やロボット支援の設定で価値のある機能として浮上しています。軽量素材とモジュール設計により、手術の種類や外科医の好みに基づいたカスタマイズも可能です。技術的な改善により、着脱が迅速になり、手術室の回転効率を維持するために重要です。手術室でのヘッドアップディスプレイやリアルタイムイメージングなどのデジタルツールの使用増加は、ヘルメットの革新を補完します。これらの開発は、高度なケアセンターでの採用を増加させ、病院が新しく、より高度なヘルメットシステムにアップグレードする際のプレミアム価格設定と継続的な需要を可能にします。
手術用ヘルメットシステム市場の主要トレンドと機会
外来手術環境の成長
外来手術センター(ASC)や外来診療所は、低コスト、短い入院期間、患者の転帰の改善により、手術件数の増加を経験しています。これらの施設は、感染管理プロトコルを遵守しつつ、経済性を維持するために、手術用ヘルメットシステムを採用する傾向が高まっています。軽量で使い捨てまたは半再利用可能なヘルメットは、関節鏡視下手術や耳鼻咽喉科手術などの手術においてASCでの普及が進んでいます。メーカーは、小規模施設に適したコンパクトでメンテナンスが容易なシステムの提供に注力しています。特に米国、ヨーロッパ、アジア太平洋地域の一部で、外来施設における低侵襲手術の件数が増加するにつれ、コスト効率が高く、かつ規制に準拠したヘルメットシステムの需要が高まっています。デバイスメーカーと外来ネットワークの間のパートナーシップは、バンドル販売や長期供給契約の機会も創出します。この入院から外来手術へのシフトは、特に基本的および中級ヘルメット製品ラインにとって主要な成長の道を示しています。
- 例えば、ストライカーのFlyte Liteヘルメットは1.3キログラム未満の重さで、外来環境での3時間までの手術をサポートします。
新興医療市場での採用の増加
アジア太平洋、ラテンアメリカ、中東の新興市場では、手術インフラの拡大と先進医療技術へのアクセスの増加が見られます。これらの地域の公立および私立病院は、現代的な手術室のアップグレードの一環として、手術用ヘルメットシステムを含む感染管理ツールに投資しています。特にインド、タイ、メキシコなどの国々での医療観光の増加は、信頼性の高い保護システムによって支えられた高品質の手術ケアの需要を促進しています。政府や国際的な医療支援団体も、病院の衛生と職業安全を促進し、ヘルメット採用に有利な規制環境を整えています。地元の製造業者や流通業者とのパートナーシップはコストを削減し、これらのシステムを中規模病院や診療所にとってよりアクセスしやすいものにしています。トレーニングや手術手順の件数が増加する中で、メーカーはグローバルな安全基準を維持しつつ、コスト効率の高いソリューションで未開拓市場に進出する機会を得ています。
手術用ヘルメットシステム市場の主要課題
低所得地域での高い初期コストと予算制約
特に統合機能を備えた完全な電動モデルの手術用ヘルメットシステムは、高い初期コストがかかります。低・中所得地域の病院は、しばしば保護具の強化よりも基本的な手術機器を優先します。小規模診療所や公立機関は、ヘルメットを必須ではなくオプションと見なすことがあり、広範な採用を制限しています。メンテナンス、滅菌、交換コストは、所有の総負担に追加されます。先進国市場でも、調達決定は予算サイクルや費用対効果分析に影響されます。これは、高級ヘルメットブランドが高級病院を超えて採用を拡大しようとする際の課題となります。メーカーは、安全性を損なうことなく、スケーラブルな価格モデル、リースオプション、またはコスト効率の高いバリアントを提供することで、この障壁に対処する必要があります。特に新興市場において、手術件数が増加しているにもかかわらず、経済性に対処しない限り、市場浸透は制約されたままです。
外科医の間での認識不足と変化への抵抗
効果的であるという証拠が増えているにもかかわらず、一部の外科医や外科チームは手術用ヘルメットシステムの採用に消極的です。従来のキャップやフェイスシールドに慣れていること、聴覚認識やコミュニケーションの低下への懸念、そして不快感の認識が抵抗の要因となっています。迅速な手術や緊急手術では、ヘルメットシステムが煩わしいまたは時間がかかると見なされることがあります。さらに、一部の地域では標準化されたプロトコルや義務的な使用規制がないため、組織的な施行が制限されています。認識を変え、一貫した使用を促進するためには、教育、訓練、および利益の明確な実証が必要です。メーカーは、外科医の関与とワークフローへの影響を最小限に抑える製品設計に投資する必要があります。エンドユーザーからの広範な認識と賛同がなければ、最も先進的なシステムでさえ、日常の外科実践において導入が遅れる可能性があります。
手術用ヘルメットシステム市場の地域分析
北アメリカ
北アメリカは2024年に手術用ヘルメットシステム市場を支配し、世界の収益の35%以上を占めました。米国は高い手術量、強力な感染制御プロトコル、PPE革新の早期採用によりリードしています。主要な病院や外来手術センターは、定期的に電動および完全なヘルメットシステムに投資しています。市場の成長は、整形外科および神経外科手術の増加、および好ましい償還政策によって支えられています。さらに、主要メーカーが地域で運営しており、迅速な製品アクセスとサービスを保証しています。外科医の安全性とSSI削減への関心の高まりが、都市部と地方の医療施設全体で安定した需要を促進し続けています。
ヨーロッパ
ヨーロッパは2024年に世界の手術用ヘルメットシステム市場の約28%を占め、ドイツ、英国、フランスが採用をリードしています。厳格なEU感染制御規制と高い外科衛生基準が、一貫した製品使用をサポートしています。整形外科および耳鼻咽喉科の手術が、公立および私立の医療機関全体で需要を牽引しています。外来手術センターの増加も、軽量で使い捨てのヘルメットの採用を支えています。メーカーは、構造化された医療調達システムと東ヨーロッパでの外科インフラ投資の増加から利益を得ています。この地域は、高品質の手術用PPEの成熟したが安定して成長している市場です。
アジア太平洋
アジア太平洋は2024年に手術用ヘルメットシステム市場の約22%を占め、2032年までに最も速い成長率を示すと予測されています。中国、インド、日本、韓国などの国々は、特に都市部の病院や専門クリニックで外科インフラを拡大しています。医療投資の増加、手術量の増加、職業安全性の認識向上が需要を促進しています。東南アジアでの医療観光の成長も、感染予防策をさらに推進しています。採用は一流の病院で高い一方で、コスト効果の高いヘルメットオプションが新興地域で注目を集めています。地域全体での手頃な価格と市場拡大を支えるために、地元の生産とディストリビューターパートナーシップが支援しています。
ラテンアメリカ
ラテンアメリカは2024年に世界市場シェアの約8%を占め、ブラジルとメキシコが最大の市場を代表しています。特に私立病院や専門クリニックで、外科手術の安全基準が徐々に改善されています。関節置換術や神経外科手術が増加するにつれ、保護用ヘルメットシステムの需要も増加しています。市場の成長は、医療費の増加と医療観光によって支えられています。しかし、予算の制約により、公的医療機関での採用は依然として限定的です。認知度が高まり、中規模のヘルメットシステムが地方都市でもより利用しやすくなるにつれ、需要は着実に増加すると予想されています。
中東・アフリカ
中東・アフリカは2024年に世界市場の約7%を占めました。成長は、特にサウジアラビアとUAEのGCC諸国における医療の近代化プログラムによって促進されています。三次病院や専門外科センターは、国際的な衛生基準を満たすために、完全な外科用ヘルメットシステムをますます採用しています。対照的に、サブサハラアフリカの多くの地域では、外科インフラの制限と予算の制約により、採用は低いままです。しかし、政府や寄付者による病院のアップグレードは機会を提供しています。選択的手術の増加と感染制御への注力により、この地域は外科用ヘルメットシステムの需要が徐々に、しかし着実に成長することが期待されています。
外科用ヘルメットシステム市場のセグメンテーション:
製品別:
- 完全な外科用ヘルメットシステム
- 換気付き外科用ヘルメット
- LEDライト付き外科用ヘルメット
- 動力付き外科用ヘルメット
- 使い捨て外科用ヘルメット
用途別:
- 整形外科手術
- 神経外科手術
- 心臓外科手術
- 耳鼻咽喉科手術
- 一般外科手術
- その他
エンドユース別:
- 病院
- 外来外科センター(ASCs)
- 専門クリニック
流通チャネル別:
- オフライン
- オンライン
地理別:
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
手術用ヘルメットシステム市場の競争環境は中程度に集約されており、グローバルな医療機器のリーダーと専門的なPPEメーカーが混在しています。StrykerやZimmer Biometのような企業は、広範な手術用ポートフォリオ、強力な病院とのパートナーシップ、そして電動ヘルメットシステムの継続的な革新を通じて支配的な地位を維持しています。MAXAIR Systems、THI Total Healthcare Innovation GmbH、北京ZKSK技術有限公司のような新興企業は、外科医の快適さと感染制御に合わせた換気付きで軽量なデザインを提供することで競争しています。Prodancy Pvt. Ltd.(Vizblブランド)やKaiser Technologyを含む地域メーカーは、大量手術に適したコスト効率の高い使い捨てモデルに注力しています。戦略的な協力、病院契約、統合照明、曇り止めバイザー、通信システムなどの機能を通じた製品差別化が重要な競争手段です。外来患者や新興市場での需要が高まる中、プレーヤーは流通ネットワークを拡大し、応答性と手頃な価格を向上させるために現地生産に投資しています。革新と規制遵守は長期的な競争優位性の中心にあります。
主要プレイヤー分析
- Apex Hygiene Products
- AresAir
- 北京ZKSK技術有限公司
- Cardinal Health
- Integra LifeSciences Corporation
- Kaiser Technology Co., Ltd.
- MAXAIR Systems
- Prodancy Pvt. Ltd. (Vizblブランド製品)
- Regal Healthcare
- Stryker
- THI Total Healthcare Innovation GmbH
- Zimmer Biomet
最近の開発
- 2025年3月、Strykerは最新の個人用保護具(PPE)、Steri-Shield 8個人保護システムを発表しました。この革新的なシステムは、現場の実際のユーザーとの数年にわたる研究、テスト、協力を通じて開発されました。
- 2024年、手術用ヘルメットのメーカーであるMAXAIR Systemsは、2024年AORNグローバルサージカルカンファレンス&エキスポでCAPR SHS先進手術用ヘルメットシステムを発表しました。これは、感染制御と予防においてスタッフと患者を支援するために、比類のない外部粒子削減とNIOSH認可のフィルタリングを特徴としています。
- 2023年、Zimmer Biomet Holdings, Inc.は、軟組織治癒に焦点を当てた非公開の医療機器事業であるEmbody, Inc.を1億5500万ドルで買収し、今後3年間で規制および商業的マイルストーンを達成することを条件に、さらに1億2000万ドルを支払うという最終合意を発表しました。2023年には、この買収が全体の売上成長を促進し、調整後の1株当たり利益をやや減少させると予想されています。
レポートのカバレッジ
この調査レポートは、製品、用途、最終用途、流通チャネルおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス、製品提供、投資、収益源、および主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する規制シナリオや技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 感染予防への関心の高まりに伴い、手術用ヘルメットシステムの需要は着実に増加します。
- 整形外科および神経外科の手術が、世界的に高い使用量を促進し続けます。
- LED照明や換気機能を備えた先進的なヘルメットの採用が増加します。
- 外来および移動外科の現場で使い捨てヘルメットシステムが普及します。
- 手術件数が多いため、病院が最大のエンドユーザーセグメントとして残ります。
- メーカーは地域アクセスを改善するため、新興市場での生産を拡大します。
- 外科医は軽量で人間工学に基づいたヘルメットデザインをますます好むようになります。
- ヘルメット内の通信システムの統合により、手術室の効率が向上します。
- 手術用PPEに対する規制の支援が、医療システム全体での製品需要を強化します。
- 病院とサプライヤー間のパートナーシップが、ヘルメットの定期的な調達において重要な役割を果たします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
外科用ヘルメットシステム市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、外科用ヘルメットシステム市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた外科用ヘルメットシステムの市場セグメントはどれですか?
外科用ヘルメットシステム市場の成長を促進している主な要因は何ですか?
外科用ヘルメットシステム市場の主要企業はどこですか?
2024年に外科用ヘルメットシステム市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 手術用ヘルメットシステム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の手術用ヘルメットシステム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 71.00 million → 2032: USD 100.26 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 手術用ヘルメットシステム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 手術用ヘルメットシステム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における手術用ヘルメットシステム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 手術用ヘルメットシステム市場市場の成長要因
- 3.3 手術用ヘルメットシステム市場市場の抑制要因および課題
- 3.4 手術用ヘルメットシステム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 手術用ヘルメットシステム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 手術用ヘルメットシステム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、手術用ヘルメットシステム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 手術用ヘルメットシステム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 手術用ヘルメットシステム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は手術用ヘルメットシステム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 手術用ヘルメットシステム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 手術用ヘルメットシステム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 手術用ヘルメットシステム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 手術用ヘルメットシステム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新手術用ヘルメットシステム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の手術用ヘルメットシステム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の手術用ヘルメットシステム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の手術用ヘルメットシステム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の手術用ヘルメットシステム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの手術用ヘルメットシステム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の手術用ヘルメットシステム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの手術用ヘルメットシステム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 手術用ヘルメットシステム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
