
市場概要
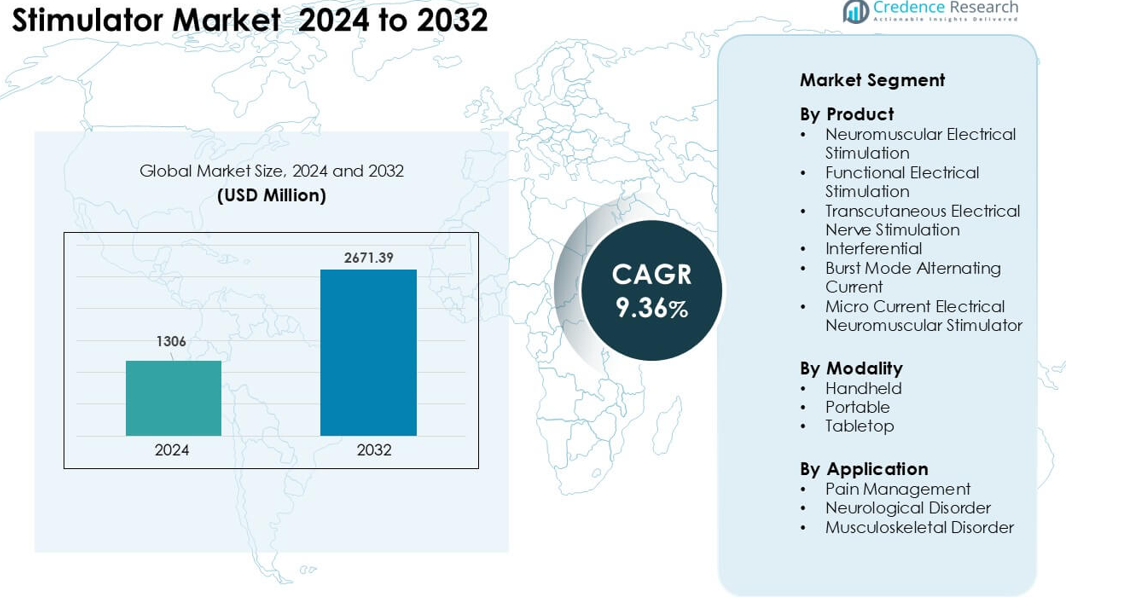
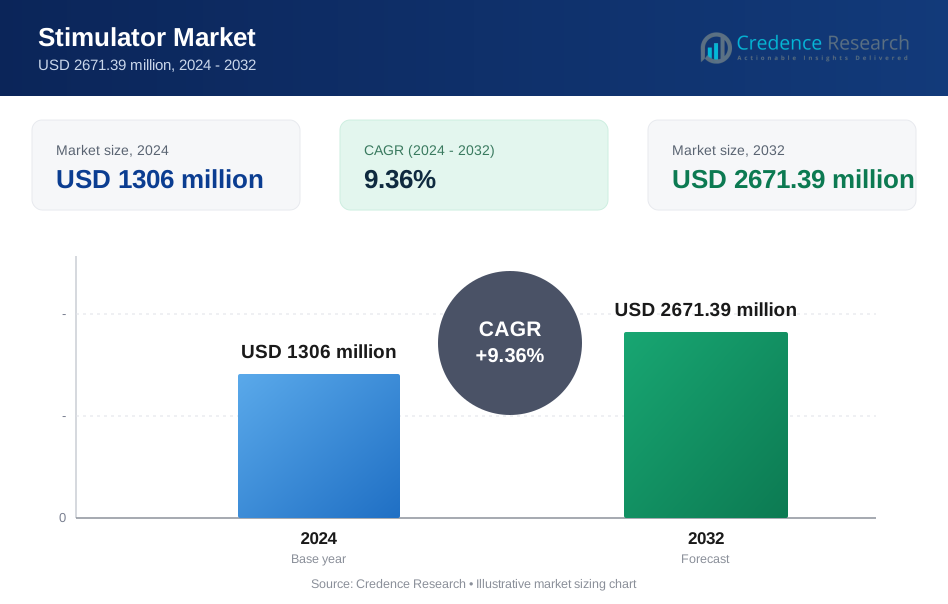
刺激装置市場は2024年に13億600万米ドルと評価され、2032年までに26億7139万米ドルに達すると予測されており、予測期間中に年平均成長率9.36%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
|
|
13億600万米ドル |
| 刺激装置市場、CAGR | 9.6% |
| 刺激装置市場規模 2032年 | 26億7139万米ドル |
刺激装置市場の主要企業には、OG Wellness Technologies、Zimmer MedizinSysteme、Zynex、RS Medical、Beurer、EMS Physio、OMRON、NeuroMetrix、DJO Global、およびBioMedical Life Systemsが含まれ、それぞれが痛みの管理、リハビリテーション、神経筋治療デバイスにおける強力な革新に貢献しています。これらの企業は、病院、理学療法センター、在宅ケアユーザーからの需要の増加に対応するため、携帯デザイン、マルチモードシステム、改善された臨床性能に焦点を当てています。2024年には、北米が先進的な医療インフラ、高い慢性痛の発生率、非侵襲的刺激技術の強力な採用により、約37%のシェアで主要な地域として浮上しました。
市場の洞察
- 刺激装置市場は2024年に13億600万米ドルに達し、2032年までに26億7139万米ドルに達すると予測されており、年平均成長率は9.36%です。
- 慢性疼痛の症例増加と非侵襲的治療機器の普及が強い需要を促進し、2024年には疼痛管理が約52%のシェアを占めました。
- 消費者がアプリベースのコントロールと在宅療法ソリューションを採用したことで、スマートで携帯可能な刺激装置が注目を集めました。
- OG Wellness、Zimmer MedizinSysteme、Zynex、RS Medical、Beurer、OMRONなどの主要企業は、製品のアップグレードと広範な流通ネットワークを通じて競争を強化しました。
- 北米は2024年に約37%のシェアで市場をリードし、アジア太平洋地域は最も急速に拡大しました。携帯型刺激装置はモダリティ全体で約48%のシェアを占めました。
市場セグメンテーション分析:
製品別
経皮的電気神経刺激装置は2024年に製品セグメントで約34%のシェアを占めました。慢性腰痛、関節炎、術後の不快感の症例増加が強い需要をもたらしました。ユーザーは、非侵襲的な緩和を提供し、在宅療法を可能にするこれらのシステムを好みました。神経筋および機能的電気刺激装置は、脳卒中や脊髄損傷のリハビリテーションでの使用が広がったため成長しました。微小電流ユニットは軟組織の回復で注目されましたが、臨床導入が限られているためシェアは低いままでした。干渉波およびバーストモードシステムはスポーツクリニックで拡大しましたが、全体のボリュームでは二次的な位置にとどまりました。
- 例えば、2025年の筋肉刺激装置セクターの市場規模予測レポートによると、TENSのシェアは他のモダリティよりも大幅に大きく、2024年には干渉波やバーストモードユニットがTENSに比べて販売台数の割合が小さいことが確認されました。
モダリティ別
携帯型刺激装置は2024年にモダリティセグメントで約48%のシェアを占めました。成長は、アスリート、高齢者、病院外での療法を求める個人の使用増加によって促進されました。携帯型ユニットは、簡単な取り扱い、バッテリーサポート、マルチモード機能を提供し、ユーザーの利便性を向上させました。ハンドヘルドデバイスは、理学療法センターでの急速な痛み緩和セッションに使用されるため、着実に拡大しました。卓上システムは高度なリハビリテーションクリニックでの重要性を維持しましたが、より多くの患者がコンパクトでデジタルプラットフォームをサポートするモバイルの在宅回復ソリューションに移行したため、シェアは控えめなままでした。
- 例えば、2023年の経皮的電気神経刺激市場のデータでは、携帯型(固定型/卓上ではなく)TENSデバイスが使用を支配し、デスクトップ/卓上ユニットが使用される全体のデバイスの中で小さなシェアを形成していることを強調しています。
用途別
疼痛管理は2024年に約52%のシェアでリーディングポジションを占めました。広範な下背部痛、神経障害性疼痛、スポーツ傷害の症例が、TENSおよび神経筋システムの採用を強化しました。患者は、薬を使わずに不快感を軽減し、継続的な日常的な緩和をサポートするこれらのデバイスを好みました。筋骨格系障害の治療は、理学療法士が移動性と筋力を向上させるために刺激を利用することで成長しました。神経障害の用途は脳卒中リハビリテーションプログラムで拡大しましたが、治療サイクルが長く、一部のケア設定でのアクセスが限られているため、シェアは小さいままでした。
主要な成長要因
慢性痛の増加
慢性痛の症例は世界中で増加しており、この傾向は電気刺激装置の広範な採用を促進しています。多くの患者は、長期的な薬物使用と依存のリスクに対する懸念から、薬を使わない選択肢を求めています。クリニックや家庭の利用者は、電気刺激が安定した緩和を提供し、低リスクで日常の機能をサポートするため、これを好みます。医療システムもまた、オピオイドへの依存を減らし、治療コストを削減するためにこれらの装置を推進しています。理学療法プログラムを通じた広い認知が、怪我や手術から回復する患者の早期使用を増加させました。高齢化が進む中、高齢者は関節痛、神経障害、運動障害の発生率が高く、神経や筋肉の刺激に良く反応するため、需要が増加しています。
- 例えば、世界的に約15億人が慢性痛に苦しんでいると推定されています。
リハビリテーションと神経回復での使用拡大
リハビリテーションセンターは、運動の回復、筋力の再構築、重傷からの回復の促進に刺激装置を利用しています。これらのシステムは、筋肉の活性化と神経反応を改善することで、脳卒中、脊髄損傷、術後の弱さに対する構造化された治療をサポートします。リハビリプログラムにおける機能的電気刺激の早期統合は、成果を改善し、病院や専門クリニックでの広範な採用を促しました。スポーツ医学チームもまた、アスリートがより早く回復し、怪我の再発を防ぐために刺激装置を使用しています。技術の進歩により、多様な治療ニーズに対応するプログラム可能なモードが生まれました。神経学的症例が増加する中、患者が独立性を取り戻し、長期入院を減らすためのツールの需要が高まっています。
- 例えば、上肢の脳卒中リハビリテーションにおける機能的電気刺激(FES)の系統的レビューでは、FESベースの治療が機能スコアを改善したことが示され、EMG制御FESを使用した患者は、Fugl-Meyerアセスメントでベースラインと比較して平均14.14ポイントの改善を示しました。
家庭用および携帯型治療ソリューションの成長
携帯型刺激装置は、患者ケアを変革しました。多くの人が繰り返しのクリニック訪問よりも自宅での治療を好むようになったためです。軽量設計、ワイヤレス制御、マルチモードの治療設定により、これらのシステムは監督なしで簡単に使用できます。家庭の利用者は、日常のスケジュールに合わせた定期的なセッションを通じて、長期的な痛み、筋力低下、または神経の問題を管理できます。デジタルヘルスツールも遠隔追跡をサポートし、セラピストが対面の会議なしで計画を調整できるようにします。高齢化と医療費の上昇が、家庭療法ソリューションへのシフトを促進しています。この動きは、より多くの人々がコンパクトなデバイスを通じて提供されるパーソナライズされた柔軟でコスト効果の高いケアオプションを求める中、市場を拡大しています。
主要なトレンドと機会:
スマートで接続された刺激装置の採用
市場は、治療のパーソナライズを向上させるデジタルおよび接続プラットフォームへの移行を見ています。多くの新しいデバイスには、アプリベースのコントロール、クラウド追跡、AIサポートのセッション調整が含まれています。これらのアップグレードは、ユーザーが進捗を監視し、臨床医が遠隔でセッションを監督するのを助けます。スマートデバイスはまた、自動強度調整とカスタマイズ可能な治療プログラムを提供します。この機能セットは、若い患者や技術志向の家庭利用者に訴求します。デジタルヘルスエコシステムが成長する中、接続された刺激装置は、痛みのケア、スポーツリハビリ、神経回復において関連性を高め、先進的なインターフェースに焦点を当てたメーカーにとって強力な拡大の機会を生み出しています。
- 例えば、2025年の出版物では、ユーザーの筋肉活動に基づいて刺激を適応させるリアルタイム筋電図(sEMG)を統合したウェアラブルな閉ループsEMG駆動TENSプラットフォームが説明されました。このシステムは、10ミリ秒未満の閉ループ遅延を達成し、安定した双相刺激(±22 mA)を提供し、マルチチャネル出力を実現しました。これにより、スマート刺激装置が病院外で臨床的に関連性のある応答性のある治療を提供できることが示されました。
従来の治療を超えたアプリケーションの拡大
電気刺激装置は、現在、より広範なウェルネス、スポーツ最適化、予防ケアの設定に進出しています。アスリートは、循環を改善し、トレーニング前に筋肉を温め、ワークアウト後の痛みを軽減するために刺激装置を使用します。ウェルネスセンターは、肌の引き締めや組織修復をサポートするために微弱電流や神経筋刺激を採用しています。初期の研究では、認知刺激や代謝調節などの新しい分野も探求されています。これらの拡大する用途は、フィットネス愛好者やライフスタイル消費者をターゲットにしたブランドとして、新たな収益源を生み出しています。非臨床環境でのバイオ刺激ツールの受け入れが広がることで、長期的な成長見通しが強化され、医療施設を超えた顧客基盤が拡大しています。
- 例えば、多くのスポーツやフィットネスセンター、特に回復サービスを提供しようとしているジムは、EMS(電気筋肉刺激)を通常のトレーニングやワークアウト後の回復ルーチンの一部として取り入れ、筋肉の疲労を軽減し、回復を加速し、コンディショニングをサポートすることを目指しています。
主要な課題:
特定のモダリティに対する臨床的証拠の限界
一部の刺激タイプは、依然として強力で長期的な臨床的検証が不足しており、病院や保険資金によるプログラムでの採用が遅れています。微弱電流や高度な干渉系は、試験結果が条件によって混在しているため、懐疑的に見られています。臨床医は、慢性痛や神経学的ケースの治療において、実証済みのアプローチに頼ることが多く、新しい技術が信頼を得るのが難しくなっています。規制機関も治療主張に対する確固たる証拠を要求し、承認までの時間が長くなります。このギャップは、償還に影響を与え、正式なケア設定での成長を制限します。メーカーは、医療専門家の受け入れを改善するために、より堅牢な臨床研究に投資する必要があります。
高度なリハビリテーション設定における高コスト障壁
神経学的リハビリのために設計された高度な刺激プラットフォームは、しばしば高価格を伴い、小規模なクリニックやリソースの少ない病院での使用を制限する可能性があります。多くのシステムは、訓練を受けたスタッフ、複数のアクセサリー、他のリハビリツールとの統合が必要であり、所有コスト全体を増加させます。保険のカバー範囲は広く異なり、一部のプランは新しいモダリティや家庭用デバイスをサポートしていません。これらの経済的障壁は、特に開発途上地域での広範な展開を遅らせます。クリニックは、高度なプログラム可能なシステムの代わりに基本的な刺激装置を選ぶことがあります。価格設定と償還のギャップに対処することが、より広範なアクセスと迅速な市場拡大に不可欠です。
地域分析
北アメリカ
北アメリカは、2024年に約37%のシェアで刺激装置市場でのリーディングポジションを保持しました。強い採用は、高い慢性痛の発生率、高度な理学療法ネットワーク、および神経および筋肉刺激療法の広範な保険カバーから来ました。病院やリハビリセンターは、脳卒中後の回復やスポーツ傷害に機能的電気刺激を使用し、家庭のユーザーは日常の痛みの緩和のためにポータブルユニットを好みました。米国は、強力なデバイスの入手可能性と頻繁な製品アップグレードにより、地域の需要を支配しました。カナダは、デジタルヘルスプログラムの拡大と非侵襲的刺激方法の受け入れの向上を通じて成長を支援しました。
ヨーロッパ
ヨーロッパは2024年に刺激装置市場の約29%を占めました。成長は、構造化されたリハビリテーションの道筋、強力な高齢者人口、薬を使わない痛みの治療法の広範な受け入れによって支えられました。ドイツ、フランス、イギリスは、先進的な臨床インフラと強力な理学療法の参加を通じて採用を推進しました。この地域はまた、公立病院での筋骨格系障害や神経リハビリテーションのための電気刺激を促進しました。ポータブルおよびハンドヘルドデバイスは、在宅ケアプログラムの拡大に伴い注目を集めました。スポーツ回復とウェルネステクノロジーへの投資の増加は、主要なEU諸国全体での市場開発をさらに強化しました。
アジア太平洋
アジア太平洋地域は2024年に約24%のシェアを獲得し、最も成長の早い地域市場として残りました。慢性痛を抱える患者数の増加、急速な医療の近代化、中国、インド、日本での理学療法アクセスの増加により需要が高まりました。消費者は在宅療法のためのポータブルで手頃なデバイスを好み、都市部および準都市部での採用を促進しました。病院は、神経学的症例の増加に伴い、脳卒中や怪我のリハビリテーションのために神経筋および機能的電気刺激を使用しました。高齢化関連の健康問題に対する政府の注力が需要をさらに押し上げました。成長するスポーツセクターとウェルネスの普及も、より広範な市場浸透に寄与しました。
ラテンアメリカ
ラテンアメリカは2024年に刺激装置市場の約6%を占めました。成長は、理学療法クリニックの拡大、筋骨格系の症例の増加、非侵襲的な痛みのコントロールに対する認識の向上から生じました。ブラジルは、都市部の医療アクセスの強化とデバイスの広範な利用可能性により地域をリードしました。メキシコとアルゼンチンは、ライフスタイル障害に関連する整形外科的回復と慢性痛のために刺激装置を採用しました。ポータブルデバイスが利用可能になるにつれ、在宅療法が注目を集めました。限定的な償還カバレッジがより深い浸透を遅らせましたが、民間のリハビリテーションセンターへの投資の増加が安定した需要の成長を支えました。
中東・アフリカ
中東・アフリカ地域は2024年に約4%のシェアを占めました。湾岸諸国では、病院が神経学的および整形外科的回復のための先進的な電気刺激を統合するにつれて採用が増加しました。サウジアラビアとUAEは、リハビリテーションネットワークの拡大と医療支出の増加により需要をリードしました。アフリカは、慢性痛の症例の増加と都市部での理学療法サービスの改善によって徐々に採用が進みました。コスト感受性とデバイスの限られた利用可能性が広範な使用を制限しましたが、民間クリニックへの投資とトレーニングプログラムの増加が控えめながらも一貫した市場拡大を支えました。
市場セグメンテーション:
製品別
- 神経筋電気刺激
- 機能的電気刺激
- 経皮的電気神経刺激
- 干渉波
- バーストモード交流電流
- 微弱電流神経筋刺激装置
モダリティ別
- ハンドヘルド
- ポータブル
- テーブルトップ
用途別
- 痛みの管理
- 神経障害
- 筋骨格系障害
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
刺激装置市場は、製品の革新、臨床使用の拡大、在宅ケアの需要拡大によって強い競争が特徴です。OGウェルネステクノロジーズ、Zimmer MedizinSysteme、Zynex、RS Medical、Beurer、EMS Physio、OMRON、NeuroMetrix、DJO Global、BioMedical Life Systemsといった主要企業は、TENS、神経筋、機能的刺激技術の進化に注力しています。これらの企業は、コンパクトなデザイン、マルチモード療法システム、リモートモニタリングをサポートする接続プラットフォームに投資しています。メーカーはまた、広範なユーザーグループに到達するために、理学療法センター、スポーツクリニック、デジタル小売チャネルを通じて流通を拡大しています。リハビリテーションネットワークとの戦略的パートナーシップ、痛みと神経療法における継続的な研究開発、および規制承認は市場の存在感を強化します。ポータブルおよび在宅ソリューションの需要の高まりは、企業に使いやすさ、安全性能、治療結果を向上させるスマート機能を優先させるよう促しています。
主要プレイヤー分析
- OGウェルネステクノロジーズ株式会社
- Zimmer MedizinSysteme GmbH
- Zynex, Inc.
- RS Medical, Inc.
- Beurer GmbH
- EMS Physio Ltd.
- OMRON株式会社
- NeuroMetrix, Inc.
- DJO Global, Inc.
- BioMedical Life Systems, Inc.
最近の動向
- 2025年3月、RS Medical, Inc.は、2025年初頭に臨床コミュニケーションとサイトコンテンツを通じて処方グレードのRS-4i® Plusシーケンシャル刺激装置を積極的に推進しました(ブログ投稿と臨床概要、2025年1月~3月)。同時に、RS-4i療法に言及する支払者/医療方針文書が2025年に登場しました(例:健康保険/医療方針の参照)。
- 2024年12月、Zimmer MedizinSysteme GmbH(Zimmer Aesthetics / Z Stim)は、美容/理学療法ポートフォリオにZ-Stim筋刺激プラットフォームを展開しました(2024年12月のプレス/業界メディアで報道)し、体の輪郭形成とリハビリのための多チャンネル筋刺激プロトコルを説明する製品パンフレットとサイトコンテンツを公開しました(製品パンフレットと発売報道)。
- 2024年9月、Zynex, Inc.はFDAの承認を取得し、痛み管理デバイスラインアップの一部として新しい処方専用TENS製品(TensWave)を発表しました(プレスリリース—2024年9月3日);Zynexは2025年を通じて定期的な財務/プレスリリースを通じて会社の更新を続けました。
レポートのカバレッジ
この調査レポートは、製品、モダリティ、アプリケーション、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含みます。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術的進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さをナビゲートするための戦略的推奨事項を提供します。
将来の展望
- 慢性痛の症例が増加するにつれて、非侵襲的刺激療法の需要が高まるでしょう。
- ポータブルおよび家庭用刺激装置は、すべての年齢層でより強い採用を得るでしょう。
- アプリ制御を備えたスマート接続デバイスが、次の製品革新の波を形成するでしょう。
- リハビリセンターは、神経筋および機能的電気刺激の使用を拡大するでしょう。
- スポーツ医学は、回復を促進し怪我を防ぐために高度なシステムを採用するでしょう。
- AIに基づくパーソナライズが、治療の精度と療法の成果を向上させるでしょう。
- メーカーは、軽量設計とマルチモード療法プラットフォームに焦点を当てるでしょう。
- 新興市場は、理学療法アクセスの増加により、より速い成長を遂げるでしょう。
- 新しいモダリティに対する臨床的証拠が改善されるにつれて、規制承認が加速するでしょう。
- ウェルネス、フィットネス、家庭療法セグメントに参入する企業が増えるにつれて、競争が激化するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の刺激装置市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、刺激装置市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた刺激装置市場のセグメントはどれですか?
刺激装置市場の成長を促進している主な要因は何ですか?
シミュレーター市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 刺激装置市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の刺激装置市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1306 million → 2032: USD 2671.39 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 刺激装置市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 刺激装置市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における刺激装置市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 刺激装置市場市場の成長要因
- 3.3 刺激装置市場市場の抑制要因および課題
- 3.4 刺激装置市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 刺激装置市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 刺激装置市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、刺激装置市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 刺激装置市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 刺激装置市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は刺激装置市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 刺激装置市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 刺激装置市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 刺激装置市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 刺激装置市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新刺激装置市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の刺激装置市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の刺激装置市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の刺激装置市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の刺激装置市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの刺激装置市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の刺激装置市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの刺激装置市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 刺激装置市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
