
市場概要
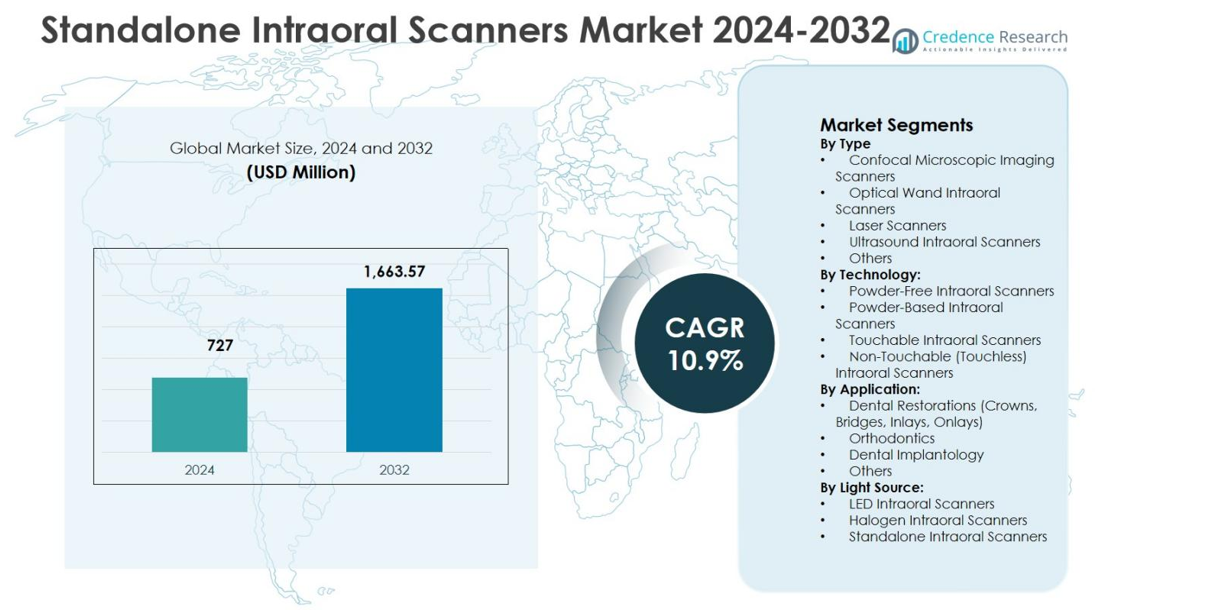
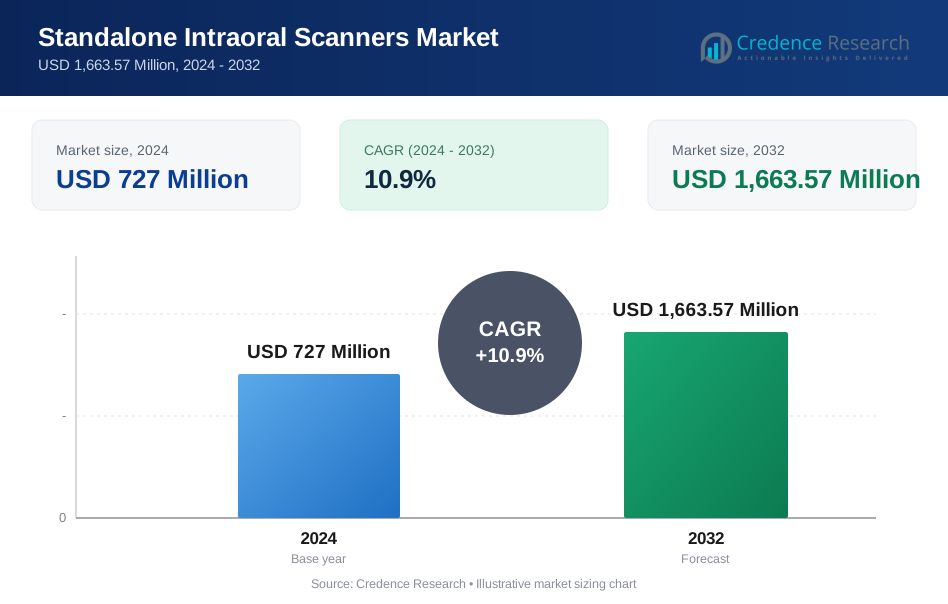
スタンドアロン口腔内スキャナー市場の規模は2024年に7億2700万米ドルと評価され、2032年までに16億6357万米ドルに達すると予想され、予測期間中に年平均成長率10.9%で拡大します。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| スタンドアロン口腔内スキャナー市場規模 2024 | 7億2700万米ドル |
| スタンドアロン口腔内スキャナー市場、CAGR | 10.9% |
| スタンドアロン口腔内スキャナー市場規模 2032 | 16億6357万米ドル |
スタンドアロン口腔内スキャナー市場は、Align Technology, Inc.、Dentsply Sirona Inc.、3Shape A/S、Carestream Dental, Inc.、Planmeca Group、Medit Corp.、Shining 3D、3M ESPEなどの主要メーカーの強力な存在によって形成されています。これらの企業は、革新、ソフトウェア統合、ワークフロー効率に注力しています。これらの企業は、進化する臨床ニーズを満たすために、スキャンの精度、速度、パウダーフリー機能を継続的に向上させています。地域的には、北米が2024年に38.6%の市場シェアを持ち、先進的な歯科インフラとデジタル歯科の高い採用に支えられて、スタンドアロン口腔内スキャナー市場をリードしています。ヨーロッパは29.4%のシェアで続き、強力な規制基準と矯正需要に支えられ、アジア太平洋は急速なクリニックの拡大と歯科観光の成長により21.7%のシェアを持っています。
市場の洞察
- スタンドアロン口腔内スキャナー市場は2024年に7億2700万米ドルと評価され、2032年までに16億6357万米ドルに達すると予測され、予測期間中に年平均成長率10.9%で成長します。
- 市場の成長は、デジタル歯科の急速な採用、修復および矯正手術の需要の増加、歯科クリニックおよびラボ全体でのCAD/CAMワークフローの広範な統合によって推進されています。
- 光学ワンド口腔内スキャナーは、2024年に6%のセグメントシェアを持ち、高いスキャン精度、リアルタイムの視覚化、エルゴノミクスデザインに支えられて市場を支配し、パウダーフリー技術は、効率の向上と患者の快適さにより58.9%のシェアを持ちました。
- 主要企業は、革新、AI対応のソフトウェア統合、パウダーフリースキャン、クラウド接続に注力し、プレミアムおよびコストに敏感な歯科診療の両方に対応するために製品ポートフォリオを拡大しています。
- 地域的には、北米が2024年に6%の市場シェアでリードし、続いてヨーロッパが29.4%、アジア太平洋が21.7%、ラテンアメリカが6.2%、中東およびアフリカが4.1%で、採用レベルとインフラの成熟度の違いを反映しています。
市場セグメンテーション分析:
タイプ別:
スタンドアロン型口腔内スキャナー市場のタイプ別セグメントは、光学ワンド口腔内スキャナーが主導しており、2024年には41.6%の市場シェアを占めました。この優位性は、高いスキャン精度、リアルタイムの画像レンダリング、人間工学に基づいたハンドヘルドデザイン、チェアサイドCAD/CAMシステムとの互換性によって推進されています。共焦点顕微鏡イメージングスキャナーは、歯肉下スキャンの精度により続いていますが、レーザーおよび超音波口腔内スキャナーは高度な診断においてニッチな採用を維持しています。低侵襲のデジタル印象と迅速な臨床ワークフローへの需要の増加が、光学ワンドベースのシステムのリーダーシップを強化し続けています。
- 例えば、デンツプライシロナのプライムスキャンは、1秒間に1,500,000の3Dデータポイントをキャプチャし、最大20 mmの動的深度スキャンを行い、1分未満でフルアーチ印象を可能にします。
技術別:
技術別セグメントでは、パウダーフリー口腔内スキャナーが2024年に58.9%の市場シェアで支配的な地位を占めました。彼らのリーダーシップは、パウダーを使用したシステムと比較して、患者の快適性の向上、準備時間の短縮、スキャン効率の向上に起因しています。歯科クリニックは、消耗品の依存度が低く、一貫したスキャン品質を提供するパウダーフリー技術をますます好んでいます。非接触型口腔内スキャナーは感染制御に敏感な環境で注目を集めており、接触型スキャナーは精密なアプリケーションをサポートしています。光学センサーとAI駆動の画像処理における継続的な技術革新が、歯科診療所全体でのパウダーフリープラットフォームの採用を強化しています。
- 例えば、DEXISは2025年10月にImprevoスキャナーを発売し、40 FPSエンジンによるスムーズな処理と、狭いスペースでの詳細をより明確にするための25 mmの被写界深度を持つデュアルセンサーを備えています。そのスリムなオートクレーブ可能なチップとジェスチャーコントロールは、パウダーなしで臨床の使いやすさと患者の快適性を向上させます。
用途別:
用途別セグメントは主に歯科修復によって推進されており、2024年には47.3%の市場シェアを占めました。クラウン、ブリッジ、インレー、オンレーでの高い利用がこの優位性を支えており、口腔内スキャナーは精度、ターンアラウンドタイム、ラボとクリニックの連携を大幅に向上させます。矯正歯科はアライナーを使用した治療の増加により2番目に大きなセグメントを占めており、歯科インプラント学はインプラント計画のための正確なデジタル印象から利益を得ています。デジタル歯科への移行の増加と、世界的な修復手続きの増加が、修復に焦点を当てた用途での口腔内スキャナーの需要を推進し続けています。
主要成長要因
デジタル歯科の急速な採用
スタンドアロン型口腔内スキャナー市場は、歯科クリニックやラボにおけるデジタル歯科の加速する採用によって強く推進されています。歯科医は、精度を向上させ、チェアサイドの時間を短縮し、患者の快適性を向上させるために、従来の印象法をデジタルスキャンに置き換えることが増えています。CAD/CAMシステムとの統合により、修復の設計と製作が迅速化され、臨床生産性が向上します。補綴学、矯正歯科、インプラント学におけるデジタルワークフローの好みの増加が、スキャナーの持続的な採用を支えています。効率向上とエラー削減に関する歯科専門家の意識の高まりが、世界的にスキャナーの普及を拡大し続けています。
- 例えば、アライン・テクノロジーのiTero口腔内スキャナーは、修復ワークフローのためにCAD/CAMと統合されており、クラウン、ブリッジ、インプラント、義歯をサポートする詳細な3D画像をキャプチャします。
美容および修復歯科処置の需要増加
美容および修復歯科治療の需要増加は、スタンドアロン口腔内スキャナ市場の主要な成長要因です。クラウン、ブリッジ、ベニア、アライナーを使用した矯正治療などの処置は、正確なデジタル印象に大きく依存しています。口腔内スキャナーは、高解像度の画像を提供し、治療結果と美的精度を向上させます。可処分所得の増加、歯科美学への注目の高まり、修復ニーズを持つ高齢者人口の拡大が需要をさらに刺激します。患者の精度と迅速な治療タイムラインに対する期待が高まる中、歯科診療所は先進的なスキャン技術への投資を続けています。
- 例えば、3ShapeのTRIOS口腔内スキャナーは、互換性のあるスキャンボディを使用して迅速で正確なデジタルフィクスチャーレベルの印象をキャプチャすることにより、右下第一小臼歯にスクリュー保持型インプラント支持クラウンを実現しました。
スキャナー性能における技術的進歩
継続的な技術的進歩は、スタンドアロン口腔内スキャナ市場の成長を大きく促進します。光学イメージングの改善、AI駆動のスキャン補正、リアルタイムの視覚化、エルゴノミクスの向上により、臨床的な使いやすさが拡大しています。パウダーフリーのスキャン、より速いデータキャプチャ、歯科ソフトウェアプラットフォームとの相互運用性の向上により、小規模および大規模な診療所での採用が増加しています。コンパクトなデザインとワイヤレス接続により、ワークフローの柔軟性がさらに向上します。これらの革新は学習曲線と運用の複雑さを軽減し、一般歯科医や専門医の間での受け入れを広げ、市場の長期的な拡大を強化します。
主要なトレンドと機会
AIおよびクラウドベースの歯科プラットフォームとの統合
AIおよびクラウドベースの歯科プラットフォームとの口腔内スキャナーの統合は、スタンドアロン口腔内スキャナ市場における重要なトレンドと機会を表しています。AI対応の機能は、自動マージン検出、スキャンの検証、治療シミュレーションをサポートし、診断の信頼性を向上させます。クラウド接続により、クリニックとラボ間でのデータ共有がシームレスに行われ、ターンアラウンドタイムが短縮されます。このトレンドは、サブスクリプションベースのソフトウェアモデルや付加価値サービスの機会を生み出します。デジタルエコシステムが拡大する中、統合されたハードウェアとソフトウェアソリューションを提供するメーカーは、より強力な差別化と継続的な収益の可能性を得ます。
- 例えば、PlanmecaのRomexis Ortho Simulatorは、AIを使用して口腔内スキャンから数分で矯正治療シミュレーションを生成し、患者との話し合いのためにクリアアライナーの結果を視覚化します。このツールは、調整可能な提案で一般的な矯正ケースをサポートします。
新興歯科市場の拡大
新興経済国は、歯科インフラが近代化を続ける中、スタンドアロン口腔内スキャナ市場にとって重要な成長機会を提供します。民間歯科クリニックへの投資の増加、歯科ツーリズムの増加、中産階級の人口の拡大がスキャナーの採用を支えています。デジタルヘルスケアを推進する政府や歯科協会が技術の採用をさらに促進します。メーカーは、価格に敏感な市場に合わせたコスト最適化されたポータブルスキャナモデルを導入しています。このトレンドは、先進地域を超えた広範な浸透を可能にし、市場参加者にとって長期的なボリューム成長の機会を創出します。
- たとえば、Meditは2021年にi700を導入しました。これは、70フレーム/秒のキャプチャを備えたコンパクトで高速な口腔内スキャナーで、現在はワイヤレスで利用可能です。その手頃な価格とオープンシステムの互換性により、インドのような新興市場での強力な採用が促進され、小規模な診療所の効率が向上しています。
主要な課題
高い初期コストと予算の制約
高い初期投資は、特に小規模で独立した歯科診療所において、スタンドアロン口腔内スキャナ市場の主要な課題として残っています。スキャナーシステムには、ソフトウェアライセンス、トレーニング、メンテナンス費用とともに、かなりの前払いコストが伴います。予算の制約は、コストに敏感な地域での採用を制限し、交換サイクルを遅らせます。長期的な効率向上の利点があるにもかかわらず、投資回収の懸念が実務者の間で続いています。この課題は、メーカーに柔軟な価格モデル、ファイナンスオプション、エントリーレベルのシステムを提供するよう圧力をかけ、市場の成長を維持します。
トレーニング要件とワークフロー統合の問題
専門的なトレーニングとワークフロー統合の必要性は、スタンドアロン口腔内スキャナ市場におけるもう一つの課題です。歯科医とスタッフは、スキャン技術、ソフトウェアインターフェース、デジタル治療計画プロセスに適応するための時間を必要とします。既存の診療管理およびラボシステムとの統合は、移行段階での業務の混乱を引き起こす可能性があります。伝統的に訓練された専門家の間での変化への抵抗は、採用をさらに遅らせます。この課題に対処するには、包括的なトレーニングプログラム、ユーザーフレンドリーなインターフェース、強力な技術サポートが必要であり、スムーズな実施を確保します。
地域分析
北アメリカ
北アメリカは、スタンドアロン口腔内スキャナ市場で2024年に38.6%の市場シェアを占め、デジタル歯科の早期採用と主要な歯科技術メーカーの強力な存在によって推進されています。CAD/CAMワークフローの高い浸透、先進的な歯科インフラ、修復および矯正手続きの好意的な償還が持続的な需要を支えています。アメリカは、美容歯科とインプラントの高い手続き量により、地域の成長をリードしています。継続的な製品革新、強力な臨床医の認識、AI対応の歯科ソリューションの迅速な統合が、北アメリカの口腔内スキャナ採用におけるリーダーシップをさらに強化しています。
ヨーロッパ
ヨーロッパは、スタンドアロン口腔内スキャナ市場で2024年に29.4%の市場シェアを獲得し、ドイツ、フランス、英国、イタリア全体でのデジタル歯科技術の広範な採用によって支えられています。精密歯科と感染制御を促進する強力な規制基準がスキャナの導入を加速させます。矯正用アライナーと補綴修復の需要の増加が一貫したスキャナの使用を促進しています。歯科技工所と診療所は、ワークフローの効率を向上させるために、粉末不要で非接触のスキャン技術をますます採用しています。さらに、南部および東ヨーロッパでの歯科観光の拡大が、地域市場の安定した拡大に寄与しています。
アジア太平洋
アジア太平洋は、スタンドアロン口腔内スキャナ市場で2024年に21.7%の市場シェアを占め、最も急成長している地域市場を表しています。中国、インド、日本、韓国での民間歯科診療所への投資の増加、歯科観光の増加、中産階級の拡大が採用を促進しています。デジタル歯科の認識の高まりとコスト効率の良いスキャナモデルが市場浸透をサポートしています。政府が医療のデジタル化を推進し、矯正および修復手続きの需要が増加することで、成長がさらに強化されています。現地製造と競争力のある価格戦略も、新興経済国全体でのスキャナのアクセスを強化しています。
ラテンアメリカ
ラテンアメリカは、スタンドアロン口腔内スキャナ市場において2024年に6.2%の市場シェアを占め、歯科医療インフラの徐々な近代化に支えられています。ブラジル、メキシコ、コロンビアなどの国々は、美容歯科の需要の増加と民間歯科チェーンの拡大により採用をリードしています。デジタル印象の認識向上と治療精度の改善が市場の成長を支えています。しかし、コスト感度が制限要因となり、中価格帯のスキャナシステムの需要を促しています。歯科観光の成長とトレーニングの取り組みが地域の採用率を引き続き向上させています。
中東・アフリカ
中東・アフリカ地域は、スタンドアロン口腔内スキャナ市場において2024年に4.1%の市場シェアを占めています。成長は、UAE、サウジアラビア、南アフリカでの高級歯科クリニックへの投資の増加によって促進されています。審美歯科、インプラント手術、デジタルヘルスケア変革への関心の高まりがスキャナの採用を支えています。政府主導の医療インフラ開発と医療観光の成長が中東での需要を強化しています。アフリカでは、採用は限定的ですが、都市部の歯科センターやデジタル歯科技術へのアクセスを改善する国際的なパートナーシップを通じて徐々に増加しています。
市場セグメンテーション:
タイプ別
- 共焦点顕微鏡イメージングスキャナ
- 光学ワンド口腔内スキャナ
- レーザースキャナ
- 超音波口腔内スキャナ
- その他
技術別:
- パウダーフリー口腔内スキャナ
- パウダー使用口腔内スキャナ
- タッチ可能口腔内スキャナ
- 非接触(タッチレス)口腔内スキャナ
用途別:
- 歯科修復(クラウン、ブリッジ、インレー、オンレー)
- 矯正歯科
- 歯科インプラント学
- その他
光源別:
- LED口腔内スキャナ
- ハロゲン口腔内スキャナ
- スタンドアロン口腔内スキャナ
地理別:
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
スタンドアロン口腔内スキャナ市場の競争環境分析には、アライン・テクノロジー社、デンツプライシロナ社、3Shape A/S、ケアストリームデンタル社、3M ESPE、プランメカグループ、メディットコーポレーション、シャイニング3Dなどの主要企業が含まれます。市場は技術革新、製品差別化、ソフトウェア統合に強く重点を置いていることが特徴です。主要企業は、スキャンの精度、速度、エルゴノミクスの向上に注力し、パウダーフリーおよび非接触スキャン機能の拡大を図っています。歯科技工所やソフトウェアプロバイダーとの戦略的パートナーシップは、エコシステムの統合と顧客維持を強化します。企業はまた、AI対応機能、クラウドベースのデータ管理、相互運用性の向上に投資し、臨床ワークフローを改善しています。コスト最適化された製品提供と地域に特化した流通ネットワークを通じた新興市場への拡大は、競争をさらに激化させます。トレーニング、アフターサポート、デジタル教育プラットフォームへの継続的な投資により、主要企業はブランドロイヤルティを強化し、世界の歯科市場での市場地位を維持しています。
主要プレイヤー分析
- Condor
- 3Shape A/S
- Align Technology, Inc.
- Hint-Els GmbH
- Sirona Dental Systems, Inc.
- Densys3D Ltd.
- E4D Technologies, LLC.
- IOS Technologies, Inc.
- Carestream Dental, Inc.
- 3M ESPE
最近の展開
- 2025年3月、OMNIVISIONとBiotech Dentalは、Biotech Dentalの新しいScan4All Iris口腔内スキャナーのためにパートナーシップを締結し、OMNIVISIONのマルチセンサーカメラモジュールを統合して3Dイメージングの精度と速度を向上させました。
- 2025年12月、Align Technologyは、iTero Lumina™スキャナーの強化を含む最新のデジタル歯科イノベーションをGreater New York Dental Meeting 2025で発表し、口腔内スキャンソリューションの進化へのコミットメントを強化しました。
- 2025年11月、SHINING 3D Dentalは、AI搭載のIntelliBite咬合最適化やインテリジェントプラーク管理などの機能を備えた軽量106gのAoralscan Elf口腔内スキャナーを発売し、デジタル歯科ワークフローを改善しました。
レポートのカバレッジ
この調査レポートは、タイプ、技術、用途、光源、および地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。市場のダイナミクス、規制の状況、技術の進歩が業界を形作っていることを探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- デジタル歯科が一般および専門の歯科クリニックで標準的な実践となるにつれて、スタンドアロン口腔内スキャナ市場は拡大を続けます。
- 患者の快適さとワークフローの効率が向上するため、パウダーフリーおよびタッチレススキャン技術の採用が加速します。
- AI駆動のソフトウェアとの統合により、スキャンの精度、診断、および自動治療計画の能力が向上します。
- クラウドベースの接続性により、クリニックと歯科技工所間のデータ交換がシームレスになり、納期が短縮されます。
- 矯正歯科および修復歯科の用途からの需要が主要な成長の原動力となります。
- 製造業者は、使いやすさを向上させるために、エルゴノミクス、ワイヤレス、コンパクトなスキャナ設計にますます注力します。
- コスト最適化されたモデルは、小規模な診療所や新興市場での浸透を高めます。
- 歯科ソフトウェアプロバイダーとの戦略的パートナーシップがデジタルエコシステムの提供を強化します。
- トレーニングプログラムやデジタル教育プラットフォームがユーザーの採用拡大に重要な役割を果たします。
- 精密歯科と感染制御に対する規制の重視が、長期的な市場成長をさらに支援します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
スタンドアロン口腔内スキャナー市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、スタンドアロン口腔内スキャナー市場はどの程度の年平均成長率で成長すると予測されていますか?
どのセグメントが光源の市場シェアでリードしていますか?
どの年齢層が製品のモビリティに対する需要を支配していますか?
スタンドアロン口腔内スキャナー市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 スタンドアロン口腔内スキャナー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のスタンドアロン口腔内スキャナー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 727 Million → 2032: USD 1,663.57 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 スタンドアロン口腔内スキャナー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. スタンドアロン口腔内スキャナー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるスタンドアロン口腔内スキャナー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 スタンドアロン口腔内スキャナー市場市場の成長要因
- 3.3 スタンドアロン口腔内スキャナー市場市場の抑制要因および課題
- 3.4 スタンドアロン口腔内スキャナー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 スタンドアロン口腔内スキャナー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 スタンドアロン口腔内スキャナー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、スタンドアロン口腔内スキャナー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 スタンドアロン口腔内スキャナー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. スタンドアロン口腔内スキャナー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はスタンドアロン口腔内スキャナー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 スタンドアロン口腔内スキャナー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 スタンドアロン口腔内スキャナー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 スタンドアロン口腔内スキャナー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 スタンドアロン口腔内スキャナー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新スタンドアロン口腔内スキャナー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のスタンドアロン口腔内スキャナー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のスタンドアロン口腔内スキャナー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のスタンドアロン口腔内スキャナー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のスタンドアロン口腔内スキャナー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのスタンドアロン口腔内スキャナー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のスタンドアロン口腔内スキャナー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのスタンドアロン口腔内スキャナー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. スタンドアロン口腔内スキャナー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
