
市場概要:
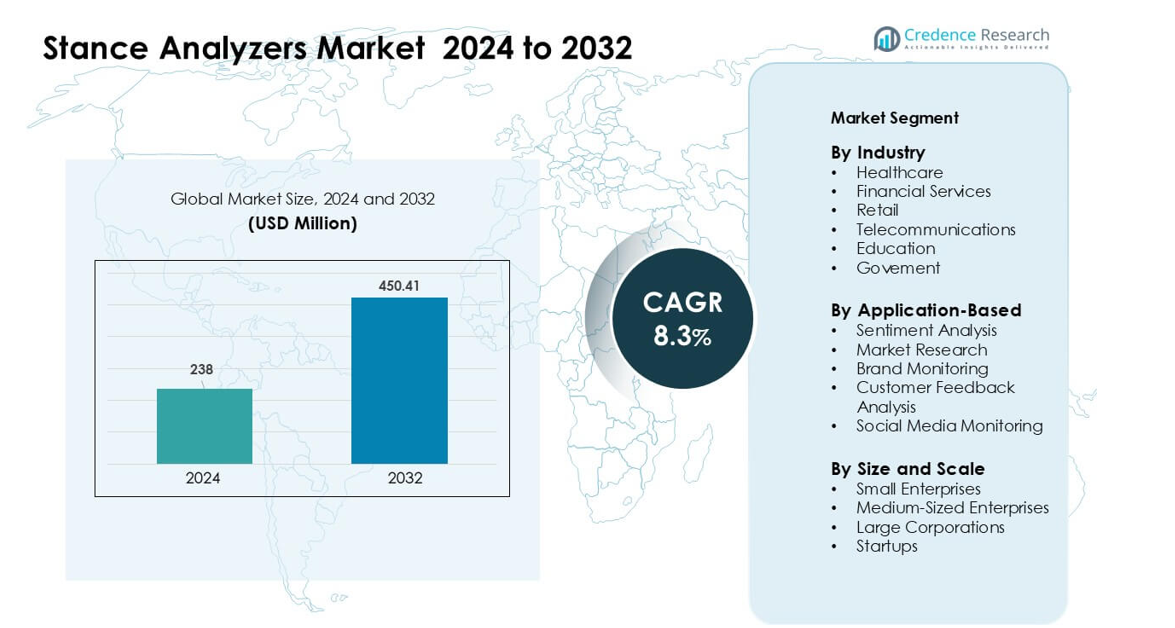
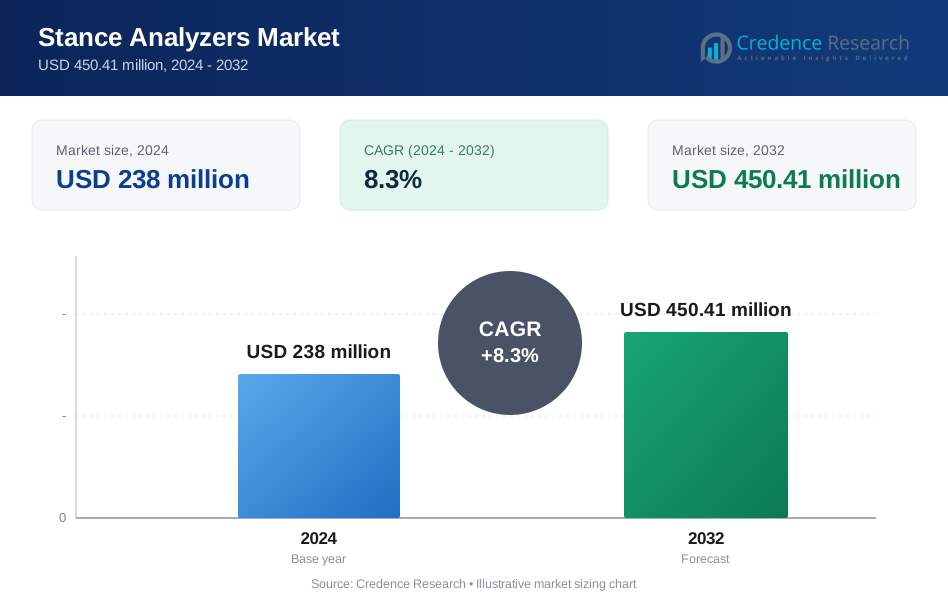
スタンスアナライザー市場は2024年に2億3,800万米ドルと評価され、予測期間中に年平均成長率8.3%で成長し、2032年には4億5,041万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
|
|
2億3,800万米ドル |
| スタンスアナライザー市場、CAGR | 8.3% |
| スタンスアナライザー市場規模 2032 | 4億5,041万米ドル |
北米は2024年にスタンスアナライザー市場を38%のシェアでリードし、リハビリセンター、スポーツ研究所、デジタルヘルスプログラムでの強力な採用により推進されました。Centaur Biomechanics、Noldus、Tekscan、LiteCure、TSE Systems、Zebris Medical、Viewpoint、GAIT4Dog (CIR Systems)、Petsafe (Radio Systems Corporation)、Simi Reality Motion Systemsなどの主要企業は、先進的な圧力マッピングプラットフォーム、歩行評価システム、多センサー動作解析ツールを通じて市場の成長を強化しました。これらの企業は、AI対応の診断、ポータブル評価デバイス、クラウド統合レポートソリューションでポートフォリオを拡大しました。臨床、スポーツ、獣医のアプリケーションにおける彼らの強力な存在感は、市場を安定した世界的な拡大に向けて位置づけました。
市場の洞察
- スタンスアナライザ市場は2024年に2億3,800万米ドルと評価され、2032年までに4億5,041万米ドルに達すると予測されており、予測期間中のCAGRは8.3%です。
- 医療における客観的な歩行とバランス評価の採用が増加し、リハビリテーションや転倒リスク予防での広範な使用により、医療業界が約32%のシェアを持つ強い需要を牽引しています。
- ポータブルでAI対応のシステムが主要な市場トレンドを形成し、クリニックやスポーツセンターがリアルタイムでデータ駆動の姿勢分析に移行することで、パフォーマンス最適化や家庭療法での使用が促進されています。
- Centaur Biomechanics、Tekscan、Zebris Medical、GAIT4Dog、LiteCureの間で競争が激化し、企業はクラウド接続、マルチセンサープラットフォーム、高度な圧力マッピング機能を拡大しています。
- 北米は2024年に38%のシェアで市場をリードし、ヨーロッパが29%、アジア太平洋が24%と続き、主要国での医療の近代化とスポーツ科学の採用の増加により推進されています。
市場セグメンテーション分析:
業界別
医療は2024年に業界セグメントで約32%のシェアを持ち、患者のリハビリテーション、姿勢評価、バランスモニタリングのためのスタンス分析の採用増加により牽引されました。病院や理学療法センターは、回復の進捗を追跡し、高齢患者の転倒リスクを減少させるためにこれらのシステムを使用しました。金融サービス、小売、通信、教育、政府部門は安定した牽引力を得ましたが、臨床的関連性が限られているため採用は小規模にとどまりました。データに基づく診断の需要増加と電子健康記録とのスタンスアナライザの統合が、医療のこのセグメントでの支配的な地位をさらに強化しました。
- 例えば、OneStepというスマートフォンベースの歩行と動作分析を臨床利用のために提供するヘルステック企業は、2024年末にそのプラットフォームが病院やリハビリセンターを含む20以上のプロバイダーで使用されており、追加のウェアラブルなしで歩行測定を可能にし、電子健康記録のワークフローと統合していると発表しました。
アプリケーションベース別
センチメント分析は2024年にアプリケーションベースのセグメントで約35%のシェアを占め、デジタルチャネル全体で顧客の態度を理解しようとする企業の高い使用に支えられました。企業はテキスト、音声、ソーシャル投稿の意見を検出するために高度なスタンスモデルを適用し、迅速なインサイト生成を可能にしました。市場調査、ブランドモニタリング、顧客フィードバック分析、ソーシャルメディアモニタリングは徐々に拡大しましたが、使用ケースが狭いために小規模なシェアにとどまりました。リアルタイムの行動分析への注力とAIモデルの精度向上が、センチメント分析を市場内での好ましいアプリケーションとして維持しました。
- 例えば、小売から金融までのさまざまなセクターの企業がこれらの統合を活用しました。2024年には、これらのツールの多くが23以上の言語での多言語分析をサポートし、グローバルなブランドモニタリング活動を可能にしました。
サイズとスケール別
2024年には、大企業が約41%のシェアを占め、強力な予算、確立された分析チーム、エンタープライズグレードのスタンス分析プラットフォームの採用によって牽引されました。これらの組織は、高ボリュームの顧客インタラクション、労働力のフィードバック、ブランド関連データを処理するために高度なツールを使用しました。小規模企業、中規模企業、スタートアップは、クラウドベースのツールがより手頃な価格になったことで採用が増加しましたが、全体のシェアは依然として低いままでした。スケーラブルなサブスクリプションモデルの拡大と自動化された意思決定インサイトの需要が、大企業が規模とスケールのセグメントでリーダーシップを維持するのを助けました。
主要な成長要因:
客観的な臨床評価ツールの需要の高まり
医療提供者が正確な診断とリハビリ計画をサポートするために客観的な測定ツールを求める中、スタンスアナライザー市場は強く成長しています。病院、理学療法センター、スポーツ医学クリニックは、手動観察よりも正確に姿勢、バランス、歩行を評価するためにスタンスアナライザーを使用しています。高齢者の間での移動障害の増加が採用をさらに促進し、臨床医は自動化された圧力マッピングと体重分布のインサイトに依存して、ターゲットを絞った治療計画を設計しています。エビデンスに基づく医療へのシフトは、定量化された評価の使用を促進し、患者の結果を改善し、長期的なケアコストを削減します。初期の生体力学的分析と転倒リスクの低減を結びつける臨床研究は、予防ケアプログラムへのスタンスアナライザーの広範な統合をサポートします。これらの需要パターンは、診断の自動化を長期的な市場拡大の主要な推進力にしています。
- 例えば、2024年の高齢者を対象としたセンサーに基づく介入に関する58のランダム化比較試験(合計2,713人の参加者)のメタ分析では、センサーに基づく歩行とバランストレーニングが、光学センサー(OPTS)サブグループでの従来の運動と比較して通常の歩行速度を4.244 cm/s改善し、6分間歩行テスト(6MWT)の距離を平均で25.166メートル増加させたことが示されました。
スポーツパフォーマンスと怪我予防におけるモーション分析の拡大
スポーツトレーニングセンターやアスレチックプログラムは、パフォーマンスを最適化し、怪我のリスクを減らすためにスタンスアナライザーをますます採用しています。コーチは、これらのシステムを使用して圧力の変化を追跡し、生体力学的な不均衡を特定し、サッカー、バスケットボール、ランニング、その他の分野のアスリートのためにトレーニングルーチンを調整します。リアルタイムのフィードバックは、アスリートが姿勢や動作パターンを修正するのを助け、より良い敏捷性と安定性をサポートします。プロのチームやエリートスポーツ機関は、高度な分析のためにより大きな予算を割り当て、高精度のスタンスプラットフォームの需要を高めています。使い過ぎによる怪我の認識と関節ストレスを防ぐ必要性が採用をさらに加速させます。ウェアラブルセンサーやビデオ分析ツールとの統合がデータの精度を向上させ、クラウドベースのパフォーマンスダッシュボードが長期的な追跡を可能にします。スポーツ科学とアスリートモニタリングへの投資の増加が、この主要な成長要因を支えています。
- 例えば、42件の研究を対象とした2025年のセンサーを用いたスポーツ動作分析研究のスコーピングレビューでは、姿勢/歩行分析でよく使用される慣性計測装置(IMU)が、運動傷害評価で最も一般的に使用されるセンサータイプであることがわかりました。
AIとデジタルヘルスプラットフォームの統合の増加
高度な姿勢分析装置は、AI駆動の分析にますます依存して人間の動きに関するより深い洞察を提供します。機械学習モデルは、初期段階の筋骨格系の問題を示す可能性のある微妙なパターンの逸脱を検出します。病院やリハビリセンターは、これらのデバイスをデジタル健康記録と接続し、臨床医間での自動進捗追跡とデータ共有を可能にします。AI対応の異常な歩行行動のフラグ付けは、介入決定を迅速化し、個別の治療をサポートします。遠隔医療とリモート患者モニタリングの利用増加も、家庭での評価を可能にするコンパクトで接続された姿勢分析装置の需要を高めます。クラウド統合により、大規模なデータセットの安全な保存が保証され、長期的な移動性の追跡が改善されます。医療システムがデジタルファーストのケアモデルに移行するにつれて、AIプラットフォームと統合された姿勢分析装置の採用が急速に進み、強力な長期的な市場の勢いを生み出しています。
主要なトレンドと機会:
携帯型および家庭用姿勢分析装置の採用
主要な市場トレンドは、臨床環境外での便利な使用を目的とした携帯型姿勢分析装置へのシフトを含みます。家庭でのリハビリプログラムでは、モバイルアプリに接続するコンパクトな圧力プラットフォームを使用することが増えており、臨床医がリモートで回復を監視できるようにしています。このトレンドは、頻繁な病院訪問を必要とせずに継続的な患者の関与を可能にする遠隔リハビリテーションの増加と一致しています。メーカーは、高齢者ケアにおいて、家庭での転倒リスクモニタリングが重要になる強力な機会を見出しています。軽量で折りたたみ可能なデバイスは、迅速なキャリブレーション機能を備え、患者と理学療法士の両方に魅力的です。スマートフォンのダッシュボードとの統合により、使いやすさが向上し、治療計画への長期的な遵守が促進されます。分散型医療の需要が高まる中、携帯型分析装置は、消費者志向およびリモートケア市場をターゲットとする企業にとって大きな商業的機会を表しています。
- 例えば、Tekscanは、MobileMatという携帯型圧力センサーマットを提供しており、その感知エリアはわずか48.7 × 44.7 cm、厚さ0.76 cmで、臨床環境外での展開が容易です。
クラウド、ウェアラブル、およびマルチセンサープラットフォームの統合
姿勢分析装置は、クラウドシステム、モーションセンサー、ウェアラブルとの統合が進むことで、多モーダルな生体力学的評価の新たな機会を生み出しています。ユーザーは、圧力プレート、慣性計測装置、スマートシューズからの同期データにアクセスでき、人間のバランスと姿勢の全体像を把握できます。クラウドアクセスにより、研究者は大規模なデータセットを比較でき、スポーツチームは統合された分析を使用して長期的なパフォーマンス指標を追跡します。病院もまた、理学療法デバイス間の同期モニタリングから利益を得ています。このトレンドは、傷害リスク評価と運動障害検出のための予測モデリングをサポートします。相互運用性標準が向上するにつれて、統一されたセンサーエコシステムを提供するベンダーは競争上の優位性を得て、ヘルステックおよびウェアラブル企業とのパートナーシップの機会を開きます。
- 例えば、ウェアラブルIMUベースのモジュール式デバイスの研究では、モジュール式ウェアラブルアーキテクチャでIMUセンサーを組み合わせることで、制御されたラボ環境外で個々の四肢の動きや全身の動きを監視できる強力な人間の動作分類が可能になることが示されました。
主要な課題:
小規模クリニックにおける高額な機器費用と限られた予算アクセス
高精度のスタンスアナライザーのコストは、限られた予算で運営されている小規模病院、地方のクリニック、理学療法センターにとって大きな課題となっています。マルチセンサープラットフォーム、AI駆動の分析、クラウド接続を備えた高度なシステムは、かなりの初期投資を必要とします。多くの小規模施設は、低コストの代替品や従来の手動評価を選択し、広範な採用を遅らせています。メンテナンス要件や定期的なキャリブレーションも追加費用を引き起こします。スタンス分析手順に対する保険の補償が限られているため、財政的な実現可能性も制限されています。その結果、市場の浸透は十分な資金を持つ大規模病院、研究機関、スポーツセンターでより強力です。リースモデルや低コストバージョンを通じてコスト障壁に対処することが採用拡大に不可欠です。
標準化の欠如と限られた臨床認識
技術の進歩が著しいにもかかわらず、スタンスアナライザー市場は一貫性のない臨床ガイドラインと標準化されたプロトコルの欠如に関連する課題に直面しています。デバイスのキャリブレーション、データ出力形式、解釈方法の違いが、臨床医に不確実性をもたらします。多くの理学療法士や医師は、スタンス分析の診断価値を十分に認識しておらず、利用が進んでいません。トレーニングのギャップや医療教育における生体力学的評価の限られた取り入れが、より広範な採用を制限しています。電子健康記録との一貫性のない統合もワークフローの効率を低下させます。強力な標準化と認識プログラムがなければ、技術の臨床的価値は認識されないままで、市場の成長を遅らせる可能性があります。
地域分析:
北米
北米は2024年にスタンスアナライザー市場で約38%のシェアを持ち、病院、理学療法センター、スポーツ機関での広範な採用に支えられてリーダーの地位を占めました。米国はデジタルヘルス、リハビリテーション技術、アスリートパフォーマンス分析への強力な投資により、需要の大部分を牽引しました。クリニックは歩行矯正や怪我予防のために高度な圧力マッピングシステムを使用し、スポーツ組織はトレーニングの最適化に動作分析を適用しました。高齢者の転倒リスク予防に対する高い認識が、在宅ケアプログラムでの広範な使用を支えました。好意的な補償政策と主要メーカーの強力な存在が、地域の優位性を強化し続けました。
ヨーロッパ
ヨーロッパは2024年に約29%のシェアを占め、ドイツ、英国、フランス、北欧諸国での強力な採用により牽引されました。リハビリテーションセンターは整形外科の回復を支援するためにスタンスアナライザーを広く使用し、エリートクラブのスポーツ科学プログラムは高度なバランス評価ツールの需要を加速させました。西ヨーロッパの高齢化人口が転倒予防ソリューションの必要性を高め、臨床使用を促進しました。政府資金による医療システムが、デジタル姿勢分析の理学療法ワークフローへの統合を奨励しました。研究センターや大学の生体力学ラボへの投資の増加が、地域の世界市場成長への貢献をさらに強化しました。
アジア太平洋
アジア太平洋地域は2024年に約24%のシェアを獲得し、中国、インド、日本、韓国での医療の近代化の進展により最も急速な成長を示しました。病院はリハビリテーション部門を拡大し、客観的な歩行とバランス評価ツールの需要が増加しました。スポーツトレーニングセンターや学術機関は、アスリートのパフォーマンスと研究プログラムを支援するためにスタンスアナライザーを採用しました。急速な都市化と高齢化人口における移動障害の増加が、より広範な臨床使用を支援しました。医療のデジタル化への政府投資の増加と在宅リハビリテーションソリューションへの関心の高まりが、アジア太平洋地域を主要な拡大の機会として位置づけました。
ラテンアメリカ
ラテンアメリカは2024年に約6%のシェアを持ち、ブラジル、メキシコ、アルゼンチンが地域採用をリードしました。理学療法とスポーツ医学クリニックは、筋骨格評価の精度を向上させ、個別の回復プランを設計するためにスタンスアナライザーを使用しました。アマチュアアスリートの間での怪我予防への関心の高まりが、安定した機器購入を支えました。地域の医療提供者はデジタルリハビリテーションプログラムを拡大し、圧力ベースのバランスシステムの需要を増加させました。予算の制約は障壁として残りましたが、中価格帯のデバイスの広範な利用可能性が段階的な採用を促しました。グローバルメーカーとのトレーニングパートナーシップが認識を向上させ、主要市場でのスタンス分析ツールの使用を増加させました。
中東・アフリカ
中東・アフリカは2024年に約3%のシェアを占め、主にUAE、サウジアラビア、南アフリカでの採用によって推進されました。湾岸諸国の先進病院は、整形外科および神経リハビリテーションを支援するために歩行評価技術に投資しました。スポーツアカデミーやフィットネスセンターは、アスリートのモニタリングを強化するためにスタンスアナライザーを使用しましたが、主要都市以外での採用は限定的でした。予算の制約と臨床認識の低さが、アフリカ全体でのより広範な普及を遅らせました。しかし、デジタルヘルスシステムへの関心の高まりと理学療法サービスの拡大が、地域を長期的な成長に向けて位置づけました。
市場セグメンテーション:
業界別
- ヘルスケア
- 金融サービス
- 小売
- 通信
- 教育
- 政府
アプリケーションベース別
- 感情分析
- 市場調査
- ブランドモニタリング
- 顧客フィードバック分析
- ソーシャルメディアモニタリング
規模別
- 小規模企業
- 中規模企業
- 大企業
- スタートアップ
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境:
姿勢分析装置市場は、技術革新、製品拡大、臨床およびスポーツ環境での採用の増加によって活発な競争が特徴です。Centaur Biomechanics、Noldus、Tekscan、LiteCure、TSE Systems、Zebris Medical、Viewpoint、GAIT4Dog (CIR Systems)、Petsafe (Radio Systems Corporation)、Simi Reality Motion Systemsなどの主要プレーヤーが、先進的な圧力マッピングプラットフォーム、歩行評価ツール、多センサーシステムで市場をリードしています。企業は、診断価値を強化するために精度、携帯性、AI対応の分析を向上させることに注力しています。病院、理学療法センター、スポーツ機関との提携により、世界的な展開を拡大し、獣医向けのソリューションがニッチな機会を開きます。多くのメーカーが、クラウド統合、リアルタイムデータ報告、エルゴノミクスデザインに投資し、ユーザーエクスペリエンスを向上させています。市場は中程度に分散しており、各ブランドが人間の生体力学、スポーツ科学、獣医歩行分析、研究ベースの動作評価など特定の分野をターゲットにしています。競争の激しさは、企業が革新主導の戦略を採用して測定可能な優位性を得るにつれて、引き続き高まっています。
主要プレイヤー分析:
- Centaur Biomechanics
- Noldus
- Tekscan
- LiteCure
- TSE Systems
- Zebris Medical
- Viewpoint
- GAIT4Dog (CIR Systems)
- Petsafe (Radio Systems Corporation)
- Simi Reality Motion Systems
最近の開発:
- 2025年1月、Data Insights Marketのグローバル動物姿勢分析レポートで、GAIT4Dogが主要ベンダーとして紹介されました。この研究では、2020年にクリニックやペットショップ向けにGAIT4Dog Liteを発売したことが注目されました。
- 2025年5月、Centaur Biomechanicsは、タックフィットと圧力の測定に関連するエビデンスベースの馬の福祉活動に積極的に取り組んでおり、FEIの新しい測定ツールの展開に関するコメントやデモンストレーションを含め、2025年5月にエビデンスベースの鼻バンド測定装置のグローバル展開について投稿しました。これは、馬の快適さと姿勢/圧力評価のための客観的な測定ツールへの広範な関心に関連しています。
- 2024年5月、Tekscan(F-Scan GOソフトウェアのアップデート)Tekscanは、2024年5月16日にF-Scan GOインシュー歩行システムの主要なソフトウェアアップデートを発表し、FootVIEW Proスイート(臨床医および研究者向け設定)、より高いキャプチャレート(研究モードで最大500 Hz)、および改善された分析を追加し、インシュー圧力/姿勢測定ワークフローの注目すべきアップグレードを行いました。
レポートのカバレッジ:
この調査レポートは、業界、アプリケーションベース、サイズとスケール、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- クリニックがより客観的な歩行とバランス評価ツールを採用するにつれて、市場は成長します。
- AI駆動の分析により、移動性の問題の早期発見が強化され、治療の精度が向上します。
- ポータブルおよび家庭用の姿勢デバイスは、遠隔リハビリテーションでより広く受け入れられるようになります。
- スポーツ科学プログラムでは、怪我の予防のためにリアルタイムの圧力マッピングの使用が増加します。
- クラウドプラットフォームとの統合により、臨床および研究チーム間のデータ共有が強化されます。
- 獣医の歩行分析は、プロバイダーが高度な姿勢評価システムを採用するにつれて拡大します。
- ウェアラブルリンクのマルチセンサープラットフォームが、より深い生体力学的洞察を促進します。
- 医療インフラが近代化するにつれて、新興市場での採用が増加します。
- 標準化された臨床プロトコルが、理学療法および整形外科ケアでのより広範な使用を促進します。
- デバイスメーカーと病院のパートナーシップが、製品開発とグローバルな展開を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
スタンスアナライザー市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、スタンスアナライザー市場はどのくらいの年平均成長率で成長すると予測されていますか?
世界のスタンスアナライザー市場における主要な参加者は誰ですか?
スタンスアナライザーセクターを推進している主な市場要因は何ですか?
スタンスアナライザーセクターの成長を妨げる主な市場の課題は何ですか?
スタンスアナライザー分野の主な市場機会は何ですか?
スタンスアナライザー市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 スタンスアナライザー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のスタンスアナライザー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 238 million → 2032: USD 450.41 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 スタンスアナライザー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. スタンスアナライザー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるスタンスアナライザー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 スタンスアナライザー市場市場の成長要因
- 3.3 スタンスアナライザー市場市場の抑制要因および課題
- 3.4 スタンスアナライザー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 スタンスアナライザー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 スタンスアナライザー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、スタンスアナライザー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 スタンスアナライザー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. スタンスアナライザー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はスタンスアナライザー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 スタンスアナライザー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 スタンスアナライザー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 スタンスアナライザー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 スタンスアナライザー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新スタンスアナライザー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のスタンスアナライザー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のスタンスアナライザー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のスタンスアナライザー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のスタンスアナライザー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのスタンスアナライザー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のスタンスアナライザー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのスタンスアナライザー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. スタンスアナライザー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
