
市場概要
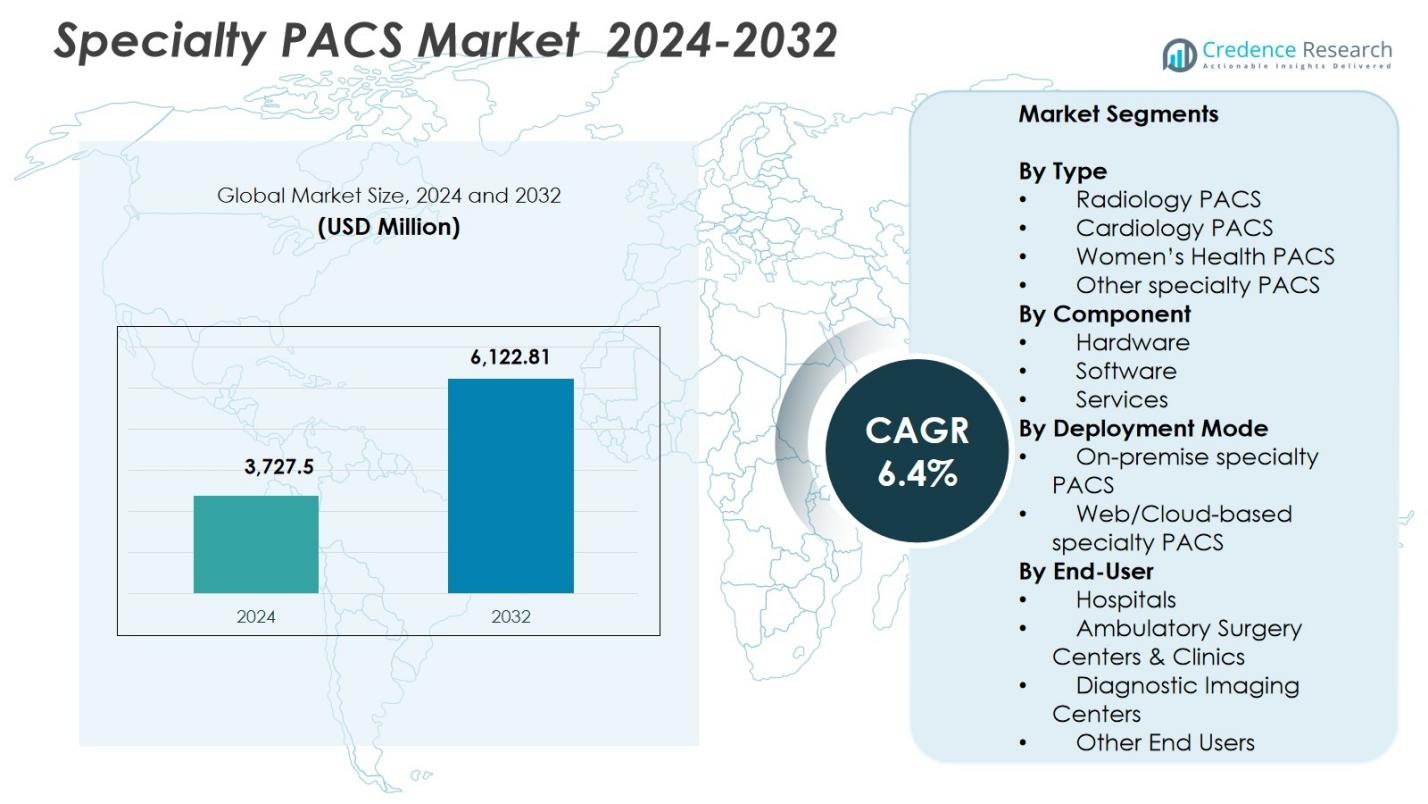
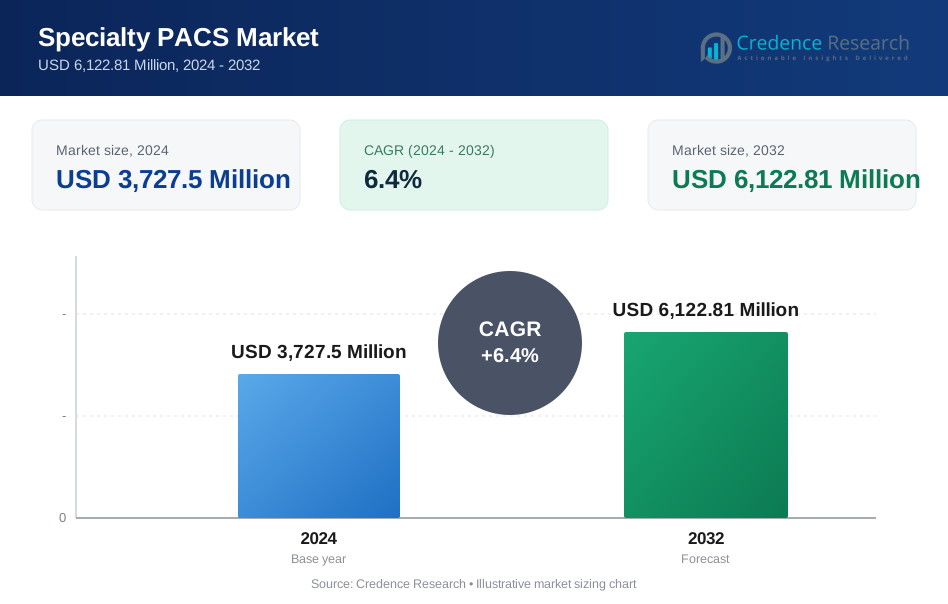
スペシャリティPACS市場の規模は2024年に37億2750万米ドルと評価され、2032年までに61億2281万米ドルに達すると予測されており、予測期間中のCAGRは6.4%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| スペシャリティPACS市場規模 2024 | 37億2750万米ドル |
| スペシャリティPACS市場、CAGR | 6.4% |
| スペシャリティPACS市場規模 2032 | 61億2281万米ドル |
スペシャリティPACS市場は、GEヘルスケア、コニンクリケ・フィリップスNV、富士フイルム株式会社、シーメンスAG、インテレラッド、セクトラAB、ラムソフト、eRAD、オラクル、マッケソン・コーポレーションなどの主要企業の存在によって形成されています。これらの企業は、放射線科、心臓病科、専門診断における先進的な画像技術を提供しています。これらの企業は、AI統合、クラウドベースのPACSの拡大、企業イメージングを重視し、ワークフローの効率と診断精度を向上させています。地域的には、北米が38.2%のシェアで市場をリードしており、強力なヘルスケアITインフラとデジタル画像ソリューションの広範な採用に支えられています。次いでヨーロッパとアジア太平洋地域が急速に拡大しています。
市場インサイト
- スペシャリティPACS市場は2024年に37億2750万米ドルに達し、2032年までに61億2281万米ドルに達すると予想され、予測期間中に4%のCAGRで成長します。
- 診断画像のボリュームの増加、AI対応のワークフローツールの採用の増加、マルチスペシャリティ画像統合の強い需要が、スペシャリティPACS市場の成長を続けています。
- 主要なトレンドには、クラウドベースのPACSへの迅速な移行、企業イメージングの拡大、精密診断と専門間の協力をサポートするための高度な分析の使用の増加が含まれます。
- GEヘルスケア、フィリップス、富士フイルム、シーメンス、インテレラッド、セクトラなどの主要プレーヤーは、ゼロフットプリントビューア、相互運用性、スケーラブルなイメージングプラットフォームの革新を強調していますが、高い実装コストとサイバーセキュリティリスクが主要な制約となっています。
- 北米が2%のシェアでリードし、ヨーロッパが29.4%、アジア太平洋地域が22.1%で続き、放射線PACSが2024年に41.6%のシェアでセグメントパフォーマンスを支配しています。
市場セグメンテーション分析:
タイプ別:
放射線PACSは、病院、画像センター、テレラジオロジーネットワーク全体での高ボリューム診断ワークフローにおける重要な役割により、2024年にスペシャリティPACS市場で41.6%のシェアを占めました。そのリーダーシップは、高度なビジュアライゼーションツールの迅速な採用、AI対応の診断能力、RISおよびEMRプラットフォームとの相互運用性によって強化されています。心臓病PACSは、心血管画像のボリュームの増加によって強力なシェアを占め、女性の健康PACSは、乳房画像、超音波、および産婦人科診断の需要を通じて拡大を続けています。他の専門PACSセグメントは、ニッチな臨床要件とサブスペシャリティワークフローの最適化を通じて勢いを増しています。
- 例えば、GEヘルスケアのCentricity PACSは、さまざまなイメージングモダリティをサポートしながら、RISやエンタープライズツールと統合してワークフローを合理化し、放射線科医の生産性を向上させます。
コンポーネント別:
ソフトウェアは2024年に47.3%のシェアを占める主要なコンポーネントとして浮上し、先進的な診断アプリケーション、ゼロフットプリントビューアー、マルチモダリティワークフローを合理化するエンタープライズイメージングプラットフォームの導入が増加しました。AI駆動の分析、報告自動化ツール、クラウド統合型画像管理の需要がソフトウェアの採用をさらに強化しました。ハードウェアは、安全なストレージインフラと高性能サーバーへの継続的な投資により安定した関連性を維持し、サービスは大規模な医療ネットワーク全体でのシステム統合、サイバーセキュリティ、リモートサポート、ライフサイクル管理のニーズの高まりにより拡大しました。
- 例えば、SARC MedIQのAI駆動PACSプラットフォームは報告を自動化し、診断のターンアラウンドを30〜45分から1件あたり2分未満に短縮します。これにより、放射線科医は手作業よりも患者ケアを優先することができます。
導入モデル別:
Web/クラウドベースの専門PACSは、デジタルトランスフォーメーションの加速、リモート診断ワークフロー、サブスクリプションベースのイメージングプラットフォームへのシフトにより、2024年に52.8%のシェアを占めました。スケーラビリティ、低い初期コスト、シームレスなマルチサイトアクセスがクラウドの採用を強化し、特に外来イメージングセンターやテレヘルスプロバイダーの間で広がりました。オンプレミスの専門PACSは、データ主権、内部インフラストラクチャの制御、厳格な規制遵守を優先する組織で重要な役割を維持しました。ハイブリッド導入も、医療提供者がパフォーマンス、セキュリティ、コスト効率をバランスさせながらイメージングエコシステムを近代化する中で勢いを増しました。
主要な成長ドライバー
高度な診断イメージングの需要増加
専門PACS市場は、医療提供者がより迅速な診断、高い画像忠実度、マルチ専門ワークフローをサポートする先進的なイメージングシステムを採用するにつれて成長を続けています。放射線科、心臓病学、腫瘍学、女性の健康におけるイメージング量の増加は、大規模なデータセットを効率的に管理できるエンタープライズレベルのPACSプラットフォームの必要性を加速させます。AI駆動のツールとの統合は臨床意思決定を強化し、報告時間を短縮し、テレヘルスモデルの拡大はリモート画像アクセスを推進します。これらの要因が相まって、病院や診断ネットワーク全体での最新の専門PACSソリューションへの投資を強化します。
- 例えば、Siemens Healthineersのsyngo.viaは、異なる時点でのPET/CTおよびSPECT/CTスキャンを比較するツールを備えた腫瘍学用のマルチモダリティリーディングを提供し、治療モニタリングのための融合画像での変化検出を可能にします。
クラウドおよびWebベースのイメージングプラットフォームの拡大
クラウドベースの専門PACSソリューションは、スケーラブルなストレージ、マルチサイトアクセス性、低い資本支出を可能にする主要な成長触媒として機能します。医療機関は、臨床医間のコラボレーションを合理化し、リモート診断をサポートし、継続的なワークフローの可用性を確保するために、クラウドアーキテクチャへの移行をますます進めています。安全でHIPAA準拠のゼロフットプリントビューアーとエンタープライズイメージングスイートを提供するベンダーは急速に採用されています。サブスクリプションベースのモデルへのシフトとメンテナンス負担の軽減が、病院やイメージングセンターがイメージングインフラ全体でのクラウド変革イニシアチブを加速することをさらに奨励します。
- 例えば、富士フイルムのSynapse Enterprise PACSはクラウドホスティングを利用して、放射線科、心臓病学、病理学の画像を1つのビューアで統合し、ワークフローを自動化し、複数のサイトでのコラボレーションのためのカスタマイズ可能なプロトコルを可能にしています。
ワークフローの最適化と相互運用性への注力の高まり
EHR、RISプラットフォーム、およびサードパーティの画像アプリケーションとのシームレスな相互運用性への需要が、スペシャリティPACSの採用を大きく促進しています。医療提供者は、マルチモダリティの画像を統合し、反復作業を自動化し、臨床のスループットを向上させるソリューションを優先しています。相互運用可能なPACSシステムは、ケアの調整を強化し、管理上の遅延を最小限に抑え、価値に基づくケアの取り組みをサポートします。標準化されたデータ交換、ベンダーニュートラルアーカイブ、および自動品質管理への注力の増加は、市場の成長を強化し、組織が精度、効率、患者の成果を向上させる統合された画像エコシステムを求める中で重要です。
主要なトレンドと機会
AIと高度な分析の統合
AIを活用した画像分析は、診断精度を向上させ、異常検出を自動化し、放射線科医の負担を軽減することで大きな機会を提供します。PACSベンダーは、トリアージ、ワークフロープライオリティ、3D再構成、自動報告のためにAIツールをますます組み込んでいます。これらの機能は臨床の生産性を向上させ、時間に敏感な診断を加速します。精密医療が拡大する中、AI対応のスペシャリティPACSプラットフォームは、個別化された治療計画と予測的洞察のために注目を集めています。PACS、機械学習、クラウドコンピューティングの相乗効果は、将来のイノベーションと専門分野を超えた画像強化のための強力なパイプラインを生み出します。
- 例えば、AidocのaiOSプラットフォームは、PACSにAIアルゴリズムを統合し、肺塞栓症のような緊急ケースをシステムに入るときに優先順位を付け、微妙な所見を放射線科医にフラグを立て、スキャンから診断までのワークフローを合理化します。
エンタープライズイメージングとベンダーニュートラルアーキテクチャの採用の増加
エンタープライズイメージングプラットフォームとベンダーニュートラルアーカイブ(VNA)は、放射線科、心臓病学、病理学、眼科、その他の専門分野にわたる統一されたデータ管理を求める医療システムにとって重要な機会を提供します。これらのアーキテクチャは、集中化されたアクセス、改善されたセキュリティ、および大規模なマルチサイトネットワークに適した標準化されたワークフローを提供します。デジタルトランスフォーメーションを追求し、データサイロを削減し、長期的なアーカイブ能力を強化する中で、採用が増加しています。画像ニーズがより複雑になるにつれて、VNAとエンタープライズイメージングソリューションは、プロバイダーが効率的にスケールしながら、臨床の一貫性と運用の可視性を確保するのに役立ちます。
- 例えば、UNC Healthは、15の病院、19のキャンパス、900のクリニックにわたる単一の臨床画像リポジトリとしてHyland Acuo VNAを実装し、NilReadビューアおよびPACSgearと統合して、26,000人のユーザーのためにサイロを排除しました。
主要な課題
高い導入コストと予算制約
強い需要にもかかわらず、PACSの導入にはソフトウェアライセンス、ハードウェアインフラストラクチャ、サイバーセキュリティの強化、スタッフのトレーニングを含む高い投資要件が大きな課題となっています。小規模な病院や診断センターは、限られた予算でしばしば苦労しており、先進的なスペシャリティPACSソリューションの採用が遅れています。継続的なメンテナンス費用と定期的なアップグレードは、所有コストをさらに増加させます。これらの財政的な圧力は、プロバイダーを段階的な導入や低コストのクラウドモデルに向かわせますが、リソースが限られた医療環境では、依然として市場浸透を制限する要因となっています。
データセキュリティリスクとコンプライアンスの複雑さ
画像処理がますますウェブベースおよびクラウドホスト型プラットフォームに移行する中で、データセキュリティと規制コンプライアンスを確保することが重要な課題となっています。プロバイダーは、ランサムウェア、無許可アクセス、クロスプラットフォームの脆弱性に関連する増大する脅威に対処しなければなりません。HIPAA、GDPR、および地域のデータ保護規則へのコンプライアンスには、継続的な監視と強力なアイデンティティ管理が必要です。レガシーシステムと最新のPACSソリューションの統合はさらなる複雑さを加えます。これらのセキュリティとコンプライアンスの負担は、暗号化、監査トレイル、セキュアアクセスフレームワークへの大規模な投資を必要とし、多くの医療機関の採用決定に影響を与えます。
地域分析
北アメリカ
北アメリカは2024年にスペシャリティPACS市場で38.2%のシェアを占め、先進的な画像技術の急速な採用と病院や外来センターにおけるAI対応診断プラットフォームの強力な統合によって推進されました。この地域は、確立された医療ITインフラ、高い放射線科および心臓病学の画像量、デジタルヘルス変革への強力な規制支援から恩恵を受けています。エンタープライズイメージング、クラウドベースのPACS、相互運用性ソリューションへの投資の増加が市場拡大を強化しています。ワークフローの自動化への継続的な需要と早期疾病検出への強調の高まりが、スペシャリティイメージングの近代化における地域のリーダーシップをさらに強化しています。
ヨーロッパ
ヨーロッパは2024年にスペシャリティPACS市場で29.4%のシェアを占め、主要国全体でのデジタル化イニシアチブの拡大と政府支援の医療近代化プログラムによって支えられています。この地域は、エンタープライズイメージングプラットフォーム、ベンダーニュートラルアーカイブ、臨床協力を強化するクラウド対応PACSシステムの採用が増加しています。乳房画像、心血管診断、精密医療への注力の増加がスペシャリティPACSの需要を強化しています。データセキュリティ、構造化報告、国境を越えた画像交換を奨励する規制フレームワークが投資をさらに推進しています。医療費の増加と病院システムの統合が、西ヨーロッパと北ヨーロッパ全体での市場浸透を加速させ続けています。
アジア太平洋
アジア太平洋は2024年にスペシャリティPACS市場で22.1%のシェアを獲得し、急速な医療インフラの発展、増加する画像量、デジタル放射線システムの広範な展開によって推進されています。中国、インド、日本、韓国などの国々は、クラウドイメージングプラットフォーム、AI駆動の診断、および拡張可能なPACSソリューションに大規模な投資を行い、増加する患者負荷を管理しています。民間病院ネットワークの拡大、慢性疾患の有病率の上昇、政府主導のデジタルヘルスプログラムが採用を加速させています。コスト効率の高いクラウドPACSモデルとテレイメージングサービスへのシフトが、アジア太平洋をスペシャリティイメージング技術における最も急速に拡大する地域として位置づけています。
ラテンアメリカ
ラテンアメリカは2024年にスペシャリティPACS市場で6.7%のシェアを保持し、ブラジル、メキシコ、アルゼンチン、チリ全体での診断画像機器への投資の増加と医療ITシステムの近代化によって推進されています。病院がレガシーシステムからクラウドベースのPACSソリューションに移行することで、アクセス性が向上し、運用コストが削減されるため、採用が拡大しています。放射線科および心臓病学の画像量の増加と統合ワークフローへの需要の高まりが地域の成長を支えています。公的医療における予算制約にもかかわらず、民間セクターの投資とテレラジオロジーパートナーシップが、新興ラテンアメリカ市場全体でのPACS浸透を強化し続けています。
中東・アフリカ
中東・アフリカ地域は、2024年にスペシャリティPACS市場の3.6%のシェアを占め、湾岸協力会議(GCC)諸国でのデジタルイメージングシステムの採用増加と病院インフラへの投資拡大に支えられています。特に女性の健康や心臓病学における専門診断サービスの拡大が、最新のPACSプラットフォームへの需要を促進しています。ヘルスケアのデジタル化戦略とグローバルな技術ベンダーとの提携の増加が、さらなる普及を強化しています。アフリカの一部では限られたIT予算が課題となっていますが、遠隔医療の取り組みとクラウドベースのイメージング展開が地域全体の市場成長に寄与しています。
市場セグメンテーション:
タイプ別
- 放射線PACS
- 心臓病学PACS
- 女性の健康PACS
- その他の専門PACS
コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
導入モード別
- オンプレミス専門PACS
- ウェブ/クラウドベースの専門PACS
エンドユーザー別
- 病院
- 外来手術センター & クリニック
- 診断イメージングセンター
- その他のエンドユーザー
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
スペシャリティPACS市場は、GEヘルスケア、コンツェルンフィリップスNV、富士フイルム株式会社、シーメンスAG、インテレラッド、セクトラAB、ラムソフト、eRAD、オラクル、マッケソンコーポレーションが主導する強力な競争環境を特徴とし、それぞれが放射線、心臓病学、専門診断に特化した高度なイメージングソリューションを提供しています。ベンダーは、AI駆動の画像解析を強化し、クラウドベースのPACSプラットフォームを拡大し、マルチモダリティワークフローをサポートするエンタープライズイメージングシステムを提供することで競争しています。ゼロフットプリントビューアー、先進的な視覚化、相互運用性ツールの継続的な革新が市場の差別化を強化しています。戦略的パートナーシップ、製品のアップグレード、地域拡大は、臨床効率の向上、診断精度の加速、統合可能でスケーラブルなイメージングエコシステムへの移行を支援するための主要な競争戦略として残っています。ワークフローの自動化、遠隔診断、安全なクラウドアーキテクチャへの需要が増加する中、主要プレーヤーはサイバーセキュリティ、データガバナンス、シームレスなEHR統合を強化し、市場のリーダーシップを維持し、多様な医療環境における進化する臨床および運用要件に対応することに焦点を当てています。
主要プレイヤー分析
- Sectra AB
- eRAD
- GE ヘルスケア
- Intelerad
- RamSoft
- オラクル
- 富士フイルム株式会社
- マッケソン コーポレーション
- シーメンス AG
- コンインクライケ・フィリップス NV
最近の開発
- 2025年11月、アバターメディカルとバルコは、共同作業を通じて高度な3Dイメージング機能を提供するEonis Visionを発表しました。
- 2025年12月、コンインクライケ・フィリップス NVは、RSNAでAI対応のマルチモダリティサポートを備えた新しいAdvanced Visualization Workspace (AVW 16) を発表しました。
- 2025年12月、SectraはスウェーデンのRegion Halland向けにデジタル病理モジュールを追加し、企業イメージングソリューションを拡大しました。これにより、画像への即時リモートアクセスとがん診断の強化が可能になりました。
- 2024年10月、GE ヘルスケアはAI駆動の画像解析機能を備えた高度な放射線PACSシステムを発表しました。
レポートのカバレッジ
この調査レポートは、タイプ、コンポーネント、展開モード、エンドユーザー、地理に基づいた詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制の状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り切るための戦略的推奨を提供します。
将来の展望
- 医療提供者がスケーラビリティとリモート診断機能を優先するため、クラウドベースのPACSの採用が強く進むでしょう。
- AI駆動のワークフロー自動化と意思決定支援ツールが専門的なイメージングプラットフォームにますます統合されるでしょう。
- 組織が複数の専門分野にわたる統一データ管理に移行するにつれて、企業イメージング戦略が拡大するでしょう。
- 長期保存、相互運用性、複数サイトのアクセスをサポートするために、ベンダーニュートラルアーカイブの需要が高まるでしょう。
- 精密医療の取り組みにより、PACSエコシステム内での高度な可視化と分析ツールの採用が加速するでしょう。
- 遠隔放射線診断および遠隔心臓診断サービスが拡大し、高速画像交換と安全なクラウドインフラの必要性を促進するでしょう。
- データセキュリティとコンプライアンスに対する規制の強調が、PACSの開発と展開モデルを形作るでしょう。
- プロバイダーがクラウドの柔軟性とオンプレミスデータ制御のバランスを取るため、ハイブリッド展開モデルが注目を集めるでしょう。
- 女性の健康や腫瘍学のイメージングを含む専門診断の成長が、PACSの利用を拡大するでしょう。
- 新興市場がデジタルイメージングインフラにより多く投資し、世界的な専門PACSの採用を促進するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
スペシャリティPACS市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、スペシャリティPACS市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた専門PACS市場のセグメントはどれですか?
専門PACS市場の成長を促進している主な要因は何ですか?
スペシャリティPACS市場の主要企業はどこですか?
2024年にスペシャリティPACS市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 専門PACS市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の専門PACS市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,727.5 Million → 2032: USD 6,122.81 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 専門PACS市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 専門PACS市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における専門PACS市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 専門PACS市場市場の成長要因
- 3.3 専門PACS市場市場の抑制要因および課題
- 3.4 専門PACS市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 専門PACS市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 専門PACS市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、専門PACS市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 専門PACS市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 専門PACS市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は専門PACS市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 専門PACS市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 専門PACS市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 専門PACS市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 専門PACS市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新専門PACS市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の専門PACS市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の専門PACS市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の専門PACS市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の専門PACS市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの専門PACS市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の専門PACS市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの専門PACS市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 専門PACS市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
