
市場概要:
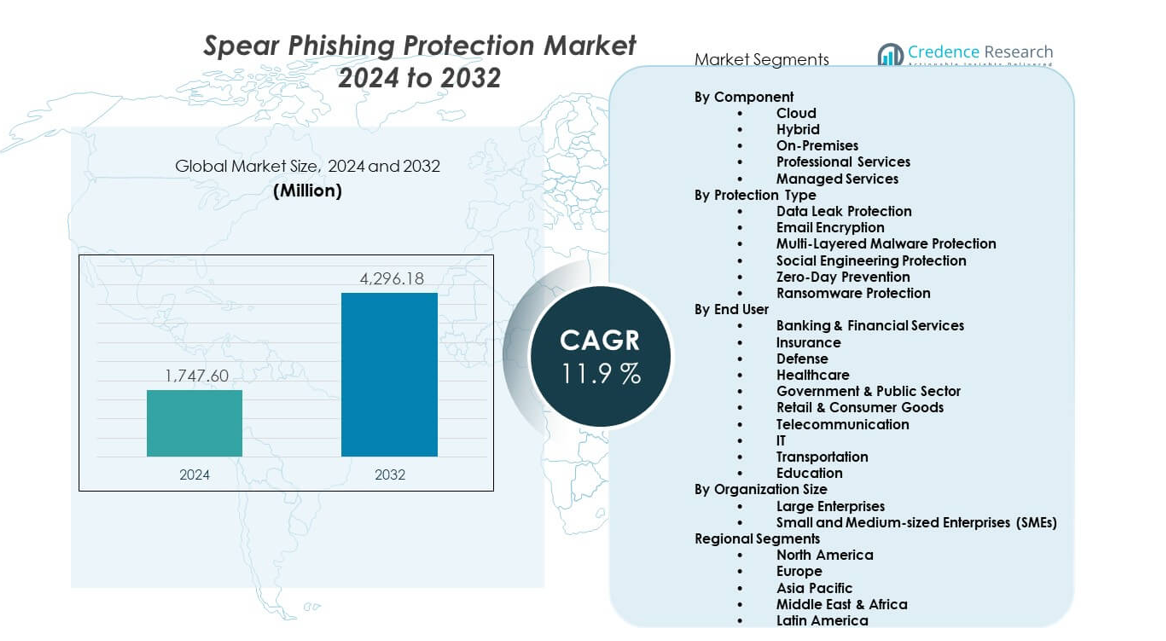
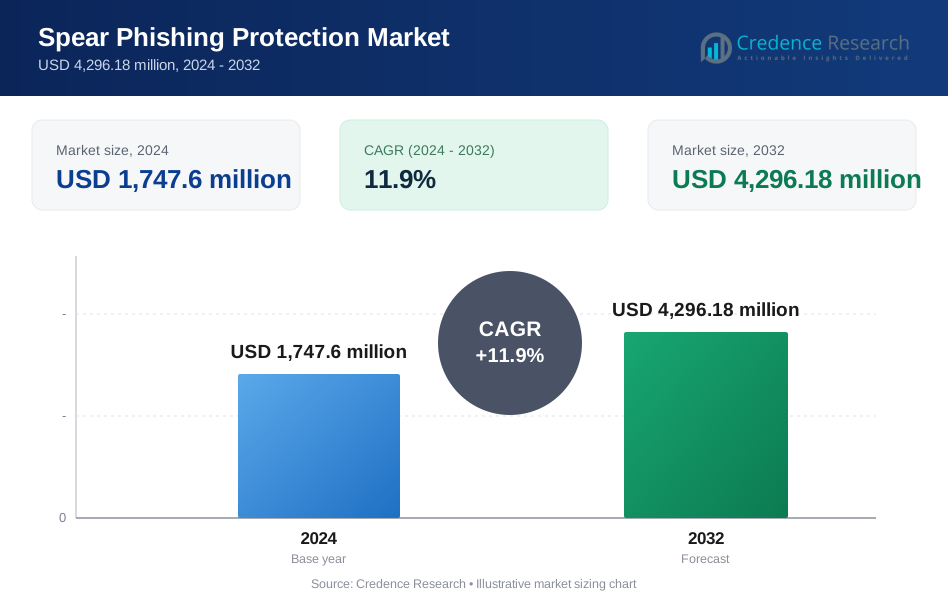
スピアフィッシング保護市場は、2024年の17億4,760万米ドルから2032年には推定42億9,618万米ドルに成長し、2024年から2032年にかけて年平均成長率(CAGR)11.9%を記録する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のスピアフィッシング保護市場規模 | 17億4,760万米ドル |
| スピアフィッシング保護市場、CAGR | 11.9% |
| 2032年のスピアフィッシング保護市場規模 | 42億9,618万米ドル |
デジタルコミュニケーションへの依存が強まる中、企業はより迅速でスマートなアンチフィッシング対策を採用しています。攻撃者は漏洩したデータを使用して個別のメッセージを作成するため、企業は適応型検出ツールへの投資を進めています。AIモデルは送信者の行動やメッセージのトーンを分析し、脅威が受信箱に届く前に阻止します。クラウドの採用とリモートワークは新たなリスクポイントを追加し、リアルタイムフィルタリングエンジンの需要を高めています。セキュリティチームは、自動化されたフォレンジックを利用してアカウント全体の異常な活動を追跡します。市場は、より厳格なメール認証と身元確認を要求する新しい規則から恩恵を受けています。
北米は強力なサイバーセキュリティ支出、迅速な脅威インテリジェンスの採用、厳格なコンプライアンスフレームワークにより市場をリードしています。この地域は主要な技術ベンダーを抱え、頻繁に標的型攻撃に直面しており、高度な保護展開を加速させています。ヨーロッパは、規制の圧力と企業のデジタル化の増加による投資の増加で続いています。アジア太平洋地域は、クラウドエコシステムの拡大、オンライン取引の増加、ビジネスメール詐欺の増加により、防御を強化する企業が増え、最も成長が速い地域として浮上しています。日本、インド、オーストラリアのような国々はAI駆動のセキュリティに多く投資しており、ラテンアメリカと中東もメール脅威保護に対する関心を高めています。
市場の洞察:
- スピアフィッシング保護市場は2024年に17億4,760万米ドルに達し、2032年までに42億9,618万米ドルに達すると予測されており、ターゲット型メール攻撃の増加と企業のセキュリティニーズの強化により、年平均成長率11.9%で成長しています。
- 北米(38%)、ヨーロッパ(28%)、アジア太平洋(22%)が市場をリードしており、高いサイバーセキュリティ投資、厳格なコンプライアンス規則、拡大するデジタルエコシステムが要因です。
- アジア太平洋は22%を占め、急速なクラウド導入、デジタル拡大、主要経済圏でのターゲット型フィッシング試みの増加により最も成長が速い地域です。
- クラウドセグメントは、企業全体でスケーラブルでAI駆動のメール保護が強く支持され、導入シェアをリードしました。
- 大企業は、広範な攻撃面、厳格なコンプライアンスニーズ、高い投資能力により、組織シェアを支配しました。
市場の推進要因:
ターゲット型メール攻撃の増加
スピアフィッシング保護市場は、ユーザーの行動を悪用するターゲット型メール侵入の増加により成長しています。攻撃者は、意思決定者を欺くために実際のコミュニケーションを模倣したカスタマイズされたメッセージを作成します。セキュリティチームは、疑わしい送信者パターンをブロックするために高度なフィルターを展開します。企業は、成功した侵害に関連する評判の損害を防ぐために予算を増やしています。AIツールは、メールコンテンツ内の異常なトーンの変動を検出するのに役立ちます。クラウドベースのフィルターは、アクティブなインシデント中の応答時間を短縮します。これにより、企業は予測分析を採用する圧力を受けます。ベンダーは、ユーザーに到達する前に高精度の攻撃を阻止するためにエンジンをアップグレードしています。
- 例えば、Microsoft Defender for Office 365は、1年間で50億以上のフィッシングおよび悪意のあるメールをブロックしたと報告しており、ターゲット型メールの脅威の規模を示しています。
リモートワークとデジタルコラボレーションの拡大
リモートワークの急増は、スピアフィッシング保護市場内で分散環境に新たな攻撃ルートを開きます。従業員はデジタルコミュニケーションに依存しており、巧妙に作られたメッセージへの露出が増加しています。攻撃者は家庭のネットワークや管理されていないデバイスに焦点を当てています。企業は、従業員のアクセスを保護するために身元確認ツールを展開します。行動分析は、ユーザーログインパターンの突然の変化を追跡するのに役立ちます。クラウドプラットフォームは迅速な脅威封じ込めをサポートします。これにより、多層メールセキュリティの必要性が強化されます。ベンダーは、グローバルチーム全体でリアルタイムの監視を強化するために適応型エンジンを立ち上げています。
- 例えば、Googleは、Gmailが毎日1億以上のフィッシングメールをブロックしており、その中には個人および管理されていないデバイスを通じてリモートワーカーをターゲットにしたものが多く含まれていると述べています。
AIとMLセキュリティツールの企業採用の増加
AIの統合は、企業がサイバー防御を近代化する中で、スピアフィッシング保護市場内の需要を加速させます。機械学習モデルは、大量のメールデータセットを調査して複雑な脅威を検出します。これらのエンジンは、手動チームよりも新しい攻撃ベクトルを迅速に特定します。行動スコアリングは、数秒でリスクレベルを分類するのに役立ちます。企業は、調査の遅延を削減するために自動化された意思決定ツールを採用しています。クラウドエコシステムは、モデルの継続的な改善をサポートします。これにより、企業利用のための検出ワークフローの精度が向上します。ベンダーは、セキュリティチームがリスク解釈を簡素化する直感的なダッシュボードに焦点を当てています。
規制圧力がメール認証コンプライアンスを推進
厳格なコンプライアンス規則は、規制されたセクター全体でスピアフィッシング保護市場への支出を促進します。業界は、認証フレームワークを採用して不正なメール活動を減少させます。規制は企業をドメインベースのメッセージ検証に向かわせます。施行チームは、疑わしい送信者ドメインを追跡するために報告ツールを使用します。取締役会は、コンプライアンスが重視される環境への予算支援を強化します。クラウドメールゲートウェイは、大規模ネットワーク全体での展開を簡素化するのに役立ちます。これにより、企業は継続的なポリシーの改良に向かいます。ベンダーは、厳しい監査サイクルに直面する組織をサポートするためにコンプライアンス自動化を活用します。
市場動向:
統合型脅威インテリジェンスプラットフォームの台頭
統合インテリジェンスプラットフォームは、より強力なクロスチャネル監視を通じてスピアフィッシング保護市場を形作ります。企業はメールデータをネットワークログと統合して、より深い分析を行います。脅威フィードは、企業がグローバルな攻撃グループに関連するパターンを検出するのに役立ちます。自動化エンジンは、送信者の評判をメッセージのコンテキストと関連付けます。共有インテリジェンスは、早期警告能力を向上させます。リアルタイムダッシュボードは、アクティブな脅威の際にチームが迅速に行動するのを助けます。これにより、企業は統一されたセキュリティビューに焦点を当てることが強化されます。ベンダーは、プロアクティブな検出を強化するために脅威共有ネットワークを拡大します。
- 例えば、Proofpointの脅威インテリジェンスネットワークは、毎日60億以上のメールメッセージを分析し、グローバルなフィッシング活動と攻撃者のインフラに関するリアルタイムの洞察を提供します。
ゼロトラストメールアーキテクチャの成長
ゼロトラストの採用は、スピアフィッシング保護市場内での変革を加速させます。セキュリティチームは、すべての受信メッセージに対して継続的な検証を適用します。ポリシーは、送信者の身元とデバイストラストに対する厳格なチェックを要求します。エンジンは、静的ルールに頼るのではなく、メッセージの動作を評価します。企業は、メールによる侵害を制限するためにマイクロレベルのセグメンテーションを展開します。クラウドネイティブのゼロトラストツールは、ハイブリッド環境全体での実装を簡素化します。これにより、組織は認証の強度に焦点を当てることが高まります。ベンダーは、多様な企業のニーズに合わせたモジュール機能をリリースします。
インシデントレスポンスワークフローにおける自動化の増加
自動化は、スピアフィッシング保護市場全体で、手動調査時間を削減するために注目を集めています。レスポンストールは、メールの異常が発生した際にアラートをトリガーします。自動隔離は、ユーザーが悪意のあるコンテンツにさらされるのを減少させます。ワークフローは、フラグが立てられたコミュニケーションの迅速なトリアージをサポートします。ロボットは、脅威を意図、ペイロードタイプ、ターゲットによって分類します。企業は、正確なガイド付きアクションを提供するシステムを好みます。これにより、セキュリティチーム全体での検出の一貫性が向上します。ベンダーは、脅威処理を簡素化するためにプレイブック駆動のエンジンを採用します。
クラウドネイティブなメールセキュリティソリューションへのシフト
クラウドネイティブなソリューションは、スピアフィッシング保護市場内での影響力を拡大しています。組織は、スケーラビリティのためにメールシステムをクラウドプラットフォームに移行します。クラウドゲートウェイは、ハードウェアの制限なしに脅威分析を処理します。リアルタイムスキャンは、大企業向けの検出速度を向上させます。セキュリティチームは、監視ダッシュボードへのリモートアクセスを得ます。マルチテナントモデルは、より広範な脅威の可視性をサポートします。これにより、企業はレガシーのオンプレミスツールを置き換えることを奨励されます。ベンダーは、成長するビジネスを引き付けるために柔軟なサブスクリプションプランを強調します。
市場の課題分析:
進化する脅威の高度化と検出の限界
脅威の進化はスピアフィッシング保護市場の進展に課題をもたらします。攻撃者はフィルターを回避するためにメッセージングスタイルを調整します。新しい回避戦術が検出ワークフローにギャップを生み出します。企業は非常に説得力のあるなりすましの試みを特定するのに苦労しています。行動エンジンは最小限のテキストメールを分析するのに困難を抱えています。企業は検出システムの継続的な調整が必要です。それはセキュリティチームに運用上の負担を増加させます。ベンダーは急速に変化する攻撃モデルに対抗するために適応ツールにより多く投資しています。
高い統合の複雑さとセキュリティチームのスキルギャップ
統合の障害はスピアフィッシング保護市場全体の採用に影響を与えます。企業は新しいツールを既存のインフラと統合するのに困難を抱えています。レガシーシステムが高度なフィルタリングエンジンの展開を遅らせます。セキュリティチームは複雑な脅威モデルを管理するためにより強力なスキルを必要としています。トレーニングのギャップが検出ツールの効果を減少させます。予算の制約が地域全体での技術的アップグレードを遅らせます。それは組織内での展開リスクを高めます。ベンダーは統合を容易にし、ユーザーの信頼を向上させるためにガイド付きオンボーディングを提供します。
市場の機会:
AI強化型脅威検出技術の拡大の可能性
AIに焦点を当てた検出はスピアフィッシング保護市場に強力な成長の可能性を生み出します。企業はメッセージのトーンや送信者の行動を正確に解読するエンジンを求めています。ベンダーはクラウドワークロードに合わせてスケールする適応型脅威認識を提供できます。組織はターゲット攻撃に対抗するためにより迅速なインテリジェンス処理を求めています。それはリアルタイムの防御自動化への道を開きます。企業はユーザーレベルの脆弱性を減少させるために予測分析に投資します。なりすましの試みをブロックするためのよりスマートなアイデンティティ検証システムへの需要が高まっています。
新興経済国と中小企業セグメントでの需要の高まり
新興市場はスピアフィッシング保護市場に新たな収益の見込みを生み出します。中小企業はターゲット型メール詐欺への露出が増加するため、採用を加速しています。ベンダーはより小さな予算に適した軽量でクラウドネイティブなツールを提供できます。デジタル拡張を進める国々はより強力な認証フレームワークに投資しています。それは脅威防止技術のより広範な展開をサポートします。企業がコミュニケーションをクラウドプラットフォームに移行するにつれて成長機会が拡大します。ベンダーは発展途上地域での需要の高まりに対応するためにスケーラブルなソリューションを提供します。
市場セグメンテーション分析:
コンポーネント別
クラウド展開はクラウドメールプラットフォームとスケーラブルな脅威検出エンジンの強力な採用によりスピアフィッシング保護市場で最大のシェアを占めています。ハイブリッドモデルは混合環境で柔軟な制御を必要とする企業を引き付けます。オンプレミスシステムは厳格なデータ管理を必要とする規制セクターにおいて依然として関連性があります。プロフェッショナルサービスは統合、ポリシー設計、トレーニングで企業をサポートします。アウトソーシングされた監視と迅速な脅威対応を好む中小企業の間でマネージドサービスの需要が高まっています。ベンダーはメールセキュリティワークフローの複雑さの増加に対応するためにサービスポートフォリオを拡大しています。
- 例えば、Palo Alto Networksは、企業のメール保護をサポートするクラウド配信セキュリティサービスを通じて、毎日50億を超えるクラウドベースの脅威を検査していると報告しています。
保護タイプ別
データ漏洩防止ツールは、企業が通信チャネルを介した不正な情報転送を防ぐのに役立ちます。メール暗号化はメッセージの整合性を強化し、機密のやり取りを保護します。多層型マルウェア保護は、標的型メールを通じて侵入するペイロード駆動型攻撃をブロックします。ソーシャルエンジニアリング保護は、基本的なフィルターを回避する心理的操作を検出するのに役立ちます。ゼロデイ予防は、メールゲートウェイのギャップを狙う未知のエクスプロイトに焦点を当てています。ランサムウェア保護は、金融、医療、公的資産への攻撃が増加しているため、依然として重要です。これにより、企業は統合された脅威分析プラットフォームに向かいます。
- 例えば、CrowdStrikeのFalconプラットフォームは、世界中で1日あたり100億以上のイベントを処理しており、報告によればサイバー攻撃の90%以上がフィッシングメールから始まります。この高い活動量とフィッシングのような初期アクセス方法の普及は、層状のフィッシングおよびランサムウェア保護の必要性を示しています。
エンドユーザー別
銀行および金融サービスは、経営者アカウントへの頻繁な標的型攻撃のため、導入をリードしています。保険、防衛、医療は、機密データを保護するために高度なフィルターを展開しています。政府および公共部門の機関は、なりすましの試みを減少させるために認証基準を実施しています。小売、通信、IT企業は、大量の通信のために保護を強化しています。交通および教育部門は、グローバルな運営におけるデジタルインタラクションの拡大に伴い、支出を増やしています。
組織規模別
大企業は、広範な攻撃面と厳格なコンプライアンスニーズのために使用を支配しています。中小企業は、低コスト、迅速な展開、管理された脅威監視を提供するクラウドベースのツールを採用しています。
セグメンテーション:
コンポーネント別
- クラウド
- ハイブリッド
- オンプレミス
- プロフェッショナルサービス
- マネージドサービス
保護タイプ別
- データ漏洩防止
- メール暗号化
- 多層型マルウェア保護
- ソーシャルエンジニアリング保護
- ゼロデイ予防
- ランサムウェア保護
エンドユーザー別
- 銀行&金融サービス
- 保険
- 防衛
- 医療
- 政府&公共部門
- 小売&消費財
- 通信
- IT
- 交通
- 教育
組織規模別
- 大企業
- 中小企業(SMEs)
地域セグメント
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東&アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北米
北米は、強力なサイバーセキュリティ支出と高度なメールセキュリティフレームワークの迅速な導入により、スピアフィッシング保護市場の約38%を占めています。この地域は、企業や政府機関に対する標的型攻撃の高いボリュームに直面しています。企業はAI駆動のフィルターを展開して、高度ななりすましの試みを防ぎます。クラウドメールの採用は、スケーラブルな防御ツールの需要を増加させます。規制の圧力が、企業をより強力な認証モデルに向かわせます。これにより、アメリカ合衆国とカナダ全体でベンダーの存在感が強化されます。主要な技術企業は、この地域での継続的な革新をサポートしています。
ヨーロッパ
ヨーロッパは、厳格なデータ保護規制と標的型メール脅威に対する高い認識に支えられ、約28%を占めています。GDPRの施行は、企業により強力なコミュニケーションセキュリティフレームワークへの投資を促しています。企業は、金融機関、公共機関、産業企業への攻撃に対抗するためにフィルターをアップグレードしています。主要経済国でのクラウド移行は、標的型脅威への露出を増加させます。セキュリティベンダーは、コンプライアンスに焦点を当てたツールの需要を満たすために業務を拡大しています。これにより、アイデンティティベースの保護システムへの投資が促進されます。サイバーセキュリティ機関間の地域協力は、検出基準の改善に役立っています。
アジア太平洋
アジア太平洋は約22%を占め、企業間の急速なデジタル化により最も成長が速い地域です。クラウド利用の拡大は、精密に標的を絞ったフィッシングメールへの脆弱性を増加させます。インド、日本、オーストラリアなどの国々は、AI駆動のメール脅威防止に投資しています。地元企業は、増加する攻撃量に対処するために管理されたセキュリティサービスを採用しています。組織が安全なコミュニケーションチャネルを優先するため、サイバーセキュリティ予算が増加しています。これにより、多様な業界にわたるスケーラブルな保護の需要が支えられます。成長するデジタル経済は、この地域全体の長期的な市場の可能性を強化しています。
主要プレイヤー分析:
- Proofpoint, Inc.
- Cisco Systems, Inc.
- Microsoft Corporation
- Mimecast Services Limited
- Trend Micro Incorporated
- Barracuda Networks, Inc.
- FireEye, Inc. (Trellix)
- Symantec Corporation (Broadcom Inc.)
- Sophos Group plc
- Fortinet, Inc.
- Palo Alto Networks
- Check Point Software Technologies Ltd.
- Cofense Inc.
- GreatHorn, Inc.
- BAE Systems
- Intel Corporation
- Forcepoint LLC
- PhishLabs
競争分析:
スピアフィッシング保護市場は、急速な革新と拡大する企業需要によって激しい競争が特徴です。主要企業は、AI駆動の検出、行動分析、アイデンティティ脅威保護に焦点を当て、コミュニケーションチャネルを保護しています。企業は、分散した労働力を保護するクラウドネイティブのセキュリティツールに投資しています。戦略的な買収は、ベンダーがメールセキュリティエコシステムを強化し、製品統合を加速するのに役立ちます。これにより、企業は高精度攻撃に対抗するために脅威インテリジェンス能力を強化することを促されます。グローバルプレイヤーは、スケーラビリティ、展開の容易さ、自動化の強さで競争しています。新規参入者は、リアルタイムのなりすまし監視や高度なペイロード分析などのニッチな機会を狙っています。
最近の動向:
- 2025年11月、トレンドマイクロは、2025年12月のAWS re:InventでTrend Vision One AIセキュリティパッケージを発表すると発表しました。これは、AI駆動環境のための比類のない分析を提供する、プロアクティブで集中型のエクスポージャー管理を実現する初のソリューションパッケージであり、モデル開発からランタイムまでのAIアプリケーションスタック全体を保護します。AIスキャナーは、脆弱性を発見するためにモデルを継続的に監視し、脅威に対抗するためのAIガードレールを適用します。
- 2025年9月、トレンドマイクロは、新しいサイバー保険管理総代理店(MGA)であるインビジョンサイバーと戦略的パートナーシップを締結しました。このパートナーシップは、トレンドマイクロの米国拠点の顧客に、リアルタイムのサイバーリスクインサイトとデータ駆動型の引受を中心に構築されたカスタマイズされたサイバー保険ソリューションを提供することを目的としています。インビジョンは、事業中断、サイバー恐喝、インシデント対応を含む幅広い補償範囲で最大1,000万ドルのキャパシティ制限を提供します。
- 2025年5月、Proofpoint, Inc.は、キャプチャ、アーカイブ、監督の革新を強化した次世代デジタルコミュニケーションガバナンスの提供を開始しました。同社は、インテリジェント検索、高度なグローバルアーカイブ、ML駆動の監督を含むAI対応機能を発表し、コンプライアンス要件をサポートします。Proofpoint Archiveは現在Amazon Web Services(AWS)で利用可能であり、既存の顧客向けの移行は2025年第3四半期に開始されます。さらに、Proofpoint SupervisionとAutomateの新機能は、2025年第2四半期から段階的に世界中で利用可能になる予定です。
- 2025年4月、Proofpointは、データ損失防止(DLP)、データセキュリティポスチャ管理(DSPM)、内部脅威管理を単一のアーキテクチャに統合した業界初の統合データセキュリティソリューションの開始を発表しました。Proofpoint Nexusに基づいてAIエージェントを使用して構築されたこのソリューションは、組織が機密データを特定し、正しく分類し、すべてのチャネルでアクセスを管理することを可能にします。新機能は2025年8月末までに世界中で利用可能になる予定です。
レポートのカバレッジ:
この調査レポートは、コンポーネント、保護タイプ、エンドユーザー、組織の規模に基づく詳細な分析を提供します。主要な市場プレーヤーの概要を提供し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する規制シナリオや技術革新、市場のダイナミクスについても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。[レポートカバレッジ内のすべてのセグメントを置き換えます]
将来の展望:
- 企業が標的型メール脅威のより強力な分析を求める中、AI強化検出が拡大します。
- クラウドネイティブのメールセキュリティの採用は、レガシーシステムから移行する企業で増加します。
- なりすましの試みが増加する中、アイデンティティベースの保護の需要が高まります。
- 脅威インテリジェンスフィードの統合が標準要件となります。
- 中小企業はスキル不足を補うためにマネージドサービスを採用します。
- ゼロトラストのメールフレームワークは、規制されたセクターで広く受け入れられるようになります。
- ベンダーはインシデント対応ワークフロー内の自動化を増加させます。
- ハイブリッドワークのトレンドは、企業にリモート通信のセキュリティ強化を促します。
- 規制遵守の必要性が高度な認証ツールへの投資を促進します。
- サイバーセキュリティベンダー間のパートナーシップが製品の相互運用性を高めます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のスピアフィッシング保護市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、スピアフィッシング保護市場はどのくらいの年平均成長率で成長すると予測されていますか?
この市場の主要なプレーヤーは誰ですか?
スピアフィッシング保護市場の成長を促進している主な要因は何ですか?
スピアフィッシング保護市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 スピアフィッシング保護市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のスピアフィッシング保護市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,747.6 million → 2032: USD 4,296.18 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 スピアフィッシング保護市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. スピアフィッシング保護市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるスピアフィッシング保護市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 スピアフィッシング保護市場市場の成長要因
- 3.3 スピアフィッシング保護市場市場の抑制要因および課題
- 3.4 スピアフィッシング保護市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 スピアフィッシング保護市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 スピアフィッシング保護市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、スピアフィッシング保護市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 スピアフィッシング保護市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. スピアフィッシング保護市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はスピアフィッシング保護市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 スピアフィッシング保護市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 スピアフィッシング保護市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 スピアフィッシング保護市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 スピアフィッシング保護市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新スピアフィッシング保護市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のスピアフィッシング保護市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のスピアフィッシング保護市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のスピアフィッシング保護市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のスピアフィッシング保護市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのスピアフィッシング保護市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のスピアフィッシング保護市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのスピアフィッシング保護市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. スピアフィッシング保護市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
