
市場概要
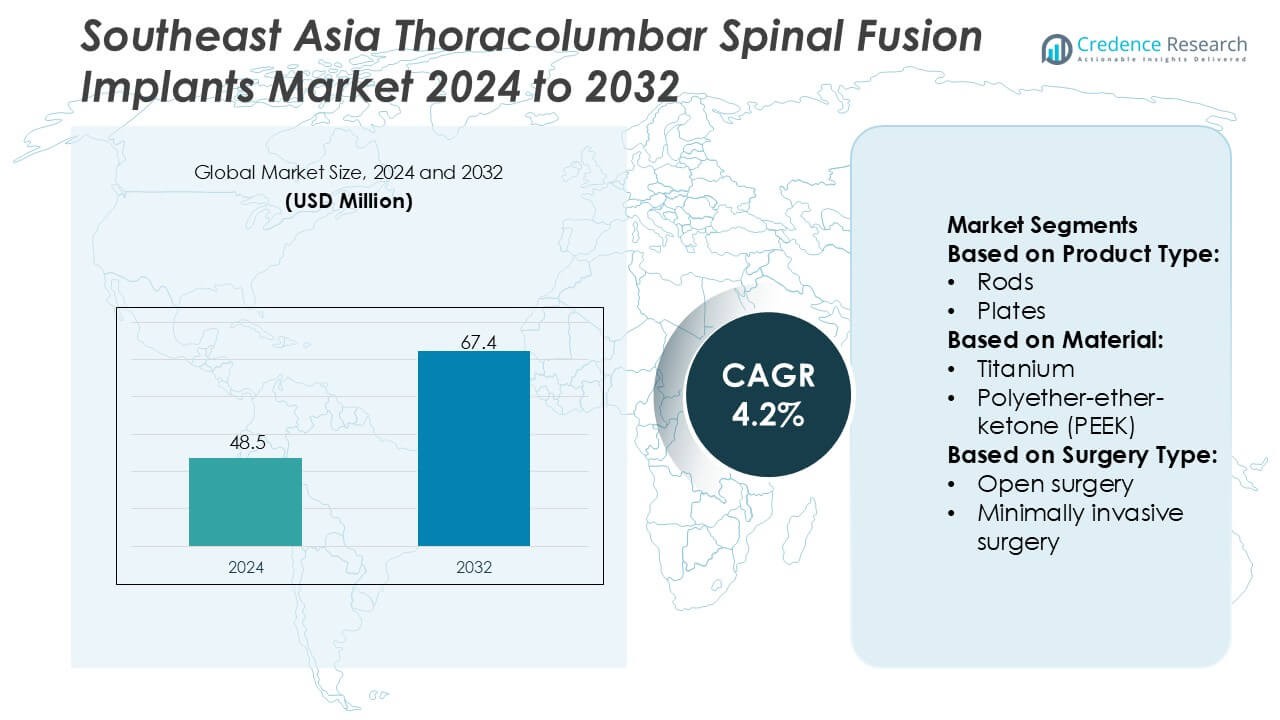
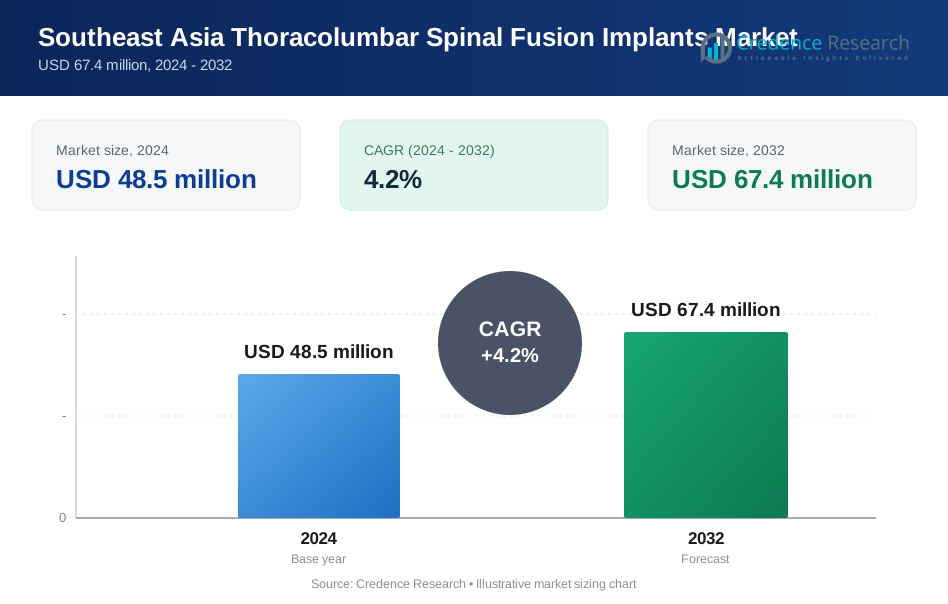
東南アジアの胸腰椎脊椎固定インプラント市場の規模は2024年に4,850万米ドルと評価され、2032年までに6,740万米ドルに達すると予想されており、予測期間中のCAGRは4.2%です。
| レポート属性 | 詳細 |
|---|---|
| 過去の期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年東南アジア胸腰椎脊椎固定インプラント市場規模 | 4,850万米ドル |
| 東南アジア胸腰椎脊椎固定インプラント市場、CAGR | 4.2% |
| 2032年東南アジア胸腰椎脊椎固定インプラント市場規模 | 6,740万米ドル |
東南アジアの胸腰椎脊椎固定インプラント市場は、多国籍の脊椎技術企業と地域のサプライヤーが混在しており、高度な固定システム、低侵襲ソリューション、外科医中心の設計改善を通じて臨床採用を強化しています。競争は、手続きのサポート拡大、インプラントの生体力学の改善、ナビゲーションおよびロボットプラットフォームとの互換性の向上に焦点を当てています。インドネシアは、患者数の多さ、病院ネットワークの拡大、複雑な脊椎手術能力への投資の増加に支えられ、正確に38%のシェアで地域市場をリードしています。調達プログラムの拡大と専門ケアへのアクセスの拡大により、地域全体で高性能な固定システムの優位性が強化されています。
市場の洞察
- 市場は2024年に4,850万米ドルに達し、2032年までに6,740万米ドルに達する見込みで、脊椎センター全体での手続きの安定した成長に支えられ、4.2%のCAGRを記録しています。
- 病院が高度な固定システム、MIS互換の胸腰椎インプラント、安定性を向上させ手術時間を短縮する外科医中心の設計アップグレードを優先することで、需要が強化されています。
- トレンドはロボット互換のハードウェア、ナビゲーション統合ペディクルスクリュー、強化された生体力学にシフトし、差別化された固定ポートフォリオを提供するグローバルおよび地域プレーヤー間の競争が激化しています。
- 市場の制約には、高いインプラントコスト、不均一な償還構造、新興州での専門脊椎外科医の限られた利用可能性が含まれ、東南アジア全体での均一な採用を遅らせています。
- インドネシアは正確に38%の地域シェアでリードしており、複雑な固定手順での需要が強いため、プレミアム固定システムが55–57%のシェアを占めています。調達プログラムの拡大と三次医療能力の拡大が地域の普及を強化し続けています。
市場セグメンテーション分析:
製品タイプ別
椎弓根スクリューは、東南アジアの胸腰椎脊椎固定インプラント市場で42〜44%のシェアを占めており、高い固定強度、術中の多用途性、および変性、外傷、変形症例におけるロッドやプレートとの広範な互換性によって支えられています。椎間体融合デバイス(IBFD)は、高さの回復と多層病変における荷重分担の改善に対する需要の高まりにより、急速に採用されています。ロッド、プレート、およびその他の製品タイプは、複雑な再建において安定した使用を維持していますが、モジュラーで生体力学的に最適化されたスクリューロッドシステムへの外科医の好みのシフトにより、椎弓根スクリュー構造のリーダーシップが強化されています。
- 例えば、Globus MedicalのCREO®椎弓根スクリュープラットフォームは、複雑な脊椎矯正が可能な堅牢な設計を特徴としています。このシステムは、最大30 mmの脊椎変形を制御して操作し、矯正するための特殊で強力なロッドリダクションツールを利用しています(CREO MISおよびCREOサイドローディングシステムにて紹介)。
材料別
チタンは、強度対重量比の良さ、優れた生体適合性、および優れた骨結合結果により、推定48〜50%のシェアで支配的な材料であり、融合手術における長期安定性を求める外科医の好みに合致しています。ポリエーテルエーテルケトン(PEEK)は、その放射線透過性と自然骨を模倣する弾性率により、術後評価をサポートしながら着実に拡大しています。コバルトクロムとステンレス鋼は高負荷または矯正手術に引き続き使用されており、他の材料はニッチな需要を獲得しています。耐久性、臨床的な親しみやすさ、強力な融合成功率の組み合わせにより、チタンの地域での持続的なリーダーシップが強化されています。
- 例えば、NuVasiveのModulus®チタン椎体間システムは、500〜700ミクロンの平均3Dプリントポア構造を特徴としており、骨の成長を促進するために最大75%の多孔性を達成するよう設計されており、会社の技術性能データで検証されたように、自然な海綿骨の10%以内の構造剛性を維持しています。
手術タイプ別
開腹手術は、東南アジアの公立および私立病院での広範な利用可能性、低い機器依存性、および外科医の強い親しみやすさに支えられ、推定55〜57%のシェアで支配的な地位を保持しています。複雑な変形、外傷症例、および広範な視覚化を必要とする多層再建において重要です。低侵襲手術(MIS)は、特に高度な外科インフラを備えた都市部で、回復時間の短縮、出血の減少、術後の可動性の向上により採用が加速しています。しかし、先進的なナビゲーションシステムへのアクセスの制限と小規模市場での専門的なトレーニングの不足により、開腹胸腰椎固定技術の支配が維持されています。
主要成長要因
変性脊椎疾患の負担増加
腰椎すべり症、脊柱管狭窄症、椎骨不安定症の有病率の増加により、東南アジア全域で胸腰椎固定術の需要が加速しています。タイ、シンガポール、マレーシア、ベトナムの高齢化社会により、安定した固定を必要とする複雑な変性疾患に直面する臨床医が増え、手術件数が増加しています。病院は脊椎手術の能力を拡大し、政府の健康プログラムは高度な整形外科医療へのアクセスを強化しています。広範な診断の採用と長期的な矯正手術の好みの増加により、構造的な完全性と術後の安定性を提供するスクリュー・ロッド構造および椎体間固定デバイスの安定した採用が強化されています。
- 例えば、B. Braun SEのS4®スパイナルシステム(特にその胸腰椎多軸スクリューコンポーネント)は、約40°から50°の多方向角度調整が可能な多軸スクリューを統合しています。
手術インフラと訓練された脊椎専門医の急速な拡大
三次医療病院、神経外科センター、整形外科研究所への地域投資は、胸腰椎固定術の採用の成長を強力にサポートしています。インドネシアやフィリピンなどの国々は脊椎外科医のための訓練プログラムを増やし、安全でより標準化された固定技術を促進しています。病院はナビゲーションシステム、術中イメージング、高度な手術器具を統合し、精度を向上させ合併症のリスクを低減しています。このインフラの向上により、手術の処理能力が向上し、現代のインプラントシステムの採用が広がります。改善された償還の明確さは、選択的および外傷関連の脊椎固定サービスの拡大をさらに促進します。
- 例えば、StrykerのQ Guidance™システムは、Spine Guidance Softwareと組み合わせて、手術の精度を向上させるリアルタイムナビゲーションと光学追跡を提供します。このシステムは、手順中に2 mmの平均位置ずれ精度と2度の平均角度精度を持つとしてFDAによって検証されています。
生体適合性および高度なインプラント材料への嗜好の増加
より強い骨結合、摩耗の軽減、より良い固定結果を提供するインプラントの需要が高まり、チタンおよび放射線透過性生体材料の採用が促進されています。術後の評価を簡素化し、イメージングアーティファクトを最小限に抑えるシステムが外科医に好まれ、PEEKおよびハイブリッドケージへの移行をサポートしています。長期的な可動性に対する患者の期待が高まる中、病院は疲労強度、耐食性、荷重分担特性が改善された製品プラットフォームを採用しています。材料科学の継続的な進歩とプレミアムインプラントシステムの広範な利用可能性が組み合わさり、地域の高性能固定技術への移行を強化しています。
主要なトレンドと機会
低侵襲胸腰椎固定術への急速な移行
筋肉の損傷が少なく、リハビリが早く、術後の痛みが少ないため、低侵襲手術が注目を集めています。外科医は、チューブ状リトラクター、経皮的椎弓根スクリューシステム、ナビゲーションガイド付き器具をますます利用し、小さな切開を通じて正確な固定を可能にしています。ロボット工学、3Dナビゲーション、術中CTへの投資の増加が、主要病院でのMIS能力の拡大をサポートしています。このトレンドは、狭い手術通路用に設計された低プロファイルスクリュー、MIS専用ロッド、拡張可能な椎体間ケージを提供するインプラントメーカーにとって強力な機会を生み出しています。
- 例えば、Zimmer BiometのROSA® Spineロボティックプラットフォームは、外科医が低侵襲手術のための軌道計画と椎弓根スクリューの配置を支援します。臨床研究では、このシステムがスクリュー配置において高い精度を提供することが示されており、臨床的に許容されるグレードAおよびBのスクリューで93%を超えることが多く、位置の平均偏差は特定の研究やスクリューの位置に応じて通常0.89 mmから2.05 mmの範囲です。
ナビゲーション、ロボティクス、およびデジタル手術技術の採用拡大
技術革新は手術のワークフローを再構築し、病院はロボット支援システム、リアルタイムナビゲーション、AI対応の術前計画ツールを統合して、スクリュー配置とアライメント修正の精度を向上させています。これらのプラットフォームは、特に複雑な変形や外傷のケースで再手術のリスクを軽減します。デジタル統合はまた、外科医が手順をシミュレートし、軌道を洗練することを可能にするトレーニングを強化します。メーカーは、東南アジア全体で精密駆動の脊椎ケアモデルに一致する互換性のあるインプラント、器具キット、およびソフトウェア駆動の計画システムを供給する機会を得ます。
- 例えば、FORZA® XP Expandable Interbody Systemは、PLIFおよびTLIF手術用のチタン合金スペーサーで、ディスクの高さを回復し、腰椎固定中に安定化を提供するために最大3 mmの連続的な拡張を提供します。
カスタマイズおよび患者特有のインプラントソリューションの機会
特に若年患者や先天性または外傷性異常を持つ個人の間で、解剖学的変異に合わせたインプラントの需要が高まっています。3Dプリントケージや解剖学的に輪郭を描かれたロッドの採用は、融合の一体性を向上させ、術中の調整を減少させます。病院は、ケージのサイズ設定とスクリューの軌道を最適化する個別の計画ツールをますます探求しています。このトレンドは、外科医のワークフロー効率と術後の安定性を向上させる、添加製造された脊椎インプラント、モジュラー構造、および患者に合わせたソリューションを提供するメーカーにとっての機会を生み出します。
主要な課題
高度なインプラントの高コストと限られた補償範囲
プレミアム胸腰椎インプラントシステム、ナビゲーションプラットフォーム、およびMIS対応の器具は、多くの東南アジアの医療提供者にとって依然として高価です。特にインドネシア、ベトナム、フィリピンでは、脊椎手術の補償が限られているため、患者の自己負担費用が高いです。これらの経済的障壁は、高度な材料インプラントとデジタル手術技術の採用を妨げます。病院はしばしば、コスト効率の高いシステムや従来のシステムの調達を制限し、高級な融合ソリューションへのアクセスに格差を生じさせ、次世代デバイスの市場浸透を遅らせます。
新興市場における専門的な脊椎外科医の不足
脊椎ケアのインフラが改善されているにもかかわらず、多くの国では複雑な胸腰椎融合手術を行うことができる訓練を受けた脊椎外科医の数が依然として不足しています。地方や二次都市では専門知識の大きなギャップがあり、診断が遅れ、患者の紹介経路が制限されています。MIS、ナビゲーション支援手術、変形矯正のトレーニング要件は、スキルギャップをさらに広げます。この不足は手術のボリュームを制限し、技術的に進んだインプラントシステムの採用を減少させ、いくつかの発展途上の東南アジア市場全体で患者の待ち時間を延ばします。
地域分析
北アメリカ
北アメリカは、低侵襲融合技術の強力な臨床採用と高度な脊椎センターの高い集中度により、東南アジアの胸腰椎脊椎融合インプラント市場で32%のシェアを持っています。病院は、3Dナビゲーションとロボット支援によってサポートされる精密駆動の手順を重視し、手順の精度を高め、再手術率を低減しています。外科医は、次世代のペディクルスクリュー、拡張可能なケージ、および荷重安定性に最適化されたチタン合金構造にますます依存しています。強力な規制監視と償還フレームワークは、地域のトレーニングプログラム全体で技術の普及を加速させ、外科的嗜好に影響を与え、東南アジアの脊椎ケアプロバイダーとの技術移転パートナーシップを推進しています。
ヨーロッパ
ヨーロッパは、確立された整形外科研究ネットワークとエビデンスに基づく手術プロトコルの広範な採用に支えられ、東南アジアの胸腰椎脊椎融合インプラントの状況に27%の地域的影響を及ぼしています。この地域の生体適合性材料、特に高度なPEEKおよび多孔性チタンインプラントへの注力は、骨統合の結果と術後の可動性を向上させます。ヨーロッパのクリニックは、軟組織の損傷を減らし、患者の回復サイクルを改善する低プロファイルの器具を優先しています。臨床機関、インプラントメーカー、規制機関間の国境を越えた協力は、技術の標準化と知識交換を促進し、高信頼性のインプラントソリューションを求める東南アジアの医療システム全体で臨床意思決定を強化しています。
アジア太平洋
アジア太平洋地域は、三次医療病院の急速な拡大、脊椎障害の有病率の高さ、専門の脊椎外科医の増加により、34%の市場シェアを占めています。東南アジア諸国は、多様な解剖学的要件に合わせたモジュラーペディクルスクリュー、椎体間ケージ、およびハイブリッド固定デバイスを備えた高度な胸腰椎融合システムを積極的に統合しています。手術用ロボットと術中イメージングへの投資の増加は、手術環境を近代化し、手順の精度と患者の結果を改善しています。この地域のコスト効率の高い製造能力と現地生産パートナーシップは、インプラント調達コストを削減し、公共および民間の医療施設全体での採用を支援しています。
ラテンアメリカ
ラテンアメリカは、医療の近代化が遅れているため、わずか4%のシェアを占めていますが、整形外科のトレーニングプログラムの拡大と低侵襲脊椎融合システムの採用の増加を通じて、その影響力を徐々に強化しています。病院は、術中の効率を改善し、在庫制約を軽減するために、合理化されたインプラントキットと標準化された固定システムを統合しています。外傷関連の胸腰椎損傷に適した生体力学的安定性を強化したインプラントの需要が高まっています。協力的な学術交流と外科医のフェローシッププログラムは、高度な融合技術への露出を加速し、共有された研究の洞察と進化する外科的嗜好を通じて、東南アジア市場を間接的にサポートする臨床実践を可能にしています。
中東&アフリカ
中東およびアフリカ地域は、市場のグローバルなインタラクションフットプリントの3%を占めており、都市の医療拠点でのプレミアムな胸腰椎融合インプラントの選択的採用によって形成されています。脊椎センターは、変形矯正や変性脊椎管理のために、チタンおよびPEEK構造をますます利用しており、専門的な外科ケアへの政府主導の投資によって支えられています。能力構築の取り組みは、低侵襲融合技術における外科医のトレーニングを進めていますが、より広範な採用はコストとインフラの制約によって制限されています。地域の調達協力と技術移転の取り組みは、特に高精度の画像診断と固定の最適化に関する分野で、東南アジア全体での知識の普及を強化しています。
市場セグメンテーション:
製品タイプ別:
- ロッド
- プレート
材料別:
- チタン
- ポリエーテルエーテルケトン(PEEK)
手術タイプ別:
- 開腹手術
- 低侵襲手術
地域別:
- 北アメリカ
- ヨーロッパ
- アジア太平洋
- ラテンアメリカ
- 中東
- アフリカ
競争環境
東南アジアの胸腰椎脊椎融合インプラント市場の競争環境は、SeaSpine、Globus Medical、NuVasive, Inc.、B. Braun SE、Stryker、Zimmer Biomet、Orthofix Medical Inc.、Medtronic、RTI Surgical、およびMedical Device Business Services, Inc.のようなプレイヤーによって特徴付けられています。東南アジアの胸腰椎脊椎融合インプラント市場は、急速な技術革新、強力な臨床トレーニングの取り組み、低侵襲融合システムの採用拡大によって特徴付けられています。メーカーは、高精度の椎弓根スクリュープラットフォーム、拡張可能な椎体間ケージ、および多孔質チタン構造の開発に注力しており、これにより生体力学的性能が向上し、術後合併症が軽減されます。病院は、手続きの精度を高め、インプラントの成果を強化するために、ナビゲーション、ロボット支援、および術中画像診断をますます統合しています。地域のディストリビューターは、専門的な物流、コスト効率の高い調達、技術支援プログラムを通じて市場浸透を支援しています。臨床基準が向上するにつれ、革新、材料科学、外科医中心のサポートシステムにおける競争が激化し、長期的な融合成功と患者の回復を向上させています。
主要プレイヤー分析
- SeaSpine
- Globus Medical
- NuVasive, Inc.
- Braun SE
- Stryker
- Zimmer Biomet
- Orthofix Medical Inc.
- Medtronic
- RTI Surgical
- Medical Device Business Services, Inc.
最近の展開
- 2025年11月、Eminent Spineは、FDAが3Dプリントされたチタン製後部SIシステムを承認したと発表しました。このインプラントは、安全性、信頼性、優れた臨床結果を確保するよう設計されています。
- 2025年10月、Aurora Spine CorporationはAurora Biologicsを立ち上げました。Aurora Biologicsは、世界中で最高クラスの生物学的革新を通じて脊椎固定の成功に専念する新しい部門です。
- 2025年5月、Nexxt Spineは、仙腸関節(SI)融合のためのNEXXT MATRIXX SIシステムを発表しました。3Dプリント(積層造形)を利用して、多孔質のチタンインプラントを作成し、SI関節機能不全、骨折固定、脊椎融合の補強における安定化のための骨成長を促進します。
- 2025年2月、Globus Medicalは、頸椎および胸腰椎の応用に特化した高度な後部バンド固定ソリューションであるHILINE固定システムを導入しました。強力なインプラントと合理化された器具を備えたHILINEは、変形矯正、解剖学的に妥協した部分の安定化、および靭帯の補強を向上させます。
レポートのカバレッジ
この調査レポートは、製品タイプ、材料、手術タイプ、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制状況、および技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者および既存企業への戦略的推奨事項を提供します。
将来の展望
- 地域の手術件数の増加と早期診断の改善に伴い、胸腰椎脊椎固定インプラントの需要が高まっています。
- 病院や専門センターは、臨床結果を向上させ、術後の合併症を減少させるために、先進的な固定システムの採用を拡大しています。
- 外科医は、出血を減らし、入院期間を短縮し、回復を促進するために、最小侵襲の胸腰椎手術にますます移行しています。
- 複雑な変形や外傷の症例に対して、多用途な構造を好む臨床医が増えており、ハイブリッド固定システムがより強い支持を得ています。
- イメージング統合とデジタル計画ツールの改善により、手術の精度が向上し、患者特有のインプラントの採用が加速しています。
- ナビゲーションと自動化プラットフォームへの投資により、ロボット支援脊椎手術が主要都市圏で拡大しています。
- 生体活性材料や骨誘導材料の浸透が高まり、リスクの高い患者や高齢者グループにおける固定の信頼性が強化されています。
- 手技の正確性を標準化し、インプラントの選択を改善するために、トレーニングプログラムや外科医教育のパートナーシップが強化されています。
- 政府が医療機器の現地生産と規制の簡素化を促進する中、地域の製造能力が成長しています。
- 競争力のある治療の質とコストの利点により、先進的な胸腰椎脊椎固定手術の需要が増加し、国境を越えた医療ツーリズムが活発化しています。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
東南アジアの胸腰椎脊椎固定インプラント市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、東南アジアの胸腰椎脊椎融合インプラント市場は、どの程度の年平均成長率で成長すると予測されていますか?
2024年に東南アジアの胸腰椎脊椎固定インプラント市場のどのセグメントが最大のシェアを持っていましたか?
東南アジアの胸腰椎脊椎固定インプラント市場の成長を促進している主な要因は何ですか?
東南アジアの胸腰椎脊椎固定インプラント市場の主要企業はどこですか?
2024年に東南アジアの胸腰椎スパイナルフュージョンインプラント市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 東南アジア胸腰椎固定用インプラント市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の東南アジア胸腰椎固定用インプラント市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 48.5 million → 2032: USD 67.4 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 東南アジア胸腰椎固定用インプラント市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 東南アジア胸腰椎固定用インプラント市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における東南アジア胸腰椎固定用インプラント市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 東南アジア胸腰椎固定用インプラント市場市場の成長要因
- 3.3 東南アジア胸腰椎固定用インプラント市場市場の抑制要因および課題
- 3.4 東南アジア胸腰椎固定用インプラント市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 東南アジア胸腰椎固定用インプラント市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 東南アジア胸腰椎固定用インプラント市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、東南アジア胸腰椎固定用インプラント市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 東南アジア胸腰椎固定用インプラント市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 東南アジア胸腰椎固定用インプラント市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は東南アジア胸腰椎固定用インプラント市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 東南アジア胸腰椎固定用インプラント市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 東南アジア胸腰椎固定用インプラント市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 東南アジア胸腰椎固定用インプラント市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 東南アジア胸腰椎固定用インプラント市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新東南アジア胸腰椎固定用インプラント市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の東南アジア胸腰椎固定用インプラント市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の東南アジア胸腰椎固定用インプラント市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の東南アジア胸腰椎固定用インプラント市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の東南アジア胸腰椎固定用インプラント市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの東南アジア胸腰椎固定用インプラント市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の東南アジア胸腰椎固定用インプラント市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの東南アジア胸腰椎固定用インプラント市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 東南アジア胸腰椎固定用インプラント市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
