
市場概要
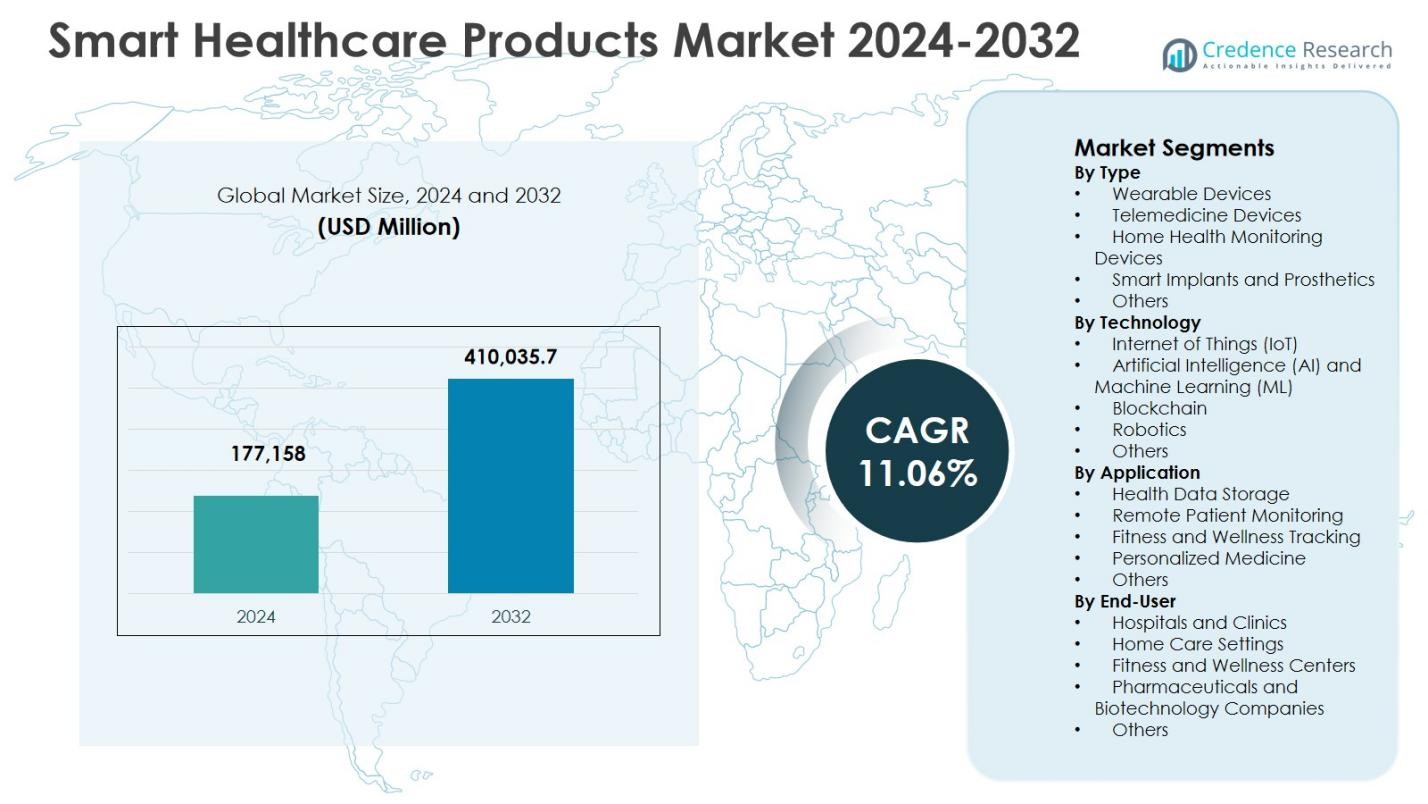
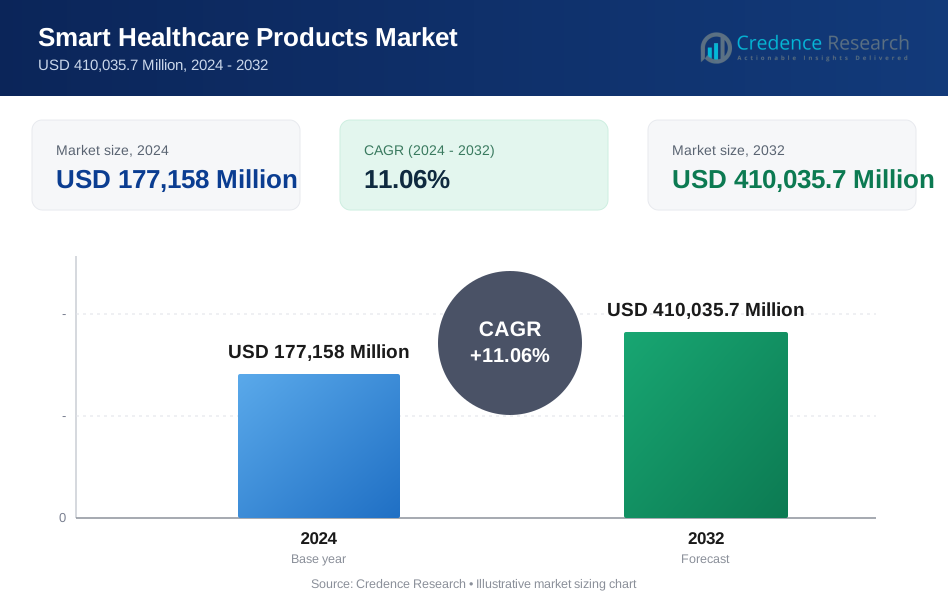
スマートヘルスケア製品市場の規模は2024年に1,771億5,800万米ドルと評価され、2032年までに4,100億3,570万米ドルに達すると予測されており、予測期間中に年平均成長率11.06%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| スマートヘルスケア製品市場規模 2024 | 1,771億5,800万米ドル |
| スマートヘルスケア製品市場、CAGR | 11.06% |
| スマートヘルスケア製品市場規模 2032 | 4,100億3,570万米ドル |
スマートヘルスケア製品市場は、アボット・ラボラトリーズ、アップル社、デクスコム社、セーナー・コーポレーション、ハネウェル・インターナショナル社、フィットビット社、オリンパス社、アセナヘルス、エアストリップ、バイオテレメトリー社などの主要企業によって牽引されています。これらの企業は、ウェアラブルデバイス、遠隔医療プラットフォーム、家庭用健康監視ソリューション、AIおよびIoT対応のヘルスケア技術の継続的な革新を通じて市場の成長を推進しています。北米は2024年に36.2%のシェアを占め、先進的な医療インフラ、高いスマートデバイスの採用、デジタルヘルスを促進する政府の取り組みに支えられています。ヨーロッパは、強力な規制のサポートと医療施設におけるAI、IoT、ロボティクスの統合によって27.4%のシェアを持っています。アジア太平洋地域は、医療意識の高まり、スマートフォンの普及、遠隔監視と遠隔医療を促進する政府プログラムによって28.5%のシェアを獲得しています。これらの地域と主要企業が一体となって、臨床および消費者向けアプリケーションにおけるスマートヘルスケアソリューションの世界的な拡大を形作っています。
市場インサイト
- スマートヘルスケア製品市場の規模は2024年に1,771億5,800万米ドルと評価され、2032年までに4,100億3,570万米ドルに達すると予測されており、予測期間中に年平均成長率11.06%で成長しています。ウェアラブルデバイスのサブセグメントは2024年に3%のシェアを持ち、遠隔患者監視が44.1%のシェアでアプリケーションをリードしています。
- ウェアラブルデバイス、遠隔医療ソリューション、家庭用健康監視デバイスの採用の増加が市場の成長を促進しています。慢性疾患の増加、高齢化社会、健康意識の高まりが世界的な需要を促進する主要な要因です。
- 主なトレンドには、スマートヘルスケアデバイスとモバイルヘルスプラットフォームの統合、個別化および予防的ヘルスケアソリューションの出現が含まれ、患者の関与とデータ駆動型ケアを強化しています。
- アボット・ラボラトリーズ、アップル社、デクスコム社、セーナー・コーポレーション、フィットビット社などの主要企業は、イノベーション、戦略的パートナーシップ、AIおよびIoT対応の製品開発に注力して市場の存在感を強化しています。
- 北米は2024年に2%のシェアを持ち、次いでアジア太平洋が28.5%、ヨーロッパが27.4%、ラテンアメリカが4.7%、中東・アフリカが3.2%を占め、地域の採用トレンドと医療インフラの違いを反映しています。
市場セグメンテーション分析:
タイプ別:
ウェアラブルデバイスのサブセグメントは、2024年に42.3%のシェアを持ち、スマートヘルスケア製品市場をタイプ別で支配しています。スマートウォッチ、フィットネストラッカー、ウェアラブルECGモニターの採用が増加していることがこの成長を促進しています。予防医療に対する消費者の意識の高まり、慢性疾患の増加、リアルタイムの健康監視機能の統合が市場拡大を支えています。遠隔医療機器は遠隔相談のニーズにより大幅に採用されていますが、ウェアラブルデバイスは継続的な健康監視を可能にし、患者の関与を促進し、発展途上国と新興地域の両方で健康異常の早期発見を促進するため、主要な収益源として残ります。
- 例えば、Fitbitデバイスは、14,000人以上の米国参加者の間で91%の精度で入院リスクを予測するAIモデルを使用して心拍数とステップデータを分析し、慢性疾患管理を支援しています。
技術別:
インターネット・オブ・シングス(IoT)のサブセグメントは、2024年に39.7%の市場シェアを持ち、技術カテゴリをリードしています。IoT対応デバイスは、センサー、ウェアラブルデバイス、ヘルスケアプラットフォーム間のシームレスな接続を可能にし、リアルタイムの患者データと分析を提供します。成長の主な要因には、遠隔患者監視の需要の増加、クラウドコンピューティングの進歩、スマートデバイスと病院管理システム間の相互運用性が含まれます。AI&ML技術はIoTを補完し、予測診断を強化しますが、ウェアラブルおよび家庭用健康監視ソリューションへのIoTの広範な統合により、スマートヘルスケアエコシステムの支配的な技術として位置づけられています。
- 例えば、Medtronicは、ウェアラブルおよびインプラント可能なデバイスからのリアルタイムの健康データをクラウドプラットフォームに送信するIoT対応のスマートインスリンポンプと心臓モニターを展開しています。
用途別:
用途の中で、遠隔患者監視(RPM)は2024年に44.1%のシェアを占める支配的なサブセグメントです。RPMの採用は、慢性疾患の管理、病院再入院の削減、臨床環境外での継続的なケアの必要性の増加によって促進されています。高齢化人口の増加、在宅医療を支援する政府の取り組み、遠隔監視のための保険償還政策が成長を加速させています。フィットネスとウェルネストラッキングは成長しているものの、RPMはウェアラブルデバイス、遠隔医療プラットフォーム、AI分析を統合することでより高い臨床価値を提供し、医療提供者に改善された患者結果のための実用的な洞察を提供します。
主要な成長要因
ウェアラブルおよび遠隔監視デバイスの採用増加
ウェアラブルデバイスと遠隔患者監視ソリューションの採用増加は、スマートヘルスケア製品市場における主要な成長要因です。慢性疾患の増加、高齢化人口、健康意識の高まりが継続的な監視と早期疾患発見の需要を促進しています。ウェアラブルセンサーとモバイルアプリケーションおよびクラウドベースプラットフォームの統合により、リアルタイムのデータ収集と患者の関与が可能になります。このシームレスな接続は、医療提供者が情報に基づいた意思決定を行い、病院再入院を減少させ、予防ケアを強化し、市場拡大に大きく貢献します。
- 例えば、アボットのFreeStyle Libreセンサーは、上腕に14日間装着し、指を刺さずにグルコースレベルを継続的に測定し、1回のスキャンで8時間分のデータを転送します。リーダーは現在の読み取り値、トレンドを表示し、リアルタイムのグラフ用に最大90日分のデータを保存します。
AI、IoT、ロボティクスにおける技術革新
人工知能(AI)、モノのインターネット(IoT)、ロボティクスの進歩は、スマートヘルスケア製品市場を加速させています。AI駆動の予測分析、IoT対応のリモートモニタリング、ロボット支援の手続きは、医療の効率性、正確性、患者の結果を向上させます。これらの技術は、個別化医療、自動診断、シームレスな健康データ管理を促進します。医療提供者は、臨床ワークフローと患者ケアを改善するために、スマートソリューションをますます採用しています。これらの技術の継続的な革新は、先進国および新興市場全体でスケーラブルで接続されたインテリジェントな医療エコシステムを可能にする重要な推進力です。
- 例えば、CloudMedXは5,400万件の患者エンカウンターで訓練された深層ニューラルネットワークを使用して、医療データからリスク評価スコアを生成し、模擬臨床試験で医師を10%上回る成績を収めました。
政府の取り組みと医療のデジタル化
デジタルヘルスケア、遠隔医療、スマートデバイスの採用を促進する政府の取り組みは、市場の成長を強力にサポートしています。リモートモニタリングのための償還を促進する政策、健康ITインフラへの投資、接続デバイスの規制サポートは、スマートヘルスケアソリューションの採用を促進します。IoTおよびAIベースの医療プロジェクトに対する官民の協力と資金提供の増加は、広範な展開を可能にします。これらの取り組みは、アクセス性を向上させ、病気の管理を改善し、医療費を削減し、世界的にスマートヘルスケア製品の需要を促進し、メーカーやサービスプロバイダーが提供を拡大するための好ましい環境を作り出します。
主要なトレンドと機会
スマートヘルスケア製品とモバイルヘルスプラットフォームの統合
スマートヘルスケアデバイスとモバイルヘルス(mHealth)プラットフォームの統合は、重要なトレンドであり、かなりの機会を提供しています。モバイルアプリケーションは、リアルタイムの健康追跡、個別のフィードバック、リモートの臨床医アクセスを提供し、患者のエンゲージメントを向上させます。このトレンドは、ウェアラブルデバイス、遠隔医療ツール、家庭用モニタリングシステムのシームレスな同期を可能にし、接続された医療エコシステムを作り出します。スマートフォンの普及とデジタル健康管理への嗜好の増加は、市場の潜在力を高めます。メーカーは、複数の医療プラットフォームに接続し、患者の遵守を改善する相互運用可能で使いやすいデバイスを提供することで、このトレンドを活用できます。
- 例えば、Dexcom G7は、AppleデバイスでApple Healthとグルコースデータを共有しますが、非リアルタイム表示には3時間の遅延があります。
個別化および予防医療ソリューションの出現
スマートヘルスケア製品は、個別化および予防医療をサポートするためにますます使用されており、重要な市場機会を提供しています。AI、IoT、ウェアラブル技術を活用することで、プロバイダーは個別の健康インサイト、早期の病気検出、個別の治療計画を提供できます。消費者の健康、フィットネス、予防ケアへの関心の高まりは、バイタルを監視し、ライフスタイル指標を追跡し、リモートケアをサポートするスマートソリューションの需要を促進します。予測分析と個別モニタリングデバイスを開発する企業は、臨床および消費者の健康アプリケーションの両方に対応することで、この拡大するセグメントに参入できます。
- 例えば、Apple WatchのECGアプリは、ユーザーがAFib評価のために心電図を記録することを可能にします。臨床試験では、分類可能な記録の中でAFibと洞調律を分類する際に、98.3%の感度と99.6%の特異性を達成していることが示されています。
主な課題
データプライバシーとセキュリティの懸念
データプライバシーとサイバーセキュリティの課題は、スマートヘルスケア製品市場にとって大きな障害となっています。ウェアラブルデバイス、IoTセンサー、クラウドプラットフォームを通じた機密患者情報の送信は、侵害や不正アクセスへの脆弱性を高めます。HIPAAやGDPRのような厳格な規制への準拠は複雑でリソースを要します。データの不正使用や患者の機密性に対する懸念は、特に厳しい規制環境の地域での導入を遅らせる可能性があります。メーカーは、信頼を維持し市場の成長を確保するために、堅牢なセキュリティフレームワーク、暗号化、安全な相互運用性に投資する必要があります。
高度な医療機器の高コスト
スマートヘルスケアデバイスと関連インフラの高コストは、特に発展途上地域での広範な採用を制限しています。ウェアラブル、遠隔医療システム、AI統合デバイスは、調達、統合、保守のために多額の投資を必要とします。小規模な医療提供者や個々の消費者は、手頃な価格の制約に直面し、市場浸透を制限する可能性があります。さらに、継続的なソフトウェア更新とトレーニングが総コストをさらに増加させます。価格感度と限られた償還メカニズムは、メーカーが革新と費用対効果のバランスを取ることを求め、技術的洗練を維持しながらアクセス性を向上させる戦略を必要とします。
地域分析
北米
北米は、2024年に36.2%の市場シェアを持ち、先進的な医療インフラ、ウェアラブルおよび遠隔医療デバイスの高い採用、政府の支援的なイニシアチブによってスマートヘルスケア製品市場をリードしています。アメリカは、慢性疾患の有病率の上昇、高齢者人口の増加、AIおよびIoT対応の医療ソリューションへの強力な投資によって地域を支配しています。カナダの遠隔患者監視への注力の増加も地域の成長を支えています。主要なプレーヤーは、病院や技術提供者と積極的に協力し、接続されたヘルスケアネットワークを拡大し、シームレスなデータ管理と患者の成果を向上させ、北米のグローバル市場でのリーダーシップを強化しています。
ヨーロッパ
ヨーロッパは、2024年に27.4%の市場シェアを持ち、デジタルヘルステクノロジーの広範な採用と強力な規制フレームワークによってスマートヘルスケア製品市場をリードしています。ドイツ、英国、フランスのような国々は、遠隔医療、ウェアラブルデバイス、スマートホームヘルスケアソリューションへの投資で地域をリードしています。個別化医療と予防医療の需要の増加、支援的な償還政策と相まって、市場の成長を促進しています。病院やクリニックでのAI、IoT、ロボティクスの統合が効率と患者ケアの質を向上させています。ヨーロッパのメーカーは、パートナーシップの拡大と革新的な製品の発売を進め、スマートヘルスケアにおける地域の地位を強化しています。
アジア太平洋
アジア太平洋は2024年に28.5%の市場シェアを占めており、ヘルスケア意識の高まり、中産階級の拡大、スマートフォンの普及によるモバイルヘルスソリューションの促進が要因です。中国、日本、インドが主要な貢献者であり、ウェアラブルデバイス、家庭用モニタリングシステム、遠隔医療プラットフォームの急速な採用が見られます。デジタルヘルスケアを促進する政府の取り組み、IoTインフラへの投資、慢性疾患の増加が市場成長をさらに促進しています。この地域は、メーカーが新興市場向けにコスト効率の高いスマートヘルスケアソリューションを開発するための重要な機会を提供しています。予防医療やフィットネストラッキングへの消費者の関心の高まりが、都市部および準都市部での採用を引き続き促進しています。
ラテンアメリカ
ラテンアメリカは2024年に4.7%の市場シェアを持ち、ブラジルとメキシコがスマートヘルスケア製品の採用をリードしています。成長は、遠隔医療の取り組みに対する政府の支援の増加、慢性疾患の増加、ヘルスケアのデジタル化の進展によって推進されています。ウェアラブルデバイスと遠隔患者モニタリングソリューションは、消費者が便利でアクセスしやすいヘルスケアオプションを求める中で注目を集めています。市場拡大は、技術提供者と病院との間の連携によって支えられ、接続されたヘルスケアシステムの実装が進んでいます。しかし、地方地域のインフラの制限やコスト感度などの課題が採用率に影響を与えています。戦略的パートナーシップと手頃な価格の製品提供が地域の成長を引き続き強化しています。
中東・アフリカ
中東・アフリカは2024年に3.2%の市場シェアを占め、UAE、サウジアラビア、南アフリカが主導しています。成長は、デジタルヘルス、スマートホスピタルプロジェクト、遠隔医療およびウェアラブルヘルスケアソリューションの採用の増加を促進する政府の取り組みによって支えられています。ヘルスケア意識の高まりと、IoTおよびAI対応のヘルスケアインフラへの投資が需要を促進しています。この地域は、慢性疾患管理やフィットネストラッキングにおける機会を提供しています。課題には、ヘルスケアアクセスの格差や特定地域での技術浸透の限界が含まれます。戦略的投資と官民の協力が採用を推進し、中東・アフリカをスマートヘルスケア製品の新興市場として確立しています。
市場セグメンテーション:
種類別
- ウェアラブルデバイス
- 遠隔医療デバイス
- 家庭用健康モニタリングデバイス
- スマートインプラントと義肢
- その他
技術別
- モノのインターネット (IoT)
- 人工知能 (AI) と機械学習 (ML)
- ブロックチェーン
- ロボティクス
- その他
用途別
- 健康データストレージ
- 遠隔患者モニタリング
- フィットネスとウェルネストラッキング
- 個別化医療
- その他
エンドユーザー別
- 病院とクリニック
- 家庭医療環境
- フィットネスとウェルネスセンター
- 製薬会社とバイオテクノロジー企業
- その他
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
スマートヘルスケア製品市場の競争環境は、アボット・ラボラトリーズ、アップル社、デクスコム社、セーナー・コーポレーション、ハネウェル・インターナショナル社、フィットビット社、オリンパス株式会社、アテナヘルス、エアストリップ、バイオテレメトリー社などの主要企業が特徴です。これらの企業は、市場での存在感を強化するために、革新、戦略的協力、技術統合に注力しています。ウェアラブルデバイス、遠隔医療プラットフォーム、在宅健康モニタリングソリューションの製品発売が差別化を促進し、AI、IoT、クラウドベースのヘルスケア分析への投資が価値提案を強化します。病院、保険会社、技術提供者とのパートナーシップは、接続されたヘルスケアエコシステムのより広範な採用を促進します。地域拡大、合併、買収は、新興市場への浸透を可能にします。継続的な研究開発努力と規制遵守により、プレーヤーは技術的リーダーシップを維持し、患者の成果を改善し、世界的に個別化および遠隔医療ソリューションの需要の高まりを活用することができます。
主要プレイヤー分析
- ハネウェルインターナショナル社
- セーナーコーポレーション
- フィットビット社
- アボットラボラトリーズ
- デクスコム社
- オリンパス株式会社
- エアストリップ
- アップル社
- バイオテレメトリー社
- アテナヘルス
最近の動向
- 2025年7月、サムスン電子は、ウェアラブルデバイスのデジタルヘルスツールを臨床データと統合し、予防ケアとリアルタイムの患者モニタリングを強化するヘルスケア統合プラットフォームXealthを買収すると発表しました。
- 2024年11月、デクスコムとŌURAは、デクスコムのグルコースバイオセンサーデータをOuraリングとアプリに統合する戦略的パートナーシップを発表し、ユーザーの包括的な代謝健康追跡を強化しました。
- 2025年12月、インクルーデッドヘルスは、医療データと臨床医のエスカレーション機能を活用してオンデマンドの健康サポートを提供するAI搭載の個人健康アシスタント「Dot」を発表しました。
レポートのカバレッジ
この調査レポートは、タイプ、 技術、用途、エンドユーザー、 地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要な用途の概要を詳述しています。また、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。さらに、近年の市場拡大を促進した様々な要因についても議論しています。市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- ウェアラブルデバイスとリモートモニタリングソリューションの採用は世界的に成長し続けます。
- AIとIoT技術の統合により、予測診断と個別化ケアが向上します。
- 遠隔医療と在宅医療ソリューションが拡大し、医療サービスへのアクセスが向上します。
- 予防医療への注目の高まりが、スマート健康モニタリングデバイスの需要を促進します。
- モバイルヘルスプラットフォームの拡大が、シームレスなデータ共有と患者エンゲージメントを促進します。
- 慢性疾患管理は、スマートヘルスケア製品採用の主要な推進力であり続けます。
- 技術プロバイダーと医療機関のパートナーシップが市場のリーチを強化します。
- 規制のサポートと政府のイニシアティブがデジタルヘルスケアの採用を加速させます。
- コスト効率の高いソリューションの開発が、新興地域での広範な採用を可能にします。
- ロボティクス、センサー、AI分析の継続的な革新が将来の市場成長を形作ります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
スマートヘルスケア製品市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間にスマートヘルスケア製品市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたスマートヘルスケア製品市場のセグメントはどれですか?
スマートヘルスケア製品市場の成長を促進している主な要因は何ですか?
スマートヘルスケア製品市場の主要企業はどれですか?
2024年にスマートヘルスケア製品市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 スマートヘルスケア製品市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のスマートヘルスケア製品市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 177,158 Million → 2032: USD 410,035.7 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 スマートヘルスケア製品市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. スマートヘルスケア製品市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるスマートヘルスケア製品市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 スマートヘルスケア製品市場市場の成長要因
- 3.3 スマートヘルスケア製品市場市場の抑制要因および課題
- 3.4 スマートヘルスケア製品市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 スマートヘルスケア製品市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 スマートヘルスケア製品市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、スマートヘルスケア製品市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 スマートヘルスケア製品市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. スマートヘルスケア製品市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はスマートヘルスケア製品市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 スマートヘルスケア製品市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 スマートヘルスケア製品市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 スマートヘルスケア製品市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 スマートヘルスケア製品市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新スマートヘルスケア製品市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のスマートヘルスケア製品市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のスマートヘルスケア製品市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のスマートヘルスケア製品市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のスマートヘルスケア製品市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのスマートヘルスケア製品市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のスマートヘルスケア製品市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのスマートヘルスケア製品市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. スマートヘルスケア製品市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
