
市場概要
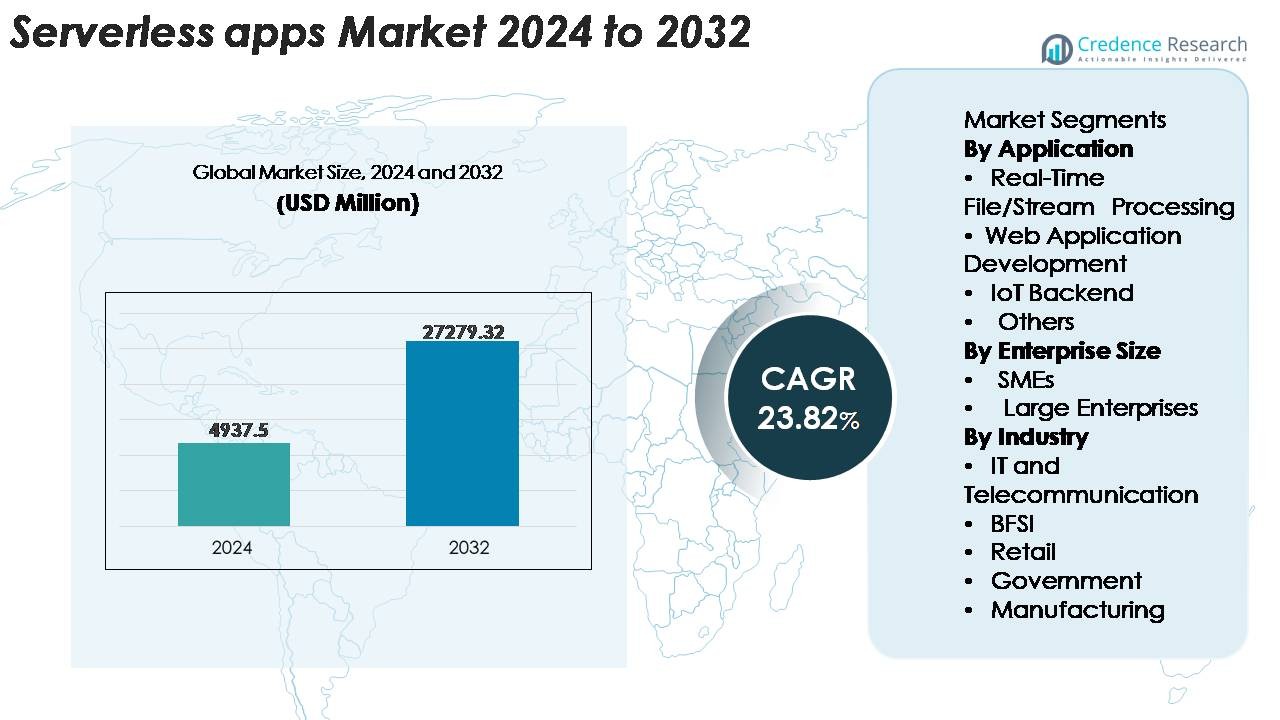
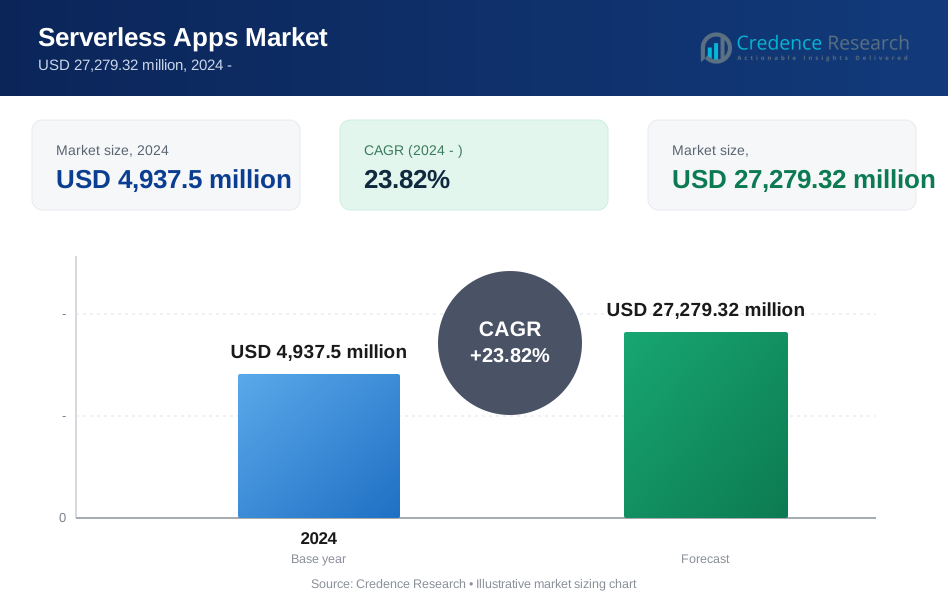
世界のサーバーレスアプリケーション市場は2024年に49億3,750万米ドルと評価され、2025年から2032年の予測期間中に年平均成長率(CAGR)23.82%で拡大し、2032年には272億7,932万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| サーバーレスアプリ市場規模 2024 | 49億3,750万米ドル |
| サーバーレスアプリ市場、CAGR | 23.82% |
| サーバーレスアプリ市場規模 2032 | 272億7,932万米ドル |
サーバーレスアプリケーション市場は、広範なFaaS、API管理、イベント駆動型コンピューティング機能を通じて世界的な採用を支配する主要なクラウドおよび技術プロバイダーによって形成されています。主要なプレイヤーには、Amazon Web Services (AWS)、Microsoft Azure、Google Cloud、IBM、Oracle、Alibaba Cloud、Cisco、Nutanixが含まれ、それぞれが自動化、統合開発者ツール、高性能サーバーレスランタイムでポートフォリオを強化しています。北米は依然として支配的な地域市場であり、先進的なクラウド成熟度と強力な企業の近代化イニシアチブによって38%の正確なシェアを保持しています。ヨーロッパとアジア太平洋は、企業がデジタルトランスフォーメーションを加速し、クラウドネイティブでイベント指向のアーキテクチャを拡大するにつれて、高成長地域として続いています。
市場の洞察
- 世界のサーバーレスアプリケーション市場は2024年に49億3,750万米ドルと評価され、2032年までに272億7,932万米ドルに達すると予測されており、予測期間中に23.82%の強力なCAGRを記録しています。
- 需要は、企業のマイクロサービスへの迅速な移行、イベント駆動型ワークフローの自動化、およびBFSI、通信、小売、製造業界全体でのスケーラブルでコスト効率の高いクラウド実行モデルの必要性によって推進されています。
- 主なトレンドには、AI対応のリアルタイム処理の拡大、マルチクラウドおよびハイブリッドサーバーレスフレームワークの採用の増加、低遅延のIoTワークロードのためのエッジコンピューティングとのより深い統合が含まれます。
- 競争環境はAWS、Microsoft、Google、IBM、Oracle、Alibaba Cloud、Ciscoによって支配されており、サーバーレスは強化されたランタイムパフォーマンス、セキュリティ、開発者ツールを通じて製品差別化を形成しています。ただし、課題にはベンダーロックインと観測可能性の複雑さが含まれます。
- 地域別では、北米が38%のシェアで先行し、次いでヨーロッパが27%、アジア太平洋が24%を占めています。一方、リアルタイムファイル/ストリーム処理セグメントは、大量イベント分析の需要のために最大のアプリケーションシェアを保持しています。
市場セグメンテーション分析:
アプリケーション別
リアルタイムファイルおよびストリーム処理は、分析駆動型アーキテクチャ、ログ集約、不正検出、イベント駆動型自動化において重要な役割を果たすため、最大の市場シェアを占める支配的なアプリケーションセグメントとして残っています。組織は、トラフィックの急増時に即座にスケールし、インフラ管理なしで並列実行を処理できるため、サーバーレス関数を好みます。Webアプリケーション開発も、開発者がFaaSを採用して展開サイクルを加速するにつれて着実に成長しています。IoTバックエンドセグメントは、軽量なコンピュート要件とデバイストリガー型ワークフローの恩恵を受け、「その他」のカテゴリには、バッチジョブ、スケジュールタスク、およびデジタル企業全体でのワークフローオーケストレーションが含まれます。
- 例えば、AWS Lambdaは関数ごとに最大10,240 MBのメモリと6つのvCPUをサポートし、イベントストリームの高スループット並列処理を可能にします。
企業規模別
大企業は、迅速なクラウドモダナイゼーションの取り組み、広範なAPIベースのシステム、および高ボリュームで遅延に敏感なワークロードを処理する必要性により、サーバーレスアプリケーション市場で支配的なシェアを保持しています。彼らは、運用オーバーヘッドを削減し、リソース利用を改善し、マルチクラウド環境全体でアプリケーションの提供を加速するためにサーバーレスアーキテクチャを活用しています。一方で、中小企業は、事前のインフラ投資を避け、最小限のコストでエンタープライズグレードのスケーラビリティにアクセスするためにサーバーレスプラットフォームを採用することで急成長するセグメントを表しています。柔軟な価格モデル、簡素化されたDevOps、管理されたデータベースおよび分析ツールとの統合が、両方の企業カテゴリ全体での採用をさらに拡大しています。
- 例えば、AWSは企業がミッションクリティカルなワークロードをサポートするために、Lambdaの同時実行制限をデフォルトの1,000から数万に引き上げることを可能にしています。
業界別
ITと通信は、API管理、リアルタイムネットワーク分析、マイクロサービスの近代化、自動プロビジョニングワークフローに大きく依存しているため、最高の市場シェアを持つ主要な業界セグメントです。BFSIは、イベントベースのトランザクション処理、セキュリティ監視、詐欺検出の採用を急速に進めています。小売業は、在庫の可視性、パーソナライズされた推奨、オムニチャネルワークロードのためにサーバーレスを活用しています。政府機関はデジタル公共サービスと需要ベースのコンピューティング効率のためにそれを利用し、製造業は予測保守、生産監視、接続された工場エコシステムにサーバーレスアーキテクチャを統合し、多様な産業運営全体でスケーラブルな自動化をサポートしています。
主要な成長要因
イベント駆動型およびマイクロサービスアーキテクチャへの企業シフトの増加
企業はモノリシックシステムからマイクロサービスおよびイベント駆動型アーキテクチャへの移行を進めており、サーバーレスの採用に強い勢いを生み出しています。組織は機敏性、モジュール化された展開、リアルタイムの応答性を優先し、サーバーレスプラットフォームは自動スケーリング、分散実行、ステートレスな関数設計を通じてこれを提供します。デジタルエコシステムが拡大するにつれ、アプリケーションはAPIトリガーからIoT信号やユーザーインタラクションまでの継続的なイベントストリームを生成し、インフラストラクチャのボトルネックなしに迅速な処理を必要とします。サーバーレスコンピューティングは、独立して細かい関数を実行し、展開サイクルを短縮し、イノベーションを加速することでこれらのニーズをサポートします。クラウドプロバイダーは、組み込みのオーケストレーションツール、管理されたAPIゲートウェイ、統合された監視機能を通じてこのシフトをさらに強化し、ライフサイクル管理を簡素化します。小売、BFSI、通信、製造業全体で近代化イニシアチブが強化されるにつれ、軽量でイベントに応答するアプリケーションの需要が高まり、スケーラブルでフォールトトレラントなデジタルオペレーションをサポートするサーバーレスの役割が強化されます。
- 例えば、Amazon EventBridgeはイベントの取り込みに対して地域ごとのデフォルトスループットをサポートしており、主要な地域(us-east-1、us-west-2、eu-west-1など)ではイベントバスごとに1秒あたり最大10,000件のイベントを処理できますが、他の地域ではデフォルト値が低く設定されています。これらは調整可能なクォータであり、AWS Service Quotasコンソールを通じて増加をリクエストすることで、基盤インフラストラクチャの手動プロビジョニングを必要とせずに、大規模なイベントストリームを処理することができます。
クラウドワークロードにおけるコスト最適化と運用効率の向上の必要性
クラウド支出がIT予算の大部分を占めるようになる中、さまざまな業界の組織はコスト最適化を優先しています。サーバーレスモデルは、アイドルリソースの消費を排除し、実行ごとの料金体系を可能にし、インフラストラクチャの保守オーバーヘッドを削減することで、この要件に対応します。企業はサーバーのプロビジョニング、スケーリング、パッチ適用を回避し、開発チームがアプリケーションロジックと迅速なリリースサイクルに専念できるようにします。この運用効率は、計算集約型および可変ワークロードの総所有コストを大幅に削減します。サーバーレスフレームワークはまた、自動スケーリング、障害回復、使用量に基づく請求を統合しており、eコマースのトラフィックピーク、分析バッチジョブ、定期的なバックエンドワークフローなど、需要パターンが変動する企業に利益をもたらします。企業がDevOpsワークフローを統合し、ハードウェア依存を減らすにつれて、サーバーレスプラットフォームは戦略的なコスト削減ツールとなります。財務ガバナンスフレームワーク(FinOps)への移行はさらに採用を加速し、組織はサーバーレスをクラウド消費の最適化と計算効率の向上のための重要なメカニズムとして認識しています。
- 例えば、AWS Lambdaは実行を1ミリ秒単位で請求し、事前に割り当てられた容量ではなく、消費された正確な計算時間に対してのみ企業が支払うことを可能にします。
クラウドネイティブ開発の拡大とモダンなDevOpsプラクティスの急速な採用
クラウドネイティブ開発の世界的な拡大は、サーバーレスアプリケーションの強力な成長を支えています。企業はますますコンテナ化、CI/CD自動化、APIファーストデザイン、GitOpsワークフローを採用しており、これらはすべてサーバーレス環境と自然に一致します。サーバーレスは、開発者がクラウドネイティブエコシステムにシームレスに統合されるモジュラーで分離された機能を構築することを可能にし、デリバリーサイクルを加速し、デプロイ頻度を増加させます。DevOpsチームは、サーバーレスプラットフォームに組み込まれた複雑さの軽減、迅速なテスト、リアルタイムの監視から利益を得ます。ローコードおよび機能ベースの開発ツールの出現は、アプリケーション作成をさらに民主化し、クロスファンクショナルチームが軽量なサーバーレスサービスを迅速に構築できるようにします。組織がデジタル製品をスケールし、継続的デリバリーパイプラインを採用するにつれて、迅速な反復、即時のスケーラビリティ、自動化された運用管理をサポートするアーキテクチャの必要性が重要になります。サーバーレスコンピューティングはこれらの要件を満たし、現代のDevOpsおよびクラウドネイティブ変革戦略の基盤となる要素としての役割を強化しています。
主要なトレンドと機会
AI駆動、データ集約、リアルタイム処理のユースケースの拡大
サーバーレスプラットフォームは、AIワークフロー、ストリーミング分析、リアルタイム処理タスクを処理するためにますます利用され、新たな成長機会を開いています。企業が機械学習パイプライン、IoTテレメトリーシステム、エッジ分析を展開するにつれて、瞬時のコンピュートが重要になります。サーバーレス機能は、大規模な並列タスクの実行、データバーストの取り込み、遅延の多いプロビジョニングなしでの自動化パイプラインのトリガーによってこれらの要求をサポートします。クラウドプロバイダーは、AI推論エンジン、ベクターデータベース、自律オーケストレーションシステムとサーバーレスを統合することでこの機能を強化しています。このトレンドは、リアルタイムの不正検出、個別化された顧客体験、リアルタイムのネットワーク最適化、センサー駆動の産業自動化を可能にします。サーバーレスとAI/MLおよびエッジコンピューティングの融合は、低遅延でインテリジェンス駆動の意思決定システムを求める業界にとって大きな機会を生み出します。BFSI、通信、小売、物流全体で採用が加速するにつれて、サーバーレスは次世代のデータ中心アプリケーションの主要な推進力となります。
- 例えば、Cloudflare Workers AIは、310以上のデータセンターからなるグローバルエッジネットワークで推論を実行し、遅延に敏感なタスクのモデル応答時間を20ミリ秒未満に短縮します。
マルチクラウド、ハイブリッドクラウド、エッジ展開のためのサーバーレスの採用増加
企業は、ベンダー依存を減らし、レジリエンスを強化し、ワークロード分散を最適化するために、マルチクラウドおよびハイブリッドクラウドモデルをますます採用しています。このシフトは、多様な環境でシームレスに動作できるサーバーレスフレームワークの機会を拡大します。ベンダーは現在、相互運用可能なサーバーレスランタイム、オープンソースのファンクションエンジン、サーバーレス機能をエッジノードやオンプレミスシステムに拡張する分散コンピュートレイヤーを提供しています。エッジサーバーレスプラットフォームは、製造工場、通信ネットワーク、医療施設、小売店でソースに近いリアルタイムデータ処理を可能にします。ハイブリッドサーバーレスの採用は、規制された環境でのコンプライアンス、セキュリティ、ローカライズされた実行をサポートしながら、クラウドレベルのスケーラビリティを確保します。組織が分散コンピューティング戦略を追求する中で、サーバーレス機能は、地理的に分散したインフラストラクチャ全体で実行可能な柔軟な実行レイヤーとして機能します。このトレンドは、機敏性、レジリエンス、ワークロードの移植性を必要とする企業のデジタルエコシステムの中核要素としてサーバーレスを位置づけます。
- 例えば、Google Cloud の Anthos は、オンプレミスや複数のパブリッククラウドにわたるサーバーレスワークロードを管理でき、単一の管理クラスター内で最大 15,000 ノードをサポートします。
主要な課題
関数ベースの分散システムにおけるデバッグ、監視、および管理の複雑さ
その利点にもかかわらず、サーバーレスコンピューティングはデバッグ、可観測性、および依存関係のトレースに関連する運用上の課題をもたらします。アプリケーションは多数の独立した関数として実行されるため、パフォーマンスの問題、レイテンシーボトルネック、または障害点を特定することは、従来のアーキテクチャよりも複雑になります。コールドスタート、非同期実行、およびマルチサービスの相互作用は、エンジニアリングチームにとって複雑さの層を追加します。クラウドプロバイダーは監視ツールを提供していますが、関数チェーンやハイブリッド展開全体での詳細な可視性が不足していることがよくあります。組織は、分散トレーシング、ログ集約、エンドツーエンドのフローマッピングをサポートする高度な可観測性ソリューションを採用する必要があります。複雑さの増加は、より成熟した DevOps プラクティスと専門的なスキルセットを必要とし、モノリシックまたは VM ベースのアーキテクチャから移行するチームにとって採用の障壁を生み出します。ワークロードが拡大するにつれて、これらの運用上の課題は強まり、より良いツールとアーキテクチャの規律が求められます。
ベンダーロックイン、移植性の制限、およびコンプライアンスの制約
サーバーレス採用において、ベンダーロックインは依然として重要な課題であり、組織は特定のクラウドプロバイダーに結びついた独自のランタイム、API、およびエコシステム統合に依存するリスクがあります。トリガー、イベントフォーマット、アイデンティティフレームワーク、およびオーケストレーションツールの違いにより、クラウド間でのサーバーレスワークロードの移行は労力を要します。これにより、マルチクラウド戦略の柔軟性が制限され、長期的なスイッチングコストが増加します。BFSI、政府、医療などの業界は、データのローカライゼーション、監査可能性、および厳格なガバナンスコントロールを必要とする規制上の課題にも直面しており、サーバーレス環境は地域によって大きく異なります。さらに、基盤となるインフラストラクチャに対する制御が制限されているため、セキュリティ基準やパフォーマンス保証へのコンプライアンスが複雑になります。これらの制約により、企業はサーバーレス展開を拡大する前に、移植性、ガバナンスフレームワーク、およびアーキテクチャ設計を慎重に評価する必要があります。
地域分析
北米
北米は、2024 年に世界のサーバーレスアプリケーション市場の約 38% を占め、最大のシェアを持っています。強力なクラウド成熟度、迅速な企業の近代化、およびイベント駆動型アーキテクチャの広範な採用が、この地域のリーダーシップを強化しています。AWS、Microsoft、Google などの主要なクラウドプロバイダーは、広範なサーバーレスポートフォリオと統合された開発者エコシステムを通じて、地域展開を支配しています。BFSI、小売、通信、技術を含む業界は、マイクロサービスおよび API 中心のシステムへの移行を主導しています。リアルタイム分析、自動化、および DevOps の加速への投資の増加は、市場の成長を引き続き支援しています。さらに、AI 駆動のワークロードに対する堅実な企業支出は、デジタルネイティブおよび大規模なレガシー企業全体でのサーバーレス採用を強化しています。
ヨーロッパ
ヨーロッパは、サーバーレスアプリケーション市場の約27%を占めており、強力な企業のデジタル化とコンプライアンス重視のクラウド採用の増加によって支えられています。ドイツ、イギリス、フランス、北欧の企業がサーバーレスワークロードの需要を牽引しており、特にIoTアナリティクス、ネットワーク自動化、顧客体験アプリケーションにおいて顕著です。この地域は、GDPRなどの厳格な規制フレームワークの恩恵を受けており、効率を最適化しながらデータの整合性と運用の透明性を確保するアーキテクチャへの移行を企業に促しています。BFSI、公共部門、製造業が採用をリードしており、レガシーシステムの近代化が推進力となっています。低遅延のエッジワークロードとハイブリッドクラウド環境への注目が高まる中、ヨーロッパの企業全体でサーバーレス統合がさらに強化されています。
アジア太平洋
アジア太平洋は最も成長が速い地域市場であり、約24%のシェアを持ち、クラウドネイティブ採用の加速に伴い急速に拡大すると予想されています。中国、インド、日本、韓国、東南アジアでの強力なデジタルトランスフォーメーションの取り組みが、eコマース、フィンテック、通信、モバイルファーストアプリケーション向けのサーバーレスプラットフォームの大規模な消費を促進しています。この地域は、5G、IoT、エッジインフラへの大規模な投資の恩恵を受けており、企業がイベント駆動型およびリアルタイム処理ワークロードを効率的に展開できるようにしています。クラウドファースト戦略を採用する中小企業は、コストの柔軟性と簡素化された開発モデルにより、成長に大きく貢献しています。ハイパースケーラーが地域のデータセンターを拡大するにつれて、サーバーレス採用は公共および民間部門全体で勢いを増しています。
ラテンアメリカ
ラテンアメリカは、サーバーレスアプリケーション市場の約6%を占めており、ブラジル、メキシコ、コロンビア、チリで採用が進んでいます。地域の企業は、アジリティを向上させ、インフラコストを削減し、レガシー環境を近代化するために、クラウドネイティブアーキテクチャをますます採用しています。成長は、拡大するフィンテックエコシステム、増加するeコマース活動、通信および小売セクター全体でのデジタルトランスフォーメーションの拡大によって推進されています。地方政府や公共機関は、サービス提供を改善するために、スケーラブルなサーバーレスワークフローにサービスを徐々に移行しています。クラウドスキルのギャップやインフラの成熟度の不均一性により採用は遅れていますが、グローバルハイパースケーラーによるクラウド投資の増加が地域のサーバーレスエコシステムを強化し続けています。
中東・アフリカ
中東・アフリカ地域は、サーバーレスアプリケーション市場の約5%を占めており、UAE、サウジアラビア、南アフリカ、エジプトでのクラウド投資の増加によって支えられています。政府主導のデジタルトランスフォーメーションプログラム、スマートシティの取り組み、および銀行、通信、公共サービスにおける大規模な近代化が、スケーラブルなサーバーレスプラットフォームの需要を促進しています。企業は、運用効率を向上させるために、イベント駆動型アナリティクス、APIベースのサービス、IoTバックエンドをますます展開しています。クラウドプロバイダーは地域のデータセンターを拡大しており、コンプライアンス重視のセクターがワークロードを安全なサーバーレスアーキテクチャに移行できるようにしています。アフリカの一部でインフラの制約があるにもかかわらず、コスト効率の高いデジタルソリューションを優先する組織が増える中、採用は引き続き増加しています。
市場セグメンテーション:
アプリケーション別
- リアルタイムファイル/ストリーム処理
- ウェブアプリケーション開発
- IoTバックエンド
- その他
企業規模別
- 中小企業
- 大企業
業界別
- ITおよび通信
- BFSI
- 小売
- 政府
- 製造業
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
サーバーレスアプリケーション市場の競争環境は、グローバルなクラウドプロバイダーとテクノロジーベンダーが提供する高度なFunction-as-a-Service(FaaS)プラットフォーム、APIエコシステム、イベント駆動型コンピューティング機能によって定義されています。AWS Lambda、Microsoft Azure Functions、Google Cloud Functionsは、広範な統合、幅広いランタイムサポート、成熟した開発者環境を通じて市場をリードしています。IBM、Oracle、Alibaba Cloud、Ciscoなどの企業は、規制産業やエンタープライズグレードのワークロードに合わせたハイブリッドおよびマルチクラウドのサーバーレスフレームワークを拡大することで競争を強化しています。ベンダーは、コールドスタート性能の向上、リアルタイムの可観測性、セキュリティの自動化、AI駆動のワークロードのサポートを通じて差別化を図っています。DevOpsツール企業、コンテナオーケストレーションプロバイダー、エッジコンピューティングプラットフォームとの戦略的パートナーシップにより、市場のリーチをさらに拡大しています。企業のデジタルトランスフォーメーションが加速する中、採用の容易さ、相互運用性、API管理の深さ、エコシステムの成熟度を巡る競争が激化し、グローバルなサーバーレスアプリケーションの風景における継続的なイノベーションを推進しています。
主要プレイヤー分析
- Cloudflare, Inc.
- Oracle Corporation
- Twistlock Inc.
- Serverless, Inc.
- Cisco Systems, Inc.
- Rackspace Technology
- Palo Alto Networks
- Google LLC
- NTTデータ株式会社
- Apache
最近の動向
- 2025年11月、Cloudflareは、開発者がWorkersサーバーレスプラットフォームを通じてAIモデルをグローバルに展開および実行できるようにするため、Replicateを買収することを発表しました。
- 2025年10月、Oracleは、サーバーレスデータベースポートフォリオの下で、Autonomous AI Database Serverlessサービス(AIネイティブワークロード、外部テーブルキャッシング、ワークロードリプレイを含む)の強化を発表しました。
- 2025年3月、Rackspaceは、AIトレーニングと推論に最適化された高性能ハイブリッドクラウドプラットフォームである「Rackspace AI Business」を発表し、サーバーレスコンピュートパターンを含む現代のクラウドネイティブアプリケーションを対象としています。
レポートのカバレッジ
この調査レポートは、アプリケーション、企業規模、業界、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートは、市場を形成する市場動向、規制の状況、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 企業がアプリケーションをモダナイズし、マイクロサービスとイベント駆動型アーキテクチャを優先するにつれて、サーバーレスの採用が加速します。
- リアルタイムデータ処理とAI駆動のワークフローは、即時スケーラビリティのためにますますサーバーレスプラットフォームに移行します。
- 組織が単一のクラウドプロバイダーへの依存を減らすにつれて、ハイブリッドおよびマルチクラウドのサーバーレス展開が拡大します。
- IoT、製造、通信における低遅延アプリケーションが主流になるにつれて、エッジサーバーレスコンピューティングが成長します。
- ランタイムの強化、統合された可観測性ツール、および自動デプロイメントパイプラインを通じて、開発者の生産性が向上します。
- ゼロトラスト実行や自動脆弱性検出などのセキュリティ機能が標準になります。
- BFSI、通信、小売、政府部門が、ミッションクリティカルなデジタルサービスの大規模な採用を推進します。
- 組織がポータビリティと高性能コンピュートのニーズをバランスさせるにつれて、サーバーレスコンテナの統合が深まります。
- ベンダーロックインを減らし、カスタマイズ可能なデプロイメントをサポートするオープンソースの関数フレームワークが注目を集めます。
- DevOps、API管理、エッジプラットフォーム全体でのエコシステムパートナーシップが競争上の差別化を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
サーバーレスアプリの現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、サーバーレスアプリ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたサーバーレスアプリのセグメントはどれですか?
サーバーレスアプリ市場の成長を促進している主な要因は何ですか?
サーバーレスアプリ市場の主要企業はどこですか?
2024年にサーバーレスアプリ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 サーバーレスアプリ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のサーバーレスアプリ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(the forecast period) (2024: USD 4,937.5 million → forecast year: USD 27,279.32 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 サーバーレスアプリ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. サーバーレスアプリ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるサーバーレスアプリ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 サーバーレスアプリ市場市場の成長要因
- 3.3 サーバーレスアプリ市場市場の抑制要因および課題
- 3.4 サーバーレスアプリ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 サーバーレスアプリ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 サーバーレスアプリ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、サーバーレスアプリ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 サーバーレスアプリ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. サーバーレスアプリ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はサーバーレスアプリ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 サーバーレスアプリ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 サーバーレスアプリ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 サーバーレスアプリ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 サーバーレスアプリ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新サーバーレスアプリ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のサーバーレスアプリ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のサーバーレスアプリ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のサーバーレスアプリ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のサーバーレスアプリ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのサーバーレスアプリ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のサーバーレスアプリ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのサーバーレスアプリ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. サーバーレスアプリ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
