
市場概要
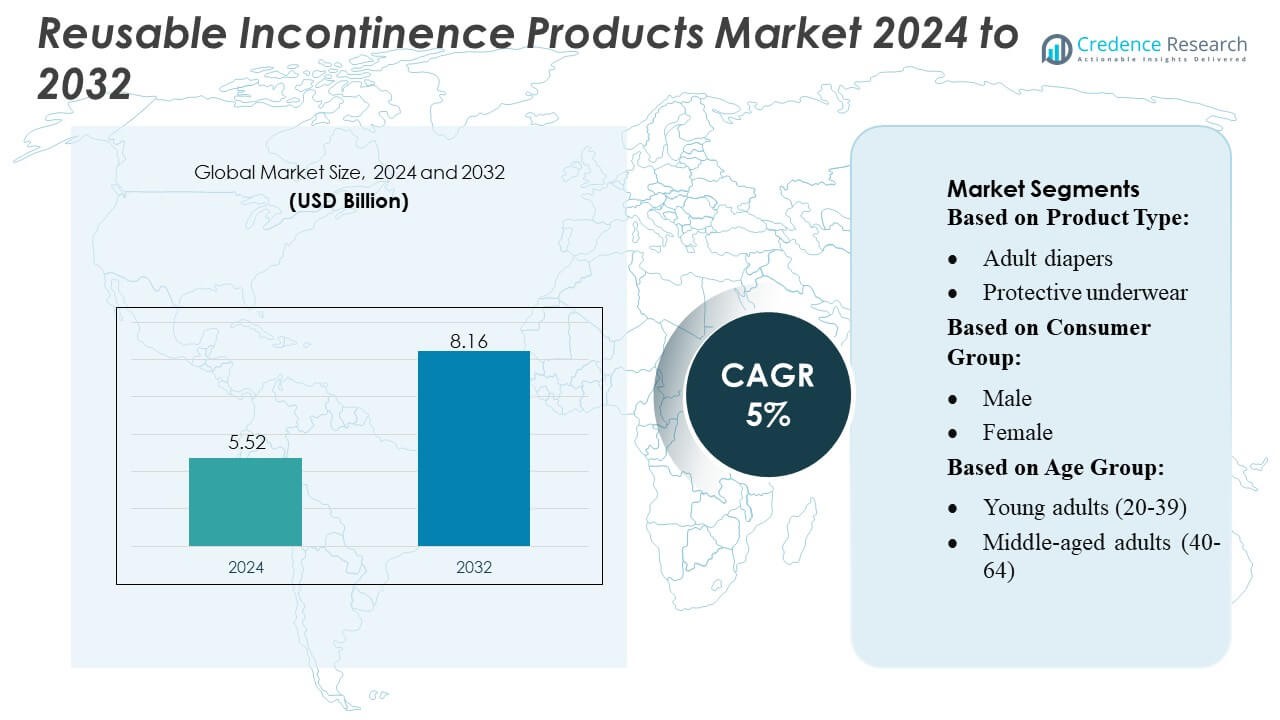
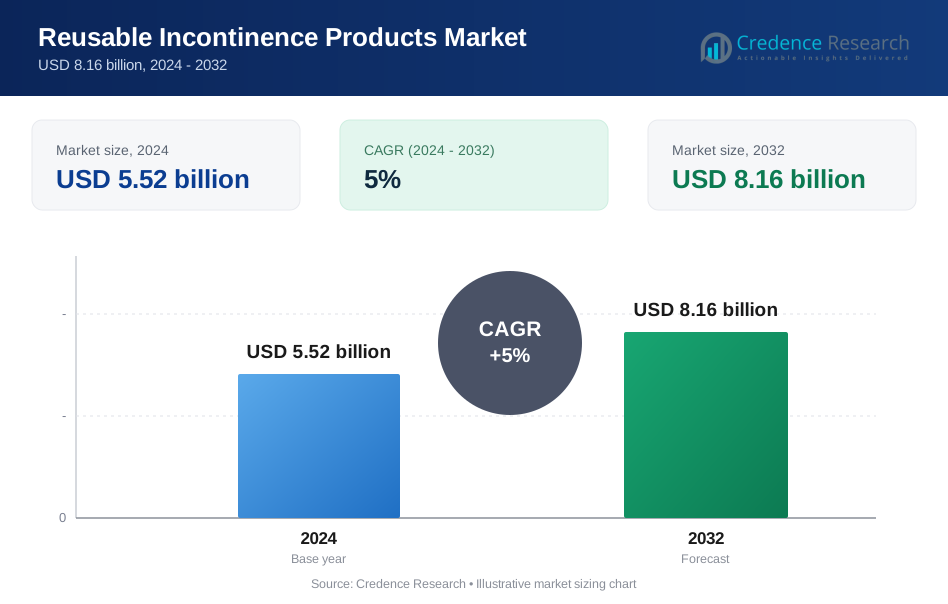
再利用可能な失禁製品市場の規模は2024年に552億米ドルと評価され、2032年までに816億米ドルに達すると予測されており、予測期間中のCAGRは5%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の再利用可能な失禁製品市場規模 | 552億米ドル |
| 再利用可能な失禁製品市場、CAGR | 5% |
| 2032年の再利用可能な失禁製品市場規模 | 816億米ドル |
再利用可能な失禁製品市場は、先進的な吸収技術、持続可能な素材、快適性の向上に焦点を当てたグローバルな衛生および医療メーカーによって形成されています。これにより、家庭用および施設用の製品採用が強化されています。主要企業は、長期的な耐久性とコスト効率を備えた洗えるおむつ、保護用下着、再利用可能なパッドをポートフォリオに継続的に追加し、強力な小売および電子商取引の流通チャネルによって支えられています。地域的には、北米が約32〜34%のシェアで市場をリードしており、高い認知度、強力な医療インフラ、エコフレンドリーな失禁ソリューションの採用の増加が高齢者や活発な成人ユーザーの間で進んでいます。
市場の洞察
- 再利用可能な失禁製品市場は、2024年に552億米ドルと評価され、2032年までに816億米ドルに達すると予測されており、長期的な失禁管理のニーズの高まりと持続可能な衛生ソリューションの需要の増加によって5%のCAGRで成長しています。
- 再利用可能でコスト効率の高い製品の認知度の向上と、吸収性繊維、臭い制御層、エルゴノミックフィットの進歩が、家庭用および医療環境での強力な採用を促進しています。
- 市場は、エコフレンドリーな素材へのシフト、急速な電子商取引の拡大、性別特有およびカスタマイズされた再利用可能な下着やパッドの需要の増加など、注目すべきトレンドを経験しています。
- 快適性、耐久性、洗濯可能性においてメーカーが革新を進める中、競争の激化が進んでいますが、メンテナンスの懸念、失禁に関連するスティグマ、新興市場での製品認知度の限界が制約となっています。
- 北米が32〜34%のシェアでリードしており、成人用おむつが約45〜48%のシェアで支配的なセグメントとして残っており、強力な施設利用と高齢者の間での高い受容性によって支えられています。
市場セグメンテーション分析:
製品タイプ別
成人用おむつは、再利用可能な失禁製品市場の支配的なシェアを持ち、高い吸収性、快適性の向上、中等度から重度の失禁に適しているため、総需要の約45〜48%を占めています。高齢者人口の増加、再利用可能な衛生ソリューションの認知度の向上、使い捨て製品に比べたコスト効率の高さにより、その採用が増加しています。保護用下着は、フィット感の向上、目立たないデザイン、活発なユーザーにアピールする洗える素材によって急成長するサブセグメントとして続いています。パッド&ライナーは軽度の失禁ケースでの需要が高まり、その他の製品としては、通気性のある生地やエコフレンドリーな素材の革新を通じて再利用可能なブリーフやパンツが拡大しています。
- 例えば、First Qualityは、自社ブランドとプライベートブランドのラインで成人用おむつを提供しており、ペンシルベニア州マクエルハッタンの工場などで製造されています。この工場は約930,000平方フィートの広さを誇り、高容量・高吸収性の成人用おむつを大量生産する能力を反映しています。
消費者グループ別
女性消費者は、ストレス性および切迫性尿失禁の高い発生率、産後の膀胱コントロールの問題、解剖学的な快適さを考慮した再利用可能なパッドや下着の採用の増加に支えられ、推定50〜52%の市場シェアを持つ主要セグメントを形成しています。製品メーカーは、女性向けに柔らかい生地、臭いのコントロール、漏れ防止のオプションをますます導入し、セグメントの優位性を強化しています。男性カテゴリーは、前立腺関連の状態に対する認識の向上と、性別に特化した再利用可能なブリーフの入手可能性の増加に伴い、着実に成長しています。ユニセックス製品は、汎用性、簡単なサイズ調整、在庫管理の簡素化により、病院、長期ケアセンター、在宅ケア環境での需要が高まっています。
- 例えば、Attendsの「Sleep Comfort™ Premium Overnight Underwear」は、「Dry‑Lock® Containment Core」を使用し、柔らかく布のようで通気性のある素材と組み合わせることで、最大12時間の連続保護を提供するように設計されています。
年齢層別
高齢者(65歳以上)は、慢性尿路疾患の発生率の高さ、移動制限、長期ケアの必要性により、約55〜58%の支配的な市場シェアを持っています。このグループの再利用可能な失禁製品は、耐久性、コスト削減、現代の繊維技術による快適さの向上の恩恵を受けています。中年層は、ライフスタイル要因、肥満、術後回復ケースの増加に伴い、軽度から中等度の失禁の発生が増加しているため、上昇セグメントを形成しています。若年層は、産後のニーズ、スポーツ関連の骨盤問題、目立たずファッション志向の再利用可能な製品による持続可能な衛生ソリューションの支持により、より小さいが拡大するグループを形成しています。
主要な成長要因
高齢者人口の増加
高齢者人口の拡大は、再利用可能な失禁製品の需要を大きく押し上げています。高齢者は慢性尿路疾患、移動制限、年齢に関連する膀胱コントロールの問題を経験することが多いためです。先進国および新興市場の医療システムは、長期的なコストを削減し、通気性のある肌に優しい生地を通じて優れた快適さを提供するため、再利用可能なソリューションをますます推進しています。長期ケア施設や在宅ケアでの採用の増加は市場浸透を強化し、製品の吸収性、洗浄性、臭いのコントロールの改善は、高齢者や介護者が使い捨てから耐久性のあるエコ効率的な代替品に移行することをさらに促進しています。
- 例えば、MoliCare Absorbent Underwearは60°Cで洗濯可能で、乾燥機対応であり、バイオサイド、パラベン、香料、ラテックス、塩化銀を含まない素材で作られています(2025年の持続可能性認定による)。
持続可能性とコスト効率へのシフト
環境の持続可能性に対する消費者の意識の高まりと使い捨て廃棄物の発生に対する懸念の増加が、再利用可能なおむつ製品へのシフトを加速させています。家庭や医療提供者は、使い捨て製品と比較して長期間使用可能な洗えるおむつ、下着、ライナーの長期的なコストメリットをますます認識しています。メーカーは、環境に優しい生地、生分解性の部品、水効率の高い洗浄技術に投資し、再利用可能な製品をより魅力的にしています。この持続可能性への焦点と使い捨て衛生廃棄物に対する規制圧力の高まりが、先進国および新興経済国全体で市場の成長を強化しています。
- 例えば、オンテックスは、原材料(SAPや不織布プラスチックなど)が調達、生産、廃棄のライフサイクル全体で総温室効果ガス排出量(スコープ3)の約80%を占めていると報告しています。
製品イノベーションと素材の進化
繊維工学、吸湿技術、エルゴノミクスデザインの継続的な改善が市場拡大を強力にサポートしています。漏れ防止層、臭いを中和する素材、吸収性の向上を備えた、より目立たず軽量で快適な再利用可能な製品の提供が、活動的な成人や若年層の消費者受け入れを促進しています。抗菌生地や速乾層の進歩が衛生と利便性を向上させ、重度の失禁ケースを超えて使用を広げています。メーカーは、性別に特化したフィット、包括的なサイズ、ファッショナブルなデザインを導入し、小売、eコマース、医療流通チャネルでの採用をさらに高めています。
主要なトレンドと機会
性別特化型およびカスタマイズされたソリューションの成長
市場は、解剖学的な違いに合わせたフィット感、快適さ、漏れ防止を提供する性別特化型の再利用可能なおむつ製品の需要の増加を経験しています。調整可能なウエストバンド、ターゲット吸収ゾーン、高級生地の選択肢などのカスタマイズされたオプションが強力な差別化を生み出します。ブランドはまた、包括的なサイズ、スタイリッシュなデザイン、再利用可能な層と交換可能な吸収パッドを組み合わせたハイブリッドモデルを探求しています。このトレンドは、プレミアム価格設定、拡大した小売の可視性、特に若年層のユーザーや産後の女性が目立たず快適な長期的なソリューションを求める中での消費者の忠誠心の向上の機会を開きます。
- 例えば、Dependの「ラージ」ユニセックスブリーフは、ウエスト/ヒップのサイズが35インチから49インチの範囲に対応し、湿気インジケーターライン、サイド漏れ防止バリア、再固定可能な(EasyGrip)タブなどの機能を備え、より安全で快適、かつ使いやすいフィットを実現しています。
eコマースとダイレクト・トゥ・コンシューマーチャネルの拡大
eコマースは、再利用可能なおむつ製品を求めるユーザーに対して、アクセス性、プライバシー、手頃な価格を向上させることで大きな成長機会を生み出し続けています。サブスクリプションモデル、バンドルパック、トライアルキットは、消費者が新しいデザインを試すのを助け、購入の障壁を減らします。デジタルプラットフォームはまた、ターゲットマーケティング、ユーザー教育、個々のニーズに合わせた製品をマッチングするパーソナライゼーションツールを可能にします。ソーシャルコマースやインフルエンサー主導の認知度の高まりが、特に持続可能な衛生オプションを模索する若年層の間でのリーチをさらに拡大します。オンラインチャネルを活用するメーカーは、ブランド認知度の向上と継続的な収益ストリームを目撃しています。
- 例えば、カーディナルヘルスの製品カタログには、小サイズからXラージサイズまでの成人用ブリーフと保護下着のフルレンジが掲載されており、機関や個人消費者が購入可能で、ウエスト/ヒップのサイズが20インチから64インチの範囲をカバーしています。
医療および施設環境での採用
病院、介護施設、リハビリセンターでは、長期的なコスト削減と廃棄物処理要件の削減のために、再利用可能なおむつ製品を衛生管理システムにますます統合しています。施設は、使い捨て製品と比較して、耐久性の向上、標準化されたサイズ、肌の健康状態の改善の恩恵を受けています。持続可能な調達と予算の最適化への関心の高まりが、特にヨーロッパと北米での採用を加速させています。この傾向は、大量契約の機会、臨床ニーズに合わせた製品のカスタマイズ、施設のワークフローに特化した再利用可能な製品ラインの拡大を生み出しています。
主な課題
失禁に関する認識不足とスティグマ
受け入れが広がっているにもかかわらず、失禁に関する社会的スティグマは依然として大きな障壁となっており、特に若年層や中年層の成人が話し合いや解決策を求めることをためらっています。再利用可能な代替品に関する認識不足、衛生やメンテナンスに関する誤解、文化的な感受性がいくつかの地域での採用を減少させています。マーケティング活動は、プライバシーの懸念からサービスが行き届いていない層に届くのが難しいことがよくあります。この課題を克服するには、教育キャンペーン、目立たないパッケージング、医療提供者の関与が必要であり、再利用可能な製品を正常化し、新しいユーザーの自信を高めることが求められます。
メンテナンス要件と衛生上の懸念
再利用可能なおむつ製品は、洗濯、乾燥、適切なメンテナンスに関連する課題に直面しており、使い捨て製品の便利さを好む潜在的なユーザーを遠ざける可能性があります。不十分な洗濯方法は、特に効率的な洗濯施設へのアクセスが限られている地域で、臭い、細菌の蓄積、製品の耐久性に関する懸念を引き起こす可能性があります。移動に制約のある消費者は、清掃ルーチンを面倒に感じ、全体的な採用を減少させる可能性があります。メーカーは、長期的な使用可能性と衛生遵守を確保するために、速乾性の生地、抗菌層、簡素化されたケア指示を通じてこれらの懸念に対処する必要があります。
地域分析
北米
北米は、強力な医療インフラ、高い製品認知度、高齢者や在宅ケアユーザーの間での広範な採用に支えられ、再利用可能なおむつ製品市場で約32〜34%の大きなシェアを持っています。この地域は、特に米国とカナダで、使い捨ておむつ製品のコスト効率が高く、環境に優しい代替品への好みの高まりから恩恵を受けています。成長は、高級生地、優れた吸収性、快適性を備えた高度な製品提供によってさらに促進されています。慢性疾患の増加、施設での使用の拡大、強力な電子商取引の浸透が、北米の支配的な市場地位を強化しています。
ヨーロッパ
ヨーロッパは、老齢化する人口、確立された高齢者ケアシステム、持続可能な衛生ソリューションに対する強力な規制の強調により、世界市場の約28〜30%を占めています。ドイツ、英国、フランス、北欧地域などの国々では、環境問題の高まりと支援的な償還構造により、再利用可能な大人用おむつ、下着、ライナーの採用が高まっています。ヨーロッパのメーカーは、快適性と長期的な経済性を向上させる通気性のある繊維、エルゴノミックデザイン、洗える吸収性素材の革新をリードしています。介護施設、リハビリセンター、在宅ケア環境での受け入れの拡大が、この地域の安定した市場拡大をさらに強化しています。
アジア太平洋
アジア太平洋地域は、急速な人口の高齢化、医療費の増加、中国、日本、インド、韓国、東南アジアにおける再利用可能な衛生製品の認知度の向上により、約24〜26%の市場シェアを持つ最も成長が速い地域を代表しています。都市化の拡大と可処分所得の増加は、特にコスト効率が高く長持ちするソリューションを求める中年層の間での採用を強化します。地元のメーカーは、フィット感と吸収性が向上した手頃な価格の再利用可能な製品を導入し、プレミアムセグメントとバリューセグメントの両方でアクセスを拡大しています。病院や高齢者ケアセンターでの制度的採用とオンライン小売チャネルの拡大が相まって、アジア太平洋地域を重要な成長拠点として位置づけています。
ラテンアメリカ
ラテンアメリカは、意識向上キャンペーンの増加、医療アクセスの改善、再利用可能な衛生オプションの徐々な受け入れに支えられ、再利用可能な失禁製品市場の約6〜7%のシェアを持っています。ブラジル、メキシコ、チリなどの国々が地域需要を牽引しており、高齢化が進む中、消費者は長期的な失禁管理のためにコスト効率の高いソリューションに移行しています。経済的制約は、再発費用を削減する洗える下着やパッドの採用を促進します。しかし、製品の種類が限られていることや制度的採用の遅れが成長を抑制しています。拡大するeコマースプラットフォームと国際ブランドの参入が、より広範な市場浸透の機会を生み出しています。
中東・アフリカ
中東・アフリカ地域は、市場の約4〜5%を占めており、医療インフラへの投資の増加と、湾岸協力会議(GCC)諸国や南アフリカにおける高齢化人口の増加による需要の高まりにより推進されています。失禁に関する認知度の限界や文化的な敏感さのために採用は中程度にとどまっていますが、病院や長期ケアセンターでの再利用可能な製品の受け入れが拡大を支えています。国際ブランドは地元の流通業者と協力して入手可能性を改善し、耐久性があり洗えるソリューションへの需要を押し上げています。都市化、小売ネットワークの改善、ターゲットを絞った認知度向上の取り組みが、この地域の安定したがゆっくりとした成長軌道に寄与しています。
市場セグメンテーション:
製品タイプ別:
- 大人用おむつ
- プロテクティブアンダーウェア
消費者グループ別:
- 男性
- 女性
年齢層別:
- 若年成人(20-39歳)
- 中年成人(40-64歳)
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
再利用可能な失禁製品市場は、First Quality Enterprises, Inc.、Coloplast Corp、Attends Healthcare Products, Inc.、Hollister Incorporated、PAUL HARTMANN AG、Ontex Group、Essity、Cardinal Health、Kimberly-Clark Corporation、ABENA A/Sなどの主要なグローバルおよび地域プレーヤーによって主導される競争環境を特徴としています。再利用可能な失禁製品市場は、製品の革新、持続可能性、ユーザーの快適性向上に焦点を当てる企業によって形成されています。メーカーは、高度な吸収性生地、漏れ防止の多層デザイン、さまざまな失禁レベルと多様な消費者グループに対応する人間工学的フィットに多額の投資を行っています。市場は、家庭用および施設用に設計された再利用可能なおむつ、保護用下着、洗えるパッドを含むポートフォリオを拡大するブランドにより、ますますダイナミックになっています。環境に優しい素材、長期的なコスト削減、目立たない製品美学への関心の高まりが、継続的な研究開発活動を促進しています。企業はまた、eコマースの拡大、介護者教育の取り組み、医療提供者との戦略的協力を通じて存在感を強化し、急速に進化する持続可能性志向の市場で競争力を持っています。
主要プレイヤー分析
- First Quality Enterprises, Inc.
- Coloplast Corp
- Attends Healthcare Products, Inc.
- Hollister Incorporated
- PAUL HARTMANN AG
- Ontex Group
- Essity
- Cardinal Health
- Kimberly-Clark Corporation
- ABENA A/S
最近の展開
- 2025年6月、Ontexはヨーロッパ全域で新しいiD Discreet失禁製品ラインを発売しました。これは、世界の人口が高齢化する中で、尊厳を保ちつつ手頃な価格の失禁ケアの需要に応えるものです。新しいコレクションには、男性と女性用の通気性があり吸収性のあるパンツや、即時の乾燥、臭いのコントロール、ほとんど見えない感覚を提供するために設計された夜用パッドが含まれています。
- 2024年5月、Coloplast Corp.はLujaポートフォリオの拡大を発表し、女性専用に設計された次世代カテーテルを導入しました。Coloplastの既存のSpeediCath Compact Eveと比較して、Luja Femaleは28%少ないプラスチックと22%削減された炭素フットプリントを特徴としています。
- 2024年4月、MedlineとConsure Medicalは、Consure MedicalのQiVi MEC男性用外部尿管理デバイスの独占販売契約を締結しました。このデバイスは、男性の尿を外部で管理することでCAUTIとIADを防止します。
- 2023年10月、ユニ・チャームはLFREE超スリムコンフォートパンツの改訂版を発売しました。この大人用使い捨てパンツは、ウエストバンドに超音波結合技術を採用しており、より良いフィット感、目立たない形状、柔らかい生地、追加の快適さと着用のしやすさを提供します。
レポートのカバレッジ
この調査レポートは、製品タイプ、消費者グループ、年齢層、地理に基づいた詳細な分析を提供します。主要な市場プレイヤーについて、その事業概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する規制シナリオや技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 市場は、持続可能性を意識する消費者が使い捨てから再利用可能なおむつソリューションに移行するにつれて拡大するでしょう。
- 吸収性のある繊維や抗菌性のある生地の進歩により、製品の快適性、耐久性、衛生面が向上します。
- 目立たず、エルゴノミックでファッション志向のデザインがより多く利用可能になるにつれて、活動的な大人や若い消費者の間で需要が高まるでしょう。
- 医療機関は、長期的な運用コストを削減し、廃棄物削減目標を支援するために、より多くの再利用可能な製品を採用するでしょう。
- 電子商取引とサブスクリプションベースの配送モデルが製品のアクセス性と定期購入を加速させます。
- 性別に特化したカスタマイズされたフィットオプションが、消費者の満足度と製品の忠誠心を強化します。
- メーカーは、厳しくなる環境規制に対応するために、環境に優しい生産プロセスに投資するでしょう。
- 新興市場は、意識の向上と再利用可能な衛生製品へのアクセスの改善により、より速い成長を遂げるでしょう。
- 介護者や医療専門家との協力により、新しいユーザーの間での教育と採用が促進されます。
- 速乾性、臭いコントロール、漏れ防止技術の革新は、競争上の差別化の中心に留まるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
再利用可能な失禁製品市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、再利用可能な失禁製品市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた再利用可能な失禁製品市場のセグメントはどれですか?
再利用可能な失禁製品市場の成長を促進している主な要因は何ですか?
再利用可能な失禁製品市場の主要企業はどこですか?
2024年に再利用可能な失禁製品市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 再利用可能な失禁製品市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の再利用可能な失禁製品市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5.52 billion → 2032: USD 8.16 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 再利用可能な失禁製品市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 再利用可能な失禁製品市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における再利用可能な失禁製品市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 再利用可能な失禁製品市場市場の成長要因
- 3.3 再利用可能な失禁製品市場市場の抑制要因および課題
- 3.4 再利用可能な失禁製品市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 再利用可能な失禁製品市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 再利用可能な失禁製品市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、再利用可能な失禁製品市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 再利用可能な失禁製品市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 再利用可能な失禁製品市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は再利用可能な失禁製品市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 再利用可能な失禁製品市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 再利用可能な失禁製品市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 再利用可能な失禁製品市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 再利用可能な失禁製品市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新再利用可能な失禁製品市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の再利用可能な失禁製品市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の再利用可能な失禁製品市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の再利用可能な失禁製品市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の再利用可能な失禁製品市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの再利用可能な失禁製品市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の再利用可能な失禁製品市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの再利用可能な失禁製品市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 再利用可能な失禁製品市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
