
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
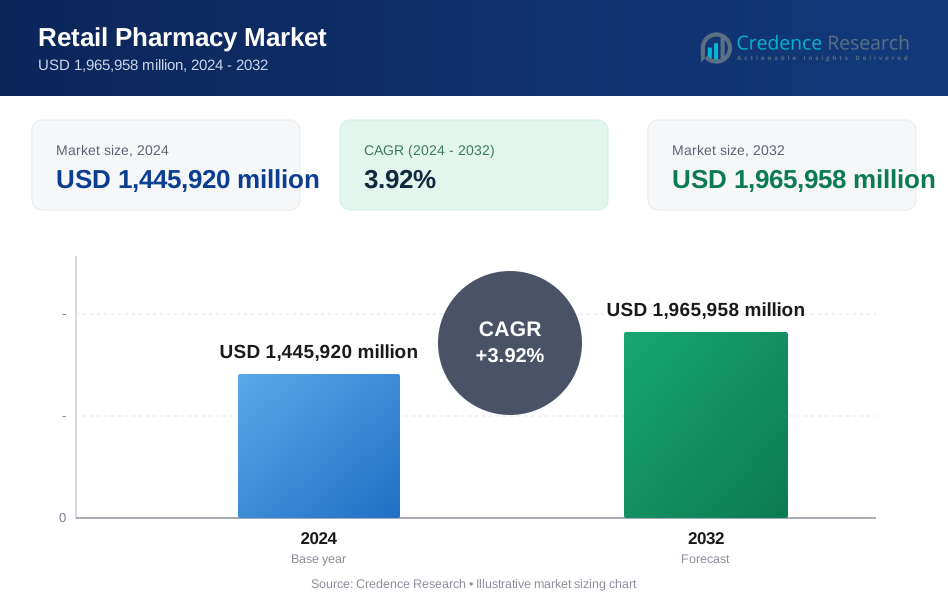
| 小売薬局市場規模 2024 | USD 1,445,920 百万 |
| 小売薬局市場、CAGR | 3.92% |
| 小売薬局市場規模 2032 | USD 1,965,958 百万 |
市場概要
世界の小売薬局市場は、2024年のUSD 1,445,920百万から2032年には推定USD 1,965,958百万に成長すると予測されており、2025年から2032年の間に年平均成長率(CAGR)3.92%を反映しています。この成長は、慢性疾患の増加、高齢化社会、アクセスしやすい医療サービスの需要の高まりなどの要因によって促進されています。
小売薬局市場の主な推進要因には、糖尿病や高血圧などの慢性疾患の増加があり、これらは継続的な薬物管理を必要とします。さらに、デジタルヘルステクノロジーの進歩やe-ファーマシープラットフォームの拡大により、医薬品サービスのアクセス性と利便性が向上しています。消費者はますます、個別のケア、ウェルネスプログラム、統合医療サービスを提供する小売薬局を好むようになり、より包括的な医療提供モデルへのシフトが進んでいます。
地理的には、北米は主要な薬局チェーンの存在と確立された医療インフラにより、小売薬局市場で大きなシェアを占めています。ヨーロッパとアジア太平洋地域では、小売薬局ネットワークの拡大とデジタルヘルスソリューションの採用により、市場は成長を遂げています。世界の小売薬局市場の主要企業には、CVS Health、Walgreens Boots Alliance、Walmart、Rite Aid、McKesson Corporationなどが含まれます。これらの企業は、合併、買収、技術革新などの戦略的イニシアチブに注力し、市場での地位を強化しています。
市場の洞察
- 世界の小売薬局市場は、2024年に1,445,920百万米ドルから2032年までに1,965,958百万米ドルに成長すると予測されており、2025年から2032年までのCAGRは3.92%です。
- 市場成長の主な要因には、糖尿病や高血圧などの慢性疾患の増加、および継続的な薬物管理を必要とする高齢化人口が含まれます。
- 技術の進歩、特にe-薬局やデジタルヘルスソリューションの台頭により、薬局サービスのアクセス性、利便性、パーソナライズが向上しています。
- 小売薬局は、ウェルネスプログラム、健康診断、予防接種、慢性疾患管理を含むサービスを拡大し、消費者の医療ニーズの変化に対応しています。
- 市場の制約には、規制上の課題、医療提供者からの価格圧力、特にオンライン薬局の台頭による市場の競争性が含まれます。
- 北米は、確立された薬局チェーンと強力な医療インフラにより、最大の市場シェアを持っています。
- ヨーロッパとアジア太平洋地域は、デジタルヘルスサービスの採用の増加とこれらの地域での小売薬局ネットワークの拡大により、顕著な成長を遂げています。
レポートの範囲
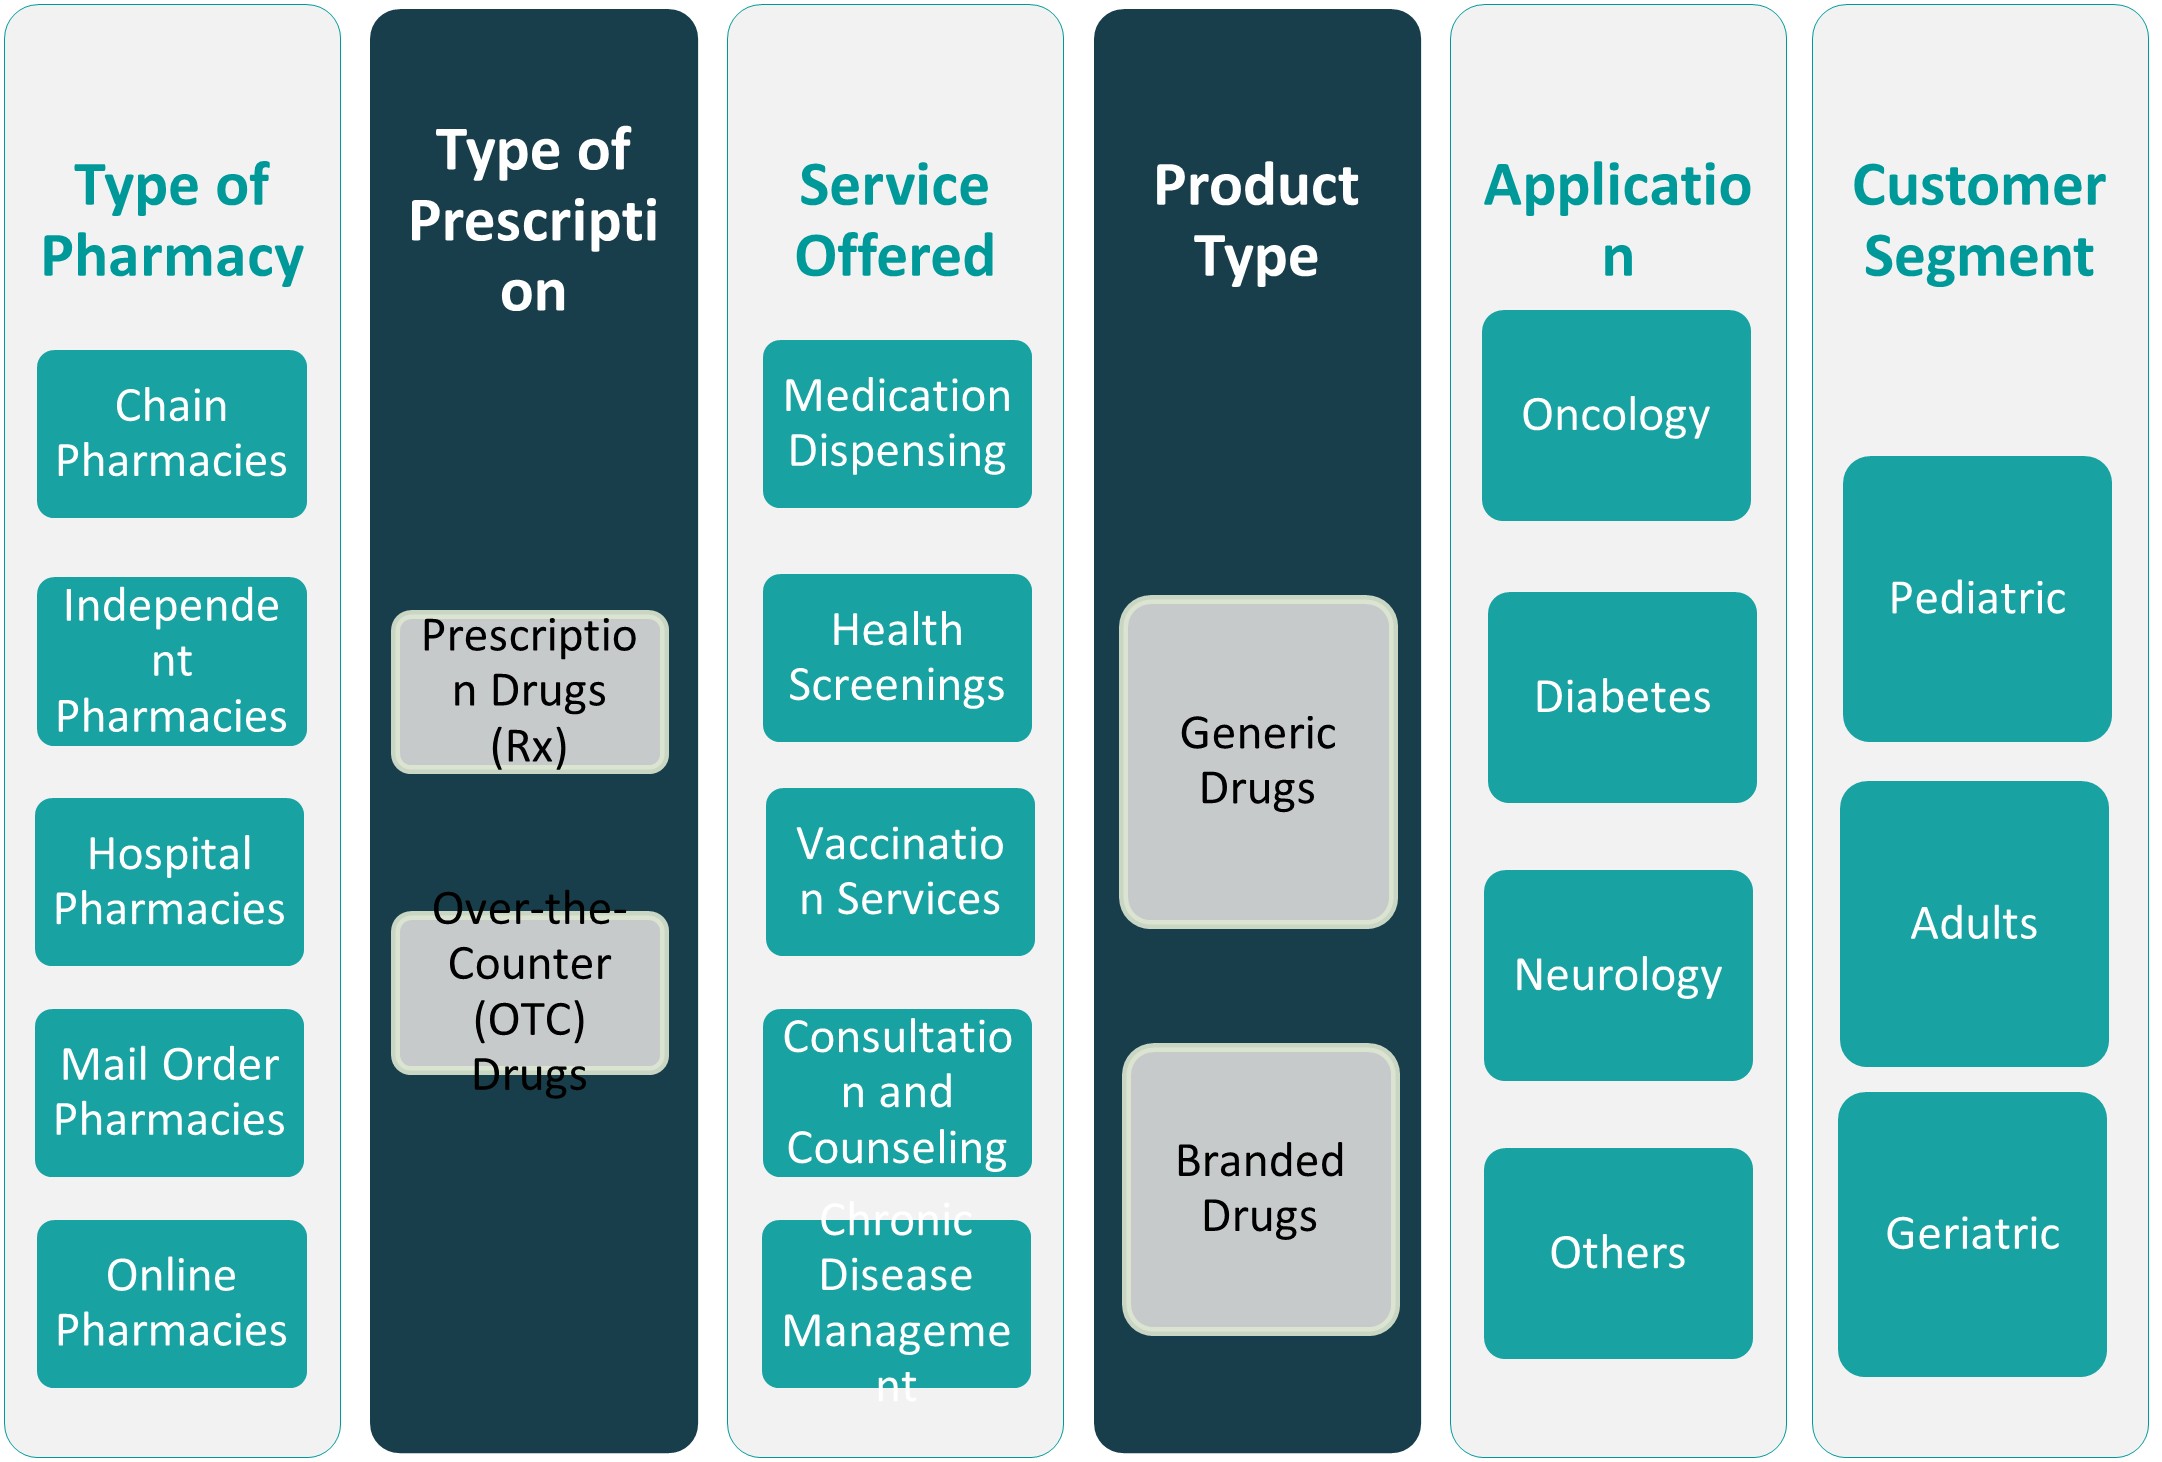
このレポートは、世界の小売薬局市場を以下のようにセグメント化しています:
市場の推進要因
高齢化人口と健康意識の高まり
世界の高齢化人口は、小売薬局市場の成長を促進するもう一つの重要な要因です。人々が年を取るにつれて、関節炎、骨粗鬆症、糖尿病、認知症などの年齢関連の状態を管理するために処方薬の必要性が高まることがよくあります。高齢者は通常、薬物管理のために小売薬局に依存しており、高齢化社会において薬局は重要な医療サービス提供者となっています。平均寿命の延びと高齢者人口の増加が相まって、医薬品、医療サービス、健康関連製品の需要が直接的に増加しています。さらに、高齢化人口は健康意識が高まり、予防医療製品、サプリメント、市販薬の需要が増加しています。この健康とウェルネスに対する意識の高まりは、高齢者が薬局を単なる薬のためだけでなく、健康アドバイス、ウェルネスプログラム、相談のためにも求めるようになっています。高齢者ケアサービスや在宅医療モデルの台頭は、高齢者の医療ニーズを管理する上での小売薬局の役割をさらに強調しています。
サービスと製品提供の拡大
小売薬局は、従来の薬剤調剤所から包括的な健康とウェルネスの拠点へと進化しています。彼らは、処方箋の調剤を超えたサービスを提供するようになり、健康診断、予防接種、健康相談、慢性疾患管理プログラムなどを含んでいます。このサービス提供の変化は、小売薬局の医療エコシステムにおける役割を強化し、第一線の医療提供者としての地位を確立しています。また、小売薬局は、健康補助食品、ウェルネス製品、パーソナルケア用品、さらには一部の市場では健康保険サービスを含む製品範囲を拡大しています。この多様化により、小売薬局はより広範な顧客層を獲得し、来店者数を増加させることができます。さらに、小売薬局は医療提供者や保険会社と協力して統合医療サービスを提供し、医療供給チェーンにおける地位をさらに強化しています。この幅広い製品とサービスの提供は、顧客の忠誠心を高め、薬局への消費者訪問の頻度を増加させています。その結果、小売薬局は消費者の健康関連ニーズに対するワンストップショップとなり、収益と市場浸透の両方で成長を促進しています。
電子薬局とデジタルヘルスサービスの成長
電子薬局の台頭は、利便性とアクセスの向上を求める需要の増加により、世界の小売薬局市場を革新しています。消費者は、自宅の快適さから医薬品、サプリメント、パーソナルケア製品を購入するためにオンライン薬局を選択しています。電子薬局は、宅配オプション、24時間アクセス、遠隔で薬剤師と相談できる能力を提供することで、より大きな利便性を提供しています。例えば、Amazon Pharmacyは、2024年3月に米国の一部の都市で処方薬の即日配達を導入し、業界標準の最大2週間の配達時間を数時間に大幅に短縮しました。さらに、電子薬局は、市販薬(OTC)製品、ウェルネスアイテム、健康相談の幅広い提供を行っています。技術が進化し続ける中、患者がビデオ通話を通じて薬剤師と対話できるテレファーマシーなどのさらなる革新が注目を集めています。医療のデジタル化が進行する中、電子薬局のトレンドは、特に大都市圏の人口が多く、アクセス可能な医療サービスの需要が高まっている地域で、世界的に拡大し続けると予想されています。
健康とウェルネスサービスを提供する薬局
従来の小売薬局は、薬の調剤を超えた幅広いサービスを提供する健康とウェルネスのセンターへと進化しています。多くの薬局が健康診断、予防接種、慢性疾患管理プログラムを提供しています。例えば、カナダでは、2021年に75%以上の現役薬剤師が地域薬局で働き、予防接種、慢性疾患管理サポート、家庭用薬剤レビューなどの直接ケアサービスを提供していました。この傾向は、予防医療とウェルネスへの関心の高まりによって促進されています。消費者はますます包括的なヘルスケアソリューションを求めており、薬局は血圧チェック、糖尿病スクリーニング、インフルエンザ予防接種などのサービスを提供することでこの変化を活用しています。さらに、薬局は栄養カウンセリング、体重管理プログラム、フィットネス関連製品など、より個別化された健康サービスを統合しています。消費者が健康意識を高め、積極的に健康を管理するようになるにつれ、薬局は予防ケアの信頼できる目的地となっています。このサービス提供の多様化は、顧客体験を向上させるだけでなく、顧客の忠誠心を高め、実店舗への来店を増加させています。薬局は、医療提供者や保険会社と提携し、より統合された健康サービスを提供することで、ヘルスケアエコシステムにおける役割をさらに強化しています。
市場動向
慢性疾患の増加
糖尿病、高血圧、心血管疾患、呼吸器疾患などの慢性疾患の発生率の上昇は、世界の小売薬局市場の最も重要な推進要因の一つです。慢性疾患は継続的な薬物管理を必要とし、通常は小売薬局を通じて提供されます。例えば、世界中で毎年約4100万人が慢性疾患で死亡しており、これは世界の全死亡者の71%を占めています。世界人口が高齢化を続ける中、処方薬や市販薬(OTC)を含む医療サービスの需要が急増しています。さらに、人々が長生きするにつれて、継続的なケアを必要とする長期的な状態を発症する可能性が高くなります。この慢性疾患管理へのシフトは、しばしば薬の補充や定期的な健康診断を必要とし、小売薬局サービスの需要を高めています。世界中で慢性疾患の医療負担が増加する中、薬局は今や必須のサービスプロバイダーと見なされており、薬や健康管理リソースへのアクセスをより容易に提供しています。小売薬局は、成長する患者基盤に対応し、治療計画の遵守を向上させるために、宅配や相談などのサービスを含むポートフォリオを拡大しています。
技術の進歩とE-ファーマシーの成長
ヘルスケアにおけるデジタルトランスフォーメーション、特にE-ファーマシーの台頭を通じて、小売薬局市場が大きく変革されています。オンライン医薬品プラットフォームの採用が増加することで、薬の購入プロセスが効率化され、消費者にとってのアクセスと利便性が向上しています。例えば、遠隔医療サービスは、遠隔医療ソリューションの必要性によって世界的に35%の採用率の増加を見せています。E-ファーマシーは、顧客が自宅から処方薬やOTC薬を注文できるようにし、従来の薬局への物理的な訪問の必要性を減少させます。この傾向は、特に都市部の人口が多い地域や物理的な薬局へのアクセスが限られている地域で人気があります。E-ファーマシーはまた、遠隔医療やデジタル健康相談などのデジタルヘルステクノロジーの進歩から恩恵を受けており、これらのプラットフォームのサービス提供を強化しています。消費者がオンラインで薬剤師に相談し、自宅を出ることなく薬を受け取ることができる能力は、特に進行中の世界的な健康問題を考慮すると、大きな利点です。世界がますますデジタル化する中で、E-ファーマシーモデルはさらに成長し、小売薬局市場の消費者行動と競争環境の両方に影響を与えると予想されています。
新興市場における小売薬局チェーンの拡大
小売薬局チェーンは、新興市場、特にアジア太平洋、ラテンアメリカ、中東で急速に拡大しています。これらの地域では、ヘルスケア意識の向上、可処分所得の増加、都市人口の拡大などの要因により、小売薬局市場が大幅に成長しています。これらの地域での処方薬、OTC製品、健康関連サービスの需要の増加により、世界的な薬局チェーンがその存在を拡大しています。Walgreens Boots Alliance、CVS Health、Walmartのような企業は、発展途上国により多くの店舗を設立し、確立されたビジネスモデルと技術を新しい市場に持ち込んでいます。さらに、地元の薬局チェーンも国際的な競争相手に対抗するために規模と規模を拡大しています。この拡大は、必須医薬品へのアクセスを改善するだけでなく、これらの地域でより組織化された小売薬局業界の発展を促進しています。新興市場でのヘルスケアインフラが改善されるにつれて、小売薬局市場は急速な成長を続け、世界市場のより大きなシェアに貢献すると予想されています。
人工知能と自動化の統合
小売薬局は、業務を効率化し、顧客サービスを向上させるために、人工知能(AI)と自動化技術をますます採用しています。AIは、個々のニーズに基づいてターゲットを絞った製品の推奨や健康アドバイスを提供することで、顧客体験をパーソナライズするために使用されています。機械学習アルゴリズムは、患者データを分析して薬の必要性を予測し、在庫管理を改善することで、薬局が適切なタイミングで適切な製品を在庫に持つことを保証します。自動化はまた、薬の調剤効率を向上させ、人為的なエラーのリスクを減少させ、処方の処理プロセスを迅速化しています。さらに、AI駆動のチャットボットやバーチャルアシスタントが、薬の問い合わせ、リフィルリクエスト、その他の薬局関連サービスを支援するために展開されています。AIと自動化を統合することで、薬局は運営効率を向上させるだけでなく、より迅速で正確かつパーソナライズされたサービスを提供することで顧客満足度を向上させています。この技術統合は、薬局チェーンが競争の激しい市場で差別化を図りながら、優れた顧客体験を提供しようとする中で、より一般的になると予想されています。
市場の課題
規制遵守と増加する医療規制
世界の小売薬局市場は、規制遵守に関連する重大な課題に直面しています。小売薬局は非常に規制された環境で運営されており、地域や国ごとに異なる基準や規制があります。これらの規制は、薬の販売、健康サービス、および顧客の機密データの取り扱いを管理しており、遵守は複雑で資源を多く必要とする作業となっています。例えば、特に規制薬物に関する処方薬の販売に関する厳しい規制は、薬局に詳細な記録を保持し、安全な調剤方法を実施し、定期的な監査に従うことを要求しています。さらに、e-薬局やテレファーマシーサービスなどのデジタルヘルスソリューションの導入が進む中、患者データの保護やプライバシー法の施行に関する懸念が高まっています。市場のグローバル性は複雑さを増し、薬局は価格統制、償還政策、医薬品安全基準を含む各国の医療規制をナビゲートする必要があります。複数の地域で運営する小売薬局は、各国の特定の規制に準拠し続ける必要があり、これらはしばしば急速に変化し、運営上および財務上の負担を引き起こします。さらに、e-薬局の拡大は、オンライン販売、顧客データ保護、国境を越えた取引を管理する規制フレームワークの必要性も促進しています。このように、規制の状況をナビゲートすることは、世界の小売薬局市場にとって重要な課題であり、法的に健全で安全な運営を確保するために、コンプライアンスプロセス、スタッフのトレーニング、および技術への継続的な投資が必要です。
激しい競争と価格圧力
小売薬局市場は非常に競争が激しく、大手チェーンと小規模な独立薬局が市場シェアを争っています。CVSヘルス、ウォルグリーンズ・ブーツ・アライアンス、ウォルマートなどの主要な薬局チェーンは、市場を支配しており、その規模、広範なネットワーク、先進技術を活用して競争力を維持しています。これらの大手プレイヤーはしばしば積極的な価格戦略を採用し、割引やロイヤルティプログラムを提供して多くの顧客を引き付けています。その結果、小規模な独立薬局は価格で競争するのに苦労し、卸売業者からの薬の競争力のある価格を確保することに課題を抱えることがよくあります。さらに、保険提供者や政府の政策、特に国営医療システムを持つ国では、これらの課題が悪化します。小売薬局はコスト管理と利益維持のバランスを取る必要があり、処方薬の利益率が低いため、これは難しいことがあります。さらに、e-薬局やオンラインプラットフォームの普及が進む中、これらのデジタルプラットフォームは低価格、迅速な配送、利便性を提供し、消費者を実店舗から引き離しています。この競争の激化は、伝統的な薬局にビジネスモデルの再考、より高度な技術の採用、健康相談やウェルネスプログラムの追加などのサービス提供の多様化を迫っています。しかし、価格への継続的な圧力と技術投資の必要性が相まって、特に効果的に競争するためのリソースが不足している小規模プレイヤーにとって、財務的な負担と運営の複雑さを生み出しています。この環境は、効率性、革新性、顧客ロイヤルティの重要性を浮き彫りにしており、ますます競争が激化する市場で成功を目指す小売薬局にとって重要です。
市場機会
デジタルヘルスとE-ファーマシーの拡大
デジタルヘルスソリューションとE-ファーマシーの採用が進むことで、世界の小売薬局市場における成長の大きな機会が生まれています。消費者がますます利便性とアクセス性を重視する中、オンライン医薬品サービスの需要は増加し続けています。E-ファーマシーは、消費者が処方薬、OTC製品、ウェルネスアイテムをオンラインで注文し、自宅配送や遠隔診療サービスの利点を享受できるようにします。COVID-19パンデミックによってヘルスケアのデジタルトランスフォーメーションが加速し、その結果、消費者はオンラインサービスを提供する薬局を求める傾向が強まっています。この消費者行動の変化は、既存の薬局チェーンや新規参入者がEコマースプラットフォームを開発または拡大する機会を生み出します。さらに、遠隔医療とリモートヘルスケア相談の増加は、薬局がヘルスケアプロバイダーと統合し、テレファーマシーサービスを提供し、顧客体験を向上させる道を提供します。デジタル技術を取り入れることで、薬局は特に物理的店舗へのアクセスが限られている地域でより広いオーディエンスにリーチし、在庫管理や処方箋の履行などのプロセスを合理化することで運営効率を向上させることができます。
健康とウェルネスサービスの多様化
小売薬局は、薬剤調剤を超えて健康とウェルネスサービスを提供することで、サービスの多様化を進めており、これは大きな市場機会を提供します。消費者はますます健康志向になり、予防医療サービス、健康診断、予防接種、個別のウェルネスプログラムの需要が高まっています。薬局は、血圧モニタリング、糖尿病管理プログラム、栄養カウンセリングなどのサービスを提供することで、ヘルスケアエコシステムにおける役割を拡大することができます。さらに、個々の健康ニーズに合わせたウェルネス製品、ビタミン、サプリメントを提供することで、顧客の忠誠心を高めることができます。これらのサービスを統合することで、小売薬局はより多くの顧客を引き付け、来店者数を増やし、リピートビジネスを促進することができます。この多様化は、薬局が競争力を維持するだけでなく、地域社会における信頼されるヘルスケアプロバイダーとしての地位を強化するのに役立ちます。
市場セグメンテーション分析
薬局の種類別
世界の小売薬局市場は、チェーン薬局、独立薬局、病院薬局、郵便注文薬局、オンライン薬局という主要なカテゴリーに分けることができます。チェーン薬局は、その広範なネットワーク、規模の経済、強力なブランドプレゼンスにより市場を支配しています。これらの薬局は、幅広い薬剤、ウェルネス製品、健康サービスを提供し、顧客にワンストップソリューションを提供します。独立薬局は規模は小さいものの、個別の顧客サービスと地域密着型の存在感により成長を遂げており、地域特有のニーズに応えることができます。病院薬局は、主に医療機関内の患者にサービスを提供し、入院治療に関連する薬剤を提供する重要なプレーヤーです。郵便注文薬局は、特に物理的な薬局へのアクセスが限られている地域で、その利便性から注目を集めており、オンライン薬局はCOVID-19パンデミックの間に大きな成長を遂げ、消費者に遠隔で薬剤や健康製品を購入し、自宅配送サービスを利用する能力を提供しています。
処方の種類別
世界の小売薬局市場は、処方の種類によっても分類され、主に2つのカテゴリーがあります: 処方薬 (Rx) と一般用医薬品 (OTC) です。処方薬は慢性疾患やより複雑な健康問題の治療において重要な役割を果たすため、市場シェアが最も大きいです。これらの薬はしばしば専門的な医療アドバイスと監督を必要とします。OTC薬は、そのアクセスのしやすさと便利さからますます人気が高まっており、消費者は頭痛、風邪、消化器系の問題などの一般的な病気の自己治療に使用しています。健康意識とセルフケアのトレンドの高まりがOTCセグメントの成長を促進しており、より多くの消費者が処方箋なしで軽度の健康問題の解決策を求めています。
セグメント
薬局の種類に基づく
- チェーン薬局
- 独立薬局
- 病院薬局
- 郵便注文薬局
- オンライン薬局
処方の種類に基づく
- 処方薬 (Rx)
- 一般用医薬品 (OTC)
提供されるサービスに基づく
- 薬剤調剤
- 健康診断
- 予防接種サービス
- 相談とカウンセリング
- 慢性疾患管理
製品タイプに基づく
- ジェネリック医薬品
- ブランド医薬品
用途に基づく
- 腫瘍学
- 糖尿病
- 神経学
- その他
顧客に基づく
- 小児
- 成人
- 高齢者
地域に基づく
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- イギリス
- フランス
- ドイツ
- イタリア
- スペイン
- ロシア
- ベルギー
- オランダ
- オーストリア
- スウェーデン
- ポーランド
- デンマーク
- スイス
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- タイ
- インドネシア
- ベトナム
- マレーシア
- フィリピン
- 台湾
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- ペルー
- チリ
- コロンビア
- その他のラテンアメリカ
- 中東
- UAE
- KSA
- イスラエル
- トルコ
- イラン
- その他の中東
- アフリカ
- エジプト
- ナイジェリア
- アルジェリア
- モロッコ
- その他のアフリカ
地域分析
北アメリカ (40%)
北米は、世界の小売薬局市場の最大のシェアを持ち、市場シェアの約40%を占めています。この地域の優位性は、CVSヘルス、ウォルグリーン・ブーツ・アライアンス、ウォルマートなどの確立された薬局チェーンの存在によって主に推進されています。これらのチェーンは、米国とカナダ全域に広範なネットワークを持っています。この地域の市場は、よく発達した医療インフラ、高い医療支出、処方薬と市販薬(OTC)の両方に対する需要の増加から恩恵を受けています。さらに、糖尿病や高血圧などの慢性疾患の増加により、薬剤と薬局サービスの一貫した需要が生まれています。加えて、e-ファーマシーやデジタルヘルスサービスの台頭が、市場の成長に大きく寄与しており、特にCOVID-19パンデミックの間に顕著でした。北米市場は、継続的な医療革新、予防医療への注力、高齢化する人口により、そのリーダーシップを維持すると予想されています。
ヨーロッパ(30%)
ヨーロッパは、世界の小売薬局市場シェアの約30%を占める2番目に大きな市場です。ヨーロッパの市場は、強力な医療システム、高い医療支出、高齢化する人口、特に西ヨーロッパにおいて特徴づけられています。ドイツ、英国、フランスなどの国々は、市場への重要な貢献者であり、処方薬とOTC薬の両方を提供する広範な薬局ネットワークを持ち、予防接種や健康診断などのウェルネスサービスも提供しています。薬局サービスの需要は、医療とウェルネスに対する消費者の意識の高まりや、e-ファーマシープラットフォームの採用の増加によっても影響を受けています。さらに、いくつかのヨーロッパ諸国での医療改革により、小売薬局が慢性疾患管理やテレファーマシーサービスなど、より多くのサービスを提供する機会が開かれています。
主要プレーヤー
- ウォルグリーン・ブーツ・アライアンス社
- CVSヘルス・コーポレーション
- ライト・エイド・コーポレーション
- ウォルマート社(ウォルマート薬局を運営)
- マッケソン・コーポレーション
競争分析
世界の小売薬局市場は非常に競争が激しく、ウォルグリーン・ブーツ・アライアンス、CVSヘルス、ライト・エイド、ウォルマート、マッケソン・コーポレーションなどの主要企業がこのセクターをリードしています。これらの企業は、広範なネットワーク、強力なブランドの存在感、処方薬、OTC薬、健康関連サービスを含む広範な製品ポートフォリオにより支配しています。ウォルグリーン・ブーツ・アライアンスとCVSヘルスは、特に北米で強力で、予防接種、健康診断、慢性疾患管理などの統合された健康サービスを提供しています。ウォルマートは、広大な小売フットプリントに薬局サービスを統合することで、その存在感を拡大し、手頃な価格の医療オプションを提供しています。マッケソン・コーポレーションは、医薬品流通において重要な役割を果たし、小売薬局の信頼できるサプライチェーンを確保しています。これらのプレーヤーの強さにもかかわらず、e-ファーマシーやデジタルヘルスサービスが重要な競争要因となっており、すべての主要企業が顧客のアクセス性とサービス提供を向上させるために技術に投資しています。
最近の展開
- 2024年3月31日現在、アポロファーマシーは22州と5つの連邦直轄地の約1,200の都市と町で6,030の店舗を運営しています。同社はデジタルヘルスケアプラットフォームを拡大し、オンライン薬品配達やバーチャル医師相談などのサービスを提供し続けています。
- 2024年10月、7-Eleven Malaysia Holdings Bhdの75%所有のユニットであるCaring Pharmacy Retail Management Sdn Bhdは、いくつかの薬局の株式持分と事業資産を合計RM48.86百万の現金対価で取得することを発表しました。
- 2024年6月、オーストラリア競争消費者委員会(ACCC)は、Sigma HealthcareによるChemist Warehouseの買収提案が薬局小売業の競争を著しく減少させ、価格の上昇やサービス品質の低下を招く可能性があるとの懸念を表明しました。
- 2025年1月、Watsons Philippinesは2024年を1,166店舗で終え、コミュニティ薬局フォーマットを拡大しました。同社はメトロマニラ以外に50以上の店舗を開設しました。
市場の集中度と特性
世界の小売薬局市場は、中程度から高いレベルの市場集中を示しており、いくつかの大手企業が重要な市場シェアを保持しています。Walgreens Boots Alliance、CVS Health、Rite Aid、Walmart、McKesson Corporationなどの主要プレーヤーが市場を支配しており、広範なネットワーク、強力なブランド認知、そして多様化したサービス提供を活用しています。これらの企業は通常、物理的な店舗とデジタルプラットフォームの両方を運営し、処方薬、一般用医薬品、健康診断、予防接種、ウェルネスサービスを提供しています。市場は特にe-ファーマシーやオンラインプラットフォームの台頭により、従来の小売薬局の風景を再構築する激しい競争が特徴です。大手チェーンは収益と市場の存在感において支配的ですが、小規模な独立系薬局もパーソナライズされたサービスを提供し、地域社会に対応することで市場に貢献しています。利便性、デジタルヘルスサービス、健康関連製品への需要の高まりが市場のダイナミクスを推進し、従来型とオンラインの両方のプレーヤーがサービス提供を革新し拡大するよう促しています。
レポートのカバレッジ
この調査レポートは、薬局の種類、処方の種類、提供されるサービス、製品タイプ、用途、顧客および地域に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する規制の状況や技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 消費者がオンラインでの医薬品やヘルスケア製品の購入においてより便利さを求める中、電子薬局は成長を続けます。デジタルヘルスサービスの進化に伴い、電子薬局は世界的に市場シェアを拡大するでしょう。
- 消費者が健康志向になるにつれて、小売薬局はウェルネス製品、健康診断、予防サービスに重点を置くようになります。この変化は、薬局がより積極的なヘルスケアアプローチに対応するために提供を多様化することを促進します。
- 小売薬局は、テレファーマシー、モバイルアプリ、AIを活用したサービスなどのデジタルツールを採用し、顧客体験を向上させます。これらの技術は、アクセスの向上と個別化されたヘルスケアソリューションの提供に役立ちます。
- 薬局は、糖尿病ケア、高血圧のモニタリング、個別化された薬物管理などの専門サービスを提供することで、慢性疾患の管理において中心的な役割を果たします。これにより、患者の忠誠心が高まり、来店者数が増加します。
- 薬局は、薬の調剤を超えたサービス、例えば予防接種、健康相談、診断サービスをますます提供するようになります。これにより、主要なヘルスケアサービスプロバイダーとしての地位が強化されます。
- 小売薬局市場は、地理的な到達範囲を拡大するために、大手企業が小規模な独立薬局を合併または買収することで、統合が進むでしょう。これにより、世界的により広範な薬局ネットワークが形成されます。
- 世界的な規制環境は進化を続け、政府は薬価、流通、データ保護に関するより厳格なルールを実施します。薬局は、コンプライアンスを確保し、運営を維持するために適応する必要があります。
- 持続可能性のトレンドが小売薬局市場に影響を与え、薬局はより環境に優しい実践を採用します。これには、生分解性包装の使用、エネルギー効率の高い店舗デザイン、配送サービスのカーボンフットプリントの削減が含まれる可能性があります。
- 個別化医療とゲノミクスが小売薬局市場を形成し、薬局は遺伝子プロファイルに基づいた個別化された薬物療法を提供し始めます。これにより、より効果的な治療が可能となり、薬局サービスの需要が増加します。
- アジア太平洋、ラテンアメリカ、中東などの新興地域では、医療アクセスの改善、可処分所得の増加、都市化の進展により、小売薬局市場は急成長を遂げます。これらの地域は、従来型およびデジタル薬局の両方にとって未開拓の機会を提供します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2023年と2032年の世界小売薬局市場の市場規模とCAGRはどのくらいですか?
グローバルな小売薬局市場の成長の主要な要因は何ですか?
世界の小売薬局市場の主要なプレーヤーは誰ですか?
e-薬局は小売薬局市場にどのように影響を与えていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 小売薬局市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の小売薬局市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,445,920 million → 2032: USD 1,965,958 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 小売薬局市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 小売薬局市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における小売薬局市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 小売薬局市場市場の成長要因
- 3.3 小売薬局市場市場の抑制要因および課題
- 3.4 小売薬局市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 小売薬局市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 小売薬局市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、小売薬局市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 小売薬局市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 小売薬局市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は小売薬局市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 小売薬局市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 小売薬局市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 小売薬局市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 小売薬局市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新小売薬局市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の小売薬局市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の小売薬局市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の小売薬局市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の小売薬局市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの小売薬局市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の小売薬局市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの小売薬局市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 小売薬局市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
