
市場概要
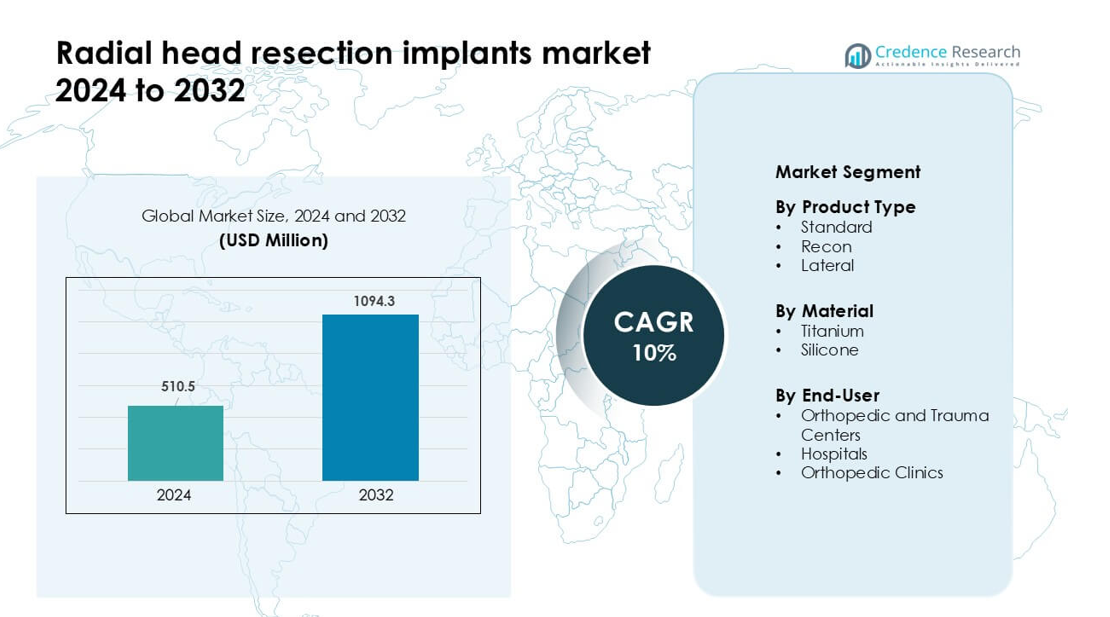
橈骨頭切除インプラント市場は2024年に5億1050万米ドルと評価され、予測期間中に年平均成長率10%で成長し、2032年には10億9430万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の橈骨頭切除インプラント市場規模 | 5億1050万米ドル |
| 橈骨頭切除インプラント市場、CAGR | 10% |
| 2032年の橈骨頭切除インプラント市場規模 | 10億9430万米ドル |
橈骨頭切除インプラント市場の主要プレーヤーには、Auxein Medical、Acumed、Smith & Nephew Plc、J&J Medical Devices、Wright Medical Technology、Integra LifeSciences、Biomet、Toier、Medartis AGが含まれ、高度なチタンインプラントシステム、モジュラーデザイン、強力な臨床トレーニングプログラムを通じて競争しています。これらの企業は、解剖学的適合性の向上、再手術率の低減、グローバルな流通の拡大に注力しています。北米は2024年に38%のシェアで市場をリードし、高い手術件数、高度な外傷ケアインフラストラクチャ、次世代整形外科インプラントの迅速な採用に支えられています。この地域の強力な償還制度と確立された整形外科ネットワークは、そのリーダーシップを強化し続けています。
市場の洞察
- 橈骨頭切除インプラント市場は2024年に5億1050万米ドルに達し、2032年までに10億9430万米ドルに達する見込みで、予測期間中に10%のCAGRを記録しています。
- 肘骨折の増加、早期の外科的介入の好み、チタンインプラントの強力な採用により需要が増加し、2024年には標準製品タイプが約57%のシェアを占めています。
- 主なトレンドには、モジュラーデザインの広範な使用、改良された生体力学的エンジニアリング、関節の安定性を高め再手術を減少させる患者特異的インプラントへの関心の高まりが含まれます。
- 競争は、Auxein Medical、Acumed、Smith & Nephew、J&J Medical Devices、Wright Medical Technology、Integra LifeSciences、Biomet、Toier、Medartis AGなどのプレーヤーによって推進され、それぞれがポートフォリオと外科医トレーニングプログラムを拡大しています。
- 北米は2024年に38%のシェアで市場をリードし、ヨーロッパが29%、アジア太平洋が24%で続き、外傷センターの密度、インプラントの入手可能性、整形外科の改善に支えられています。
市場セグメンテーション分析:
製品タイプ別
2024年において、標準インプラントは製品タイプセグメントで約57%のシェアを占めました。外科医は、予測可能な固定、簡単なサイズ調整、日常的な外傷症例での合併症リスクの低さをサポートするため、標準的な橈骨頭切除インプラントを好みました。このデザインは、広範囲の近位橈骨損傷に適しており、外傷センターでの採用が増加しました。複雑な骨折に対する安定性を強化するために再建インプラントが安定して使用され、選択的な解剖学的ニーズに対応するために側方インプラントが使用されました。しかし、標準インプラントは、広範な臨床適合性、簡単な手術ワークフロー、多様な患者グループにおける一貫した術後結果により、依然として支配的でした。
- 例えば、Zimmer Biomet L2L Radial Head Systemは、6つのヘッドサイズと18のステムオプション(6つの直径、各3つの高さオプション)を持つ108のユニークなヘッド-ステムの組み合わせを提供します。
材料別
2024年において、チタンは材料セグメントでほぼ64%のシェアを占めました。チタンインプラントは、高い強度対重量比、強い耐腐食性、信頼性のある生体適合性を提供するため、強い需要を引き付けました。これらの特徴は、長期的な性能をサポートし、外科医が多様な骨折パターンを管理する際にインプラントの故障リスクを低減します。シリコン材料は、主にその柔軟性のために特定の再建ニーズに使用され、より小さなシェアを持っていました。シリコンのニッチな用途にもかかわらず、チタンは依然として市場をリードしており、病院やクリニックは安定した固定と迅速な機能回復をサポートする耐久性のある材料を好みました。
- 例えば、Zimmer BiometのL2L Radial Head Systemは、6つのステム直径(5、6、7、8、9、10 mm)と3つの高さオプション(+0、+2、+4 mm)を持つチタン合金製の滑らかなステムを特徴としており、合計108の異なるステム構成を可能にします。
エンドユーザー別
2024年において、整形外科および外傷センターはエンドユーザーセグメントで約49%のシェアを占めました。これらのセンターは上肢外傷の大量の症例を扱い、予測可能な手術結果を持つ橈骨頭切除インプラントの需要を増加させました。熟練した外科医、高度な画像診断、専門的な手術設備の利用可能性が迅速な採用をさらにサポートしました。病院は救急部門からの需要の増加に伴い続き、整形外科クリニックはフォローアップ手術や選択的な症例で中程度の使用を貢献しました。外傷センターは、高い症例数と高度なケアパスウェイが標準化された高性能インプラントシステムの一貫した使用を促進したため、先行しました。
主要な成長要因
肘の骨折と外傷症例の増加
道路事故、スポーツ傷害、職場での事故、年齢関連の転倒イベントにより、上肢を含む世界的な外傷症例が増加し続けています。橈骨頭骨折は肘の怪我の重要なシェアを占めており、多くは変位や粉砕が重度の場合に外科的介入が必要です。この症例数の増加は、外傷センターや病院での橈骨頭切除インプラントの需要を直接的に増加させます。外科医は、関節の安定性を回復し、慢性的な痛みや動きの制限を防ぐために切除インプラントを好みます。成長は、新興経済国での整形外科外傷サービスの拡大によってさらに支えられ、改善された緊急医療アクセスがより高い治療率をもたらします。強い臨床的受容と幅広い手術適応が市場の安定した拡大を強化します。
- 例えば、中国では、国の外傷関連の怪我をよりよく理解するために、126の病院で国家外傷監視システムを確立しており、国内の外傷症例に関する多病院研究の存在をサポートしています。
インプラント材料と生体力学的設計の進歩
最近のチタン加工、モジュラーシステム工学、精密製造の進展により、橈骨頭切除インプラントの性能が強化されました。これらのインプラントは、解剖学的適合性の向上、関節の動きの改善、インプラントの緩みのリスクの低減を提供します。チタンインプラントは、その強い耐久性、信頼性のある骨統合行動、反復荷重下での低い故障率のために依然として好まれています。メーカーはまた、より速いリハビリテーションをサポートするために、滑らかな関節面を持つ軽量設計の作成に焦点を当てています。CADベースのモデリングの革新により、外科医は手術中により良い整列とサイズ調整を達成できます。これらの工学的アップグレードは、手術の結果を改善し、臨床医の信頼を高め、高ボリュームの外傷施設での迅速な採用につながります。
- 例えば、StrykerのEvolve Radial Headシステムは、橈骨頭とステムコンポーネントにコバルトクロム合金を使用しています。このシステムの設計は、髄腔内での動きを可能にする滑らかな緩いフィットのステムに基づいており、インプラントヘッドが上腕骨小頭と一致して関節するのを助けます。
早期外科的介入の増加する好み
整形外科のガイドラインは、長期的な可動性制限と肘の不安定性を防ぐために、橈骨頭の怪我の早期安定化をますます推奨しています。外科医は、元の橈骨頭の保存が不可能な場合に、切除およびインプラントベースの再建を選択します。早期介入は、機能的回復の改善、再手術の減少、リハビリテーションサイクルの短縮をサポートし、臨床医と患者の両方に魅力的です。先進的な画像診断と手術サポートを備えた外傷センターは、これらの手術をより一貫して実施し、インプラントの需要を促進しています。手術の利点に対する患者の意識の高まりも、この成長に寄与しています。積極的で証拠に基づく整形外科ケアへのシフトは、世界中での市場拡大を引き続き強化しています。
主要なトレンドと機会
パーソナライズされた患者特有のインプラントへのシフト
市場は、3Dモデリング、デジタルテンプレート、およびCTベースの再建によってサポートされるカスタマイズされたインプラントソリューションへのシフトを経験しています。メーカーは、関節の動きを改善し、インプラントの摩耗を減らし、より自然な生体力学を実現するために、患者特有の橈骨頭の形状を探求しています。パーソナライズされたインプラントは、標準サイズが解剖学的な変動に合わない可能性がある複雑な骨折管理において強力な機会を提供します。画像診断と設計ソフトウェアがよりアクセスしやすくなるにつれて、外傷外科医は介入をより正確に事前計画できます。このトレンドは、再手術リスクを最小限に抑えるプレミアム整形外科ソリューションの需要の高まりとも一致しています。デジタル製造能力の拡大は、製品の差別化と高価値の提供に大きな機会を提供します。
- 例えば、Materialiseの患者特有の3Dプリントされた橈骨頭インプラントは、個々のCTスキャンに基づいてインプラントを設計することを可能にし、解剖学的な輪郭と1.2mmから2.0mmの皮質厚を持つコンポーネントを生産します。
新興市場における外傷ケアインフラの拡大
発展途上地域では、外傷システム、先進的な手術室、整形外科サービス能力に多額の投資を行っています。この拡大により、橈骨頭損傷を含む上肢骨折に対する迅速な外科的ケアを受ける患者数が増加しています。アジア太平洋地域、ラテンアメリカ、中東の多くの国々では、緊急対応の枠組みを強化し、研修プログラムを通じて新たな整形外科専門医を追加しています。これらの改善は、インプラント供給業者が流通ネットワークを拡大するための明確な機会を提供します。チタンベースのシステムやモジュラーデザインの人気の高まりも、長期的な収益の可能性を開きます。医療費の増加とアクセスの改善に伴い、新興市場は将来の需要成長において重要な役割を果たすでしょう。
- 例えば、Anatomic Radial Head Systemは実際の製品で、2004年頃に初めて発売され、世界中の多くの手術で使用されています。
術後リハビリテーション技術への注目の高まり
リハビリテーションは、橈骨頭手術後の動作回復において重要な役割を果たし、新しいデジタルツールがこのケア段階を変革しています。センサーを基にしたリハビリシステム、バーチャル理学療法プラットフォーム、肘の可動性を追跡する遠隔モニタリングツールにおいて、新たな機会が生まれています。これらの技術は、回復を早め、患者満足度を向上させ、予測可能な性能を持つインプラントシステムの需要を間接的に強化します。統合された術後プログラムを採用する病院は、構造化されたリハビリパスウェイに対して実証済みの互換性を持つインプラントを好みます。デジタルリハビリプロバイダーと協力するメーカーは、提供物を差別化し、長期的な臨床結果を改善するエコシステムベースのソリューションを作り出すことができます。
主要な課題
複雑骨折と不適切なサイズ設定における高い再手術リスク
この市場における主要な課題の一つは、複雑骨折における不適切なサイズ設定、整合不良、または生体力学的な不一致によるインプラントの失敗です。橈骨頭の解剖学は患者によって大きく異なり、標準的なサイズ設定システムはこれらの変動に完全には対応できない場合があります。整合不良は、硬直、不安定、または変性変化を引き起こし、患者とケア提供者の負担となる再手術を引き起こす可能性があります。粉砕骨折や多片骨折を治療する外科医は、再建中により高い技術的難易度に直面します。これらのリスクは一部の施設での採用を遅らせ、改善されたサイズ設定システム、外科医のトレーニング、患者特有のソリューションの必要性を浮き彫りにします。
低資源環境におけるコスト制約と限られたアクセス
橈骨頭切除インプラント、特にチタンベースのシステムは、低所得地域や小規模クリニックでの採用を制限する高いコストを伴います。公立病院の予算制約は、臨床的な必要性がある場合でも、先進的なモジュラーインプラントシステムの調達を制限します。限られた保険適用、高い輸入関税、不十分な償還政策は、患者のアクセスをさらに減少させます。多くの施設は、インプラントベースの再建から利益を得られる可能性のある損傷に対して、保守的な管理に依存しています。これらの財政的およびアクセスの障壁は、世界的な採用を不均一にし、発展途上の医療エコシステムにおける市場浸透を遅らせ、メーカーにとって継続的な課題をもたらします。
地域分析
北アメリカ
北アメリカは、2024年において、外傷症例の多さ、強力な整形外科インフラ、およびチタンベースのインプラントシステムの広範な採用に支えられ、38%近くのシェアで橈骨頭切除インプラント市場を支配しました。この地域は、先進的な外科手術能力、熟練した専門家、新しいインプラントデザインの迅速な統合から恩恵を受けています。成長は、強力な償還フレームワークと主要な整形外科デバイスメーカーの存在によって強化されています。スポーツ関連の肘の怪我や交通事故が手術の需要をさらに高めています。継続的な製品革新、迅速な臨床承認、広範な外傷センターネットワークにより、北アメリカは全体的な市場拡大の主要な地域貢献者であり続けています。
ヨーロッパ
ヨーロッパは2024年に約29%のシェアを占め、成熟した整形外科ケアシステムとエビデンスに基づく外科プロトコルの強力な採用によって推進されました。ドイツ、フランス、イギリスなどの国々は、高齢化人口と活発な労働者の間で肘骨折の症例数が多いため、橈骨頭切除インプラントの使用で先導しています。チタンインプラントは、その耐久性と標準化された治療経路との互換性のために依然として好まれています。早期外科介入を支持する国のガイドラインも需要を強化しています。外来整形外科センターへの投資の増加と、先進的なイメージングへのアクセスの拡大により、西欧および中欧地域全体でヨーロッパの市場成長が安定的に支えられています。
アジア太平洋
アジア太平洋は2024年に約24%のシェアを占め、外傷症例の増加、病院の収容能力の拡大、現代的な整形外科インプラントの採用の増加により、最も急成長している地域市場を表しています。中国、インド、日本、韓国などの国々は、急速な都市化、高い事故率、拡大する整形外科専門家のプールによって強い需要成長を示しています。医療インフラの改善と保険カバレッジの拡大も手術量の増加を助けています。特にチタンベースのデバイスにおける地元の製造業の成長は、コスト効率とより大きな利用可能性を支えています。アジア太平洋の大規模な人口基盤と手術再建への嗜好の高まりは、この地域を市場拡大の将来の主要な推進力として位置づけています。
ラテンアメリカ
ラテンアメリカは2024年に約6%のシェアを獲得し、外傷ケアへの投資の増加とインプラントベースの肘骨折治療の採用の増加に支えられています。ブラジル、メキシコ、アルゼンチンなどの国々は、拡大する民間医療ネットワークと増加するスポーツ関連の怪我により需要をリードしています。コスト制約と先進的なインプラントへのアクセスの不均一性のため、採用は中程度にとどまっています。しかし、整形外科医のためのトレーニングプログラムとチタンインプラントの利用可能性の拡大が地域の採用を強化し続けています。成長はまた、診断能力の向上と上肢の怪我による長期的な機能喪失を防ぐための早期外科介入の認識の向上によって支援されています。
中東&アフリカ
中東&アフリカ地域は2024年に約3%のシェアを占め、予算制約と専門的な整形外科サービスへのアクセスの変動により、橈骨頭切除インプラントの採用が安定しているが限られています。UAEやサウジアラビアを含む裕福な湾岸諸国は、現代的な外傷センターと整形外科インフラへの強力な投資により、地域の需要の大部分を牽引しています。アフリカ市場は経済的制約と骨折ケアにおける保守的な管理への依存により、進展が遅れています。しかし、民間病院の拡大、医療観光、チタンベースのインプラントへの関心が、この地域全体での市場成長の機会を生み出しています。
市場セグメンテーション:
製品タイプ別
- 標準
- 再建
- ラテラル
材料別
- チタン
- シリコン
エンドユーザー別
- 整形外科および外傷センター
- 病院
- 整形外科クリニック
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
Auxein Medical、Acumed、Smith & Nephew Plc、J&J Medical Devices、Wright Medical Technology、Integra LifeSciences、Biomet、Toier、Medartis AGなどの主要企業は、製品の革新、専門的なインプラント設計、強力な外科医エンゲージメントプログラムを通じて橈骨頭切除インプラント市場の競争環境を形成しています。競争は、チタンベースのシステム、モジュラーサイズオプション、合併症リスクを減らすための改善された解剖学的適合に集中しています。多くのメーカーは、インプラントの安定性、関節機能、および長期的な性能を向上させるために研究開発に投資しています。企業はまた、外科医のトレーニング、外傷センターとのパートナーシップ、新興市場での流通ネットワークの拡大を通じて存在感を強化しています。規制承認、臨床的証拠、および製品の信頼性は、市場シェアに影響を与える重要な要因であり続けます。市場のリーダーは、インプラントの人間工学を改善し、多様な骨折の複雑さに対応するために製品ポートフォリオを拡大し、世界の整形外科市場全体で強力な競争力を維持し続けています。
主要プレイヤー分析
- Auxein Medical
- Acumed
- Smith & Nephew Plc
- J&J Medical Devices
- Wright Medical Technology
- Integra LifeSciences
- Biomet
- Toier
- Medartis AG
最近の開発
- 2025年11月、Acumedは、MR環境におけるAcumedインプラントの更新されたガイドラインを発表しました。これには、アナトミックラジアルヘッドシステムおよびアナトミックラジアルヘッドソリューション2のMR条件パラメータが詳細に記載されており、ラジアルヘッド置換用の複数のステムおよびヘッドサイズをカバーしています。この更新により、Acumedラジアルヘッドインプラントを持つ患者の術後イメージングがより安全になります。
- 2025年10月、J&J Medical Devices(DePuy Synthes)ジョンソン・エンド・ジョンソンは、整形外科事業を独立した会社DePuy Synthesとして分社化する計画を発表しました。この会社は、関節再建、外傷および四肢インプラント、肘およびラジアルヘッドシステムを含む主要なポジションを持っています。この分社化は、戦略的な焦点を鋭くし、新しい整形外科事業体内でのラジアルヘッド切除および置換インプラントの革新と投資を加速させる可能性があります。
- 2024年10月、Auxein Medicalは、ベオグラードで開催されたSICOT整形外科世界会議2024で、整形外科および関節鏡検査のポートフォリオを展示しました。訪問者には、ラジアルヘッド器具セットや関連する上肢用ツールなどが紹介され、肘およびラジアルヘッド再建ソリューションにおける存在感を強化しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、材料、エンドユーザー、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 世界中で外傷症例が増加するため、ラジアルヘッド切除インプラントの需要が高まるでしょう。
- チタンベースのシステムは、その耐久性と互換性のためにより強く採用されるでしょう。
- モジュラーおよび解剖学的に輪郭を描いたインプラントデザインは、手術の精度を向上させるでしょう。
- 患者特有および3Dモデリングされたインプラントは、複雑な骨折管理において拡大するでしょう。
- 新興市場は、外傷ケアインフラの改善に伴い成長を促進するでしょう。
- デジタル手術計画ツールは、より良いインプラントのサイズ設定と整列をサポートするでしょう。
- 企業は、強化された生体力学を通じて再手術率を低減することに焦点を当てるでしょう。
- 最小侵襲整形外科手術は、インプラントの利用を増加させるでしょう。
- リハビリテーション統合型インプラントソリューションは、より速い回復のために重要性を増すでしょう。
- 規制承認と臨床的証拠は、競争上の位置付けと製品拡大に影響を与えるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のラジアルヘッド切除インプラント市場の規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、ラジアルヘッド切除インプラント市場はどの程度の年平均成長率で成長すると予測されていますか?
ラジアルヘッド切除インプラントの市場の主要な地域はどこですか?
ラジアルヘッド切除インプラント市場の成長の主要な要因は何ですか?
ラジアルヘッド切除インプラント市場におけるエンドユーザー別の主要セグメントはどれですか?
ラジアルヘッド切除インプラント市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 橈骨頭切除インプラント市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の橈骨頭切除インプラント市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 510.5 million → 2032: USD 1094.3 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 橈骨頭切除インプラント市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 橈骨頭切除インプラント市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における橈骨頭切除インプラント市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 橈骨頭切除インプラント市場市場の成長要因
- 3.3 橈骨頭切除インプラント市場市場の抑制要因および課題
- 3.4 橈骨頭切除インプラント市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 橈骨頭切除インプラント市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 橈骨頭切除インプラント市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、橈骨頭切除インプラント市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 橈骨頭切除インプラント市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 橈骨頭切除インプラント市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は橈骨頭切除インプラント市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 橈骨頭切除インプラント市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 橈骨頭切除インプラント市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 橈骨頭切除インプラント市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 橈骨頭切除インプラント市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新橈骨頭切除インプラント市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の橈骨頭切除インプラント市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の橈骨頭切除インプラント市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の橈骨頭切除インプラント市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の橈骨頭切除インプラント市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの橈骨頭切除インプラント市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の橈骨頭切除インプラント市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの橈骨頭切除インプラント市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 橈骨頭切除インプラント市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
