
市場概要:
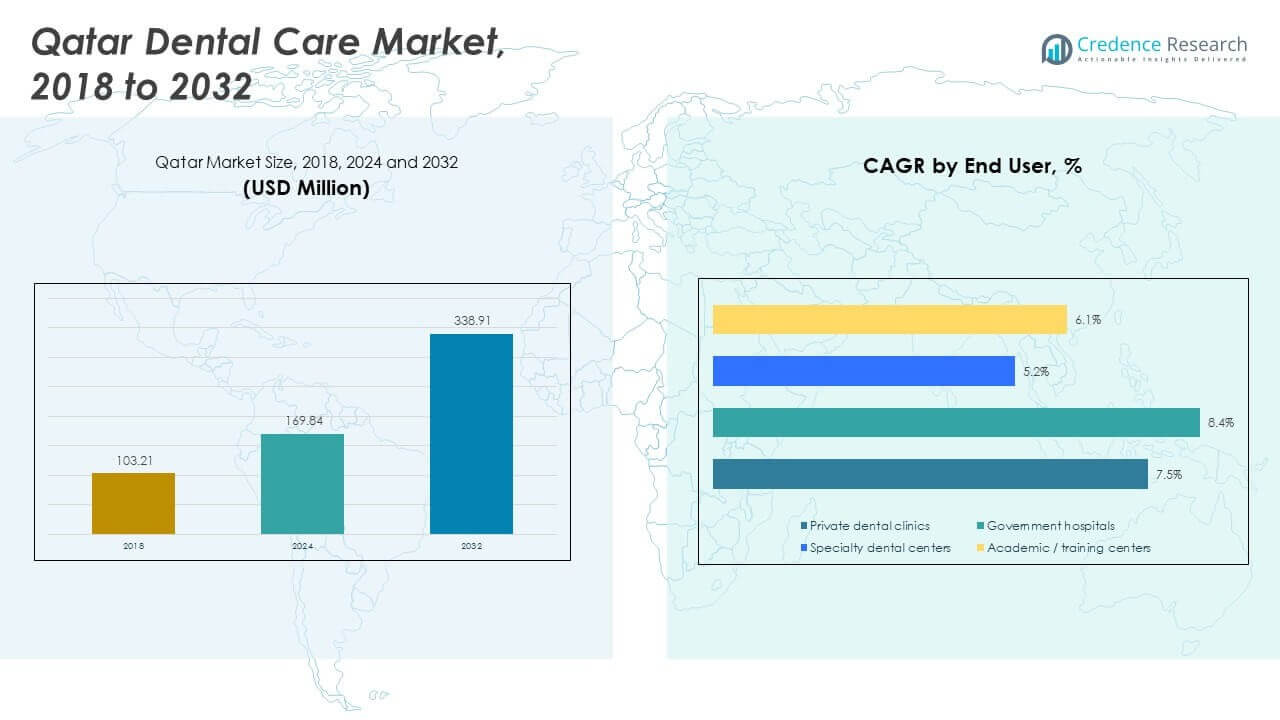
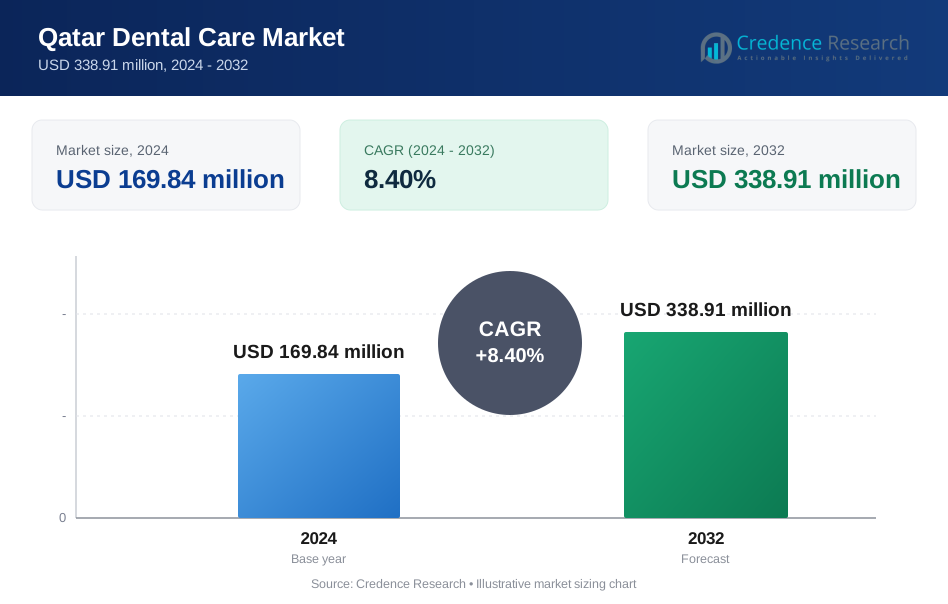
カタールの歯科ケア市場の規模は、2018年に1億3.21万米ドルから2024年に1億6,984万米ドルと評価され、予測期間中のCAGRは8.40%で、2032年には3億3,891万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| カタール歯科ケア市場規模 2023 | 1億6,492万米ドル |
| カタール歯科ケア市場、CAGR | 8.5% |
| カタール歯科ケア市場規模 2032 | 3億4,367万米ドル |
カタールの歯科ケア市場は、口腔健康意識の向上と可処分所得の増加を背景に成長しています。政府支援の医療イニシアチブは、定期的な歯科検診と予防治療を奨励しています。増加する外国人居住者は、基本的なケアから美容歯科まで多様な歯科サービスを求めています。保険の普及により、民間クリニックや専門的な手続きへのアクセスが向上しています。先進的な治療技術の採用により、サービスの質が向上しています。歯科医療観光の可能性は、現代的な施設や熟練した専門家への投資を支えています。企業の健康プログラムも定期的な歯科ケアを促進しています。
カタールの歯科ケア市場は、特に首都圏においてサービスが集中していることを反映しています。ドーハには、最も先進的なクリニック、多機能病院、美容歯科診療所が集まっています。周辺の自治体では、民間および公共の提供者を通じて、基本的および予防的なサービスの拡大が徐々に進んでいます。高所得の住宅地区は、美容歯科をターゲットにしたプレミアムクリニックを引きつけています。工業地帯や労働者が多い地域では、一般的および職業的な歯科ケアに依存しています。国境を越えた患者の流入は控えめですが、専門サービスにおける将来の地域的な位置づけの可能性を提供しています。
市場の洞察:
- カタールの歯科ケア市場は、2018年に1億3.21百万米ドルに達し、2024年には1億6.984百万米ドルに拡大し、2032年には3億3.891百万米ドルに達すると予測されています。これは、民間および機関の歯科サービスの安定した拡大により、年平均成長率8.40%で成長しています。
- ドーハは約65%のシェアを占めており、高いクリニック密度、プレミアムサービスの需要、先進的な歯科インフラに支えられています。一方、アル・ラヤンとアル・ワクラは、人口増加と強力な政府病院の存在により、合わせて約20%を占めています。
- 北部および中央の自治体は約15%のシェアを占めており、公的医療の拡大、学校の歯科プログラム、基本的な口腔ケアサービスへのアクセスの増加により、最も成長が速い地域を表しています。
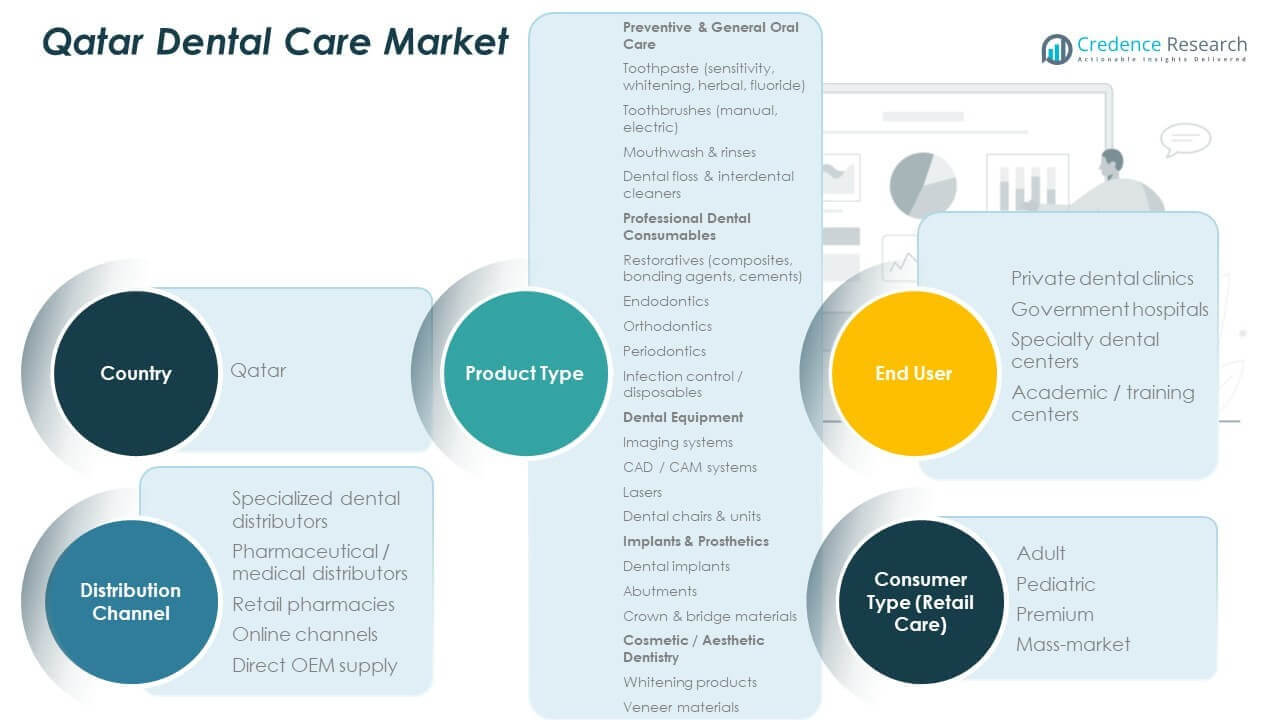
- エンドユーザー別では、民間の歯科クリニックが約50%のシェアを占めており、専門的および美容的手続きへの嗜好を反映しています。一方、政府病院は広範なアクセスと予防ケアのカバレッジを通じて約30%を貢献しています。
- 専門歯科センターと学術またはトレーニングセンターは、先進的な治療、専門的なトレーニング、および紹介ベースのケアの成長に支えられ、合わせて約20%のシェアを占めています。
市場の推進要因:
政府支援の医療改革が歯科インフラの拡大を支援
カタールの歯科ケア市場は、包括的な医療エコシステムの構築を目指した国家改革から恩恵を受けています。公共保健省は、広範な健康目標の下で口腔健康を優先しています。公的歯科クリニックは、特にサービスが不足している地域でその範囲を拡大しています。民間の歯科診療所へのインセンティブが、専門サービスプロバイダーの数を増加させました。最高保健評議会は、国の保険制度に歯科検診を統合しました。これらの政策変更は、アクセスと予防ケアの両方を推進します。現在、一次および専門クリニック間の紹介ネットワークを強化しています。保険による手頃な価格が、より多くの患者を定期的な治療に向かわせています。
- 例えば、ハマド医療法人とシドラ・メディスンは、これらのガイドラインの下でより多くの住民にサービスを提供するために予防ユニットを拡大しました。民間診療所へのインセンティブが、主要な都市圏でのクリニック開設の顕著な成長により、専門サービスプロバイダーを増加させました。
高所得層がプレミアム歯科サービスの需要を牽引
カタールにおける審美的および専門的な歯科サービスの需要の増加は、所得水準の上昇を反映しています。高所得世帯は、高度な矯正歯科、インプラント、美容手術を好みます。CAD/CAMやレーザーを用いたサービスを提供するクリニックは、現代的な体験を求める患者を引き付けます。民間セクターはデジタル歯科に対応し、ケアを世界基準に合わせています。設備の整ったクリニックは、短期間の治療と精密なケアで患者の期待に応えます。デンタルスパやブティッククリニックは、都市部の患者の間で人気が高まっています。これらのトレンドは、プロバイダー間の競争を増加させ、サービスの革新を推進します。カタールの歯科ケア市場は、プレミアムセグメントの拡大から収益の勢いを得ています。
- 例えば、アベニューズ・デンタルセンターは、デジタルワークフローによって伝統的なラボのタイムラインを大幅に短縮したセラミック修復を提供しています。民間クリニックは、国際基準に合わせたケア提供のために、口腔内スキャナーやデジタルレントゲンに投資しています。
増加する外国人居住者が一般歯科および緊急ニーズを促進
カタールの大規模な外国人居住者人口は、日常的な歯科サービスの需要に大きく貢献しています。移民労働者や専門職は、予防的および矯正的な治療を求めています。雇用主は歯科の福利厚生を含む保険の範囲を拡大し、患者の流入を促進しています。工業地帯近くのクリニックは、ウォークインや職業関連の歯科ケースに対応しています。民間団体による予防ケアキャンペーンは、多様なコミュニティを対象としています。言語に配慮したサービスは、患者の遵守とフォローアップを改善します。緊急歯科治療は外国人労働者にとって重要なサービスであり、カタールの歯科ケア市場における一般歯科と補綴カテゴリーの需要を安定させるのに役立っています。
口腔健康意識と学校ベースのプログラムが予防的焦点を強化
意識向上キャンペーンと教育的アウトリーチは、長期的な予防ケア習慣の構築を助けます。公衆衛生機関は、スクリーニングプログラムや無料キットを通じて学校での口腔衛生を促進しています。子供たちはますますフッ化物治療や早期矯正評価を受けています。親は長期的な歯科健康への投資についてより良く理解しています。小児歯科を提供するクリニックは、安定した予約の増加を見ています。ソーシャルメディアを通じた予防メッセージは、健康を求める行動を改善しました。歯科医は今やAIベースの診断を統合して早期の問題を検出しています。カタールの歯科ケア市場は、意識の向上と積極的な治療の受け入れと一致して利益を得ています。
市場動向:
公私のクリニックにおけるデジタル歯科プラットフォームの統合
カタールの歯科クリニックは、臨床プロセスにデジタルワークフローを急速に統合しています。デジタル印象、口腔内スキャナー、3Dプリンティングソリューションは治療速度を向上させます。AIツールは診断を支援し、クラウドベースのプラットフォームは患者記録と紹介を管理します。公立病院は歯科画像とモニタリングのためにeヘルスシステムを採用しています。クリニックはスマートチェア、デジタルX線、リモート相談に投資しています。これらのアップグレードは、患者の利便性と迅速な対応時間をサポートします。歯科チェーンは、支店間の連続性のために中央集権化されたデータシステムを展開しています。カタールの歯科ケア市場は、よりスマートで接続された歯科エコシステムとともに進化しています。
- 例えば、2026年までに、60%以上のプライベートプラクティスがデジタルイメージングシステムとCAD/CAM技術を採用し、これらのツールの市場は精度を求める患者の需要と同日予約サイクルの効率によって29億ドルに達します。
専門的な歯科および美容手術のための医療観光の拡大
カタールは、湾岸地域およびMENA地域を対象とした歯科観光の目的地としての地位を確立しています。患者は、競争力のある価格で提供されるインプラント、ベニア、スマイルデザインのために旅行します。クリニックは、治療後のモニタリングを含むパッケージケアを提供しています。英語を話すスタッフと豪華な施設は、裕福な外国人患者を引き付けます。規制改革は、治療の質が国際的な認定基準を満たすことを保証します。歯科グループは、グローバルプラットフォームを通じてサービスを宣伝しています。美容手術は、ケアとレジャー旅行を組み合わせた観光客からの関心を集めています。カタールの歯科ケア市場は、この流入を活用してクリニックの収益を多様化しています。
- 例えば、多くのプライベートセンターは現在、GCC品質基準の認証を取得しており、そのグローバルな魅力を高めています。歯科グループは、地域イベントやオンラインプラットフォームを通じてサービスを宣伝し、隣国へのリーチを拡大しています。
都市拠点におけるグループプラクティスと多専門歯科チェーンの台頭
カタールの歯科サービスは、グループ診療や多専門センターへと移行しています。ドーハのような都市部では、大規模な歯科クリニックが集まっています。これらの施設では、矯正歯科医、歯周病専門医、美容歯科医が一つの屋根の下に集まっています。クリニックはシームレスな紹介と高い患者維持率を提供します。フランチャイズモデルは、一貫したブランドと標準化されたサービスにより、より速く拡大します。投資家は、強力なデジタルインフラと多様な専門性を持つチェーンを好みます。複数の椅子を持つクリニックは、椅子の使用時間を最適化することで運営マージンを改善します。カタールの歯科ケア市場は、統合されたサービス提供から効率を得ています。
小児および高齢者向け口腔ケアサービスへの注目の高まり
子供や高齢者向けの特化した歯科サービスの需要が高まっています。小児クリニックは、予防ケア、虫歯予防、早期矯正に注力しています。学校は定期的な健康診断のために民間の歯科医と連携しています。高齢者向けには、補綴歯科やインプラント支持義歯が重要なセグメントです。動けない患者のために、自宅での歯科訪問が増えています。公的および私的保険者は、年齢特有のケアを必要と認識しています。高齢者の歯科意識向上キャンペーンは、慢性ケアサービスの需要を増加させています。カタールの歯科ケア市場は、これらの進化する人口動態のニーズに合わせてサービスモデルを調整しています。
市場の課題分析:
ニッチおよび高度な専門分野における熟練した歯科専門家の不足
カタールの歯科ケア市場は、高度な手続きにおける資格を持つ専門家の不足という持続的なギャップに直面しています。歯内療法医、歯周病専門医、顎顔面外科医は依然として不足しています。クリニックは地域競争のため、専門家の採用と維持に苦労しています。外国人歯科医に依存することで、長期的な維持に関する問題が生じます。ライセンスの障壁と限られた地元のトレーニングパスウェイが、労働力の成長を遅らせます。スキルの置き換えの遅れが、高度な治療の継続性に影響を与えます。複雑な手続きの市場拡大は、労働力の制約により停滞しています。地元の歯科教育とグローバルな人材パートナーシップへの持続的な投資が必要です。
プライベートプラクティスにおける高度な機器と運営経費の高コスト
デジタル歯科の採用は、民間クリニック全体で資本要件を引き上げます。3Dスキャナー、ミリングユニット、デジタルX線機器などの設備は、かなりの初期投資を必要とします。ソフトウェアのサブスクリプションや熟練した技術者の給与を含む運営コストが圧力を加えます。小規模クリニックは、収益性の懸念から技術のアップグレードを遅らせます。都市部の賃料のインフレが椅子あたりのコストを増加させ、マージンを圧迫します。歯科消耗品の輸入依存が調達サイクルを膨らませます。これらの財政的圧力が近代化のペースを制限します。カタールの歯科ケア市場は、サービスの到達範囲と革新を向上させるためにこれらの課題を乗り越えなければなりません。
市場の機会:
働くプロフェッショナルと若者の間での予防および美容歯科の成長
都市部の専門職や若年層の患者は、美容と予防の歯科ソリューションを求める傾向が増えています。クリアアライナー、ホワイトニング、スマイル矯正を提供するクリニックは、高い予約数を誇ります。デジタルファーストのプラットフォームは、シームレスなケアを好むテクノロジーに精通した患者を引き付けます。若者向けのキャンペーンは、長期的な口腔健康習慣をサポートします。カタールの歯科ケア市場は、バンドルケアプランと迅速なチェアサイドソリューションを通じて、美容セグメントを拡大できます。
次世代クリニックのためのテレデンティストリー、AIベースの診断、スマート機器の採用
診断と治療計画における技術の進化は、新しいクリニックモデルを開きます。AIツールは、虫歯や歯周病をより正確に特定します。スマート機器はチェアサイドの業務を効率化します。遠隔相談は、初期トリアージとフォローアップに便利さを提供します。これらのモデルを採用するクリニックは、患者の忠誠心とコスト効率を得ます。カタールの歯科ケア市場は、地域全体でデジタルイノベーションをリードできます。
市場セグメンテーション分析:
製品タイプの洞察:予防、専門、技術的焦点領域
カタールの歯科ケア市場は、予防、治療、美容のニーズをサポートする多様な製品ミックスを展開しています。予防と一般的な口腔ケアは、歯磨き粉、歯ブラシ、洗口液、歯間クリーナーの強い需要により、量的に支配的です。健康意識の高まりにより、フッ化物、ハーブ、ホワイトニングのバリエーションが広がっています。修復材、歯内療法、感染制御アイテムなどの専門的な歯科消耗品は、クリニックや病院での持続的な利用が見られます。イメージングシステム、CAD/CAMツール、レーザーを含む歯科機器は、デジタル歯科を採用する民間クリニックで勢いを増しています。インプラントと補綴物は、アバットメントやクラウンのような先進材料の好みが高まっています。美容歯科は、若年層やプレミアム患者セグメントを対象に、ホワイトニングキットやベニヤを通じて成長しています。
- 例えば、高精細デジタルイメージングシステムやCAD/CAMツールは、先進的な診療でますます標準化されています。小手術や軟組織治療におけるレーザーの採用は、精度と回復時間を改善します。
専門化とアクセスのしやすさによって形作られるエンドユーザーの好み
民間歯科クリニックは、その広いリーチとサービスの多様性により、最大のエンドユーザーベースを占めています。政府病院は、特に低所得層向けに、基本的および緊急の歯科ケアニーズに対応しています。専門歯科センターは、矯正、インプラント、美容処置を求める患者を引き付けます。学術およびトレーニングセンターは、労働力開発と研究志向のサービスに貢献しています。市場のエンドユーザーの分割は、公共アクセスと民間投資の増加を反映しています。
- 例えば、Sidra Medicineの歯科サービスは、学術研究と先進的なケアの提供に貢献しています。学術およびトレーニングセンターは、労働力開発と研究志向のサービスを強化します。
小売およびデジタルプラットフォーム全体で拡大する流通チャネル
流通の風景は、専門の歯科ディストリビューターと製薬サプライヤーによって支配されています。小売薬局は、OTC口腔ケア製品へのアクセスを提供します。オンラインチャネルは、利便性とブランドの多様性によって拡大しています。直接OEM供給は、病院やクリニックを含む機関バイヤーにサービスを提供します。マルチチャネル戦略は、消費者グループ全体でのカバレッジと応答性を向上させます。
消費者タイプのトレンドは、人口統計全体で多様な需要を反映
成人消費者が依然として主要なターゲットですが、小児の口腔ケアは学校を通じた意識向上により採用が進んでいます。プレミアムケアを求める消費者は、美容やインプラントカテゴリーでの革新を推進しています。大衆市場のセグメントは、特に都市部や外国人が多い地域で、手頃な価格で高頻度の消耗品を求め続けています。これは、異なる収入やケアの好みに合わせた多層的な提供をサポートしています。
セグメンテーション:
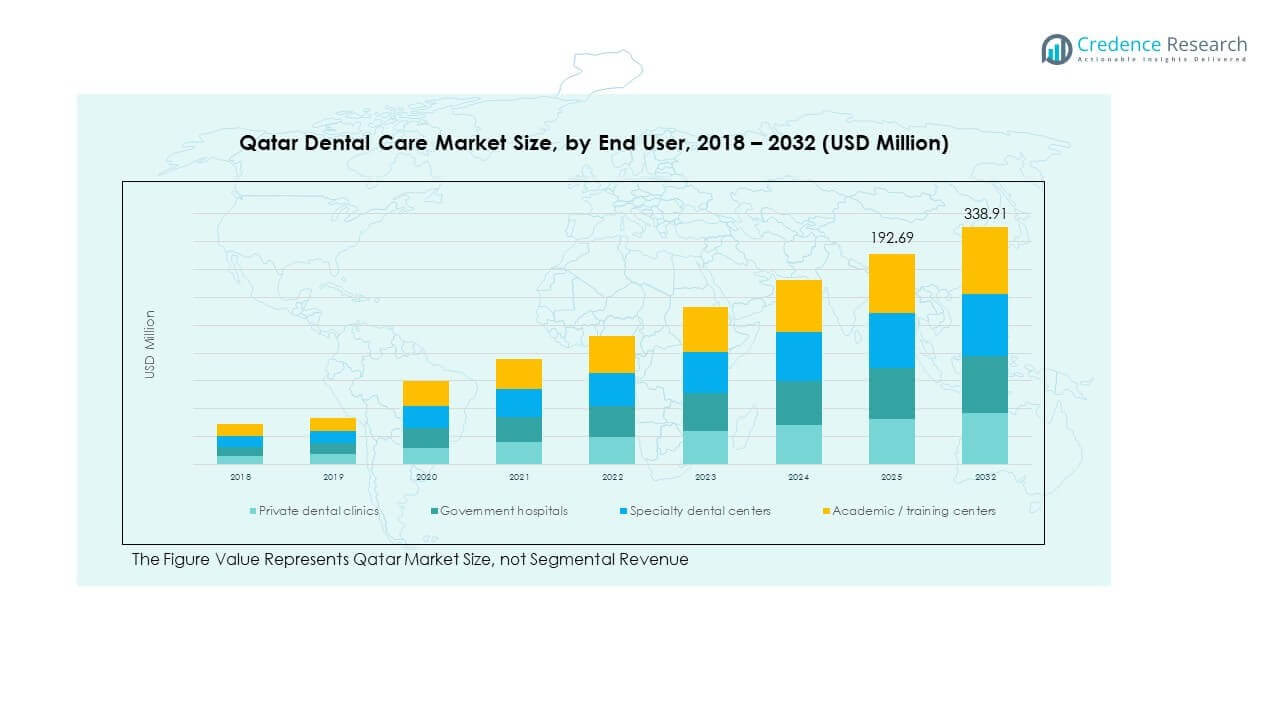
製品タイプ別
- 予防および一般口腔ケア
- 歯磨き粉(感受性、ホワイトニング、ハーブ、フッ化物)
- 歯ブラシ(手動、電動)
- マウスウォッシュ&リンス
- デンタルフロス&インターデンタルクリーナー
- プロフェッショナルデンタル消耗品
- 修復材(コンポジット、接着剤、セメント)
- 歯内療法
- 矯正歯科
- 歯周病学
- 感染制御/使い捨て品
- 歯科機器
- イメージングシステム
- CAD / CAMシステム
- レーザー
- 歯科用チェア&ユニット
- インプラント&補綴物
- 歯科インプラント
- アバットメント
- クラウン&ブリッジ材料
- 美容/審美歯科
- ホワイトニング製品
- ベニヤ材料
エンドユーザー別
- 民間歯科クリニック
- 政府病院
- 専門歯科センター
- 学術/トレーニングセンター
流通チャネル別
- 専門歯科ディストリビューター
- 製薬/医療ディストリビューター
- 小売薬局
- オンラインチャネル
- 直接OEM供給
消費者タイプ別(小売ケア)
- 成人
- 小児
- プレミアム
- 大衆市場
地域分析:
ドーハ地域 – 民間クリニックと高級歯科サービスの主要拠点
ドーハは、カタール歯科ケア市場の約65%を占める最大の市場シェアを持っています。首都は、民間歯科クリニック、専門センター、美容歯科提供者の大部分が集まっています。高所得の住民や国際的な専門家が、インプラント、矯正歯科、ホワイトニングなどのプレミアムサービスの需要を牽引しています。先進的な機器と経験豊富な歯科医の存在が、この地域での市場拡大をサポートしています。ドーハはまた、CAD/CAMシステムやデジタルイメージングツールを導入するクリニックが多く、技術採用の面でもリードしています。高い小売客足が、薬局や歯科ストアでの製品の強い採用を支えています。これにより、サービスと製品販売の両方で市場の成長を支えています。
アル・ラヤンとアル・ワクラ – 地域社会および政府ベースの歯科アクセスの新興拠点
アル・ライヤーンとアル・ワクラは、郊外の人口増加と医療アクセスの改善により、合計20%の市場シェアを占めています。政府の病院と公立クリニックは、一般的な口腔ケアと小児サービスの提供において中心的な役割を果たしています。アル・ライヤーンの教育機関は、歯科意識向上キャンペーンやスクリーニングのために学術センターと協力しています。人口増加と都市の拡大は、住宅地での新しいクリニックの設立を支えています。アル・ワクラは産業開発の恩恵を受けており、移民労働者のための職業歯科サポートが必要です。小売薬局と公衆衛生キャンペーンは、両地域で予防歯科製品のアクセスを向上させています。中級歯科消耗品の成長は緩やかです。
北部および中央の自治体 – 農村地域へのアウトリーチの機会がある未開拓地域
アル・ホール、ウム・サラル、アル・ダイエンなどを含む北部および中央の自治体は、カタール歯科ケア市場の約15%を占めています。これらの地域は浸透が不十分ですが、移動式歯科ユニットやテレデンティストリーを通じて拡大の可能性を示しています。専門クリニックの欠如は、特に高齢者や低所得層において高度な治療アクセスを制限しています。政府のアウトリーチプログラムは、特定の地域で学校ベースの健診やフッ素配布を導入しました。インフラの改善と人口の変化は、一次歯科施設への投資を引き付ける可能性があります。地元の流通業者は、分散した人口に到達するために薬局やクリニックとの提携を模索しています。低コストの予防および修復製品セグメントに機会があります。
主要プレイヤー分析:
- コルゲート・パルモリーブ
- プロクター・アンド・ギャンブル (Oral-B)
- フィリップス オーラルヘルスケア
- ストローマングループ
- 3M
競争分析:
カタール歯科ケア市場は、グローバルな口腔ケアブランドと地域の流通業者によって主導される競争構造を示しています。多国籍企業は、強力なブランド信頼と薬局浸透を通じて予防および小売口腔ケアセグメントを支配しています。専門の歯科消耗品および機器のサプライヤーは、民間クリニックや専門センターに焦点を当てています。競争は価格だけでなく、製品の品質、臨床性能、および流通範囲に集中しています。企業は、専門教育や歯科医との関与に投資して忠誠心を強化しています。地域の流通業者からのプライベートラベル製品は、大量市場カテゴリーに圧力をかけています。市場は中程度に統合されており、革新とチャネルアクセスが競争優位性を形成しています。
最近の展開:
- 2025年12月、コルゲート・パルモリーブとアリ・ビン・アリ&パートナーズは、12月15日にクラウンプラザホテルでの目標調整会議を通じて、カタールでの重要なパートナーシップの節目を迎えました。このイベントでは、アリ・ビン・アリ&パートナーズが2025年にカタールのトップ3の顧客の中で最高の口腔ケア市場シェアを達成したことが認められ、両チームは2026年に向けて競争の激しい歯科ケア市場でのリーダーシップを維持するための革新、eコマースの成長、戦略の調整を行いました。
レポートのカバレッジ:
この調査レポートは、製品タイプ、エンドユーザー、流通チャネル、消費者タイプのセグメントに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、および主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、技術の進歩が業界に与える影響を評価します。外部要因や世界経済の変化が市場成長に及ぼす影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 予防的な口腔ケアは、学校プログラムや小売店での入手可能性に支えられ、すべての人口層に広がります。
- 審美歯科は、ホワイトニング、ベニア、スマイルデザインの需要を通じてより速い成長を遂げます。
- 民間クリニックはデジタルワークフローに投資し、診断の精度を向上させ、患者の待ち時間を短縮します。
- クリニックがCAD/CAMシステムや低放射線イメージング技術を採用することで、歯科機器の販売が増加します。
- 親の意識向上と早期介入により、小児歯科サービスの需要が増加します。
- 高齢化人口と高所得層が耐久性のあるソリューションを求めるため、インプラントおよび補綴セグメントが成長します。
- オンライン小売プラットフォームは、歯ブラシ、ペースト、リンスを購入する若年層の消費者の間で人気を集めます。
- 政府の健康キャンペーンは消費パターンに影響を与え、早期治療を求める行動を促進します。
- フランチャイズベースの歯科チェーンは、均一なサービス基準で郊外の自治体にその存在を拡大します。
- カタールの歯科ケア市場は、特に美容歯科手術において、医療観光の増加から恩恵を受けます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
カタールの歯科ケア市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間にカタールの歯科医療市場は、どの程度の年平均成長率で成長すると予測されていますか?
2024年にカタールの歯科医療市場のどのセグメントが最大のシェアを占めましたか?
カタールの歯科医療市場の成長を促進している主な要因は何ですか?
カタールの歯科医療市場における主要な企業はどこですか?
2024年にカタールの歯科医療市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 カタール歯科ケア市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のカタール歯科ケア市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 169.84 million → 2032: USD 338.91 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 カタール歯科ケア市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. カタール歯科ケア市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるカタール歯科ケア市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 カタール歯科ケア市場市場の成長要因
- 3.3 カタール歯科ケア市場市場の抑制要因および課題
- 3.4 カタール歯科ケア市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 カタール歯科ケア市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 カタール歯科ケア市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、カタール歯科ケア市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 カタール歯科ケア市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. カタール歯科ケア市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はカタール歯科ケア市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 カタール歯科ケア市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 カタール歯科ケア市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 カタール歯科ケア市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 カタール歯科ケア市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新カタール歯科ケア市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のカタール歯科ケア市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のカタール歯科ケア市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のカタール歯科ケア市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のカタール歯科ケア市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのカタール歯科ケア市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のカタール歯科ケア市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのカタール歯科ケア市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. カタール歯科ケア市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
