
市場概要
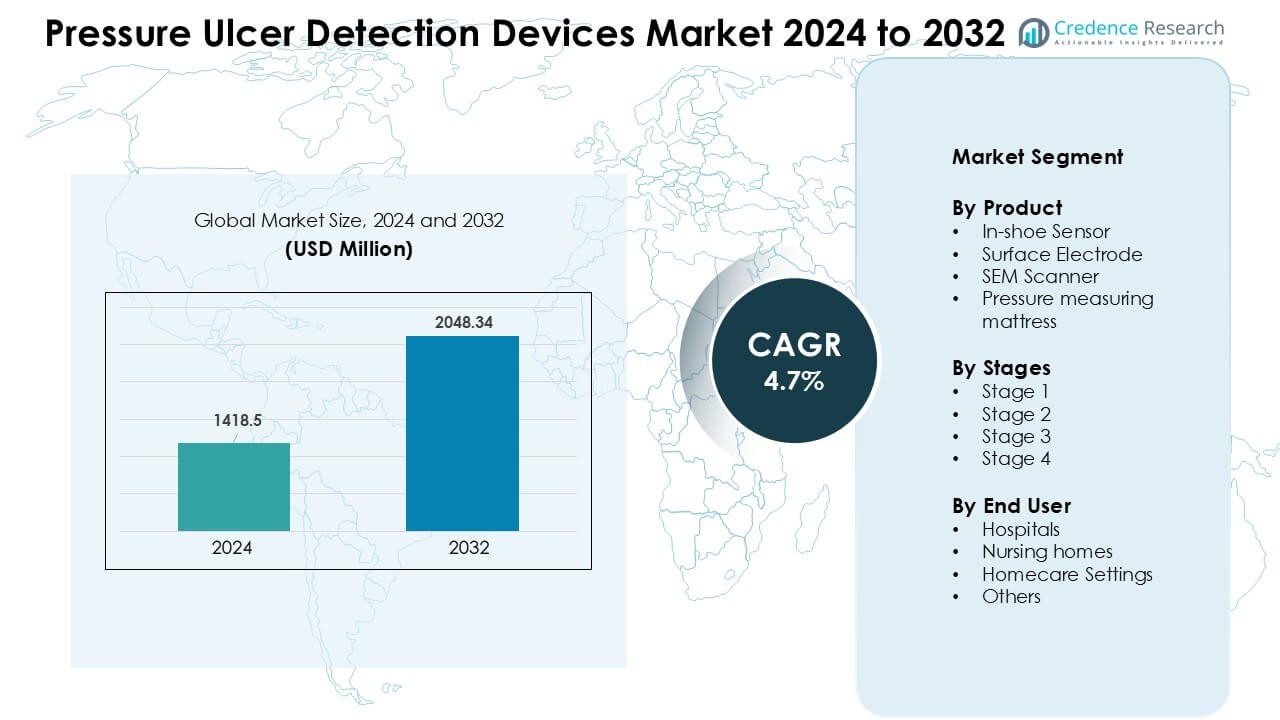
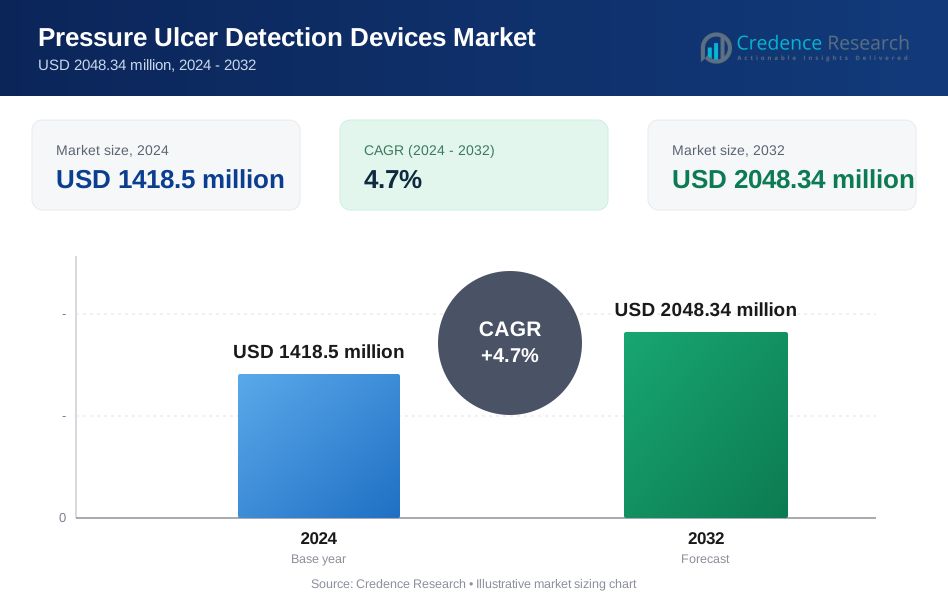
褥瘡検出デバイス市場は2024年に14億1,850万米ドルと評価され、2032年までに20億4,834万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)4.7%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 褥瘡検出デバイス市場規模 2024 | 14億1,850万米ドル |
| 褥瘡検出デバイス市場、CAGR | 4.7 % |
| 褥瘡検出デバイス市場規模 2032 | 20億4,834万米ドル |
褥瘡検出デバイス市場は、GEヘルスケア、ヒルロム・ホールディングス・インク、コロプラスト・グループ、パル・ハートマンAG、ストライカー・コーポレーション、3Mカンパニー、ゾール・メディカル・コーポレーション、スミス・アンド・ネフューplc、カーディナル・ヘルス、メドトロニックplcといった主要企業によって形成されています。これらの企業は、先進的な圧力マッピングシステム、SEMスキャナー、スマートマットレス、接続されたモニタリングプラットフォームを通じて競争し、早期検出と予防ケアをサポートしています。製品の信頼性、デジタル統合、強力な臨床検証が市場での地位を強化します。北米は、先進的な医療インフラ、厳格な患者安全基準、デジタル圧力モニタリング技術の迅速な採用により、2024年に38%のシェアで世界市場をリードしています。
市場インサイト
- 褥瘡検出デバイス市場は2024年に14億1,850万米ドルと評価され、2032年までに20億4,834万米ドルに達すると予測されており、CAGRは4.7%です。
- 成長は、褥瘡症例の増加、高齢者人口の増加、特にリスクの高い病院ユニットでのSEMスキャナーと圧力マッピングシステムの広範な使用によって促進されています。
- 主要なトレンドには、AI対応のモニタリング、スマートマットレス、リアルタイム組織評価ツールの迅速な採用が含まれ、靴内センサーが36%の最大シェアを保持しています。
- 競争は依然として激しく、GEヘルスケア、ストライカー、3M、ヒルロム、コロプラスト、メドトロニックがデジタル統合と臨床検証プログラムを通じてポートフォリオを拡大し、早期検出の精度を向上させています。
- 北米は2024年に38%のシェアで世界市場をリードし、次いでヨーロッパが29%で、病院は厳格な報告基準と予防モニタリングシステムの高い採用率により、49%でトップのエンドユーザーセグメントです。
 市場セグメンテーション分析:
製品別
靴内センサーは、2024年に約36%の支配的なシェアを保持しました。これらのセンサーは、継続的な圧力マッピングと高リスク患者への早期警告データを提供するため、強い使用が得られました。医療チームは、リアルタイムのアラート、簡単なセットアップ、移動中の高い精度のために靴内システムを好みます。病院が早期の組織損傷検出と圧力再分配に焦点を当てる中、SEMスキャナーと圧力測定マットレスも成長しました。表面電極は、局所的な圧力ポイントを監視する専門的な臨床ユニットで安定した使用が見られました。
- 例えば、TekscanのF-Scanインシュー圧力マッピングシステムは、100Hzでリアルタイムの足底圧力測定を提供し、糖尿病患者や動けない患者の高リスク領域の継続的な監視と早期検出を可能にします。
段階別
2024年には、ステージ2の褥瘡検出が市場を支配し、約42%のシェアを占めました。病院や介護施設は、ステージ2の褥瘡を検出するツールに多額の投資を行っています。早期の特定が治療費を削減し、重症化を防ぐためです。需要は、意識向上プログラム、デジタル評価ツール、厳格な臨床ガイドラインの増加とともに成長しました。ステージ1の検出ツールは予防ケアプログラムにより注目を集め、ステージ3およびステージ4のデバイスは、複雑なケースを管理する高度な創傷ケアセンターで使用されました。
- 例えば、創傷バイオマーカーを検出するための電気的および電気化学的方法は、学術的および生物医学的研究の対象です。
エンドユーザー別
2024年には、病院が約49%のシェアで市場をリードしました。病院のユニットは、患者数の増加と厳格な圧力損傷報告基準のため、より高度なスキャナー、スマートマットレス、センサーシステムを採用しました。ICU、整形外科、術後ユニットからの強い需要があり、これらの場所では動けないことが潰瘍のリスクを高めます。介護施設は、規制の圧力の下で圧力損傷率を下げるために採用を増やしました。高齢患者がポータブルセンサーを使用して遠隔監視と早期リスク検出を行うため、在宅ケアの設定が拡大しました。
主要な成長要因
褥瘡の負担の増加
高齢化社会、慢性疾患の増加、入院期間の長期化により、世界的な褥瘡の症例が増加し続けています。移動制限のある多くの患者がより大きなリスクに直面しており、早期検出ツールの需要が増加しています。病院は、褥瘡の進行を減らし、厳格な臨床基準を満たすために、スマートセンサー、スキャナー、デジタルリスク評価システムを採用しています。介護施設も、規制当局が圧力損傷のパフォーマンスをより厳密に追跡する中で、検出デバイスの使用を拡大しています。在宅ケアユーザーは、家族が合併症を防ぐための簡単なツールを求める中で、さらなる需要を追加しています。このような発生率の広範な増加は、ケア設定全体での継続的な監視技術の必要性を強化しています。
- 例えば、1,478人の患者を含む15のケアサイトでの実際の監査では、皮下湿度(SEM)スキャナーの使用が、急性ケア設定での病院取得褥瘡(HAPU)の発生率を平均87.2%削減することと関連していました。
早期診断と予防へのシフト
医療システムは、後期治療よりも早期予防に焦点を当てています。早期検出は回復時間、コスト、死亡リスクを減少させるためです。多くの施設が、目に見える皮膚損傷が現れる前に組織ストレスを検出するために、SEMスキャナー、インシューセンサー、スマートマットレスを統合しています。臨床チームは、特にICUや術後病棟の高リスク患者に対する迅速な介入をサポートするリアルタイムデータを重視しています。予防プログラムは、早期検出を低再入院率に結びつける病院として、強力なデバイス採用を促進します。デジタルアラート、トレンド追跡、ベッドサイド分析は、ケアの質を向上させ、エビデンスに基づく実践をサポートします。このシフトは、予測的な圧力監視ツールの一貫した需要を高めます。
- 例えば、173人の患者における6日間連続の毎日のSEM測定に基づいた機械学習アルゴリズムは、翌日の「かかとの深部組織損傷」イベントを77%の感度と80%の特異度で予測し、予防的介入のための実行可能なリードタイムを提供しました。
スマート技術とデジタルワークフローの統合
高度なセンサー、ワイヤレス接続、クラウド連携プラットフォームが現代の潰瘍検出システムを形作ります。デバイスメーカーは、自動化された圧力マッピング、AIベースのリスクスコアリング、継続的なモニタリング機能を提供し、看護師が迅速に対応できるよう支援します。多くの病院は、これらのツールを電子健康記録に追加して、よりスムーズな文書化とコンプライアンスを実現しています。モバイルダッシュボードは、患者ユニット全体の可視性を向上させ、迅速なタスク調整をサポートします。リモートモニタリングは、在宅ケアデバイスが介護者にアラートを送信することで拡大しています。このデジタルシフトは、正確性を向上させ、手動評価のエラーを減少させ、より迅速な採用を促進します。スマート技術は、施設が品質目標を達成し、全体的な治療負担を軽減するのに役立ちます。
主要なトレンドと機会
非接触および非侵襲ツールの拡大
市場は、非侵襲スキャナーと非接触イメージングシステムへの関心が急速に高まっています。これらのツールは、患者の不快感を軽減し、脆弱な皮膚を持つ人々にとってより安全なモニタリングをサポートします。多くの病院は、感染リスクを低減し、ケアチーム全体で一貫した読み取りを提供するため、非接触オプションを好みます。新しいセンサーは、スタッフの負担を軽減する迅速な評価も提供します。このトレンドは、忙しい病棟、緊急ユニット、長期ケアセンターでの広範な採用をサポートします。
- 例えば、フォトアコースティックイメージングを使用した研究では、初期(ステージI)の組織損傷に対して、基準(圧力なし)と比較して検出信号強度が4.4倍に増加し、目に見える潰瘍が現れる前に、約0.38mm(ステージI)から約2.7mm(ステージIV)までの傷の深さを定量化できました。
在宅およびリモートモニタリングソリューションの成長
在宅ケアツールは、より多くの高齢患者が家庭環境に留まる中で注目を集めています。ポータブルセンサー、モバイルアプリ、リモートダッシュボードにより、家族や臨床医がリアルタイムで圧力変化を追跡できます。テレヘルスサポートの需要の高まりにより、デバイスメーカーはシンプルで低メンテナンスのシステムを提供しています。このトレンドは、病院外での採用を強化し、安定した長期成長をもたらします。
主要な課題
高度な検出システムの高コスト
多くの高度なモニタリングツールは、機器、ソフトウェア、トレーニングに多額の初期投資を必要とします。小規模な病院や介護施設は、予算の制約から採用を遅らせることがよくあります。メンテナンスの必要性、サブスクリプション料金、交換部品が追加のコスト圧力をもたらします。これらの財政的障壁は、リソースの少ない環境での浸透を遅らせ、大規模な展開を減少させます。コストの懸念は、広範な採用における主要な課題として残ります。
熟練した臨床スタッフの不足
効果的な潰瘍検出は、センサーデータを解釈し迅速に行動できる訓練されたチームに依存しています。多くの施設は看護師不足に直面しており、一貫したモニタリングが難しくなっています。限られたトレーニング時間とスタッフの疲労は、評価の見落としのリスクを高めます。介護施設での高い離職率も、デバイス使用の質に影響を与えます。この不足は、高度な検出システムの完全な利益を制限し、ワークフローの統合を遅らせます。
地域分析
北アメリカ
北アメリカは、2024年に約38%のシェアで圧力潰瘍検出デバイス市場をリードしました。高度な病院、厳格な臨床ルール、患者モニタリングツールへの高い支出から強力な採用がありました。多くのプロバイダーは、SEMスキャナー、スマートマットレス、センサーシステムを使用して潰瘍率を削減しています。米国は、高齢者グループの多さと慢性疾患の多さから、ほとんどの需要を牽引しています。カナダは予防ケアへの安定した投資で続いています。プロバイダーが早期検出とデジタルワークフローに注力する中、成長は依然として強力です。
ヨーロッパ
ヨーロッパは2024年に約29%のシェアを持ちました。ドイツ、イギリス、フランスなどの国々は、病院が厳しい品質基準に直面しているため、リアルタイムの圧力監視の広範な使用を支持しています。多くの施設がステージ2およびステージ3の潰瘍を減らすためにリスク評価ツールを導入しています。高齢者人口の増加により、老人ホームも採用を拡大しています。EUの安全規則は、プロバイダーに早期予防デバイスを推進しています。デジタル統合とトレーニングプログラムが主要な医療システム全体での継続的な拡大を支援しています。
アジア太平洋
アジア太平洋は2024年に約23%のシェアを占め、最も急速な成長を示しました。日本、中国、韓国で高齢者グループが増加し、入院期間が長くなるにつれて需要が増加しています。多くの病院がケアの負担を軽減するために圧力マッピングシステム、スキャナー、スマートベッドに投資しています。早期発見の意識の高まりが、都市部や民間施設での採用を促進しています。政府も患者安全プログラムを支援しており、市場の成長を強化しています。慢性疾患の増加により、在宅ケアユーザーがさらなる需要を追加しています。
ラテンアメリカ
ラテンアメリカは2024年に約6%のシェアを獲得しました。ブラジルとメキシコが、病院が患者監視システムを近代化する中で採用をリードしています。成長は、広範なトレーニングプログラム、慢性疾患率の上昇、圧力損傷報告の増加から来ています。多くの公立病院は依然として資金制限に直面しており、高級デバイスの使用が遅れています。民間施設は、より良いリソースのおかげでスキャナーやスマートマットレスをより速く採用しています。意識向上キャンペーンが長期ケアセンター全体での早期発見の実践を拡大するのに役立っています。
中東・アフリカ
中東・アフリカ地域は2024年に約4%のシェアを持ちました。UAEやサウジアラビアなどの湾岸諸国は、先進的な病院インフラとデジタル検出ツールに投資しています。多くの病院が外科および集中治療ユニットでの圧力損傷の削減に焦点を当てています。アフリカでは、予算制限とスタッフトレーニングの限界により採用が遅れています。国際的な健康プログラムが特定の市場での予防ケアの取り組みを支援しています。民間病院がポータブルセンサーやマットレスベースの監視システムを採用することで成長が改善されます。
市場セグメンテーション:
製品別
- インシューセンサー
- 表面電極
- SEMスキャナー
- 圧力測定マットレス
ステージ別
- ステージ1
- ステージ2
- ステージ3
- ステージ4
エンドユーザー別
- 病院
- 老人ホーム
- 在宅ケア設定
- その他
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
褥瘡検出装置市場は、GEヘルスケア、ヒルロムホールディングス社、コロプラストグループ、パルハートマンAG、ストライカー社、3Mカンパニー、ゾールメディカルコーポレーション、スミス・アンド・ネフューplc、カーディナルヘルス、メドトロニックplcなどの主要企業によって主導される強力な競争が特徴です。これらの企業は、早期検出と継続的なリスク評価をサポートする高度なセンサー、SEMスキャナー、圧力マッピングマットレス、接続された監視プラットフォームに注力しています。多くの企業は、AI対応の分析、ワイヤレス接続、病院情報システムとの統合を通じてポートフォリオを拡大しています。病院や長期ケアセンターとの提携は、企業が採用を改善し、臨床結果を検証するのに役立ちます。企業はまた、デバイスの精度をサポートし、手動評価のエラーを減らすためのトレーニングプログラムに投資しています。規制の承認、製品の信頼性、デジタルワークフローの互換性が市場のリーダーシップに影響を与えます。企業が患者の安全性のパフォーマンスを向上させ、予防的な褥瘡ソリューションへの世界的な需要の高まりに応えるため、競争活動は依然として高いままです。
主要プレイヤー分析
- GEヘルスケア
- ヒルロム・ホールディングス社
- コロプラストグループ
- パル・ハートマンAG
- ストライカー社
- 3Mカンパニー
- ゾール・メディカル・コーポレーション
- スミス・アンド・ネフューplc
- カーディナルヘルス
- メドトロニックplc
最近の展開
- 2025年10月、PAUL HARTMANN / HARTMANNグループは、創傷治癒会議LINK(ベルリン、2025年10月23日–24日)を主催しました。これは、早期介入、創傷バランス、新しいアプローチに関する主要な創傷ケア会議です(圧力損傷のセンサー/診断が議論され、展示される関連業界イベント)。HARTMANNは引き続き創傷ケアと予防の革新を発表し、LINK教育プラットフォームを運営しています。
- 2025年10月、GEヘルスケアは、病院環境における圧力関連リスクを予測することを目的としたAI「圧力予測」モデル(時系列/ニューラルネットワーク予測)を説明する研究を発表しました。これは、病院システム全体の臨床的「圧力」ポイントを予測するためのGEの応用AI作業の一環です。
- 2024年10月、コロプラストはヨーロッパでBiatain®スーパーアブソーバーを発売し(2024年10月)、グループはまた、Biatain®シリコーンフィットが2024年に米国で発売されたことをリストしています(圧力損傷の予防/管理を対象とした高度な創傷ドレッシングポートフォリオ)。コロプラストの2025年の報告は、2025/26年のPMA/FDA申請が予想される開発中の調査機器も指摘しています。これらの製品発売とパイプライン活動は、圧力損傷の予防/管理に直接関連しています。
レポートの範囲
この調査レポートは、製品、ステージ、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートは、市場の動態、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 高リスク患者の早期検出プログラムが拡大するにつれて、需要が増加します。
- AIベースの圧力マッピングと予測ツールが臨床ワークフローに広く統合されます。
- スマートマットレスとウェアラブルセンサーが高度なケアユニットで標準になります。
- 高齢者人口の増加と遠隔監視のニーズにより、在宅ケアの採用が増加します。
- 非接触型および非侵襲型スキャナーがより安全で迅速な評価のために強い需要を見せます。
- デジタルプラットフォームが検出デバイスと電子健康記録をリンクし、スムーズな報告を実現します。
- 施設がスタッフのスキルと精度を向上させるために取り組むため、トレーニングプログラムが拡大します。
- デバイスメーカーは、長期ケアセンター向けに設計されたコンパクトでポータブルなシステムに焦点を当てます。
- 病院と技術提供者の間のパートナーシップが大規模な展開をサポートします。
- 新興市場は、認識と予防ケアへの投資が増加するにつれて、より速い採用を見せます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
圧迫潰瘍検出デバイス市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、圧迫潰瘍検出デバイス市場はどの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた褥瘡検出デバイス市場のセグメントはどれですか?
圧迫潰瘍検出デバイス市場の成長を促進している主な要因は何ですか?
圧迫潰瘍検出デバイス市場の主要企業はどこですか?
どの地域が圧迫潰瘍検出デバイス市場の最大のシェアを占めていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 褥瘡検出デバイス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の褥瘡検出デバイス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1418.5 million → 2032: USD 2048.34 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 褥瘡検出デバイス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 褥瘡検出デバイス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における褥瘡検出デバイス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 褥瘡検出デバイス市場市場の成長要因
- 3.3 褥瘡検出デバイス市場市場の抑制要因および課題
- 3.4 褥瘡検出デバイス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 褥瘡検出デバイス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 褥瘡検出デバイス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、褥瘡検出デバイス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 褥瘡検出デバイス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 褥瘡検出デバイス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は褥瘡検出デバイス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 褥瘡検出デバイス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 褥瘡検出デバイス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 褥瘡検出デバイス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 褥瘡検出デバイス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新褥瘡検出デバイス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の褥瘡検出デバイス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の褥瘡検出デバイス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の褥瘡検出デバイス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の褥瘡検出デバイス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの褥瘡検出デバイス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の褥瘡検出デバイス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの褥瘡検出デバイス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 褥瘡検出デバイス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
