
市場概要:
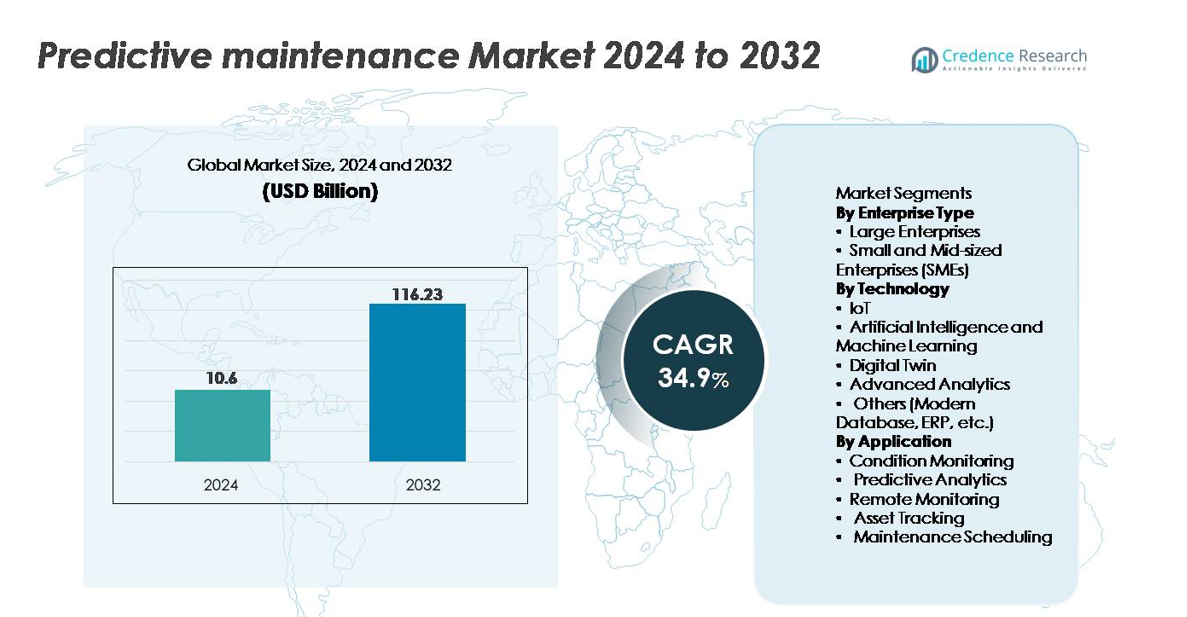
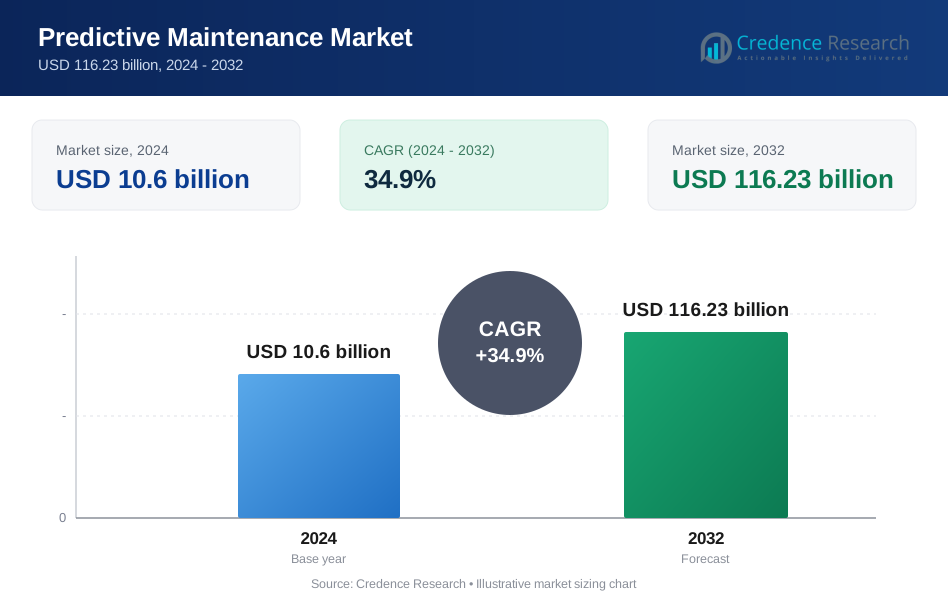
世界の予知保全市場は2024年に1,060億米ドルと評価され、2032年までに1兆1,623億米ドルに達すると予測されており、予測期間(2024年~2032年)中に年平均成長率34.9%で拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の予知保全市場規模 | 1,060億米ドル |
| 予知保全市場のCAGR | 34.9% |
| 2032年の予知保全市場規模 | 1兆1,623億米ドル |
予知保全市場は、世界中の産業で大規模な採用を推進する技術リーダーと産業革新者の集中グループによって形成されています。IBM Corporation、Siemens、General Electric、Rockwell Automation、C3.ai、PTC、日立製作所、Augury、UpKeep、The Soothsayer (P-Dictor) などの主要なプレイヤーは、資産の信頼性と運用効率を強化する高度なAI駆動の診断ツール、IoTプラットフォーム、デジタルツイン、クラウドベースの監視システムを提供しています。これらの企業は、分析の正確性、エコシステムの統合、業界特化のカスタマイズを通じて競争しています。北米は依然として主要な地域であり、デジタル化の強化、早期のインダストリー4.0の採用、AIおよびIoT対応の保全ソリューションへの高い投資によって、世界市場シェアの約39%を占めています。
市場の洞察:
- 世界の予知保全市場は2024年に106億米ドルに達し、2032年までに1162.3億米ドルに達すると予測されており、予測期間中に年平均成長率34.9%で拡大しています。
- 急速な産業のデジタル化、IoTセンサーの展開の増加、AIおよびクラウドベースの監視プラットフォームの採用の増加が、企業がダウンタイムを削減し、資産寿命を延ばすのを助けるため、強力な市場成長を促進しています。
- 主要なトレンドには、デジタルツイン、エッジアナリティクス、自律保全ワークフローの加速利用が含まれ、大企業が先進的なインフラと高い投資能力に支えられ、60%以上のシェアで採用をリードしています。
- IBM、Siemens、GE、C3.ai、Rockwell Automation、PTC、日立、Augury、UpKeep、The Soothsayerなどの主要プレーヤー間で競争が激化し、統合されたIoTエコシステム、スケーラブルなクラウドスイート、業界特化のアナリティクスで革新しています。
- 地域別では、北米が39%で最大のシェアを持ち、次いでアジア太平洋が約25%、ヨーロッパは成熟した産業オートメーションと規制主導の運用最適化により強い地位を維持しています。
市場セグメンテーション分析:
企業タイプ別
大企業は、広範な資産ポートフォリオ、高いデジタル成熟度、AI、IoT、クラウド対応の保全システムへの強力な投資能力により、予知保全市場を支配しています。これらの組織は、製造ライン、フリート、ユーティリティ、産業プラント全体で予知ソリューションを展開し、ダウンタイムを最小限に抑え、運用効率を最適化しています。中小企業は、サブスクリプションベースおよびクラウドネイティブの予知プラットフォームが初期費用を削減し、統合を簡素化するため、採用を拡大しています。しかし、大企業は、より広範なセンサー展開、より深いアナリティクスの利用、継続的なパフォーマンス監視を要求する集中型資産管理戦略により、最大の市場シェアを保持しています。
- 例えば、SiemensのSenseye Predictive Maintenanceは、Sachsenmilchの乳製品施設で1,000以上の接続された産業資産からデータを分析し、ポンプの故障を早期に検出し、単一の介入で6桁のユーロ範囲の損失を防いでいます。
技術別
IoTは依然として主要な技術サブセグメントであり、機械、製造システム、リモート資産全体に高周波センサー、ゲートウェイ、エッジデバイスを組み込むことで、最高のシェアを獲得しています。IoTインフラストラクチャは、早期の故障検出と健康予測に不可欠なリアルタイムの運用データを生成します。AIと機械学習は、パターン認識と故障予測精度を向上させるアルゴリズムによって、最も急速に進化している技術です。デジタルツインは資産の動作をシミュレートするために勢いを増し、高度なアナリティクスと最新のデータベースはデータオーケストレーションとモデルのスケーラビリティを強化します。IoTのリーダーシップは、エンドツーエンドの予知ワークフローを可能にする基盤的な役割のために持続しています。
- 例えば、Schneider ElectricのEcoStruxureプラットフォームは、接続された機器から1日あたり200億以上のデータポイントを収集し、51.2 kHzまでのサンプリングで振動センサーを使用して回転資産の初期段階の機械的異常を検出します。
用途別
状態監視は、資産の健康を継続的に評価する振動、温度、圧力、音響センサーの広範な使用によって支えられ、主要なアプリケーションシェアを占めています。製造業、エネルギー、輸送などの業界は、予期しないダウンタイムを減少させ、機器のライフサイクルを延ばすために状態監視を優先しています。AIモデルが異常検出を強化し、クラウドプラットフォームが分散したオペレーションの集中管理を可能にすることで、予測分析とリモート監視が急速に拡大しています。資産追跡とメンテナンススケジューリングは、資産の可視性を向上させ、サービス間隔を最適化することでこれらの機能を補完します。状態監視は、信頼性、故障防止、運用・保守コスト削減に直接影響を与えるため、リードしています。
主要な成長ドライバー:
急速な産業デジタル化とIoT対応資産エコシステムの拡大
世界中の産業部門はデジタルトランスフォーメーションを加速させており、予測保全の採用に強い勢いを生み出しています。企業は生産ライン、回転機器、ユーティリティネットワーク、フリートシステムに高密度のIoTセンサーを装備し、リアルタイムの運用データをキャプチャして継続的な健康評価と早期故障検出を可能にしています。5G、エッジコンピューティング、高度なテレメトリーシステムとの統合により、データの精度が強化され、状態観察の頻度が増加します。このデジタルシフトにより、企業は反応的および予防的なメンテナンスアプローチを予測的なフレームワークに置き換えることができ、ダウンタイムを減少させ、修理コストを最小化し、資産の利用を最適化します。製造、エネルギー、輸送、鉱業、物流にわたる産業オートメーションが深化するにつれて、組織はマルチサイトオペレーションをサポートするためのスケーラブルな監視ソリューションを必要とし、予測保全技術の持続的な採用を促進しています。
- 例えば、AuguryのMachine Healthプラットフォームは、年間1億5,000万時間以上の機械稼働時間を分析し、数千の産業資産にわたって最大100 kHzでサンプリングされた振動および超音波データを処理し、ベアリング、モーター、ギアボックスの劣化を早期に特定します。
AI、機械学習、高度な分析の採用拡大
産業オペレーションにおけるAIと機械学習アルゴリズムの使用が増加しており、予測保全の能力を大幅に強化しています。組織は、監視モデルと非監視モデルを活用して異常を検出し、過去のパフォーマンスパターンを分析し、より高い精度で故障の確率を予測しています。ディープラーニング、ニューラルネットワーク、強化学習の進化により、自動化された根本原因分析と資産行動予測が大規模に可能になっています。AI駆動の予測インサイトは、動的なメンテナンススケジューリング、最適化されたスペアパーツ在庫、労働力の生産性向上もサポートします。企業が大量のセンサーおよび運用データを蓄積するにつれて、高度な分析プラットフォームはこれらのデータストリームを実用的なインサイトに変換し、予期しない停止を減少させ、機器の寿命を延ばします。AI駆動のメンテナンスが測定可能な運用および財務的利益を提供する能力は、市場の拡大を加速し続けています。
- 例えば、C3.aiの予知保全プラットフォームは、150万以上の接続された産業資産に展開され、4兆行を超える時系列データを処理して、設備の異常検出や根本原因分析のためのAIモデルを訓練しています。
ダウンタイム、メンテナンスコスト、安全リスクを削減するための圧力の高まり
高いダウンタイムコスト、厳しい安全規制、資産の複雑化に直面する産業は、生産性と運用の継続性を保護するために予知保全に多額の投資をしています。従来のリアクティブメンテナンスは、組織を突然の設備故障、高額な修理費用、安全上の危険にさらします。予知保全システムは、早期警告を提供し、計画的な介入を可能にし、壊滅的な故障を防ぐことでこれらのリスクを軽減します。石油・ガス、航空、製造、鉱業、エネルギー配分などの資産集約型セクターでは、数分の予期しないダウンタイムでも大幅な収益損失を引き起こす可能性があります。予知ツールは、企業がメンテナンススケジュールを最適化し、部品寿命を延ばし、不必要なサービス作業を削減するのを助け、所有総コストを大幅に削減します。規制遵守要件の増加は、安全で信頼性の高いメンテナンス実践を促進することで採用をさらに強化します。
主要なトレンドと機会:
高精度な資産シミュレーションのためのデジタルツインの採用拡大
デジタルツイン技術は、先進的な予知保全の展開に強力な機会を提供する変革的なトレンドとして浮上しています。機械、製造ライン、産業システムのリアルタイム仮想レプリカを作成することで、デジタルツインは様々な運用条件下での資産の挙動をシミュレートし、非常に正確な故障予測と性能最適化を可能にします。組織は、センサーデータ、CADモデル、運用ログ、AI駆動の分析を統合して、隠れた劣化パターンやストレスポイントを明らかにする多層シミュレーションを作成しています。このトレンドは、シナリオテスト、リモート診断、ライフサイクル最適化の新たな道を開き、特に航空宇宙、自動車、エネルギー、重工業で注目されています。デジタルツインがクラウドプラットフォームとスケーラブルなコンピューティングパワーを通じてよりアクセスしやすくなるにつれ、企業は個々の資産レベルではなくシステムレベルで予知保全を展開し、より深い運用インサイトを得ることができます。
- 例えば、GEデジタルは、航空、電力、製造などの様々な産業で100万以上のデジタルツインを展開したと報告しています。同社の技術は、世界中の数千の重要な資産を監視し、顧客が大幅なコスト削減を達成するのを助ける予知保全を可能にしています。
クラウドネイティブおよびサブスクリプションベースの予知プラットフォームの拡大
クラウドベースの予知保全プラットフォームは、グローバルな企業運営全体でスケーラブルでコスト効率の高い実装のための大きな機会を創出しています。これらのプラットフォームは、低い初期投資、迅速な展開、既存の産業システムとのシームレスな統合を提供し、中小企業や分散資産ネットワークに特に魅力的です。クラウドインフラストラクチャは、地理的に分散した設備の集中監視をサポートし、統一されたダッシュボード、AI駆動の分析、クロスサイトベンチマークを可能にします。サブスクリプションベースのモデルは、主要な資本支出を排除し、継続的なソフトウェア更新、自動化された分析、リモート診断を提供することで採用を民主化します。企業がハイブリッドおよびマルチクラウドアーキテクチャに移行するにつれ、ベンダーはERP、MES、EAM、および資産制御システムを統合する相互運用可能な予知ソリューションをますます提供し、産業縦断的に市場の可能性を拡大しています。
- 例えば、Siemensの産業用IoTソリューションであるInsights Hub(旧MindSphere)は、より広範なSiemens Xceleratorポートフォリオの一部として資産を接続します。このプラットフォームは、接続された製品、工場、システムからのデータを活用して、グローバルな施設全体でリアルタイムの異常検出とフリートレベルの診断を可能にします。接続された資産の総数や、全顧客にわたって毎分取り込まれる正確なデータポイントの最新の具体的な公開数値は容易に入手できませんが、プラットフォームは膨大なデータ量を処理しており、Siemensの産業用制御システムだけでも毎時間約100テラバイトのデータを世界中で生成しています。
自律運転とスマートファクトリーとの統合の増加
インダストリー4.0とスマート製造エコシステムの台頭により、予知保全が自律運転の中核要素となる新たな機会が生まれています。インテリジェントファクトリーは、機械が通信し、自動調整し、独立してパフォーマンスを最適化する相互接続されたシステムを必要とします。予知保全は、リアルタイムの状態監視、適応制御、自動メンテナンスのトリガーを可能にすることで、このビジョンをサポートします。ロボティクス、AGV、デジタル品質システム、スマートサプライチェーンプラットフォームとの統合は、生産の継続性と運用の回復力を向上させます。企業が無人化および超自動化された施設に向かうにつれて、予知保全はメンテナンス機能から自律的で自己修復型の産業環境の戦略的な推進力へと進化します。
主要な課題:
高い実装の複雑さとレガシーシステムとの統合
強い需要があるにもかかわらず、予知保全を既存の産業環境に統合することは、重要な技術的および運用上の課題を提示します。多くの組織は、埋め込みセンサーやデジタルインターフェースを欠くレガシー機械を運用しており、データ収集を可能にするためにレトロフィットやインフラのアップグレードが必要です。異種の機器、独自のプラットフォーム、サイロ化されたIT/OTシステムからのデータを組み合わせる際に、相互運用性の問題が生じます。AIと高度な分析モデルの実装には、熟練した人材と堅牢なデータガバナンスフレームワークが必要です。センサーネットワーク、クラウドプラットフォーム、資産管理ソフトウェア、サイバーセキュリティ制御を調和させる複雑さは、展開のタイムラインを延ばし、運用リスクを増大させ、伝統的な産業での採用を遅らせることがよくあります。
データ品質、セキュリティ、および労働力のスキルギャップ
予知保全は、高品質で継続的かつ正確にラベル付けされたデータに大きく依存しています。多くの組織は、不完全なデータセット、不一致のセンサー読み取り値、データ標準化の欠如に苦しんでおり、これがモデルの信頼性と予測精度を弱めています。クラウドやIoTネットワークに接続する産業資産が増えるにつれて、サイバーセキュリティのリスクが高まり、不正アクセスや運用の中断の可能性が増加します。さらに、AI駆動の分析を管理し、センサーアーキテクチャを維持し、予測インサイトを解釈できる熟練した専門家の不足が増大しています。これらのデータと人材の制約が、フルスケールの展開を妨げ、予知保全イニシアチブから得られる運用価値を制限しています。
地域分析:
北アメリカ
北アメリカは、推定39%のシェアを持つ予知保全市場をリードしており、早期のIndustry 4.0の採用、強力な産業オートメーションの成熟度、IoTおよびAI対応の保全システムへの多額の投資によって支えられています。この地域の製造、航空宇宙、エネルギー、自動車セクターは、信頼性を向上させ、ダウンタイムを削減するために、リアルタイムの状態監視とAI駆動の資産健康分析に大きく依存しています。クラウドベースのプラットフォームの高い浸透率、強力な技術インフラ、および接続された機器の大規模な設置基盤がそのリーダーシップを強化しています。レガシー産業資産の継続的な近代化と運用安全性に対する規制の強化が、長期的な地域の優位性をさらに支えています。
ヨーロッパ
ヨーロッパは、製造、自動車、化学、プロセス産業における高度なオートメーションによって推進され、予知保全市場の約26%のシェアを占めています。職場の安全、排出削減、エネルギー効率に対する強力な規制の強調が、予知監視プラットフォームとAI駆動の診断の採用を促進しています。ヨーロッパの企業は、資産パフォーマンスを最適化し、生産の中断を最小限に抑えるために、デジタルツイン、高周波センサーネットワーク、リモートモニタリングをますます導入しています。ドイツ、フランス、英国、イタリアが採用をリードしており、強力なイノベーションエコシステムと産業デジタル化への継続的な投資によって支えられています。ヨーロッパの持続可能性とライフサイクル最適化への焦点は、市場の地位を強化し続けています。
アジア太平洋
アジア太平洋は予知保全市場の約28%を占めており、急速な産業拡大、生産施設の近代化、IoT対応の保全システムの採用の増加により、最も成長が速い地域です。中国、インド、日本、韓国は、ダウンタイムを削減し、運用の回復力を向上させるために、スマート製造、大規模な資産監視、先進的な分析に多額の投資を行っています。クラウド保全プラットフォームの採用が増加し、工場、エネルギーグリッド、輸送システム全体でエッジセンサーの展開が増加していることが、強力な勢いを生んでいます。デジタルトランスフォーメーションと産業競争力を支援する政府の取り組みが、地域全体での採用をさらに加速させています。
ラテンアメリカ
ラテンアメリカは予知保全市場の推定8%のシェアを占めており、石油・ガス、鉱業、食品加工、公益事業におけるデジタル化の進展により成長しています。ブラジル、メキシコ、チリなどの国々は、AIおよびIoT主導の保全システムを採用して、機器の故障を減らし、安全基準の遵守を向上させ、プラントのパフォーマンスを最適化しています。予算制約や先進国と比較した近代化の遅れにもかかわらず、クラウドベースの予知プラットフォームとリモート診断機能が採用を促進しています。地域産業がエネルギー効率と高価な予期しない停止の削減に焦点を当てる中、予知保全は戦略的な運用ツールとして注目を集めています。
中東・アフリカ (MEA)
中東・アフリカ地域は予知保全市場の約6%を占めており、石油・ガス、発電、石油化学、鉱業において需要が着実に増加しています。サウジアラビアとUAEを中心とした湾岸諸国は、AI駆動の保全ソリューションを大規模な産業資産に統合し、運用リスクを低減し、機器の寿命を延ばしています。南アフリカやエジプトなどのアフリカ市場では、分散型インフラをサポートし、機械の故障を最小限に抑えるためにリモートモニタリングの採用が増加しています。導入はまだ初期段階にありますが、スマート産業プロジェクトやデジタルトランスフォーメーションプログラムへの投資が地域市場の浸透を拡大すると期待されています。
市場セグメンテーション:
企業タイプ別
- 大企業
- 中小企業 (SMEs)
技術別
- IoT
- 人工知能と機械学習
- デジタルツイン
- 高度な分析
- その他 (モダンデータベース、ERPなど)
用途別
- 状態監視
- 予測分析
- リモートモニタリング
- 資産追跡
- 保全スケジューリング
地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境:
予知保全市場の競争環境は、グローバルな技術ベンダー、産業オートメーション企業、クラウドサービスプロバイダー、AI駆動の分析企業による強力な参加が特徴です。IBM、SAP、シーメンス、シュナイダーエレクトリック、GEデジタル、マイクロソフト、日立などの主要プレーヤーは、統合IoTプラットフォーム、AIエンジン、資産管理エコシステムを活用して市場での存在感を強化しています。これらの企業は、クラウドネイティブな予測スイートの拡張、機械学習モデルの強化、デジタルツイン機能の統合に注力し、精度と運用価値を向上させています。機器メーカー、センサープロバイダー、業界特化型ソリューション開発者とのパートナーシップは、顧客へのリーチを拡大し、エンドツーエンドの予測ワークフローを提供するための中心的な要素です。ベンダーは、リアルタイム分析性能、相互運用性、サイバーセキュリティ機能、業界特化型カスタマイズを通じて差別化を図っています。競争が激化する中、市場は自動診断、エッジ分析、サブスクリプションベースのサービスモデルへの投資が増加しており、スケーラブルでコスト効率が高く信頼性のある保全インテリジェンスソリューションに対する企業の需要に応えています。
主要プレイヤー分析:
- Augury Ltd. (米国)
- シーメンス (ドイツ)
- UpKeep (米国)
- 日立製作所 (日本)
- ai, Inc. (米国)
- IBM Corporation (米国)
- The Soothsayer (P-Dictor) (タイ)
- ロックウェル・オートメーション (米国)
- ゼネラル・エレクトリック (米国)
- PTC (米国)
最近の展開:
- 2025年10月、Auguryは独立系調査会社によるVerdantix Green Quadrant: Industrial AI Analytics Softwareレポートで、リアルタイム診断、マルチモーダルセンサー分析、保証された診断性能の強みを強調する産業AI分析のリーダーとして認識されました。
- 2024年6月、日立製作所はその部門である日立産業機器システムズ(日本)を通じて、空気圧縮機用の「予知診断サービス」を導入しました。このサービスは、機械学習とメンテナンススタッフのノウハウを組み合わせてリモートモニタリングデータを分析し、異常な機器動作の初期兆候を検出することで、停止を防ぎ、エネルギー効率を最適化します。
- 2025年3月、Augury Ltd. (米国) は、超低RPM機械(1–150 RPM)専用に設計された業界初のAI駆動予知保全ソリューション「Machine Health Ultra Low」を発表しました。これにより、これまで監視が難しかった低速回転の産業資産への対応が拡大されました。
レポートのカバレッジ:
この調査レポートは、企業タイプ、技術、アプリケーション、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要アプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。このレポートは、市場を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望:
- 予知保全の採用は、企業が完全に接続されたセンサー豊富な産業エコシステムに向かって進むにつれて加速します。
- AIと機械学習モデルはより自律的になり、最小限の人間の介入で自己最適化された保全決定を可能にします。
- デジタルツインの統合が拡大し、設備のライフサイクル計画と精密な予測を強化する高忠実度シミュレーションを可能にします。
- エッジ分析は急速に成長し、より速い故障検出をサポートし、集中型クラウド処理への依存を減らします。
- データ形式と相互運用性フレームワークの業界横断的な標準化が、マルチベンダーシステムの統合を効率化します。
- 接続された資産が運用リスクへの曝露を増やすにつれて、サイバーセキュアな予知保全プラットフォームが優先されます。
- サブスクリプションベースのクラウドネイティブプラットフォームが参入障壁を下げるため、中小企業は予知ソリューションをより広く採用します。
- 予知保全はスマートファクトリーエコシステムと統合し、自律的な生産、ロボットの協調、インテリジェントなスケジューリングをサポートします。
- 遠隔および分散型資産エコシステムは、リアルタイムの監視と高度な異常検出に大きく依存します。
- 持続可能性の目標が、エネルギーの無駄、排出量、設備のダウンタイムを削減するために予知保全の需要を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
予測保守市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、予測保守市場はどのくらいの年平均成長率で成長すると予想されていますか?
この市場の主要なプレーヤーは誰ですか?
予測保全市場の主要企業はどこですか?
2024年に予知保全市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 予知保全市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の予知保全市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 10.6 billion → 2032: USD 116.23 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 予知保全市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 予知保全市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における予知保全市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 予知保全市場市場の成長要因
- 3.3 予知保全市場市場の抑制要因および課題
- 3.4 予知保全市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 予知保全市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 予知保全市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、予知保全市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 予知保全市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 予知保全市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は予知保全市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 予知保全市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 予知保全市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 予知保全市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 予知保全市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新予知保全市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の予知保全市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の予知保全市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の予知保全市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の予知保全市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの予知保全市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の予知保全市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの予知保全市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 予知保全市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
