
市場概要
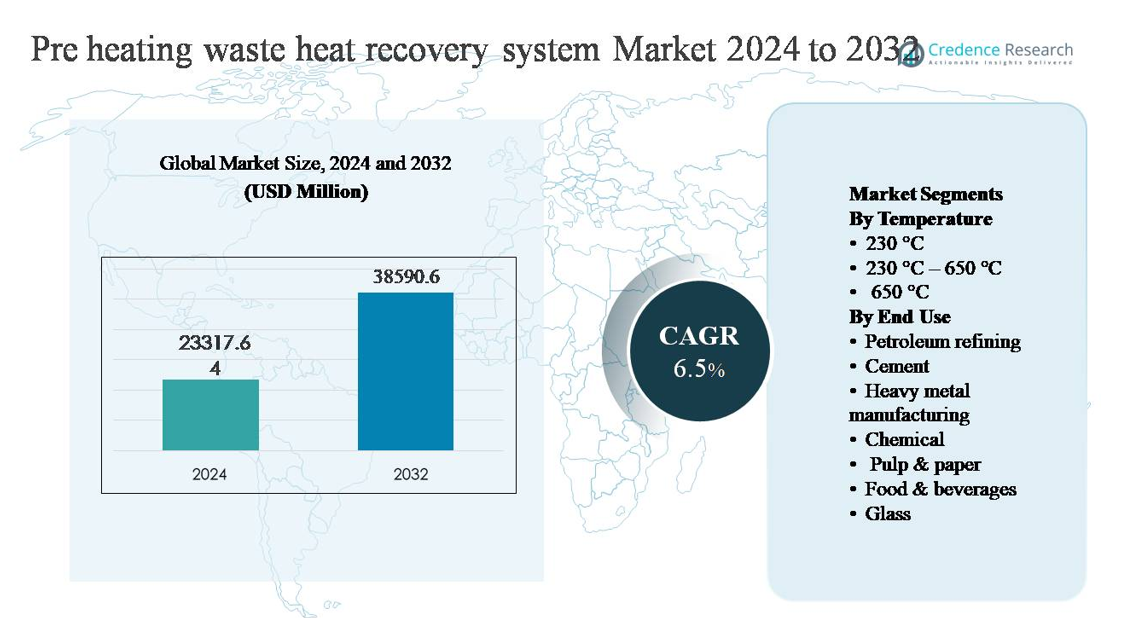
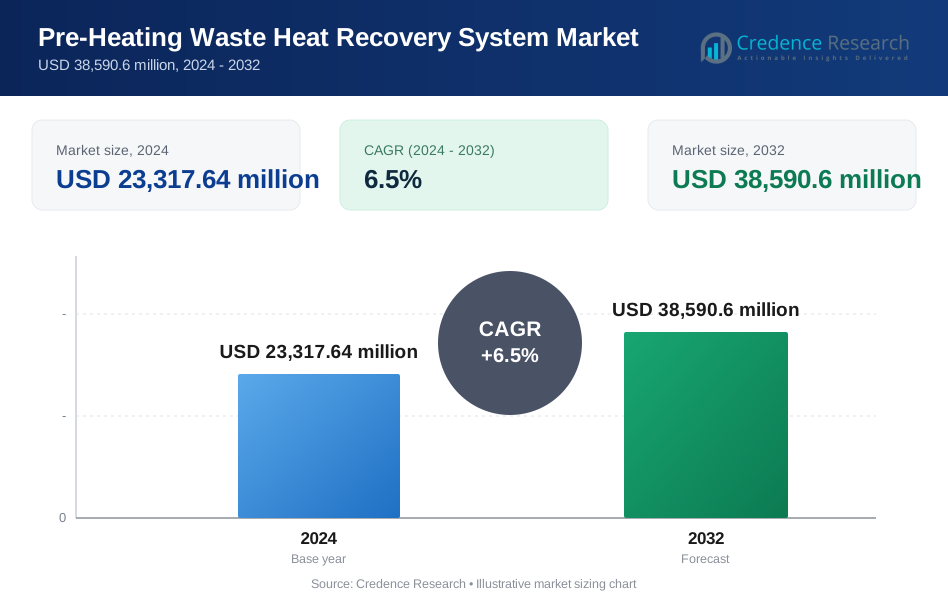
予熱廃熱回収システム市場は2024年に23,317.64百万米ドルと評価され、予測期間中に年平均成長率(CAGR)6.5%で拡大し、2032年には38,590.6百万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 予熱廃熱回収システム市場規模 2024 | 23,317.64百万米ドル |
| 予熱廃熱回収システム市場、CAGR | 6.5% |
| 予熱廃熱回収システム市場規模 2032 | 38,590.6百万米ドル |
予熱廃熱回収システム市場は、ゼネラル・エレクトリック、デュルグループ、ボッシュ・インダストリーケッセルGmbH、EXERGY INTERNATIONAL SRL、フォーブス・マーシャル、Climeon、HRS、コクラン、AURA、BIHLなどの確立されたエンジニアリングおよび熱ソリューションプロバイダーによって主導されています。これらの企業は、石油精製、セメント、金属、化学品などのエネルギー集約型産業において、システム効率、高温能力、プロジェクト実行で競争しています。強力なEPC経験、高度な熱交換器設計、ライフサイクルサービスサポートが重要な競争差別化要因として残っています。アジア太平洋地域は、中国、インド、東南アジアの大規模な産業能力、エネルギー効率の向上義務の増加、新規および改修工業施設への継続的な投資によって、世界市場シェアの約42%を占める主要地域です。
市場インサイト
- 予熱廃熱回収システム市場は、エネルギー集約型産業での展開の増加と熱効率改善への注力の高まりに支えられ、2024年に23,317.64百万米ドルと評価され、2032年には38,590.6百万米ドルに達し、CAGR 6.5%で拡大すると予測されています。
- 市場成長は主に産業エネルギーコストの上昇、厳格な効率義務、脱炭素化目標によって推進されており、230°C–650°Cの温度セグメントがセメント、金属、精製プロセス全般にわたる広範な適用性により支配的なシェアを保持しています。
- 主要なトレンドには、デジタルプロセス制御との廃熱回収の統合、中規模産業での採用の増加、モジュラーシステムの好みの増加が含まれ、石油精製がシェアで最大のエンドユースセグメントとして残っています。
- 競争環境には、システム効率、高温能力、改修の専門知識、ライフサイクルサービスサポートで競争するグローバルなエンジニアリングおよび熱ソリューションプロバイダーが特徴であり、運用の信頼性と統合能力に基づく差別化がますます重要になっています。
- 地域的には、アジア太平洋が約42%の市場シェアでリードし、次いでヨーロッパが約26%、北アメリカが約19%を占め、ラテンアメリカと中東・アフリカが残りのシェアを占め、セメント、鉱業、精製、重工業活動によって推進されています。
市場セグメンテーション分析:
温度別:
予熱廃熱回収システム市場は、温度別では230°C~650°Cのセグメントが最大の市場シェアを占めています。この範囲は、ほとんどの連続的な産業プロセスにおける排気ガスや煙道ガスの温度に一致するためです。産業界は、複雑な材料を必要とせずに高い熱回収を実現する回収器、再生器、エコノマイザーとの互換性があるため、このセグメントを好みます。主な推進要因には、強力なエネルギー効率の向上、管理可能な腐食リスク、費用対効果の高いシステム設計が含まれます。230°C未満のシステムは低品位熱回収に、650°C以上のシステムはニッチな高温用途に対応しますが、中間範囲のシステムはスケーラビリティと運用の信頼性のために依然として優勢です。
- 例えば、Dürr GroupのECO NT再生型熱酸化装置プラットフォームは、約300°C~600°Cで入る排気流から廃熱を回収するよう設計されており、650°Cでの連続運転に対応したステンレス鋼製プレート熱交換器を使用し、プロセス予熱用に最大4 MWの下流の温水または熱油出力を可能にします。
エンドユース別:
エンドユース別では、石油精製が支配的なサブセグメントであり、蒸留、クラッキング、改質などのエネルギー集約型の操作により、回収可能な大量の廃熱が生成されるため、最高の市場シェアを保持しています。精製業者は、炉やボイラーの燃料消費を削減するために予熱システムを展開し、迅速な回収を推進しています。セメントや重金属製造は、キルンや炉の排気回収によって支えられています。化学、パルプ・紙、ガラス、食品・飲料の成長は、エネルギーコストの上昇、脱炭素化目標、全体的な熱効率を改善するための規制圧力によって推進されています。
- 例えば、ExxonMobilは、アントワープ製油所に廃熱回収システムを設置し、熱を回収して原油供給流を予熱するために再利用し、炉の燃焼率を直接削減し、全体的なエネルギー効率を向上させました。
主要成長ドライバー
産業エネルギーコストの上昇と効率化の義務
化石燃料や電力のエネルギー価格の上昇は、産業オペレーターにエネルギー効率の投資を優先させることを強いており、予熱廃熱回収システムを高影響のソリューションとして位置付けています。石油精製、セメント、金属、化学などのエネルギー集約型セクターは、スループットを維持しながら運用コストを削減するための持続的な圧力に直面しています。予熱システムは、排気熱を回収して上流プロセスで再利用することで、一次燃料消費を直接削減し、全体的な熱効率を向上させます。エネルギー監査や効率基準を促進する規制フレームワークは、特に大規模な連続プロセス施設での採用をさらに強化しています。産業界が資本に対する予測可能なリターンを求める中、廃熱回収は、測定可能な燃料節約、短い回収期間、変動するエネルギー市場への依存度の低下を提供し、戦略的な投資として位置付けられています。
- 例えば、Honeywell UOPは、約420°Cで入る排ガス流を高表面積のフィン付きチューブバンクを通して原油やプロセス原料を100°C以上予熱することで、ヒーターあたり数メガワットのバーナー発火率を直接削減する精製炉対流セクションのアップグレードを記録しています。
脱炭素化目標と排出削減要件
産業の脱炭素化目標は、主要な生産を中断することなく温室効果ガス排出量を削減しようとするメーカーにとって、廃熱回収システムの予熱の主要な成長要因です。廃熱を回収することで、ボイラーや炉の燃焼要件が削減され、二酸化炭素や窒素酸化物の排出が直接削減されます。政府や業界団体は、排出性能を運用許可、インセンティブ、長期的な競争力にますます結びつけています。予熱システムは、しばしばより深いプロセス変更を必要とする燃料の切り替えではなく、効率を通じて排出削減を実現することで、コンプライアンスを可能にします。科学に基づく目標を持つ多国籍メーカーにとって、廃熱回収は即時のスコープ1排出削減をサポートし、企業の持続可能性のコミットメントや環境報告フレームワークと一致します。
- 例えば、ArcelorMittalは、500°Cを超える温度の排ガス熱を金属製の回収器を通じて捕捉し、燃焼空気を450°C以上に予熱することで、スラブのスループットを維持しながら炉の燃料需要を低減する、鋼の再加熱炉への廃熱回収ユニットの導入を報告しています。
高温産業能力の拡大
セメント工場、金属製錬所、ガラス炉、精製ユニットの継続的な拡大は、設計段階で統合された廃熱回収システムの予熱需要を促進しています。新しい施設は、試運転からエネルギーバランスを最適化するために、ますます標準コンポーネントとして熱回収を組み込んでいます。新興経済国では、急速な工業化と効率基準の強化が、長期的な運用コストを制御するための予熱ソリューションの採用を促進しています。古い工場の改修も成長に寄与しており、オペレーターは資産寿命を延ばすために設備を近代化しています。予熱システムが生産能力に応じてスケールし、既存の熱プロセスと統合できる能力は、グリーンフィールドおよびブラウンフィールドの拡張の両方で好まれるソリューションとなっています。
主要なトレンドと機会
高度なプロセス制御とデジタルモニタリングとの統合
市場を形成する主要なトレンドは、廃熱回収システムの予熱を高度なプロセス制御およびデジタルモニタリングプラットフォームと統合することです。リアルタイムの温度、流量、圧力データにより、オペレーターは変動する運用条件下での熱捕捉と移動効率を最適化できます。予測分析はメンテナンス計画を改善し、ダウンタイムと性能劣化を削減します。このデジタル化のトレンドはシステムの信頼性を高め、投資収益率を改善し、スマートでセンサー対応のソリューションを提供するサプライヤーにとっての機会を創出します。産業が接続された自動化されたプラントに向かう中、デジタル統合された廃熱回収システムは、資本投資の意思決定において優先されるようになります。
- 例えば、Valmetの産業用インターネットプラットフォームは、製紙工場の回収ボイラー熱回収システムに適用され、複数の熱交換器からの温度と流量データを集約し、機械学習モデルを適用して排ガス熱回収セクションにおける腐食と汚れのリスクを予測します。
中規模および多様な産業での採用の拡大
重工業以外にも、食品・飲料、製紙、特殊化学品などの中規模セクターが、廃熱回収システムの予熱をますます採用しています。モジュール設計の改善と耐腐食材料の使用により、低温およびプロセスに敏感な環境での展開が可能になっています。これにより、対象市場が広がり、特定の生産ラインに合わせたカスタマイズシステムの機会が生まれます。小規模施設でのエネルギー最適化の意識の高まりと、厳しい環境基準の組み合わせにより、従来の重工業ユーザー以外での安定した採用が支えられています。
- 「例えば、Alfa Lavalは、食品・飲料工場でのCompabloc™溶接プレート熱交換器の使用を記録しており、約180°C-250°Cで入る排気流からの廃熱を回収するために、高圧および現場洗浄操作に対応した完全溶接ステンレス鋼プレートを使用しています。」
主要な課題
高い資本投資と改造の複雑さ
高い初期資本コストは、特に既存のプラントに予熱廃熱回収システムを改造する際の大きな課題です。設置にはプロセスの停止、構造の変更、既存設備との統合が必要であり、プロジェクトの複雑さと財務リスクが増大します。特に生産スケジュールが厳しい場合、小規模なオペレーターは長期的な節約にもかかわらず投資を正当化するのに苦労するかもしれません。スペースの制約やシステムのカスタマイズに関連するエンジニアリングの課題が、古い施設での採用をさらに制限し、改造が多い地域での市場浸透を遅らせています。
運用の信頼性と材料劣化のリスク
長期的な運用の信頼性を維持することは、特に高温および腐食性環境でのもう一つの重要な課題です。粒子、硫黄化合物、または水分を含む排気流は、汚れ、腐食、熱応力を引き起こし、時間とともにシステム効率を低下させる可能性があります。適切な材料の選択と定期的なメンテナンスの確保は、ライフサイクルコストと技術的複雑さを増加させます。不安定な性能や計画外の停止はリスク回避のオペレーターを遠ざける可能性があり、システムの効果を維持するためには堅牢な設計、高度な材料、熟練した操作が必要であることを強調しています。
地域分析
アジア太平洋
アジア太平洋地域は、予熱廃熱回収システム市場を支配しており、世界市場シェアの約42%を占めています。この地域のリーダーシップは、中国、インド、日本、東南アジアにおけるセメント、金属、化学品、石油精製の広範な産業能力によって推進されています。急速な工業化、エネルギーコストの上昇、政府主導の効率化命令が採用を強く支えています。新しいプラントの建設は、設計段階で廃熱回収をますます統合しており、老朽化した産業インフラが改造需要を促進しています。重工業への強力な資本支出と製造出力の拡大が、アジア太平洋地域の市場の主要な成長エンジンとしての地位を引き続き強化しています。
ヨーロッパ
ヨーロッパは、厳格なエネルギー効率規制と積極的な脱炭素化目標に支えられ、世界市場の約26%を占めています。ドイツ、フランス、イタリア、北欧の産業は、排出削減要件を満たしながら産業競争力を維持するために、予熱廃熱回収システムを積極的に展開しています。セメント、ガラス、化学製造において高い普及率が見られ、熱効率の改善が直接的にコンプライアンスを支援しています。この地域はまた、先進的なエンジニアリング能力とデジタル化された熱回収ソリューションの強力な採用から利益を得ています。レトロフィットプロジェクトが需要を支配しており、ヨーロッパの産業は資産寿命を延ばし、炭素強度を低減するために旧式のプラントを近代化しています。
北アメリカ
北アメリカは、世界の予熱廃熱回収システム市場の約19%を占めています。需要は、アメリカとカナダの石油精製、化学、重金属製造によって牽引されています。オペレーターは、燃料価格の変動を相殺し、内部の持続可能性目標を達成するために、廃熱回収にますます投資しています。ヨーロッパと比べて規制の圧力は中程度ですが、企業主導の効率化イニシアチブとESGコミットメントが重要な役割を果たしています。成熟した産業施設ではレトロフィット設置が一般的であり、選択的なグリーンフィールド投資は、長期的な運用経済を改善し、エネルギー消費を削減するために予熱システムを統合しています。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、チリを中心に、世界市場の約7%を占めています。この地域のセメント、鉱業、金属産業は、回収可能な廃熱を大量に生成し、予熱システムへの安定した需要を生み出しています。燃料コストの上昇と運用効率への関心の高まりが主要な採用ドライバーです。しかし、資本制約と経済の不安定性のため、投資ペースは不均一です。産業の近代化が加速し、エネルギー効率プログラムが拡大するにつれて、特に輸出志向およびエネルギー集約型施設での廃熱回収の採用が強化されると予想されています。
中東・アフリカ
中東・アフリカ地域は、主に石油精製、石油化学、金属生産によって牽引され、世界市場の約6%を占めています。高温の産業プロセスは大量の廃熱を生成し、燃料節約と排出削減のために予熱システムが魅力的です。湾岸諸国は、大規模な精製および化学能力により採用をリードしており、アフリカではセメントと金属において新たな需要が見られます。一部の市場ではレトロフィット活動が制約されていますが、長期的な産業の多様化とエネルギー最適化イニシアチブが地域全体の緩やかな成長を支えています。
市場セグメンテーション:
温度別
- 230 °C
- 230 °C - 650 °C
- 650 °C
エンドユース別
- 石油精製
- セメント
- 重金属製造
- 化学
- パルプ・紙
- 食品・飲料
- ガラス
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
予熱廃熱回収システム市場の競争環境は、効率性、カスタマイズ、プロジェクト実行能力で競争するグローバルなエンジニアリング企業と専門的な熱ソリューションプロバイダーの存在によって特徴付けられています。主要なプレーヤーは、石油精製、セメント、金属、化学品などのエネルギー集約型産業にサービスを提供するために、熱交換器設計、材料工学、システム統合における強力な専門知識を活用しています。競争はますます、高い熱回収効率、高温および腐食環境での信頼性のある運転、既存のプロセスインフラとのシームレスな統合の提供に集中しています。確立されたEPC能力と長期サービス提供を持つ企業は、複雑なレトロフィットプロジェクトや大規模な設置をサポートすることで優位性を維持しています。戦略的な重点分野には、地域的な足跡の拡大、デジタル監視能力の強化、システムの耐久性を向上させるための先進材料の開発が含まれます。産業顧客がエネルギー最適化と排出削減を優先する中、競争上の差別化は、実証済みの性能、ライフサイクルサポート、および測定可能な運用コスト削減を提供する能力にますます依存しています。
主要プレーヤーの分析
- ゼネラル・エレクトリック
- デュル・グループ
- ボッシュ・インダストリーケッセル GmbH
- エクセルジー・インターナショナル SRL
- フォーブス・マーシャル
- クリメオン
- HRS
- コクラン
- オーラ
- BIHL
最近の開発
- 2025年9月10日、HRSは廃水処理および嫌気性消化における廃熱回収のための熱交換器システムの効率を強調し、そのようなシステムで最大約40%の熱エネルギー再利用の可能性を指摘しました。
- 2025年6月、クリメオンはNEOグループのイベントでORC産業廃熱回収ソリューションを紹介し、産業廃熱を利用可能なエネルギーに変換するためのHeatPowerシステムの価値を実証しました。
レポートのカバレッジ
この調査レポートは、温度、エンドユース、地理に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形作る市場動向、規制状況、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と確立された企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 燃料と電力のコスト上昇を相殺するために、産業がエネルギー効率を優先するにつれて、採用が増加します。
- 新しい工業プラントでは、設計段階での廃熱回収の統合が標準となります。
- オペレーターが老朽化した施設を近代化して熱性能を向上させるにつれて、改造需要は着実に増加します。
- 材料とシステムの耐久性の進歩により、高温用途の展開が広がります。
- デジタル監視と自動化により、システムの信頼性が向上し、熱回収効率が最適化されます。
- セメント、金属、石油精製が主要な需要生成産業として残ります。
- 中規模産業は、モジュール式およびカスタマイズされた予熱ソリューションをますます採用します。
- 脱炭素化目標が、廃熱回収技術への長期的な投資を強化します。
- EPC企業と技術プロバイダーの協力が、プロジェクト実行能力を強化します。
- 新興経済国は、産業の拡大と効率性の義務を通じて、漸進的な成長を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の予熱廃熱回収システムの市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、予熱廃熱回収システムはどのくらいの年平均成長率で成長することが予測されていますか?
2024年に最も大きなシェアを持っていたプレヒーティング廃熱回収システムのセグメントはどれですか?
プレヒーティング廃熱回収システム市場の成長を促進している主な要因は何ですか?
プレヒーティング廃熱回収システム市場の主要企業はどこですか?
2024年にプレヒーティング廃熱回収システム市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 予熱廃熱回収システム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の予熱廃熱回収システム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 23,317.64 million → 2032: USD 38,590.6 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 予熱廃熱回収システム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 予熱廃熱回収システム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における予熱廃熱回収システム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 予熱廃熱回収システム市場市場の成長要因
- 3.3 予熱廃熱回収システム市場市場の抑制要因および課題
- 3.4 予熱廃熱回収システム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 予熱廃熱回収システム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 予熱廃熱回収システム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、予熱廃熱回収システム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 予熱廃熱回収システム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 予熱廃熱回収システム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は予熱廃熱回収システム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 予熱廃熱回収システム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 予熱廃熱回収システム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 予熱廃熱回収システム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 予熱廃熱回収システム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新予熱廃熱回収システム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の予熱廃熱回収システム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の予熱廃熱回収システム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の予熱廃熱回収システム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の予熱廃熱回収システム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの予熱廃熱回収システム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の予熱廃熱回収システム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの予熱廃熱回収システム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 予熱廃熱回収システム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
