
携帯型酸素濃縮器市場の概要:
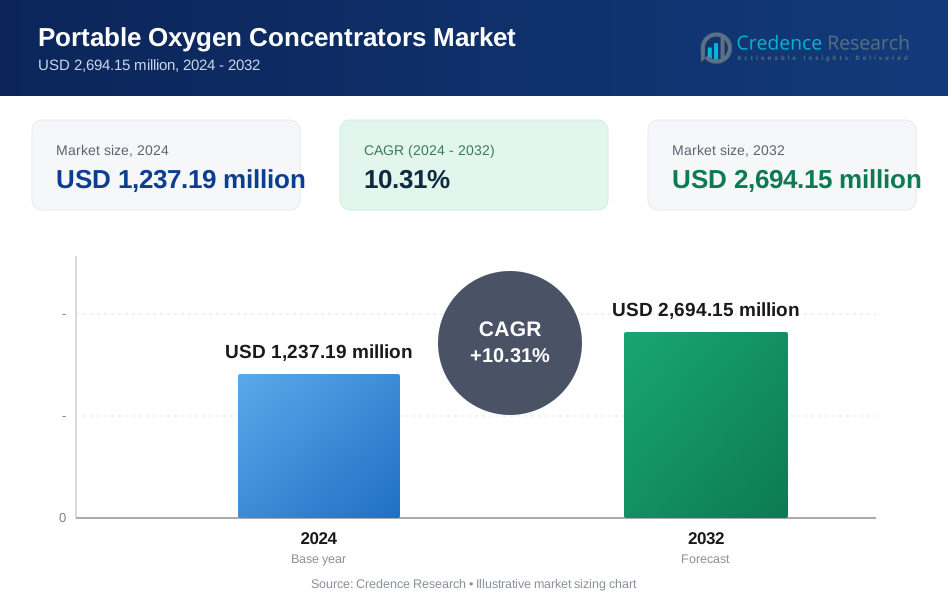
携帯型酸素濃縮器市場の規模は、2018年に8億9,000万米ドルと評価され、2024年には12億3,719万米ドルに達し、2032年には26億9,415万米ドルに達すると予測されており、予測期間中に年平均成長率10.31%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の携帯型酸素濃縮器市場規模 | 12億3,719万米ドル |
| 携帯型酸素濃縮器市場のCAGR | 10.31% |
| 2032年の携帯型酸素濃縮器市場規模 | 26億9,415万米ドル |
携帯型酸素濃縮器市場の主要企業には、Inogen Inc.、CAIRE Inc.、Philips Respironics、ResMed、Invacare Corporationが含まれます。これらの企業は、強力な製品革新、グローバルな展開、家庭用および旅行用に特化した軽量で高効率なデバイスに焦点を当ててリードしています。Inogenは、広範な直接消費者モデルと高度なパルスフローテクノロジーにより、顕著な地位を占めています。Philips RespironicsとResMedは、多様な呼吸ケアポートフォリオとスマート接続機能から利益を得ています。北米は、2024年に37.8%のシェアを持ち、高い医療費、好ましい償還、大規模な高齢化人口により市場を支配しています。アジア太平洋は26.8%のシェアを持ち、病気の負担増加と医療アクセスの改善により最も急成長している地域です。

携帯型酸素濃縮器市場の洞察
- 携帯型酸素濃縮器市場は、2024年に12億3,719万米ドルと評価され、2032年には26億9,415万米ドルに達すると予測されており、年平均成長率10.31%で成長しています。
- COPD、喘息、その他の慢性呼吸器疾患の有病率の上昇が、携帯型酸素濃縮器の安定した需要を促進しています。
- 小型化、長いバッテリー寿命、スマート接続が、製品革新と消費者の好みを形作る重要なトレンドです。
- Inogen Inc.、CAIRE Inc.、Philips Respironics、ResMedなどのトッププレーヤーは、グローバルな流通、研究開発投資、先進的な製品提供を通じて支配しています。
- 高いデバイスコストが発展途上地域でのアクセスを制限しています。北米が37.8%のシェアでリードし、アジア太平洋が26.8%で続き、携帯型セグメントが総製品需要の70%以上を占めています。
携帯型酸素濃縮器市場のセグメンテーション分析:
製品タイプ別
ポータブルセグメントは市場を支配しており、収益の70%以上を占めています。携帯性、使いやすさ、バッテリー駆動の操作性が、在宅ケアや旅行での広範な採用を促進しています。慢性呼吸器疾患を持つ患者は、移動性のために軽量モデルを好みます。コンパクトな形状と充電式バッテリーのサポートが、日常活動中の定期的な使用を促します。対照的に、固定セグメントはその固定された特性と制限された使用環境のため、成長が限られています。高齢者人口の増加と在宅酸素療法の需要が、ポータブルコンセントレーターの世界的な販売をさらに後押ししています。
- 例えば、Inogenは、単一の充電で最大6.5時間のバッテリー寿命を持つ2.2キログラムのInogen One G5ポータブルコンセントレーターを製造しています。
技術別:
パルスフローコンセントレーターは市場収益の60%以上を占め、リーディングポジションを保持しています。これらのデバイスは吸入時にのみ酸素を放出し、電力を節約しバッテリー寿命を延ばします。そのコンパクトなサイズとエネルギー効率の良さが、活動的なユーザーに適しています。一方、連続フローユニットは安定した酸素供給を必要とする患者に好まれますが、より大きくエネルギー効率が低いです。パルスフローモデルは、センサー技術の進歩と新しいデバイスでのデュアルモード機能のサポートにより、引き続き支持されています。
- 例えば、Philips Respironicsは、吸入の初期段階で酸素ボーラス(投与量)を供給する呼吸検出センサーを使用したSimplyGoやSimplyGo Miniなどのパルスフロー酸素コンセントレーターを開発しました。
適応症別:
慢性閉塞性肺疾患(COPD)は市場シェアの50%以上を占める主要な適応症です。COPD患者は長期の酸素療法を必要とすることが多く、信頼性のあるコンセントレーターの需要を促進しています。喘息や睡眠時無呼吸症候群は小さなセグメントを表していますが、発作や睡眠中の断続的な酸素需要のために依然として安定した需要を示しています。その他のカテゴリーには、肺線維症や嚢胞性線維症などの状態が含まれます。特に高齢者や喫煙者の間でCOPDの有病率が上昇しているため、このセグメントはポータブル酸素コンセントレーター市場の強力な成長を促進し続けています。
ポータブル酸素コンセントレーター市場の主要成長要因
呼吸器疾患の有病率の上昇
COPD、喘息、睡眠時無呼吸症候群などの慢性呼吸器疾患の発生率の増加は、主要な成長要因です。WHOによれば、世界中で3億9,000万人以上がCOPDと喘息を合わせて患っています。この患者数の急増が、特に高齢者の間で長期酸素療法のニーズを促進しています。ポータブル酸素コンセントレーターは、従来の酸素ボンベに代わる非侵襲的で便利かつ安全な選択肢を提供します。その使いやすさが、在宅治療や患者の移動性を可能にします。早期診断や在宅治療オプションの認識が高まるにつれ、医療提供者はこれらのデバイスをより頻繁に処方し、需要を押し上げています。
- 例えば、Inogenは、同社のポータブル酸素コンセントレーターが世界中で100万人以上の呼吸器患者に処方されたと報告しています。
世界中の高齢者人口の拡大
世界的な高齢化の傾向は市場の成長に直接影響を与えており、高齢者は呼吸器疾患にかかりやすいです。国連によれば、65歳以上の人口は2050年までに15億人に達すると予測されています。高齢者は肺機能の低下や慢性疾患のために、継続的または断続的な酸素療法を必要とすることが多いです。携帯型酸素濃縮器は、軽量で静かで使いやすい酸素供給システムを提供することで、彼らのニーズを満たします。需要は特に、先進的な在宅ケアシステムと医療保険のカバーがある先進国で強いです。高齢化の人口動態は、世界の携帯型酸素濃縮器市場の拡大を促進し続けています。
- 例えば、フィリップス・レスピロニクスは、2025年時点で、米国および他の主要市場で新しい酸素濃縮器の製造と販売を停止したにもかかわらず、歴史的に世界中の何万もの施設やプロバイダーに家庭用酸素療法デバイスを供給していました。
在宅医療への嗜好の高まり
医療費の上昇と病院の過密化が、在宅ケアへの移行を加速させています。患者とプロバイダーは、病院外での使用のために携帯型酸素濃縮器をますます好むようになっています。これらのデバイスは、病院の再入院率を低下させ、慢性疾患を持つユーザーの自立を支援します。政府の取り組みや保険の払い戻しも、在宅酸素療法の採用をさらに促進しています。技術の進歩により、デバイスの信頼性、バッテリー寿命、コンパクトさが向上し、患者のニーズに合致しています。在宅ケアソリューションは、医療インフラの負担を軽減しながら、患者の成果を向上させます。この嗜好の高まりは、携帯型酸素濃縮器の市場の拡大において重要な役割を果たしています。
携帯型酸素濃縮器市場の主要トレンドと機会
スマート機能とリモートモニタリングの統合
メーカーは、Bluetooth接続、モバイルアプリ、リモート診断などのスマート機能を組み込んでいます。これらの革新は、デバイスの性能と酸素使用量のリアルタイムモニタリングを可能にします。患者と介護者は、接続されたプラットフォームを通じて、療法の効果、バッテリーの状態、メンテナンススケジュールを追跡できます。医療提供者も患者データへのリモートアクセスから恩恵を受け、より良い臨床判断と積極的な介入を可能にします。このトレンドは、個別ケアとデバイスの最適化をサポートし、全体的な治療の遵守を向上させます。テレメディシンとデジタルヘルスの採用が進む中、IoT機能を備えた携帯型酸素濃縮器は、より高い需要と市場浸透が期待されています。
- 例えば、イノジェンは、携帯型酸素濃縮器にBluetooth接続を統合し、酸素供給セッション、バッテリーサイクル、デバイスアラートを記録するモバイルアプリケーションへのデータ転送を可能にしました。
製品の小型化とバッテリー性能の向上
技術の進歩は、超軽量でコンパクトなモデルの開発を推進しており、バッテリー寿命も延びています。患者は、酸素供給を妥協せずに移動性をサポートするデバイスをますます求めています。最近の革新には、デュアルフローコンセントレーター、高効率リチウムイオンバッテリー、長期使用時の負担を軽減する人間工学に基づいたデザインが含まれます。航空会社や旅行当局も、FAA承認モデルに対する規制を緩和しており、旅行者にとっての魅力を拡大しています。これらの改善は、従来の酸素療法へのアクセスが制限されている新興市場での機会を開きます。ユーザーフレンドリーでエネルギー効率の高いデザインに焦点を当てた継続的な研究開発は、競争上の差別化を生み出し、より広いユーザーベースを獲得します。

携帯用酸素濃縮器市場の主要な課題
高価なデバイスコストと発展途上地域での限られた手頃さ
携帯用酸素濃縮器は、先進技術と厳しい規制要件のために高価です。エントリーレベルのモデルは1,500米ドル以上、プレミアムモデルは3,000米ドルを超えることがあります。低・中所得国では、手頃さが依然として大きな障壁です。限定的な健康保険の適用範囲と公的な償還プログラムの欠如がアクセスを制限しています。発展途上地域の病院や在宅ケアプロバイダーは、より安価で持ち運びが少ない代替品を好むことが多いです。再生品やレンタルユニットは増加していますが、コストに敏感な市場での広範な採用は依然として限られています。補助金や階層別価格モデルを通じて手頃さのギャップを埋めることが、未開拓の需要を解放するために必要です。
規制の障壁と製品承認の遅延
医療機器の規制承認を得るには、特に複数の管轄区域での長い手続きが必要です。各市場には独自の安全性、有効性、ラベル基準があります。これにより、メーカーの製品発売とグローバルな拡大が遅れます。FDA(米国)、CEマーク(ヨーロッパ)、CDSCO(インド)などの認証に準拠するには、膨大な文書と臨床的証拠が必要です。市場後の監視と製品リコールもブランドの評判に影響を与えます。スタートアップや新規参入者は、高い初期コストと限られた規制の専門知識のために追加の障壁に直面します。進化する規制をナビゲートしながら、迅速な市場投入を確保することは、業界全体で持続的な課題です。
携帯用酸素濃縮器市場の地域分析
北米
北米は、2024年に4億6,765万米ドルの市場規模で、2018年の3億4,034万米ドルから成長し、世界の携帯用酸素濃縮器市場をリードしました。2032年には10億1,705万米ドルに達すると予測されており、年平均成長率は10.3%です。この地域は、2024年に世界市場の約37.8%を占める最大のシェアを持っています。高い医療費、早期の技術採用、主要メーカーの強力な存在が地域の成長を促進しています。高齢化人口とCOPDや睡眠時無呼吸症候群の増加も、先進的な酸素療法ソリューションへの持続的な需要を支えています。
ヨーロッパ
2024年において、ヨーロッパは2番目に大きなシェアを持ち、USD 291.70百万と評価され、2018年のUSD 218.94百万から増加し、2032年にはUSD 597.44百万に達すると予測されています。9.5%のCAGRで成長しており、2024年には世界市場の約23.6%を占めました。高齢者人口の増加と政府の支援的な医療政策が地域の採用を促進しています。確立された在宅ケアサービスと償還制度の存在が、ドイツ、フランス、イギリスでの市場拡大をさらに強化しています。ヨーロッパの厳格な規制遵守は、高品質なデバイスを保証し、一貫した患者の成果を支えています。
アジア太平洋
アジア太平洋は11.6%のCAGRで最も成長が速い地域です。市場は2018年のUSD 228.55百万から2024年にはUSD 331.13百万に成長し、2032年にはUSD 792.35百万に達すると予想されています。2024年には世界市場の約26.8%を占めました。中国、インド、日本では大気汚染、喫煙率の上昇、高齢者人口の増加が呼吸器疾患の症例を促進しています。医療投資の増加、医療インフラの拡大、在宅ケアデバイスの認識向上が市場成長をさらに支えています。グローバル企業は、拡大する需要を捉えるために地域に特化した製品を提供しています。
ラテンアメリカ
ラテンアメリカのポータブル酸素濃縮器市場は、2018年のUSD 54.29百万から2024年にはUSD 74.71百万に達し、2032年にはUSD 150.52百万に達すると予測され、9.3%のCAGRで拡大しています。2024年には世界市場の約6%を占めました。ブラジルとメキシコは、医療アクセスの改善と呼吸器疾患の発生率の増加により支配的です。在宅酸素療法の採用は、病院ベッドの利用可能性の低さと高い自己負担費用により増加しています。しかし、手頃な価格と限られた保険カバーが、より速い採用に対する中程度の障壁を引き続きもたらしています。
中東
中東市場は、2018年のUSD 24.92百万から2024年にはUSD 31.66百万に増加し、2032年にはUSD 59.56百万に達すると予測され、8.3%のCAGRで成長しています。2024年には世界市場の約2.6%を占めました。喘息とCOPDの有病率は、砂嵐や喫煙などの環境要因により増加しています。サウジアラビアやUAEなどのGCC諸国は、先進的な医療技術への投資と在宅ケアオプションの推進を行っています。しかし、市場拡大はデバイスのアクセス性の不均一さと病院ベースの酸素システムへの依存により中程度にとどまっています。
アフリカ
アフリカの市場規模は、2018年のUSD 22.96百万から2024年にはUSD 40.34百万に成長し、2032年にはUSD 77.24百万に達すると予想され、8.2%のCAGRで拡大しています。2024年には世界市場の約3.3%を占めました。未治療の呼吸器疾患の増加と限られた病院インフラが需要を牽引しています。南アフリカ、ナイジェリア、エジプトは、都市化と医療アクセスの改善により地域の採用をリードしています。しかし、手頃な価格と償還メカニズムの欠如が大規模な使用を制限しています。公衆衛生プログラムとNGOの関与が、ポータブル酸素濃縮器へのアクセスを加速する可能性があります。
ポータブル酸素濃縮器市場のセグメンテーション:
製品タイプ別:
- ポータブル
- 固定
技術別:
- 連続フロー
- パルスフロー
適応症別:
- 慢性閉塞性肺疾患 (COPD)
- 喘息
- 睡眠時無呼吸症候群
- その他
用途別:
- 在宅医療
- 旅行
- 病院
- その他
地域別:
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ

携帯型酸素濃縮器市場の競争環境
携帯型酸素濃縮器市場の競争環境は、技術的に進んだユーザー中心のデバイスを提供する世界的および地域的なプレーヤーの存在によって特徴付けられています。Inogen Inc.、CAIRE Inc.、Philips Respironics、ResMedなどの主要企業は、強力な製品ポートフォリオ、国際的な流通ネットワーク、強力な研究開発投資で市場を支配しています。これらの企業は、小型化、バッテリー寿命の延長、スマート接続に注力し、競争優位性を高めています。市場の存在感を拡大し、革新のパイプラインを強化するために、合併、買収、パートナーシップが一般的な戦略です。例えば、Chart IndustriesによるCAIREの買収は、呼吸ケアポートフォリオを強化しました。Besco MedicalやNidek Medicalのような中国やインドの新興企業は、費用対効果の高い代替品を提供し、価格に敏感な市場でのリーチを拡大しています。レンタルサービスや消費者向けオンライン販売チャネルを通じた競争も激化しています。在宅医療や携帯型ソリューションの需要が高まる中、企業は差別化された提供と地理的拡大に投資し続け、長期的な市場ポジショニングを確保しています。
主要プレイヤー分析
- AirSep Corporation
- Besco Medical Co., LTD (中国)
- CAIRE Inc. (米国)
- Chart Industries, Inc. (米国)
- Drive DeVilbiss Healthcare (米国)
- Foshan Keyhub Electronic Industries Co. Ltd. (広東省)
- GCE Group (スウェーデン)
- Inogen, Inc. (米国)
- Inova Labs, Inc.
- Invacare Corporation (米国)
- Koninklijke Philips N.V (オランダ)
- Nidek Medical (インド)
- O2 CONCEPTS LLC. (米国)
- Oxus America, Inc. (Oxus)
- Philips Respironics (米国)
- Precision Medical, Inc. (米国)
- ResMed (米国)
- Smith's Medical, Inc. (米国)
- Zadro Health Solutions (米国)
最近の開発
- 2024年10月、InogenはRove 4ポータブルコンセントレーターを発売し、3ポンド未満の形状で最大840 ml/minを提供しました。
- 2024年8月、FDAは未承認の呼吸器デバイスを配布したとして、Shenzhen MoyeahとLEEL Techに警告書を発行しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、技術、適応症、用途および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する規制シナリオや技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 呼吸器疾患の発生率の上昇により、市場は持続的な成長を遂げるでしょう。
- 移動性と利便性の需要が増加するため、ポータブルモデルが引き続き支配的になります。
- 医療システムが外来治療を促進するため、在宅ケアセグメントの採用が増加します。
- アジア太平洋地域は、医療インフラの改善により、主要な成長地域として浮上します。
- 技術革新は、より長いバッテリー寿命とデュアルモードフローシステムに焦点を当てます。
- IoTとリモートモニタリング機能の統合が患者の順守を向上させます。
- 競争力のある価格設定と資金調達オプションが、発展途上地域でのデバイスアクセスを拡大します。
- 戦略的パートナーシップと買収が、世界市場の拡大を形作ります。
- 高齢化人口が、先進国での長期酸素療法のニーズを押し上げます。
- 消費者直販とオンライン流通チャネルが市場での牽引力をさらに高めます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポータブル酸素濃縮器市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間にポータブル酸素濃縮器市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたポータブル酸素濃縮器の市場セグメントはどれですか?
ポータブル酸素濃縮器市場の成長を促進している主な要因は何ですか?
ポータブル酸素濃縮器市場の主要企業はどこですか?
2024年にポータブル酸素濃縮器市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 携帯型酸素濃縮器市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の携帯型酸素濃縮器市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,237.19 million → 2032: USD 2,694.15 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 携帯型酸素濃縮器市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 携帯型酸素濃縮器市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における携帯型酸素濃縮器市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 携帯型酸素濃縮器市場市場の成長要因
- 3.3 携帯型酸素濃縮器市場市場の抑制要因および課題
- 3.4 携帯型酸素濃縮器市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 携帯型酸素濃縮器市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 携帯型酸素濃縮器市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、携帯型酸素濃縮器市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 携帯型酸素濃縮器市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 携帯型酸素濃縮器市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は携帯型酸素濃縮器市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 携帯型酸素濃縮器市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 携帯型酸素濃縮器市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 携帯型酸素濃縮器市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 携帯型酸素濃縮器市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新携帯型酸素濃縮器市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の携帯型酸素濃縮器市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の携帯型酸素濃縮器市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の携帯型酸素濃縮器市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の携帯型酸素濃縮器市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの携帯型酸素濃縮器市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の携帯型酸素濃縮器市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの携帯型酸素濃縮器市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 携帯型酸素濃縮器市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
