
市場概要:
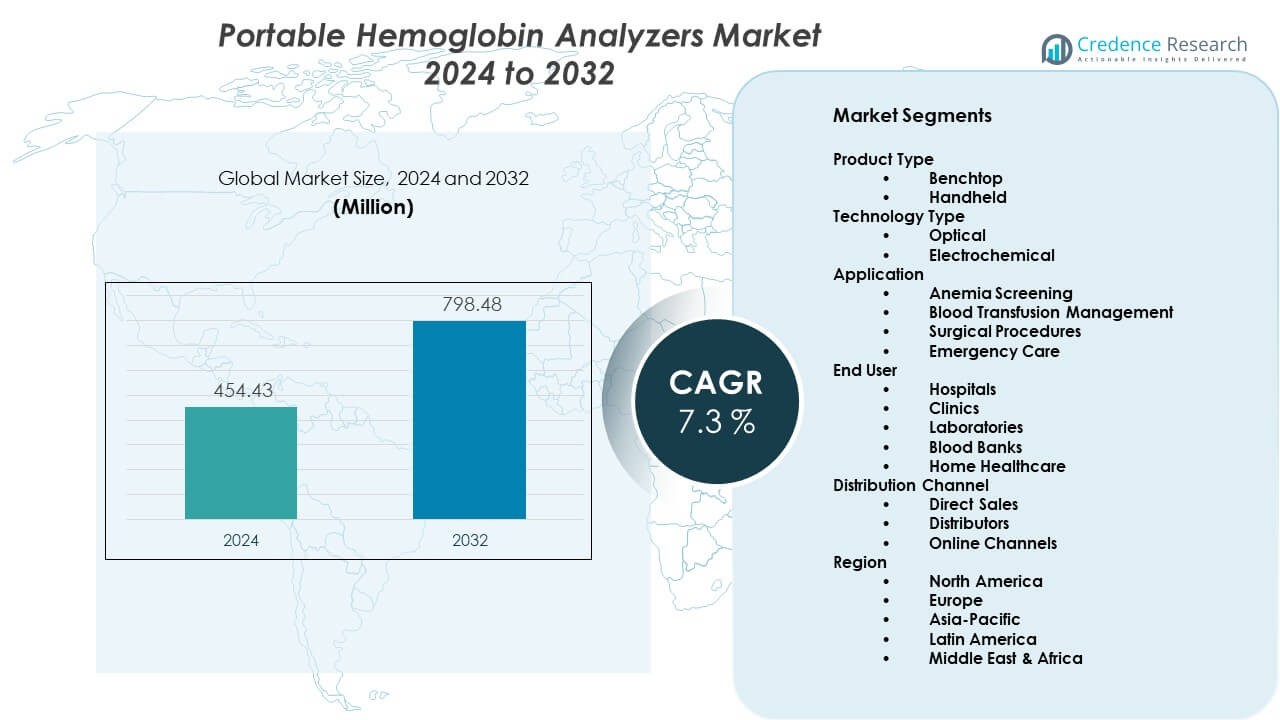
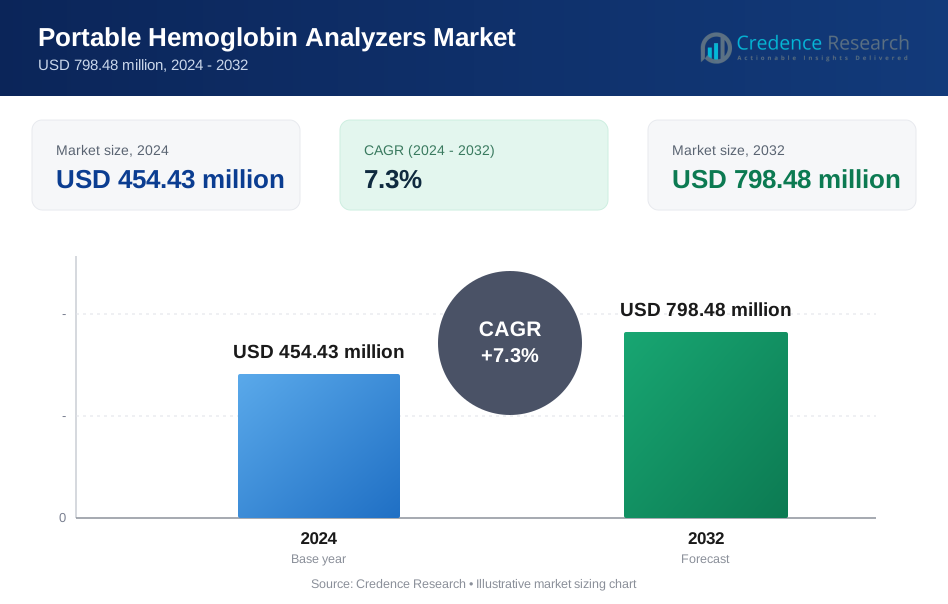
ポータブルヘモグロビン分析装置市場は、2024年の4億5443万米ドルから2032年には推定7億9848万米ドルに成長すると予測されています。この市場は、2024年から2032年にかけて年平均成長率(CAGR)7.3%を記録する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のポータブルヘモグロビン分析装置市場規模 | 4億5443万米ドル |
| ポータブルヘモグロビン分析装置市場、CAGR | 7.3% |
| 2032年のポータブルヘモグロビン分析装置市場規模 | 7億9848万米ドル |
需要の成長は、広範なスクリーニングプログラムと迅速な臨床ワークフローから来ています。ポータブル分析装置は、小さな血液サンプルで迅速なヘモグロビン測定を提供します。プライマリケアセンターは、定期的な検査にこれらを使用します。緊急医療チームは迅速な検査サポートに依存しています。母子健康プログラムが安定した需要を促進しています。家庭医療の採用もデバイスの使用を拡大しています。技術の進歩により、精度とバッテリー寿命が向上しています。デジタルディスプレイとデータ保存が臨床判断をサポートします。これらの要因が強力な交換と新規購入サイクルを支えています。
北米は、強力なプライマリケアアクセスと早期技術採用により市場をリードしています。アメリカ合衆国は、外来検査と家庭医療の成長を通じて需要を牽引しています。ヨーロッパは、予防的スクリーニングに強い焦点を当てて続いています。ドイツやイギリスのような国々は、分散型診断に投資しています。アジア太平洋地域は、貧血率の上昇により急速な成長を示しています。インドと中国は、地方の検査プログラムを拡大しています。ラテンアメリカとアフリカは、公衆衛生イニシアチブと移動医療ユニットを通じて台頭しています。
市場の洞察:
- 市場は、2024年の4億5443万米ドルから2032年には7億9848万米ドルに成長し、CAGRは7.3%です。
- 北米が35%でリードし、ヨーロッパが28%、アジア太平洋が25%を占め、強力なケアアクセスに支えられています。
- アジア太平洋は、25%のシェアで最も成長が速い地域で、大規模な人口とスクリーニングプログラムに支えられています。
- 製品タイプのシェアは、ハンドヘルド分析装置が約60%を占め、ベンチトップシステムが約40%を保持しています。
- エンドユーザーのシェアは、病院が約45%を中心に、クリニックが約25%で続いています。
市場の推進要因:
ケア設定全体での迅速なポイントオブケア血液検査の需要増加
ポータブルヘモグロビン分析装置市場は、迅速な診断サポートの強い需要から恩恵を受けています。病院は、より迅速なトリアージと治療決定を求めています。クリニックは、ラボの遅延を避けるために現場での検査を好みます。緊急ユニットは、即時のヘモグロビンデータに依存しています。フィールド医療プログラムは、携帯性と速度を重視しています。スクリーニングキャンプは、高い患者数に対応するためにコンパクトなデバイスを使用します。医師は、臨床行動のために即時の測定値を信頼しています。この推進要因は、安定したデバイス調達をサポートしています。
- 例えば、EKF DiagnosticsのDiaSpect™ Hbアナライザーは、10 µLの血液サンプルを使用して約2秒で結果を提供し、迅速なポイントオブケアテストをサポートします。
世界中の母子および貧血スクリーニングプログラムの拡大
公衆衛生プログラムは早期の貧血検出に焦点を当てています。政府は女性のための定期的なヘモグロビンチェックを推進しています。子供の健康イニシアチブは迅速なスクリーニングツールに依存しています。地方のクリニックは携帯型診断ソリューションを必要としています。アウトリーチプログラムは最小限のインフラニーズを持つデバイスを好みます。携帯型アナライザーは遠隔地域でのカバレッジを向上させます。医療従事者はより高いスクリーニング効率を管理します。この要因は長期的な需要を強化します。
- 例えば、HemoCue® Hb 801は、10 µLの毛細血管サンプルで5秒未満でヘモグロビン結果を提供し、大規模な母子スクリーニングプログラムをサポートします。
分散型およびプライマリケア診断インフラの成長
プライマリケアセンターは診断能力を拡大しています。分散型ケアは病院への圧力を軽減します。携帯型アナライザーは小さなクリニックに適しています。医師は診察中に定期的な検査を管理します。在宅医療プロバイダーもコンパクトなツールを採用しています。サンプル処理の削減は患者の快適さを向上させます。ワークフローの効率が臨床採用をサポートします。この傾向は一貫した市場成長を促進します。
正確さと使いやすさをサポートする技術的改善
メーカーはセンサーの精度と信頼性を向上させています。デバイスは今ではより小さな血液サンプルを必要とします。ユーザーフレンドリーなインターフェースがトレーニングの必要性を減少させます。バッテリー性能はフィールドでの長時間使用をサポートします。デジタルディスプレイは読み取りの明瞭さを向上させます。メモリ機能は患者データの追跡をサポートします。改善された一貫性が臨床医の信頼を築きます。技術の進歩が購入の勢いを維持します。
市場動向:
デジタルディスプレイとデータストレージ機能の統合
携帯型アナライザーは高度なディスプレイ機能を採用しています。クリアな画面が結果の迅速な解釈をサポートします。データストレージは患者記録の継続性を可能にします。クリニックは複数の訪問にわたる傾向を追跡します。デジタルインターフェースは手動入力エラーを減少させます。医療スタッフは簡素化された文書化を評価します。この傾向はワークフローの質を向上させます。外来設定での採用が増加しています。
- 例えば、Masimo Pronto®デバイスは複数の患者の読み取りを保存でき、メーカーが報告した精度は±1.0 g/dLの範囲であるとされていますが、独立した臨床研究ではより広い一致限界が報告されており、あるメタアナリシスでは一般患者集団で95%の一致限界が±2.9 g/dLであることが示され、実際の臨床使用における高い変動性を示しています。
コンパクトで軽量な診断機器への高まる嗜好
医療提供者はスペース効率の良い機器を好みます。小型デバイスは混雑した臨床環境に適しています。モバイルチームは軽量設計を好みます。輸送の容易さがアウトリーチサービスをサポートします。コンパクトな形状は使いやすさを向上させます。保管と取り扱いが簡単になります。このデザインフォーカスが新製品の発売を形作ります。市場の受け入れが拡大し続けています。
- 例えば、EKF DiagnosticsのDiaSpect™ Hbは約180グラムの重さで、モバイルスクリーニング活動中の片手操作を可能にします。
バッテリー駆動および低メンテナンスソリューションへのシフト
施設は最小限のメンテナンスを必要とする機器を求めています。バッテリー駆動は中断のないテストをサポートします。電力に依存しないデバイスは地方のクリニックに適しています。メンテナンスの簡素化は運用コストを削減します。スタッフは技術サポートなしでデバイスを管理します。信頼性のある稼働時間がケアの継続性をサポートします。この傾向は購入決定に影響を与えます。メーカーは耐久性のあるデザインで応えています。
在宅医療および地域ケアモデルの採用拡大
在宅医療は診断ニーズを拡大します。看護師は携帯型の検査ツールを必要としています。地域ケアセンターは迅速なスクリーニングデバイスを好みます。患者の快適さは、患者の近くでの検査によって向上します。病院訪問の減少はケアの効率をサポートします。携帯型分析装置は在宅ケアのワークフローに適合します。高齢化人口で需要が増加しています。この傾向はエンドユーザープロファイルを再形成します。
市場課題分析:
中央ラボ分析装置と比較した精度の懸念
携帯型ヘモグロビン分析装置市場は精度の精査に直面しています。臨床医は結果をラボ基準と比較します。変動は臨床的な信頼に影響を与えます。キャリブレーションの必要性が運用上の懸念を引き起こします。環境条件が測定値に影響を与えます。トレーニングのギャップがエラーのリスクを増加させます。品質保証は依然として重要です。これらの要因は、重要なケアでの採用を遅らせます。
新興市場における規制遵守とコスト感度
規制承認プロセスは依然として複雑です。メーカーは厳しい診断基準を満たします。認証のタイムラインが製品の参入を遅らせます。コスト感度が低所得地域での採用を制限します。予算の制約が公的医療購入に影響を与えます。輸入規制が価格圧力を加えます。流通の課題が入手可能性に影響を与えます。これらの障壁は市場浸透速度に影響を与えます。
市場機会:
新興経済国におけるスクリーニングプログラムの拡大
新興市場は予防医療への焦点を増しています。政府は貧血スクリーニングの取り組みに資金を提供しています。携帯型分析装置は大規模な人口プログラムに適しています。地方のアウトリーチが強い需要の可能性を生み出します。地元の製造がデバイスのコストを削減します。トレーニングプログラムが労働力の準備をサポートします。この機会は長期的な拡大をサポートします。市場プレーヤーはスケールの利点を得ます。
遠隔地や資源が限られた環境に合わせた製品革新
メーカーは頑丈なデバイスデザインを開発しています。長時間のバッテリー寿命が遠隔使用に適しています。簡素化された操作が非専門ユーザーをサポートします。手頃な価格のモデルが公衆衛生の購入者を引き付けます。接続機能が集中監視をサポートします。革新が競争力のあるポジショニングを改善します。市場の差別化が収益の可能性を強化します。これらの機会が将来の成長を促進します。
市場セグメンテーション分析:
製品タイプ
ベンチトップ分析装置は、安定した高スループットの検査を必要とする病院やラボに対応します。これらのシステムは、定期的なスクリーニングと輸血のワークフローをサポートします。ハンドヘルド分析装置は、クリニックやアウトリーチプログラムでの移動性のニーズに対応します。コンパクトなデザインが遠隔地での迅速な検査をサポートします。ハンドヘルドデバイスは、緊急および在宅ケアでの使用で好まれます。このセグメントは、輸送の容易さと迅速なセットアップから利益を得ます。携帯型ヘモグロビン分析装置市場は、両方の形式でバランスの取れた需要を見ています。
- 例えば、アボットのi-STATシステムは、カートリッジベースの電気化学的センサーを使用し、全血の数滴だけで、ベッドサイドでのヘマトクリットやヘモグロビンのパラメータを含む迅速なクリティカルケア結果を提供します。
技術タイプ
光学技術は、一貫した精度とキャリブレーションの容易さから支配的です。多くのプロバイダーが定期的な検査のために光学システムを信頼しています。電気化学技術は、低サンプル量の要件をサポートします。このアプローチは、携帯型およびバッテリー駆動のデバイスに適しています。コスト効率がプライマリケア設定での採用を改善します。技術の選択は、臨床ニーズと運用環境に依存します。
アプリケーション
貧血スクリーニングは、予防医療プログラムにおける主要な応用を表しています。輸血管理は迅速なヘモグロビン確認に依存しています。外科手術は術前および術後のモニタリングが必要です。救急医療は外傷評価中の迅速な結果に依存しています。各応用は速度と信頼性を重視しています。多様な使用ケースが市場の安定性を強化します。
エンドユーザー
病院は高い患者流入のため主要なユーザーです。クリニックは定期検査のために携帯型デバイスを好みます。ラボは分散型テストサポートのためにアナライザーを使用します。血液バンクは正確なドナーのスクリーニングに依存しています。家庭医療は施設を超えてデバイスの使用を拡大しています。エンドユーザーの多様性が安定した需要を支えています。
流通チャネル
直接販売は大規模な医療機関にサービスを提供します。ディストリビューターは地域のリーチとサービスサポートを拡大します。オンラインチャネルは小規模なクリニックや家庭ユーザーを引き付けます。チャネルミックスは市場のアクセス性を向上させます。
セグメンテーション:
製品タイプ
- ベンチトップ
- ハンドヘルド
技術タイプ
- 光学式
- 電気化学式
応用
- 貧血スクリーニング
- 輸血管理
- 外科手術
- 救急医療
エンドユーザー
- 病院
- クリニック
- ラボ
- 血液バンク
- 家庭医療
流通チャネル
- 直接販売
- ディストリビューター
- オンラインチャネル
地域
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカ
北アメリカは、ポータブルヘモグロビンアナライザー市場の最大のシェアを占め、世界収益の約35%を占めています。アメリカは強力なプライマリケアインフラによりリードしています。病院は迅速な臨床判断をサポートするためにポイントオブケアテストを採用しています。クリニックは定期スクリーニングのために携帯型アナライザーに依存しています。家庭医療の拡大が安定したデバイス需要を支えています。カナダは予防医療プログラムを通じて貢献しています。高い技術採用が地域のリーダーシップを維持しています。
ヨーロッパ
ヨーロッパは世界市場シェアの約28%を占めています。ドイツ、イギリス、フランスなどの国々が採用を推進しています。公的医療システムは早期貧血検出を重視しています。病院は外来サービスに携帯型アナライザーを統合しています。血液バンクはこれらのデバイスをドナースクリーニングに使用しています。規制基準が製品の品質と信頼をサポートしています。この地域は安定した成熟した需要パターンを示しています。
アジア太平洋、ラテンアメリカ、中東・アフリカ
アジア太平洋は世界市場シェアの約25%を占めています。中国とインドは大規模な患者人口によりリードしています。日本と韓国は高度な診断を通じて需要をサポートしています。貧血の有病率の上昇がスクリーニングプログラムを推進しています。ラテンアメリカはブラジルとメキシコが主導し、約7%のシェアを持っています。中東・アフリカは公衆衛生イニシアチブにより約5%を貢献しています。これらの地域は強力な長期成長の可能性を提供しています。
主要プレイヤー分析:
- アボット
- EKF ダイアグノスティクス
- ヘモキュー
- マシモ
- シーメンス ヘルスケア
- シスメックス株式会社
- ロシュ
- ノバ バイオメディカル
- バイオ・ラッド ラボラトリーズ
- URIT メディカル エレクトロニクス
競争分析:
ポータブルヘモグロビンアナライザー市場は、グローバルな診断会社と専門デバイスメーカーの間で強い競争を示しています。主要企業は精度、携帯性、ワークフロー効率に焦点を当てています。製品の信頼性とブランドの信頼が病院やクリニックでの購買決定を形作ります。企業は技術のアップグレードとコンパクトなデザインを通じて競争します。流通の範囲とアフターサポートがポジショニングを強化します。価格感度は新興地域での競争に影響を与えます。市場は中程度に統合されており、確立されたブランドが強い臨床受容を保持しています。
最近の動向:
- 2025年12月、シスメックス株式会社は日本で自動血液凝固分析装置CN-700の発売を発表しました。この製品は、上位モデルであるCN-6000およびCN-3000の分析技術と操作性を継承しながら、よりコンパクトなデザインを実現しています。この新モデルのCNシリーズへの追加により、シスメックスは新興市場を含む幅広い医療施設の自動化と効率向上に貢献すると述べています。
- パトリシア・インダストリーズの子会社であるアドバンスト・インスツルメンツは、2025年3月19日にノバ バイオメディカルを創業株主から22億米ドルの企業価値で買収するための最終契約を締結しました。買収は2025年7月10日に正式に完了しました。完了後、アドバンスト・インスツルメンツとノバ バイオメディカルは合併し、ノバ バイオメディカルの名の下で運営されるグローバルなライフサイエンスツールプラットフォームを創出しました。2024年の通年で、合併後の事業は6億2100万米ドルの売上を記録しました。
- 2025年2月、バイオ・ラッド ラボラトリーズは、フランスのデジタルPCR企業であるスティラ・テクノロジーズの全株式を購入するための拘束力のあるオファーを発表しました。買収は2025年6月30日に完了しました。2025年7月、バイオ・ラッドはQXコンティニュアムddPCRシステムやQX700シリーズを含む4つの新しいドロップレットデジタルPCR(ddPCR)プラットフォームの発売を発表しました。これらのプラットフォームは、主にゲノム研究と応用科学市場向けのデジタルPCRソリューションに焦点を当てていますが、バイオ・ラッドの広範な診断ポートフォリオを補完します。
レポートのカバレッジ:
この調査レポートは、製品タイプ、技術タイプ、用途、エンドユーザー、流通チャネル、地域に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を示します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、最近の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形作る市場動向、規制の状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- ポイントオブケア検査の採用は、プライマリケア全体で拡大し続けるでしょう。
- 在宅医療の需要がポータブルデバイスの使用を支えるでしょう。
- 技術のアップグレードは、精度と使いやすさに焦点を当てるでしょう。
- 新興市場がボリューム成長を促進するでしょう。
- 予防スクリーニングプログラムがアナライザーの導入を増加させるでしょう。
- コンパクトで軽量なデザインが好まれるようになるでしょう。
- バッテリー効率が製品の重点領域であり続けるでしょう。
- 流通ネットワークが地方地域で拡大するでしょう。
- デジタル機能が臨床文書をサポートするでしょう。
- コストとサービス品質をめぐる競争が激化するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポータブルヘモグロビン分析装置市場の現在の市場規模はどれくらいで、2032年の予測市場規模はどれくらいですか?
2025年から2032年の間に、ポータブルヘモグロビン分析装置市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年にどのポータブルヘモグロビン分析装置市場セグメントが最大のシェアを持っていましたか?
ポータブルヘモグロビン分析装置市場の成長を促進している主な要因は何ですか?
ポータブルヘモグロビン分析装置市場の主要企業はどこですか?
2024年にポータブルヘモグロビン分析装置市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 携帯型ヘモグロビン分析装置市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の携帯型ヘモグロビン分析装置市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 454.43 million → 2032: USD 798.48 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 携帯型ヘモグロビン分析装置市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 携帯型ヘモグロビン分析装置市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における携帯型ヘモグロビン分析装置市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 携帯型ヘモグロビン分析装置市場市場の成長要因
- 3.3 携帯型ヘモグロビン分析装置市場市場の抑制要因および課題
- 3.4 携帯型ヘモグロビン分析装置市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 携帯型ヘモグロビン分析装置市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 携帯型ヘモグロビン分析装置市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、携帯型ヘモグロビン分析装置市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 携帯型ヘモグロビン分析装置市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 携帯型ヘモグロビン分析装置市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は携帯型ヘモグロビン分析装置市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 携帯型ヘモグロビン分析装置市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 携帯型ヘモグロビン分析装置市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 携帯型ヘモグロビン分析装置市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 携帯型ヘモグロビン分析装置市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新携帯型ヘモグロビン分析装置市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の携帯型ヘモグロビン分析装置市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の携帯型ヘモグロビン分析装置市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の携帯型ヘモグロビン分析装置市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の携帯型ヘモグロビン分析装置市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの携帯型ヘモグロビン分析装置市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の携帯型ヘモグロビン分析装置市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの携帯型ヘモグロビン分析装置市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 携帯型ヘモグロビン分析装置市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
