
人口健康管理市場の概要:
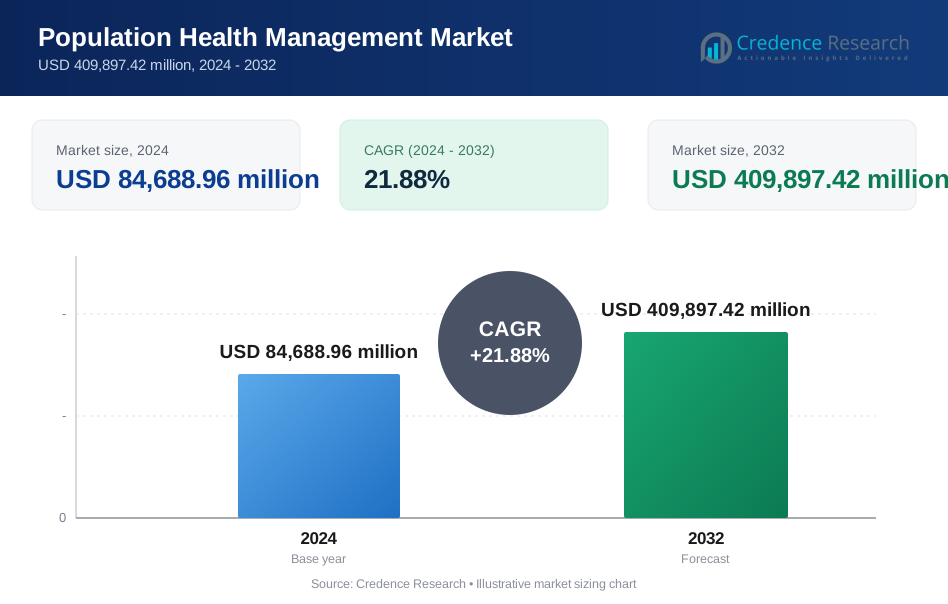
人口健康管理市場の規模は2018年に412億米ドルと評価され、2024年には846億8896万米ドルに達し、2032年までに4098億9742万米ドルに達すると予想されており、予測期間中のCAGRは21.88%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の人口健康管理市場規模 | USD 84,688.96 million |
| 人口健康管理市場、CAGR | 21.88% |
| 2032年の人口健康管理市場規模 | USD 409,897.42 million |
人口健康管理市場の主要プレーヤーには、Optum、Oracle、Veradigm LLC、McKesson Corporation、eClinicalWorks、Philips、Athenahealth、Conifer Health Solutionsが含まれます。これらの企業は、ケアの調整、データ分析、リスク管理をサポートする統合プラットフォームを提供することで競争環境を支配しています。彼らはAI、クラウドインフラストラクチャ、相互運用可能なシステムを活用して、医療環境全体の効率を向上させています。地域別のパフォーマンスでは、北米が2024年に45.8%のシェアを持ち、先進的な医療ITインフラストラクチャ、強力な規制の支援、価値に基づくケアモデルの早期導入によって市場をリードしています。アジア太平洋地域は、急速なデジタルヘルス投資と慢性疾患の増加によって最も成長している地域です。

人口健康管理市場の洞察
- 人口健康管理市場は2024年に846億8896万米ドルと評価され、2032年までに4098億9742万米ドルに達すると予測されており、CAGRは21.88%です。
- 価値に基づくケアモデルと慢性疾患管理への注目の高まりが、プロバイダーとペイヤー全体でPHMの採用を促進しています。
- AIを活用した予測分析、EHR統合、クラウドベースの提供が市場のイノベーションを形成しています。
- Optum、Oracle、McKesson、Veradigmのような主要プレーヤーは、幅広い製品ポートフォリオと戦略的パートナーシップでリードしており、小規模ベンダーはニッチなソリューションを通じて拡大しています。
- 北米は2024年に45.8%の地域シェアを持ち、アジア太平洋地域は23.5%のCAGRで最も成長している地域です。製品別では、統合データツールの需要により、ソフトウェアが市場シェアの60%以上を占めています。
人口健康管理市場のセグメンテーション分析:
製品別
ソフトウェアは製品別で人口健康管理市場を支配しており、2024年には総収益の60%以上を占めています。この成長は、医療システム全体でのデータ分析、ケアコーディネーション、リスク管理プラットフォームの採用増加に起因しています。病院やプロバイダーは、患者データを追跡し、治療経路を最適化し、慢性疾患を管理する統合ソリューションを求めています。規制の義務や価値に基づくケアモデルへの移行が、強力なソフトウェアツールの需要をさらに促進しています。ベンダーは、予測分析、人口層別化、AIベースのインサイトにおける能力を強化し続けており、ソフトウェアは成果重視の医療提供の重要な促進要因となっています。
- 例えば、Cernerは世界中の27,000以上の医療施設で使用されている人口健康ソフトウェアを展開しています。
エンドユースセグメント別
プロバイダーは最大のエンドユースセグメントを表し、2024年には市場シェアの65%以上を保持しています。病院、統合提供ネットワーク(IDN)、医師グループは、患者コホートを管理し、再入院を減らし、進化する償還モデルに対応するために、人口健康ツールにますます依存しています。予防ケア、慢性疾患管理、協調サービス提供への焦点がプロバイダーの採用を促進しています。支払者やCMSの品質イニシアチブとの価値に基づく契約が、データ駆動のケア決定を奨励しています。プロバイダーはまた、リアルタイムのダッシュボードとEHR統合を活用して、ケア設定全体での人口レベルの可視性とパフォーマンストラッキングを改善しています。
- 例えば、Epic Systemsは、世界中で2億5000万以上の患者記録を提供する病院ネットワーク全体で人口健康プログラムをサポートしています。
配信モード別
クラウドベースのソリューションは、2024年に70%以上のシェアを持ち、オンプレミスモデルを上回って配信モードセグメントを支配しています。クラウドインフラへの移行は、特に複数サイトのプロバイダーや支払者にとって、より迅速な展開、スケーラビリティ、リモートアクセスをサポートしています。サイバーセキュリティの改善とHIPAAおよびGDPR基準への準拠の向上が、クラウドプラットフォームへの信頼を高めています。ITインフラストラクチャのコスト削減とステークホルダー間のリアルタイムコラボレーションも、クラウド配信をより魅力的にしています。SaaSモデルを提供するベンダーは、継続的な収益ストリームと柔軟なサブスクリプションベースの価格設定から利益を得て、中規模および大規模な医療機関全体でのアクセスを広げています。
人口健康管理市場の主な成長要因
価値に基づくケアモデルへの移行
サービス料ベースから価値に基づくケアモデルへの移行が、人口健康管理市場の持続的成長を促進しています。医療システムは、コストを削減しながら患者の成果を改善するよう奨励されています。PHMプラットフォームは、プロバイダーと支払者が人口全体の指標を監視し、リスクのある個人を特定し、予防戦略を展開することを可能にします。政府や民間保険会社が償還を品質指標に結びつける中、ステークホルダーはますます人口分析ツールに投資しています。これらのシステムは、再入院を減らし、慢性疾患を管理し、ケアの調整を改善するのに役立ちます。CMSや民間支払者が代替支払いモデルを拡大する中、PHMツールは、バンドル支払い、共有貯蓄プログラム、責任あるケア組織(ACO)をナビゲートするために重要です。
- 例えば、United Health Groupは、Optum人口健康プラットフォームを使用して、10万人以上の医師を価値に基づく取り決めでサポートしています。
慢性疾患の負担増加
糖尿病、心臓病、呼吸器疾患などの慢性疾患の増加は、人口健康管理ツールの需要を大幅に促進しています。これらの病気は医療費の大部分を占め、継続的かつ協調的な管理を必要とします。PHMソリューションは、リスクプロファイルに基づいて患者をセグメント化し、ケアパスウェイをカスタマイズするのに役立ちます。リアルタイムの健康データとケア介入を追跡することで、医療提供者は緊急訪問を減らし、長期的な成果を向上させることができます。高齢化する世界人口はこの傾向をさらに加速させ、積極的な慢性ケア管理とリモートモニタリングツールの需要を生み出しています。政府や雇用主は、治療費の増加と労働生産性の損失を抑えるための戦略を調整しています。
- 例えば、カイザー・パーマネンテは、1,200万人以上の会員を対象にPHMツールを使用して慢性疾患の集団を管理しています。
政府の支援と政策の義務
医療IT採用を支援する政府主導のイニシアチブは、PHMの展開を加速する上で重要な役割を果たしています。米国では、医療保険改革法、メディケア共有貯蓄プログラム(MSSP)、メディケイド拡大の下でのプログラムが予防医療と人口レベルのリスク分析を促進しています。国際的には、各国がデジタルヘルスフレームワークを統合し、相互運用性標準を推進しています。データ共有、臨床報告、パフォーマンストラッキングに関する規制の義務は、分析プラットフォームへの投資を促進します。財政的なインセンティブ、助成金、補助金は、分断されたケアエコシステム全体でPHM技術を実装するために提供者と支払者を支援します。より多くの地域が電子健康記録(EHR)の使用と健康情報交換(HIE)を義務付けるにつれて、PHMのスケーラビリティが強化されます。
人口健康管理市場の主要なトレンドと機会
人工知能と予測分析の統合
人工知能(AI)と機械学習は、予測能力を強化することで人口健康管理を変革しています。AIアルゴリズムは、高リスクの個人を特定し、病気の進行を予測し、リソースの最適配分を支援します。予測モデルは、慢性ケア、行動健康、病院入院における意思決定を改善します。電子健康記録、請求データ、健康の社会的決定要因へのアクセスが増える中、PHMプラットフォームは、ターゲットを絞った介入のためのより正確な洞察を提供しています。AIベースのアラートは、予防的なスクリーニングやフォローアップのためのタイムリーなアウトリーチもサポートします。AI駆動のケアガイダンスと自動化を統合したベンダーは、競争上の優位性を獲得し、臨床効率を大規模に促進しています。
- 例えば、IBMはWatson Healthポートフォリオ内でAI駆動の人口健康分析を展開し、請求、EHR、社会データソースからの3億以上の患者記録を分析しています。
相互運用性と統一健康記録の需要の高まり
ケアが複数の環境に分散するにつれて、相互運用可能なシステムの必要性が急務となっています。プロバイダー、支払者、患者間で統一された健康記録は、効果的なPHMにとって重要です。相互運用性はデータの流れを強化し、リアルタイムの洞察、ケアの調整、患者の関与を可能にします。EHR、請求プラットフォーム、ウェルネスアプリケーションとのシームレスな統合の需要は、強力なAPIと標準ベースのアーキテクチャを提供するベンダーにとっての機会を生み出します。米国のTEFCAや英国のNHSデジタル戦略などの国家的な取り組みがこの移行を支援しています。データ接続性を向上させた組織は、ケアの成果を改善しながら運用のサイロを削減します。

人口健康管理市場主要な課題
データプライバシーと規制遵守の問題
患者の健康情報の機密性を考慮すると、人口健康管理におけるデータセキュリティは重要な懸念事項です。複数の利害関係者にわたる大量のデータの管理は、侵害や不遵守のリスクを高めます。HIPAA、GDPR、地域のデータ居住法などの厳しい規制は、コンプライアンスの複雑さを生み出します。プロバイダーと支払者は、クラウドおよびオンプレミスシステム全体で暗号化、アクセス制御、監査トレイルを確保しなければなりません。サードパーティの統合やウェアラブルの増加も露出を高めます。データ保護フレームワークに従わないと、高額な罰金、法的責任、公共の信頼の喪失を招く可能性があります。これにより、強力なサイバーセキュリティが最優先事項となります。
断片化されたITシステム間の統合の複雑さ
PHMソリューションを展開する際の最大の課題の一つは、レガシーインフラストラクチャや多様なデータソースとの統合です。医療機関はしばしば、互換性のない形式や古いインターフェースを持つサイロ化されたシステムで運営されています。EHR、ラボレポート、画像システム、支払者データベースを単一のPHMプラットフォームに統合するには、かなりの投資と時間が必要です。相互運用性のギャップはリアルタイムのデータアクセスを制限し、シームレスなケアの調整を妨げます。小規模な診療所や地方のプロバイダーは、予算の制約やIT専門知識の不足により、より多くの障壁に直面します。標準化されたフレームワークと統一されたガバナンスがなければ、人口健康ツールの完全な利点は十分に活用されません。
人口健康管理市場地域分析
北米
北米は2024年にUSD 38,778.57百万の収益で世界の人口健康管理市場をリードし、全体の45.8%以上を占めました。この市場は2018年のUSD 19,046.76百万から成長し、2032年までにUSD 187,487.82百万に達すると予測されており、CAGRは21.9%です。この地域は強力な医療ITインフラ、早期のEHR採用、アフォーダブルケア法のような好ましい政策フレームワークの恩恵を受けています。高いプロバイダーと支払者の協力、および価値に基づくケア契約が、米国とカナダの病院や責任あるケア組織全体でPHMプラットフォームの展開を推進しています。
ヨーロッパ
2024年にヨーロッパは世界市場の約18.8%にあたる15,902.27百万米ドルを達成し、2番目に大きなシェアを持ちました。この市場は2018年の8,157.60百万米ドルから成長し、2032年までに71,220.77百万米ドルに達すると予測されており、CAGRは20.7%です。政府支援のデジタルヘルス戦略、高齢化社会、慢性疾患管理の取り組みが市場の成長を支えています。ドイツ、イギリス、フランスなどの国々は、国のEHR展開やケアコーディネーションシステムに投資しています。EUの国境を越えた健康データの相互運用性を推進する取り組みが、地域レベルでの人口分析と予防ケアモデルの採用を促進しています。
アジア太平洋
アジア太平洋地域は2024年から2032年の間にCAGR 23.5%で最も急速に成長する地域として浮上しました。この市場は2018年の9,270.00百万米ドルから2024年には19,973.54百万米ドルに拡大し、世界市場の23.6%を占めています。2032年までに107,516.42百万米ドルに達すると予測されています。中国、インド、日本、オーストラリアでの急速なデジタルヘルスの採用が拡大を促進しています。政府の医療改革、保険の浸透拡大、慢性疾患の増加がクラウドベースのPHMソリューションへの需要を加速させています。病院のデジタル化やAIを活用したヘルスプラットフォームへの地域投資が将来のスケーラビリティを推進します。
ラテンアメリカ
ラテンアメリカは2024年に5,199.05百万米ドルに達し、世界市場の約6.1%を占めました。この市場は2018年の2,554.40百万米ドルから成長し、2032年までに23,310.86百万米ドルに達する予定で、CAGRは20.7%です。ブラジルとメキシコが公衆衛生のデジタル化と保険の近代化の取り組みにより地域の採用をリードしています。政府はPHMツールを使用して予防ケアと医療システムの効率性を支援しています。インフラの制約にもかかわらず、クラウド展開モデルと国際的なパートナーシップがスケーラビリティを向上させています。地域は民間医療提供者の拡大と慢性疾患管理の需要増加から利益を得ています。
中東
中東の人口健康管理市場は2024年に2,252.18百万米ドルに達し、2.7%のシェアを持っています。この市場は2018年の1,194.80百万米ドルから成長し、2032年までに9,470.88百万米ドルに達すると予測されており、CAGRは19.8%です。サウジアラビアやUAEなどのGCC諸国が大規模な健康変革プログラムとデジタルヘルスの義務化を通じて需要を牽引しています。スマート病院、AIベースのケアモデル、価値に基づく支払いシステムへの投資が地域の見通しを支えています。官民パートナーシップが一次および三次医療センター間の統合を強化しています。
アフリカ
アフリカは2024年に2,583.36百万米ドルで世界のPHM市場の3.0%を占め、2018年の976.44百万米ドルから増加しました。この市場は2032年までに10,890.67百万米ドルに達すると予測されており、CAGRは19.3%です。慢性疾患の増加、ドナー主導のデジタルヘルスプロジェクト、モバイルベースのケア提供が成長を支えています。南アフリカ、ケニア、ナイジェリアなどの国々は、アクセスを拡大するために遠隔医療や基本的なPHMプラットフォームに投資しています。インフラの課題にもかかわらず、NGOや国際的な健康組織がスケーラブルな人口レベルのケア管理の取り組みを展開する上で重要な役割を果たしています。
人口健康管理市場のセグメンテーション:
製品別
- ソフトウェア
- サービス
エンドユースセグメント別
- プロバイダー
- ペイヤー
- 雇用者グループ
配信モード別
- オンプレミス
- クラウドベース
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ

人口健康管理市場の競争環境
人口健康管理市場は、確立されたヘルスケアIT企業と専門的なソリューションプロバイダーによって支配されるダイナミックな競争環境を特徴としています。主要なプレーヤーには、Optum、Oracle、Veradigm LLC、McKesson Corporation、eClinicalWorks、Philips、Athenahealth、Conifer Health Solutionsが含まれます。これらの企業は、データ分析、ケアコーディネーション、リスク層別化ツールを統合した包括的なプラットフォームを提供しています。企業はクライアントベースの拡大と能力強化を目指し、戦略的パートナーシップ、買収、製品革新が一般的です。クラウドベースの展開モデルとAI統合は重要な差別化要因となっています。Veradigmは医師中心のソリューションに焦点を当て、Oracleは広範なクラウドとEHRエコシステムを活用しています。Cedar Gate Technologies(Enli Health)やWelltok(Virgin Pulse)などの企業は、消費者エンゲージメントプラットフォームを用いて価値に基づくケアをターゲットにしています。規制遵守、データの相互運用性、リアルタイム分析が重要となる中、市場競争は激化しています。ベンダーはまた、プロバイダー、支払者、雇用者グループの人口全体の成果改善を求めるニーズに応えるために、使いやすさ、セキュリティ、患者エンゲージメント機能を強化することで競争しています。
主要プレイヤー分析
- Veradigm LLC
- オラクル
- Conifer Health Solutions, LLC
- eClinicalWorks
- Enli Health Intelligence (Cedar Gate Technologies)
- McKesson Corporation
- Medecision
- Optum, Inc.
- Koninklijke Philips N.V.
- Athenahealth, Inc.
- Welltok (Virgin Pulse)
最近の展開
- 2024年2月、Everside HealthとMarathon Healthは、高度なプライマリケアを提供し、ヘルスケアソフトウェアとソリューションを強化するために提携しました。
- 2023年12月、Golden Valley Health Centers (GVHC)は、人口健康管理イニシアチブへの参加を発表し、革新的な予防接種プログラムを開始しました。このイニシアチブは、ワクチンへのアクセスを拡大し、予防接種プロセスを合理化することを目的としています。
- 2023年8月、Epic Systems CorporationはMicrosoftと提携し、生成AIのヘルスケアソリューションへの影響を加速させ、人口健康管理ツールなどを含むソリューションを提供しました。
レポートのカバレッジ
この調査レポートは、製品、エンドユースセグメント、配信モード、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した要因についても議論しています。市場の動向、規制の状況、技術の進歩が業界に与える影響を評価し、外部要因や世界経済の変化が市場成長に与える影響を評価しています。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- ヘルスケアが価値に基づくケアにさらにシフトするにつれて、人口健康管理の採用が増加します。
- AIと機械学習は、リスク予測、患者セグメンテーション、ケアパスウェイの最適化を改善します。
- クラウドベースのプラットフォームは、スケーラビリティ、リモートアクセス、ITインフラのニーズの低減により支配的になります。
- プロバイダーがケアシステム全体で統一された健康記録を求めるため、相互運用性が重要になります。
- 患者エンゲージメントツールは、セルフケアをサポートし、再入院を減少させるために重要性を増します。
- 政府はデジタルヘルスインフラとデータ共有フレームワークのサポートを拡大します。
- 慢性疾患管理は、継続的な市場需要を促進する主要なアプリケーション分野であり続けます。
- IT企業とヘルスケアプロバイダーの間の戦略的パートナーシップが競争環境を再構築します。
- アジア太平洋の新興経済が、PHM市場拡大の次の波を牽引します。
- データプライバシー、サイバーセキュリティ、規制遵守は、ソリューションプロバイダーにとって最優先事項であり続けます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の人口健康管理市場の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、人口健康管理市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた人口健康管理市場セグメントはどれですか?
人口健康管理市場の成長を促進している主な要因は何ですか?
人口健康管理市場の主要企業はどこですか?
2024年に人口健康管理市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 人口健康管理市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の人口健康管理市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 84,688.96 million → 2032: USD 409,897.42 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 人口健康管理市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 人口健康管理市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における人口健康管理市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 人口健康管理市場市場の成長要因
- 3.3 人口健康管理市場市場の抑制要因および課題
- 3.4 人口健康管理市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 人口健康管理市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 人口健康管理市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、人口健康管理市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 人口健康管理市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 人口健康管理市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は人口健康管理市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 人口健康管理市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 人口健康管理市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 人口健康管理市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 人口健康管理市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新人口健康管理市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の人口健康管理市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の人口健康管理市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の人口健康管理市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の人口健康管理市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの人口健康管理市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の人口健康管理市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの人口健康管理市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 人口健康管理市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
