
市場概要
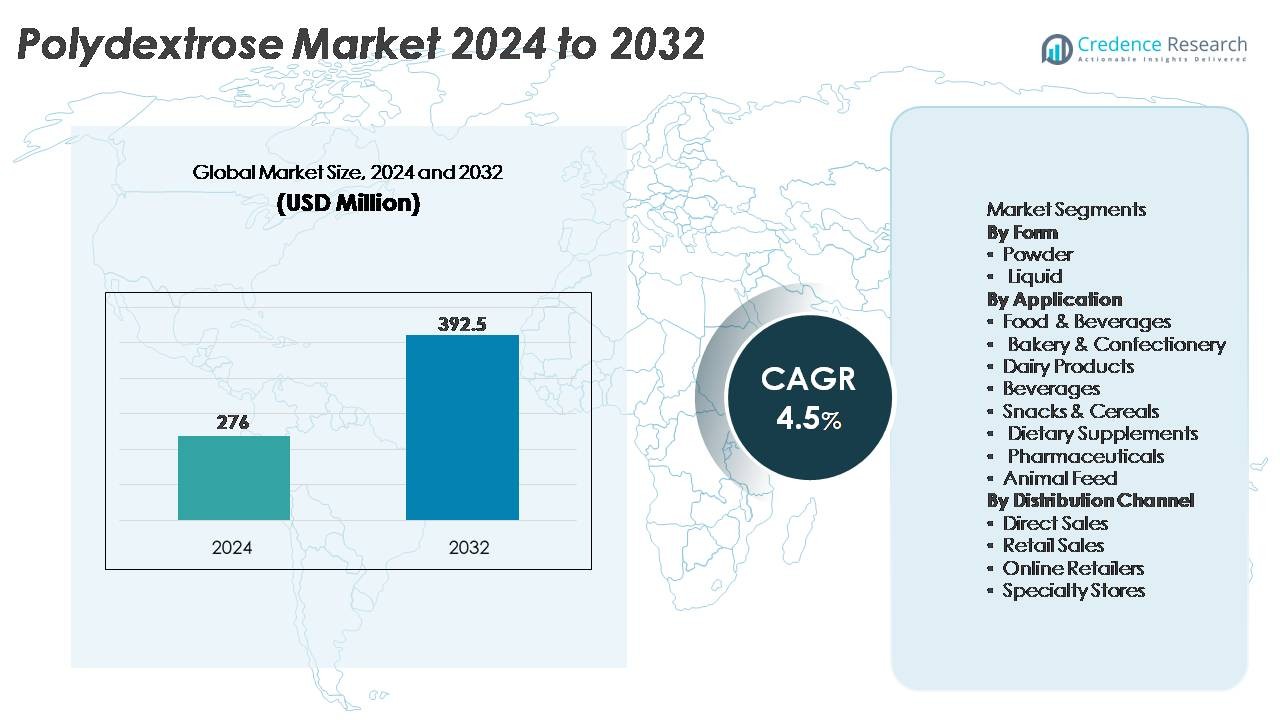
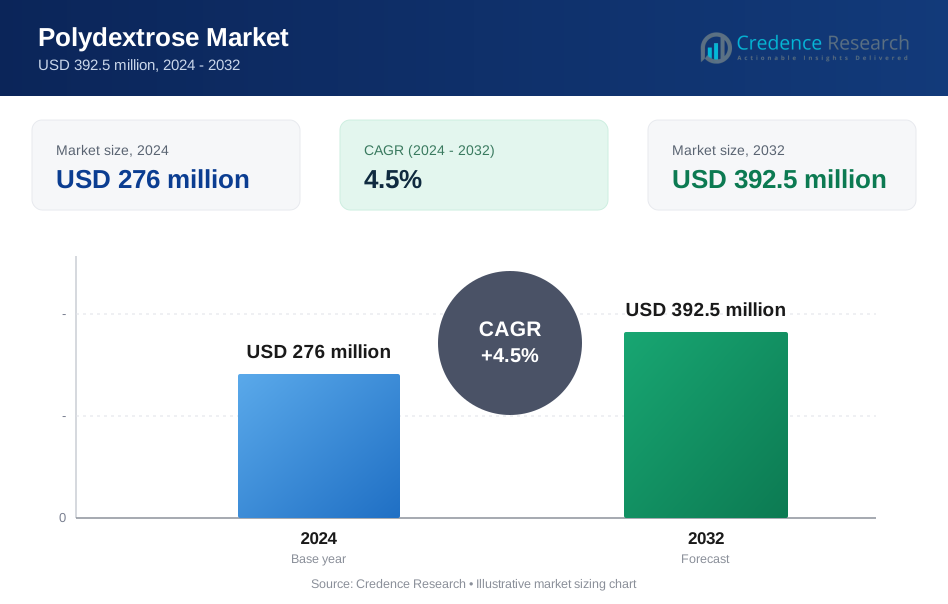
世界のポリデキストロース市場は2024年に2億7600万米ドルと評価され、2025年から2032年の予測期間中に年平均成長率(CAGR)4.5%で拡大し、2032年には3億9250万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年ポリデキストロース市場規模 | 2億7600万米ドル |
| ポリデキストロース市場、CAGR | 4.5% |
| 2032年ポリデキストロース市場規模 | 3億9250万米ドル |
ポリデキストロース市場は、河南泰利杰生物技術有限公司、イングレディオン、デブソン・インペックス・プライベート・リミテッド、テート&ライル、フードケム・インターナショナル・コーポレーション、山東百龍創元生物技術有限公司、RAJVI ENTERPRISE、Van Wankum Ingredients、デュポン、カーギルなどの企業が、能力拡大、コスト効率の高い発酵技術、多様化した最終用途ポートフォリオを通じて積極的に競争している、グローバルな成分メーカーと地域に特化したサプライヤーの強力な参加が特徴です。アジア太平洋地域は、大規模な食品加工、栄養に焦点を当てた消費者基盤の成長、国内製造能力の向上により、市場を約34%のシェアでリードしています。北米とヨーロッパは、成熟した機能性食品セクターと厳格な砂糖削減イニシアチブに支えられ、ベーカリー、飲料、サプリメント、製薬用途におけるポリデキストロースの採用を推進し続けています。
市場の洞察
- 世界のポリデキストロース市場は2024年に2億7600万米ドルと評価され、2032年までに3億9250万米ドルに達すると予測されており、予測期間中に年平均成長率4.5%で拡大しています。
- 市場の成長は、低カロリー、砂糖削減、繊維強化食品の需要増加により促進されており、肥満や糖尿病の発生率の上昇、ベーカリー、飲料、スナック、栄養補助食品におけるクリーンラベル再配合の取り組みに支えられています。
- 主要なトレンドには、植物ベースおよび機能性栄養の拡大が含まれ、ポリデキストロースはプレバイオティクスの利点、食感の改善、脂肪代替特性のために特に栄養補助食品や強化スナックで好まれています。
- 競争環境には、コスト効率の良い生産、溶解性の改善、戦略的パートナーシップを重視する世界的および地域的なメーカーが特徴であり、課題には高含有レベルでの配合制限や繊維主張に関する規制の違いが含まれます。
- アジア太平洋地域が34%のシェアでリードし、次いで北米が32%、ヨーロッパが29%を占めています。一方、粉末形態が加工安定性と広範な用途の互換性によりセグメントを支配しています。
市場セグメンテーション分析:
形態別
ポリデキストロースは主に粉末形態で流通しており、その優れた安定性、長い保存期間、乾燥ブレンド食品配合との互換性により市場シェアを支配しています。粉末ポリデキストロースは、低カロリーのベーカリーミックス、インスタント飲料、菓子粉末、栄養補助食品に広く組み込まれ、製造業者が食感を損なうことなく砂糖や脂肪を置き換えることを可能にします。一方、液体セグメントは、特に大規模な産業処理ラインでの高い分散性と均一な甘さにより、飲料や乳製品の用途で採用され、着実に成長しています。
- 例えば、Tate & Lyleはスロバキアのボレラズにある施設でPROMITOR®可溶性繊維を生産しており、2024年5月に食物繊維の世界的な需要に応えるための新しい容量への大規模な投資が完了しました。
用途別
食品&飲料は、繊維強化、低カロリー、砂糖削減のパッケージ食品の需要の高まりに支えられた主要な用途セグメントを表しています。ポリデキストロースは、ベーカリー&菓子製品やスナック&シリアルで広く使用され、湿気保持、バルク化、口当たりを向上させます。消費者が可溶性繊維を特徴とする消化健康製品をますます求める中、栄養補助食品セグメントも急速に拡大しています。医薬品は、制御放出製剤における安定剤および賦形剤としてポリデキストロースを利用し、動物飼料への含有は腸内細菌叢の改善と栄養吸収の向上のために注目を集めています。
- 例えば、カーギルは、ミネアポリス近郊のR&D施設で開発された砂糖を減らしたチョコレートやベーカリープロトタイプにポリデキストロースや他の水溶性繊維を組み込んでおり、これにはフォーミュレーションテストや顧客試験のための最新のパイロットラインが含まれています。
流通チャネル別
直接販売チャネルは、食品成分メーカー、栄養補助食品会社、製薬プロセッサーとの強力なB2B供給契約により、最大のシェアを占めており、一貫した大量調達と価格優位性を確保しています。小規模なフォーミュレーターや機能性成分を求めるエンドユーザー向けに、リテールおよび専門店がオフライン購入をサポートしています。オンライン小売セグメントは、デジタル注文プラットフォームと包装されたサプリメントやクリーンラベル成分形式でのポリデキストロースの拡大した供給により、著しい成長を遂げており、中小企業、プライベートブランド、迅速な宅配需要に対応しています。
主要な成長要因
低カロリーおよび砂糖を減らした食品製品の需要増加
砂糖を減らした食事への世界的なシフトは、低カロリーのバルキング剤および水溶性繊維としてのポリデキストロースの需要を加速し続けています。食品メーカーは、進化する砂糖課税、パッケージ前面のラベル規制、およびよりクリーンな栄養を求める消費者の好みに対応するために、飲料、乳製品、菓子、ベーカリーラインを再フォーミュレートしています。ポリデキストロースは、口当たり、食感、風味を変えずにカロリーを削減できるため、機能性食品分野で好まれる成分の一つです。肥満や糖尿病の増加は、消費者が砂糖制限食を採用することを促し、繊維強化および低GI製品の浸透を増加させています。この成分は、人工甘味料やフィラーを置き換え、ウェルネス志向の購買行動に合致した自然な機能的利益を提供するクリーンラベルのフォーミュレーションもサポートします。熱加工および冷加工食品におけるその多様性と、自然甘味料との相乗効果は採用をさらに強化し、砂糖を減らした再フォーミュレーションを主要な成長促進要因としています。
- 例えば、ニュージャージー州ブリッジウォーターにあるイングレディオンのアイデアラボイノベーションセンターでは、最大1,000 s⁻¹のせん断速度に合わせて校正されたベンチトップレオメーターを使用して、繊維強化飲料の感覚および粘度プロファイリングを行い、ステビアやモンクフルーツエキスを含む自然甘味料とのポリデキストロースの高精度な適合性テストを可能にしています。
機能性食品および栄養補助食品への食物繊維の統合の増加
ポリデキストロースは、消化をサポートするプレバイオティクス特性を備えた腸の健康に焦点を当てた製品に対する消費者の需要拡大から恩恵を受けています。消化の健康が主流になるにつれ、メーカーはスナック、シリアル、バー、粉末飲料における水溶性繊維の追加主張を強調しています。ポリデキストロースは、味やフォーミュレーションの一貫性を損なうことなく、コスト効果的に繊維含有量を増加させる能力で広く評価されています。栄養補助食品、体重管理ブレンド、満腹感重視のサプリメントの急速な成長は市場拡大を促進し、ポリデキストロースは食欲調整とバランスの取れたエネルギー摂取をサポートします。その多様なpH条件、加工温度、包装形式における安定性は、広範な業界採用を可能にします。予防的健康および自己指向の栄養への傾向、特に都市市場での傾向は需要をさらに加速させ、ポリデキストロースを革新主導の製品ポートフォリオにとって戦略的に重要な機能性成分として位置付けています。
- 例えば、DuPont(現在はIFF)は、Litesse®ポリデキストロースの臨床評価を行い、60人の成人参加者のテストグループにおいて、発酵とSCFA生成を追跡し、測定可能なプレバイオティック反応を示しました。これにより、消化健康のニュートラシューティカルにおけるその位置付けをサポートしています。
食品、製薬、動物栄養における応用範囲の拡大
ポリデキストロースの伝統的な食品および飲料用途を超えた利用は、持続的な市場成長を促進します。製薬メーカーは、その水溶性と低吸湿性のため、制御放出製剤における賦形剤、安定剤、および充填剤としてこの成分を組み込んでいます。この化合物の好ましい安全性プロファイルと非う蝕性の特性は、小児および高齢者用製剤での使用をサポートします。一方、動物飼料部門では、特に高性能家畜の食事において、腸内微生物叢、栄養吸収、および消化の快適さを向上させるためにポリデキストロースを採用しています。腸の健康をサポートする繊維源としての機能は、抗生物質の削減と飼料効率の向上を目指す業界の取り組みと一致しています。この応用範囲の拡大は、収益源を多様化し、単一セクター依存からのリスクを軽減し、長期的な市場の回復力をサポートします。
主要なトレンドと機会
クリーンラベル、植物由来、自然成分の位置付け
クリーンラベルと植物由来の再配合トレンドは、ポリデキストロースメーカーにとって大きな機会を提供します。ブランドが人工成分から自然の機能性強化剤へと移行する中で、消費者は機能的な利益を持つ短く透明な成分リストと合成添加物の少ないものを優先しています。ポリデキストロースは、自然の増量剤および繊維源として機能し、口当たりの改善と脂肪代替を助けることで、この好みに一致します。ビーガンベーカリー、乳製品代替品、および植物由来の食事ソリューションの成長は、新しい配合の機会を生み出します。加工食品の浸透が進む新興市場は、クリーンラベル機能性製剤の拡大する顧客基盤を提供します。このトレンドは、成分のトレーサビリティ、非GMO認証、および持続可能な調達への投資を促し、プレミアム価格の可能性と市場差別化を強化します。
- 例えば、Tate & Lyleは、STA-LITE®ポリデキストロースが、化学触媒を使用せずにグルコース、ソルビトール、クエン酸を用いた独自の熱重合プロセスを通じて製造されていることを確認しました。これは、クリーンラベルのコンプライアンスのためにバッチごとに200以上のパラメータを文書化する成分透明性プログラムを通じて検証されています。
プレバイオティクス、体重管理、パーソナライズド栄養製品における研究開発の機会
プレバイオティックダイエットプログラム、満腹感を高める食品、およびパーソナライズド栄養ソリューションにおけるポリデキストロースの機会が拡大しています。臨床研究が可溶性繊維、腸内細菌叢、および代謝健康の関係を強調する中で、製品開発者はポリデキストロースをバー、シェイク、カプセル、および強化された主食に組み込むことを求めています。体重管理プログラムは、食後の血糖反応を調整し満腹感を延ばすために繊維成分をますます活用し、消費者の遵守を改善しています。腸内細菌叢に基づくサプリメントパックを含むパーソナライズド栄養アプリケーションは、消化サポートのためのテーラードソリューションとしてポリデキストロースを位置付けています。高齢者の栄養、スポーツ持久力、および代謝健康のためのカスタマイズされた製剤は、新興企業および確立された機能性食品ブランドからの投資の増加に支えられたマルチセグメントの拡大可能性を創出します。
- 例えば、フィンランドで行われたデュポン(現在はIFF)のヒト臨床試験では、54人の参加者が毎日Litesse®ポリデキストロースを摂取し、短鎖脂肪酸、特に酪酸の生産が増加することが示され、代謝および腸の健康におけるプレバイオティクス効果が確認されました。
主な課題
配合の複雑さと感覚的制限
ポリデキストロースは多様な配合で良好に機能しますが、高濃度での使用は感覚的な課題を引き起こす可能性があります。いくつかの製品では、甘味の知覚の変動、わずかな風味のマスキング、または粘度の変化が生じ、補完的な甘味料や安定剤での調整が必要になることがあります。飲料用途では、pHや温度の変動に応じて溶解性や分散性の問題が生じる可能性があります。これらの配合の微妙な違いは、研究開発コストを増加させ、試験サイクルを延長し、技術的専門知識を欠くブランドにとっての採用を制限します。クリーンラベルの状態を維持するための規制圧力も、追加の風味調整剤の使用を制限し、特定のカテゴリの製品開発を複雑にします。これらの課題に対処するには、強固な配合の専門知識と成分供給者との協力的な開発が必要です。
規制遵守と成分ラベルの制限
ポリデキストロース市場は、繊維の主張、食品ラベル、および健康関連のメッセージを管理する進化する規制環境に直面しています。管轄区域によっては、ポリデキストロースが公式の定義に基づく食物繊維として認定されるかどうかが異なり、製品ラベルやマーケティングコミュニケーションに不確実性をもたらします。砂糖の主張、繊維強化ラベル、およびプロバイオティクスの位置付けに関する規制の強化は、継続的な監視と文書化を必要とします。遵守しないと、再配合の義務、製品のリコール、または消費者の信頼の喪失につながる可能性があります。さらに、機能性成分の輸入規制や関税の変動は、グローバルに運営するメーカーにとっての複雑さを増します。企業は地域の基準と戦略的に整合し、政策の変動を効果的にナビゲートするために規制コンサルティングに投資する必要があります。
地域分析
北米
北米は、低カロリー飲料、繊維強化スナック、クリーンラベル菓子の強い需要に支えられ、世界のポリデキストロース市場の約32%を占めています。米国は、機能性食品の広範な浸透と、主要なFMCGブランドによる砂糖削減の義務に対応するための積極的な再配合により、消費をリードしています。ニュートラシューティカル、スポーツ栄養パウダー、糖尿病対応製品の高い採用が市場の成長を強化しています。肥満と糖尿病の増加は繊維強化プログラムを加速させ、成熟した製薬製造が賦形剤用途に持続的な勢いを加えます。成長するeコマースサプリメントの販売は、地域の流通機会をさらに拡大します。
ヨーロッパ
ヨーロッパは、砂糖税、必須栄養ラベル、および包装食品メーカーのカロリー削減の取り組みを支援する厳格な規制フレームワークにより、ポリデキストロース市場の約29%を占めています。この地域では、特にドイツ、英国、フランスで、自然な機能性成分と消化健康サプリメントに対する消費者の高い需要が見られます。ヨーロッパは、ポリデキストロースがバルク剤および脂肪代替物として適用されるベーカリーおよび菓子の革新の戦略的ハブであり続けています。代謝健康における可溶性繊維の強力な研究開発と臨床的な位置付けが需要を強化しています。持続可能性に駆動された購買行動は、プレミアムでクリーンラベルの配合をサポートし、安定した長期的な成長の可能性を生み出します。
アジア太平洋
アジア太平洋地域は、急速な都市化、ライフスタイルの変化、包装食品の消費増加に支えられ、約34%の市場シェアを持つ最大かつ最も成長の早い地域セグメントを表しています。健康意識の高まりと糖尿病患者の増加が、低糖ベーカリー、乳製品代替品、飲料製品の採用を促進しています。中国とインドは、国内の原料製造能力の拡大とコスト効率の良い加工により、市場拡大をリードしています。機能性栄養補助食品と強化された伝統食品が注目を集め、満腹感、消化、体重管理のカテゴリーでの機会を生み出しています。食品原料パーク、輸出志向の生産、プライベートラベルのサプリメントへの投資が地域の勢いに大きく貢献しています。
ラテンアメリカ
ラテンアメリカは、世界のポリデキストロース市場の約3%を占め、政府が包装食品に対するナトリウムおよび糖分削減の法律を施行する中で、需要が徐々に増加しています。ブラジルとメキシコは、ベーカリー、菓子、即飲飲料産業の拡大により、主要な消費市場として位置づけられています。肥満の増加は、主流ブランドでの繊維強化イニシアチブを促進し、改善された小売浸透が消費者の認識を支えています。価格に敏感で輸入に依存することが短期的な制約をもたらしますが、サプリメント消費の拡大とプライベートラベル製造が測定可能な機会を提供しています。
中東・アフリカ
中東・アフリカは、ポリデキストロース市場の約2%を占め、多国籍食品加工業者とプレミアム小売流通の拡大によって初期段階の採用が進んでいます。UAEと南アフリカは、健康とウェルネストレンドに沿った強化スナック、無糖菓子、機能性飲料の需要増加を通じて消費を促進しています。ホスピタリティの拡大、観光主導のフードサービス、国際ブランドの参入が再配合を加速させています。しかし、地元の製造が限られており、輸入コストの影響が課題となっています。消化器系の健康に対する認識の高まりと、繊維強化食事補助食品の採用が中期的な安定成長を示しています。
市場セグメンテーション:
形状別
- パウダー
- 液体
用途別
- 食品・飲料
- ベーカリー・菓子
- 乳製品
- 飲料
- スナック・シリアル
- 栄養補助食品
- 医薬品
- 動物飼料
流通チャネル別
- 直接販売
- 小売販売
- オンライン小売業者
- 専門店
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ポリデキストロース市場の競争環境は、グローバルな食品成分メーカー、特殊化学品企業、栄養補助食品供給者が、容量拡大、コスト最適化、製剤革新に注力することで特徴づけられています。主要な参加者は、純度レベルの向上、溶解性の改善、複数の用途にわたる糖分削減および繊維強化要件との互換性を重視しています。FMCGブランド、プライベートラベルのサプリメント製造業者、製薬フォーミュレーターとの戦略的パートナーシップは、サプライチェーンの安定性と継続的な収益源を強化します。市場のプレーヤーは、クリーンラベルの位置付け、非GMOの検証、植物由来の調達を優先し、進化する顧客の期待に応えています。さらに、特にアジア太平洋における地域生産施設への投資は、物流コストの削減と市場アクセスの強化を支援します。プレバイオティクス機能、感覚性能の向上、pH安定性に焦点を当てた研究開発イニシアチブが、製品差別化戦略を形成しています。競争活動には、合併、買収、ライセンス契約が含まれ、主要企業が高成長の栄養補助食品および機能性食品セグメントでの足跡を拡大し、新興の低コストメーカーに対抗して市場シェアを守ることを可能にしています。
主要プレイヤー分析
- 河南泰利杰生物科技有限公司
- Ingredion
- Devson Impex Private Limited
- Tate & Lyle
- Foodchem International Corporation
- 山東百龍創元生物科技有限公司
- RAJVI ENTERPRISE
- Van Wankum Ingredients
- DuPont
- Cargill
最近の動向
- 2025年10月、Van Wankumは、飲料、乳製品、菓子、栄養製品、シロップ、デザートなどの多様な用途で使用されるポリデキストロースの汎用性を強調し、クリーンラベルの繊維ソリューションを提供することを公表しました。
- 2025年、Foodchemはポリデキストロースを標準提供品としてリストし続けています。同社の製品カタログによれば、Foodchemは最低注文量500 kgでポリデキストロースを供給し、20フィートコンテナ(FCL)の積載量は18メートルトンです。
- 2025年、RAJVI ENTERPRISEは、公開されている製品ページによれば、月間生産能力100メートルトンのポリデキストロースパウダーを提供しています。
レポートのカバレッジ
この調査レポートは、形態、用途、流通チャネル、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要な用途についての概要を示します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含みます。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートは、市場を形成する市場動向、規制の状況、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- メーカーが主流の食品カテゴリーでの砂糖およびカロリー削減の再配合を加速するにつれて、ポリデキストロースの採用が増加します。
- 消化の健康と満腹感の向上をサポートする機能性栄養製品の需要が拡大します。
- 改良された加工技術が溶解性、安定性、感覚性能を向上させ、より広範な用途への適合性を高めます。
- プレバイオティクス機能がより強力な科学的検証を受け、腸の健康ソリューションにおける市場ポジショニングを強化します。
- 植物ベースおよびクリーンラベル製品ラインの成長が、自然なバルク材および繊維成分としてのポリデキストロースの使用を促進します。
- 栄養およびサプリメント製品のオンライン小売浸透が新しい流通効率を生み出します。
- アジア太平洋地域は、成分製造能力の増加と強化食品の消費によりリードを強化します。
- 成分供給業者とFMCGブランド間の協力が製品革新と迅速な再配合サイクルを加速します。
- 食物繊維の主張に関する規制の整合性が、グローバルなメッセージングとラベルの一貫性を改善します。
- 医薬品賦形剤および動物栄養への拡大が市場の収益機会を多様化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリデキストロース市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間にポリデキストロース市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたポリデキストロースセグメントはどれですか?
ポリデキストロース市場の成長を促進している主な要因は何ですか?
ポリデキストロース市場の主要企業はどこですか?
2024年にポリデキストロース市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリデキストロース市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリデキストロース市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 276 million → 2032: USD 392.5 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリデキストロース市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリデキストロース市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリデキストロース市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリデキストロース市場市場の成長要因
- 3.3 ポリデキストロース市場市場の抑制要因および課題
- 3.4 ポリデキストロース市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリデキストロース市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリデキストロース市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリデキストロース市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリデキストロース市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリデキストロース市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリデキストロース市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリデキストロース市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリデキストロース市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリデキストロース市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリデキストロース市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリデキストロース市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリデキストロース市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリデキストロース市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリデキストロース市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリデキストロース市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリデキストロース市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリデキストロース市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリデキストロース市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリデキストロース市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
