
市場概要
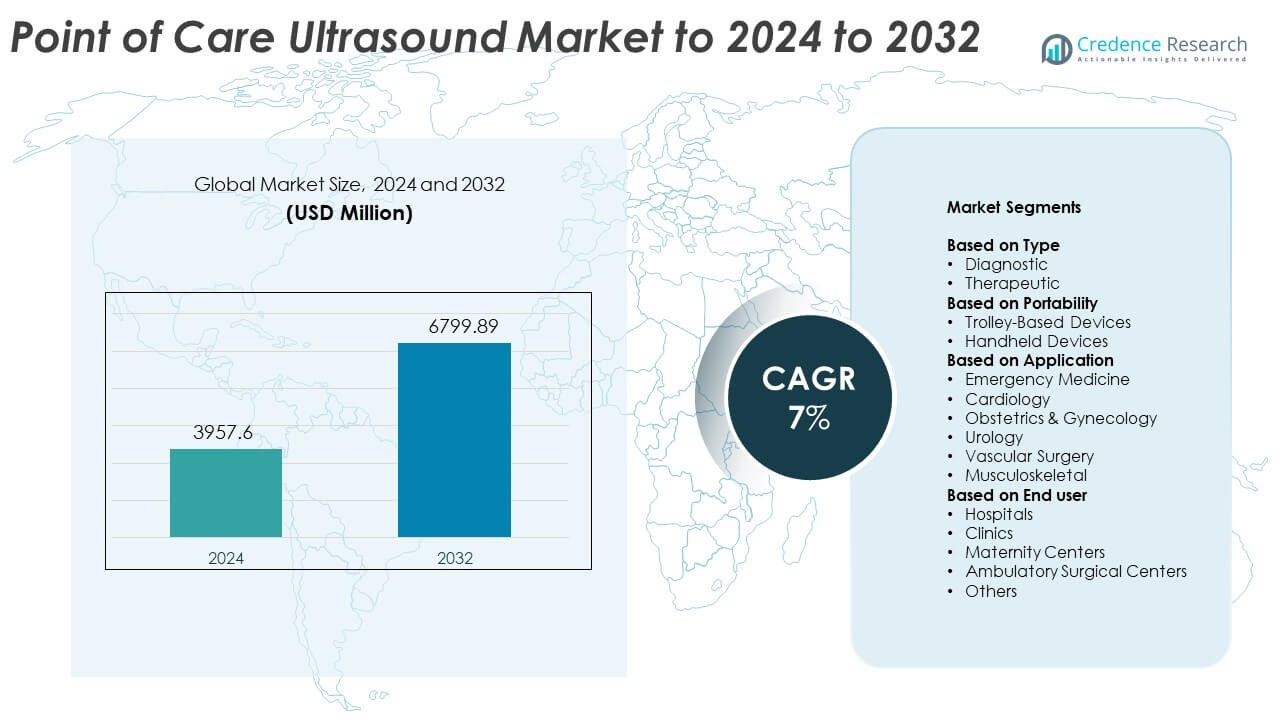
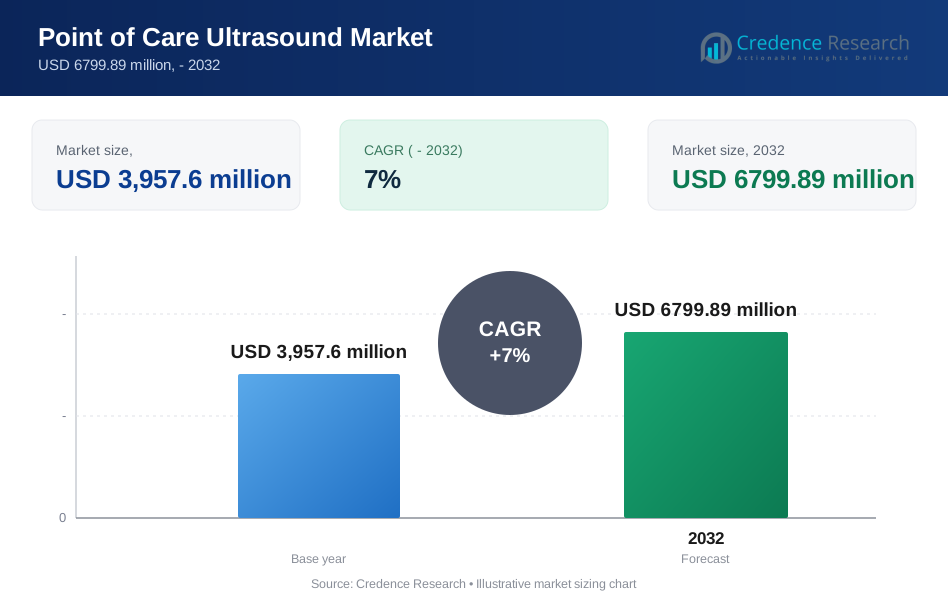
ポイントオブケア超音波市場の規模は2024年に39億5760万米ドルと評価され、2032年までに67億9989万米ドルに達すると予測されており、予測期間中のCAGRは7%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のポイントオブケア超音波市場規模 | 39億5760万米ドル |
| ポイントオブケア超音波市場、CAGR | 7% |
| 2032年のポイントオブケア超音波市場規模 | 67億9989万米ドル |
ポイントオブケア超音波市場は、Koninklijke Philips N.V.、GE Healthcare、FUJIFILM Sonosite, Inc.、Shenzhen Mindray Bio-Medical Electronics Co. Ltd.、Butterfly Network Inc.などの主要プレーヤーによって形作られています。これらの企業は、携帯型、ワイヤレス、AI強化型の画像システムを通じて革新を推進しています。これらの企業は、緊急、プライマリ、専門医療における診断速度、モビリティ、ワークフロー統合の改善に焦点を当てています。北米は、強力な医療インフラと携帯型超音波装置の迅速な採用により、2024年に約38%のシェアで市場をリードしました。ヨーロッパは、臨床応用の拡大と診断の近代化への安定した投資に支えられ、約29%のシェアで続きました。
市場インサイト
- ポイントオブケア超音波市場は、2024年に39億5760万米ドルと評価され、2032年までに67億9989万米ドルに達すると予測されており、CAGRは7%です。
- 成長は、迅速なベッドサイド診断の需要の高まりと、緊急、心臓、母体医療での採用の拡大によって推進されています。
- 主要なトレンドには、携帯型およびワイヤレスシステムの拡大、AI統合の強化、外来および遠隔医療環境での使用の増加が含まれます。
- 市場は競争が激しく、世界のメーカーが携帯型デザインを進化させ、画像の明瞭さを向上させ、臨床トレーニングプログラムを拡大しています。携帯型デバイスは2024年に約58%のシェアを持ちました。
- 北米は2024年に約38%のシェアで市場をリードし、ヨーロッパが約29%で続き、アジア太平洋地域は医療投資の増加により約24%のシェアで最も急速な成長を示しました。
市場セグメンテーション分析:
タイプ別
診断用超音波は2024年にこのセグメントで約71%のシェアを占めました。緊急、心臓、母体医療ユニットでの迅速なベッドサイドイメージングでの使用から強力な採用がありました。臨床医は、クリティカルなケースでの迅速な意思決定をサポートする明確なリアルタイムビューを提供するため、診断ユニットを好みます。成長はまた、病院やクリニックでの非侵襲的評価の需要の高まりにも関連しています。治療用超音波は痛みの緩和や理学療法での使用が拡大していますが、一般診療での採用が遅いため、シェアは小さいままです。
- 例えば、Butterfly iQ+は9000要素のCMUTトランスデューサを使用しています。このシステムは、1–10 MHzの周波数範囲で最大30 cmのスキャン深度をサポートしています。
携帯性別
2024年には、ハンドヘルドデバイスが約58%のシェアで支配的な地位を占めました。病院が病棟、救急車、地方センターでのモバイル使用をサポートするコンパクトなスキャナーを採用するにつれて、需要が増加しました。これらのユニットは、使いやすさ、低コスト、ワイヤレス接続を提供し、より多くの臨床医がベッドサイドスキャンを実施するのを助けます。広範なトレーニングプログラムも受け入れを増やしました。トロリーベースのデバイスは依然として高出力と高度なプローブを備えた複雑なイメージングニーズに対応していますが、その固定されたセットアップと高価格がハンドヘルド技術と比較して成長を制限しました。
- 例えば、HealcerionのSONON 300Cハンドヘルドスキャナーは、バッテリーを搭載した状態で390グラムの重さがあり、最大20cmのイメージング深度に対応しています。
用途別
2024年には、救急医療がこのセグメントでほぼ34%のシェアを占めました。ポイントオブケアスキャンが迅速な外傷チェック、内部出血の評価、迅速な心臓評価に不可欠となったため、このセグメントは成長しました。医療チームは、数分以内に治療を導くために即時のイメージングに依存し、救急部門でのデバイス需要を高めています。心臓病学や産科も、日常および急性ケアのためのポータブルユニットの広範な使用により拡大しました。泌尿器科、血管外科、筋骨格系ケアなどの他の分野も、より迅速な診断ワークフローをサポートするためにPOCUSを採用し続けています。
主要な成長要因
迅速なベッドサイド診断の需要増加
医療提供者は、救急、集中治療、外来設定での治療を導くために迅速なイメージングに依存しています。ポイントオブケア超音波は、外傷チェック、心臓評価、母体モニタリング中の迅速な意思決定をサポートします。救急ユニットでの患者数の増加とポータブルデバイスの広範な展開がこの傾向を強化しています。多くの病院が遅延を減らし、結果を改善するためにリアルタイムスキャンを優先しています。これらの要因は、ベッドサイド診断を市場の主要な成長要因として位置付けています。
- 例えば、MindrayのTE7 ACE超音波は、電源投入から25秒以内に起動し、内蔵バッテリーは約2時間の連続スキャンをサポートし、スタンバイでは最大22時間持続します。
ハンドヘルドおよびワイヤレスシステムの技術的進歩
新しいポータブルスキャナーは、より良い画像品質、改善されたバッテリー寿命、シームレスなデータ転送を提供します。ワイヤレスプローブは、臨床医の移動性を高め、救急車、地方クリニック、在宅ケアでの使用を拡大します。AIツールとの統合も、精度を向上させ、オペレーター依存を減らすことで採用を促進します。これらの進歩により、POCUSはよりアクセスしやすく、効率的になります。性能が向上するにつれて、採用が専門分野全体で加速し、技術革新が主要な成長要因となっています。
- 例えば、Clarius HD3ハンドヘルドスキャナーは、192個の圧電素子と8つのビームフォーマーを使用し、最大30フレーム/秒のフレームレートに達することができます。
専門分野全体での臨床応用の拡大
POCUSの採用は、心臓病学、産科、筋骨格系ケア、血管評価で引き続き増加しています。臨床医は、慢性疾患のモニタリング、手順のガイド、大型イメージングシステムへの依存を減らすためにポータブルイメージングを使用しています。この広範な臨床的リーチが安定したデバイス需要をサポートしています。病院や医科大学でのトレーニングプログラムも、新しい実践者の間での快適さを高めています。使用範囲の拡大は、市場浸透を強化する主要な成長要因です。
主要なトレンドと機会
AI対応の画像解釈とワークフローの自動化
AIツールは画像の鮮明さを向上させ、測定を自動化し、ガイド付きスキャンで臨床医をサポートします。これらの機能はオペレーターのばらつきを減らし、新しいユーザーが正確な検査を行うのを助けます。自動化されたワークフローは検査時間を短縮し、忙しい医療現場での診断の信頼性を向上させます。AIの能力が進化するにつれて、より多くのプロバイダーがPOCUSを日常業務に採用し、プライマリケア、遠隔医療、在宅医療環境での新しい機会を開きます。この変化はPOCUSの未来を形作る主要なトレンドを表しています。
- 例えば、Caption HealthのCaption Guidanceは、超音波経験のない8人の看護師がそれぞれ30人の患者をスキャンし、240人の患者にAIガイド付き心エコー検査を行った多施設研究でテストされました。
在宅ケアと遠隔医療環境での採用の増加
携帯型超音波装置は、遠隔医療プログラムや地域ケアモデルでのリモートモニタリングをサポートします。ケアチームは、ハンドヘルドシステムを使用して、心機能、母体健康、慢性疾患を病院訪問なしで評価します。このトレンドは、画像アクセスが限られている発展途上地域で強力な機会を生み出します。より広範な償還サポートと低コストのデバイスの発売が市場拡大を促進します。リモートケアの採用は、最も有望なトレンドと機会の一つです。
- 例えば、フィリップスの現行世代のすべてのLumifyトランスデューサーは、リニアアレイ(L12-4)、曲線アレイ(C5-2)、フェーズドアレイ(S4-1)を含め、それぞれ136グラム(約4.8オンス)未満の重さで、軽量のモバイルまたは在宅ケアでの使用をサポートします。
モバイルプラットフォームとクラウドエコシステムとの統合
最新のPOCUSシステムは、スマートフォンやクラウドダッシュボードとシームレスに接続し、データ共有や患者管理を容易にサポートします。クラウドベースのストレージは、複数のサイトでのアクセスと迅速な専門家レビューを可能にします。この統合はコラボレーションを促進し、価値に基づくケアモデルをサポートします。医療提供者がデジタルエコシステムを優先するにつれて、POCUSは大病院や小さなクリニックの両方でより重要性を増します。このデジタルシフトは長期的な機会を強化します。
主要な課題
トレーニングのギャップとオペレーター依存の精度
画像品質と診断の信頼性はユーザーのスキルに大きく依存しており、忙しいまたはリソースが限られた環境での採用を困難にします。多くの臨床医は構造化されたPOCUSトレーニングを欠いており、一貫性のない結果をもたらします。病院は教育プログラムを拡大し、能力基準を維持する必要に直面しています。限られた専門知識が日常のワークフローへの統合を遅らせます。これは市場の成長と臨床の信頼性に影響を与える主要な課題のままです。
高い初期投資とコストの壁
先進的なハンドヘルドおよびカートベースのシステムは、小さなクリニックや発展途上地域では高価なままです。予算の制約が交換サイクルを制限し、技術のアップグレードを遅らせます。ソフトウェア、プローブ、メンテナンスの追加コストがさらなる圧力を加えます。これらの財務的な障壁は、明確な臨床的利益にもかかわらず、より広範な採用を制限します。コスト関連の制限は市場内での主要な課題であり続けます。
地域分析
北アメリカ
北米は2024年に約38%の最大シェアを占めました。この地域は、救急医療、プライマリクリニック、先進的な病院ネットワークでの携帯型超音波装置の強力な採用から恩恵を受けました。プロバイダーがベッドサイドイメージングの使用を増やし、診断速度を向上させ、放射線科の負担を軽減するにつれて需要が増加しました。支援的な償還構造とデジタルヘルスへの高い投資が市場浸透を強化しました。ワイヤレスプローブとAIイメージングツールの継続的なアップグレードも臨床効率を向上させました。米国とカナダでの幅広いトレーニングプログラムが広範な使用をサポートし、この地域がそのリーダーシップを維持するのを助けました。
ヨーロッパ
ヨーロッパは2024年に約29%のシェアを占めました。成長は、公立病院、産科センター、救急医療部門での携帯型超音波ユニットの配備が増加したことから来ました。多くの国が診断の近代化プログラムの一環としてポイントオブケアイメージングを拡大し、迅速な評価へのアクセスを改善しました。早期疾患検出への注力の高まりと心臓および筋骨格系ケアでの広範な使用も採用をサポートしました。技術的な強化とデジタルプラットフォームとの統合が大規模な病院と小規模な診療所の両方を引き付けました。トレーニングと標準化されたプロトコルに対する強力な政府の支援が地域の需要をさらに強化しました。
アジア太平洋
アジア太平洋は2024年に約24%のシェアを占め、最も急速な成長を記録しました。拡大は、特に中国、インド、東南アジアでの医療投資の増加から来ており、携帯型デバイスが遠隔地でのイメージングへのアクセスを改善しています。母体ケアのニーズの増加と救急ユニットでの広範な使用が公立および私立病院での採用を増加させました。地元の製造能力がコストを下げ、携帯型デバイスをよりアクセスしやすくしました。デジタルヘルスの拡大も地域社会および遠隔医療プログラムのためのPOCUSの使用を促進しました。これらの要因がアジア太平洋を急速に発展する地域市場として位置づけました。
ラテンアメリカ
ラテンアメリカは2024年に約6%のシェアを獲得しました。採用は、医療システムが救急室とプライマリケアセンターでの診断能力を強化するにつれて増加しました。携帯型超音波装置は、大規模なイメージングシステムが限られている地域での迅速な評価をサポートしました。ブラジルとメキシコが病院の近代化と携帯型ユニットの受け入れの拡大により地域の需要を牽引しました。トレーニングイニシアティブが臨床医の習熟度を向上させ、専門分野全体での使用をサポートしました。経済的制約が全面的な採用を遅らせましたが、拡大する遠隔医療プログラムが市場成長の新たな機会を開き続けました。
中東・アフリカ
中東・アフリカは2024年に約3%のシェアを占めました。成長は診断インフラの拡大と、母体健康、救急医療、農村部へのアウトリーチのための携帯型イメージングへの依存の増加から生じました。湾岸地域の国々は、病院とクリニックでのケアの質を向上させるために先進的な携帯型システムを採用しました。アフリカ諸国は、限られたイメージングアクセスに対処するために携帯型およびバッテリー駆動ユニットに焦点を当てました。国際的な健康プログラムがトレーニングイニシアティブをサポートし、オペレーターの能力を向上させました。予算の制約にもかかわらず、迅速なポイントオブケア診断への需要の高まりが地域全体での安定した採用を推進し続けました。
市場のセグメンテーション:
タイプ別
- 診断用
- 治療用
携帯性別
- トロリーベースのデバイス
- 携帯型デバイス
用途別
- 救急医療
- 心臓病学
- 産科・婦人科
- 泌尿器科
- 血管外科
- 筋骨格系
エンドユーザー別
- 病院
- クリニック
- 産科センター
- 外来手術センター
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ポイントオブケア超音波市場の競争環境には、EDAN Instruments、FUJIFILM Sonosite, Inc.、GE Healthcare、Butterfly Network Inc.、Terason Corporation、日立製作所、Esaote S.p.A、深圳Mindray Bio-Medical Electronics Co. Ltd.、ALPINION MEDICAL SYSTEMS Co., Ltd、Koninklijke Philips N.V. などの主要プレーヤーが含まれます。企業は、臨床現場での迅速な診断と改善されたモビリティをサポートするハンドヘルドおよびワイヤレス超音波技術の進歩に注力しています。多くの企業が、精度を向上させ、オペレーターのばらつきを減少させるAI駆動の画像ツールに投資しています。製品ポートフォリオは、コンパクトなデザイン、長いバッテリー寿命、モバイルデバイスとの統合により拡大し続けています。メーカーは、新興市場での採用を増やすために手頃な価格を重視しています。病院との戦略的な協力やトレーニングプログラムは、製品の認知度と臨床医の親しみを強化します。継続的なイノベーション、より広範な臨床応用、デジタルエコシステムの統合が、市場全体の競争ポジショニングを形成する重要な要素であり続けています。
主要プレイヤー分析
- EDAN Instruments
- 富士フイルムソノサイト株式会社
- GEヘルスケア
- バタフライネットワーク社
- テラソンコーポレーション
- 株式会社日立製作所
- エサオテS.p.A
- 深圳マインドレイバイオメディカルエレクトロニクス株式会社
- アルピニオンメディカルシステムズ株式会社
- コーニンクレッカ フィリップス N.V.
最近の開発
- 2025年、富士フイルムソノサイトは、緊急およびポイントオブケアスキャンに最適化されたSonosite MTポータブルプラットフォームを導入しました。
- 2024年、GEヘルスケアは、Caption AIをVscan Air SLハンドヘルドスキャナーに拡張するFDAの承認を取得しました。これにより、臨床医が心臓のポイントオブケア超音波検査をより簡単に行えるようになります。
- 2023年、アルピニオンは、モバイルおよび緊急超音波ワークフローに焦点を当てたX-CUBE i9カートベースシステムを発売しました。
レポートのカバレッジ
この調査レポートは、タイプ、携帯性、用途、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制状況、技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- ハンドヘルド超音波装置がより広く臨床的に受け入れられるにつれて、市場は拡大します。
- AI駆動の画像ガイダンスは、診断精度を向上させ、オペレーター依存を減少させます。
- ポータブルシステムは、緊急、プライマリ、および遠隔医療の現場での需要が強まります。
- モバイルプラットフォームおよびクラウドシステムとの統合は、データ共有とワークフローを合理化します。
- トレーニングプログラムが拡大し、臨床医のスキルレベルが向上し、採用率が向上します。
- 心臓病学、産科、筋骨格系ケアでの幅広い応用が、安定した使用を促進します。
- テレヘルスへの投資の増加は、ポータブル超音波ツールの展開を増加させます。
- バッテリー効率の高いワイヤレス設計は、リソースが限られた地域での広範な使用をサポートします。
- 病院は、中央画像部門への圧力を軽減するために、より多くのPOCUSユニットを採用します。
- コスト削減と現地製造が、新興市場での採用拡大を助けます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のポイントオブケア超音波市場の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、ポイントオブケア超音波市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたポイントオブケア超音波市場のセグメントはどれですか?
ポイントオブケア超音波市場の成長を促進している主な要因は何ですか?
ポイントオブケア超音波市場の主要企業はどこですか?
2024年にポイントオブケア超音波市場で最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポイントオブケア超音波市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポイントオブケア超音波市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(2032) (base year: USD 3,957.6 million → 2032: USD 6799.89 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポイントオブケア超音波市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポイントオブケア超音波市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポイントオブケア超音波市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポイントオブケア超音波市場市場の成長要因
- 3.3 ポイントオブケア超音波市場市場の抑制要因および課題
- 3.4 ポイントオブケア超音波市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポイントオブケア超音波市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポイントオブケア超音波市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポイントオブケア超音波市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポイントオブケア超音波市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポイントオブケア超音波市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポイントオブケア超音波市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポイントオブケア超音波市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポイントオブケア超音波市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポイントオブケア超音波市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポイントオブケア超音波市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポイントオブケア超音波市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポイントオブケア超音波市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・2032年)
- 7.1.2 チャネル構成比の推移(2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポイントオブケア超音波市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポイントオブケア超音波市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポイントオブケア超音波市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポイントオブケア超音波市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポイントオブケア超音波市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポイントオブケア超音波市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポイントオブケア超音波市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
