
市場概要
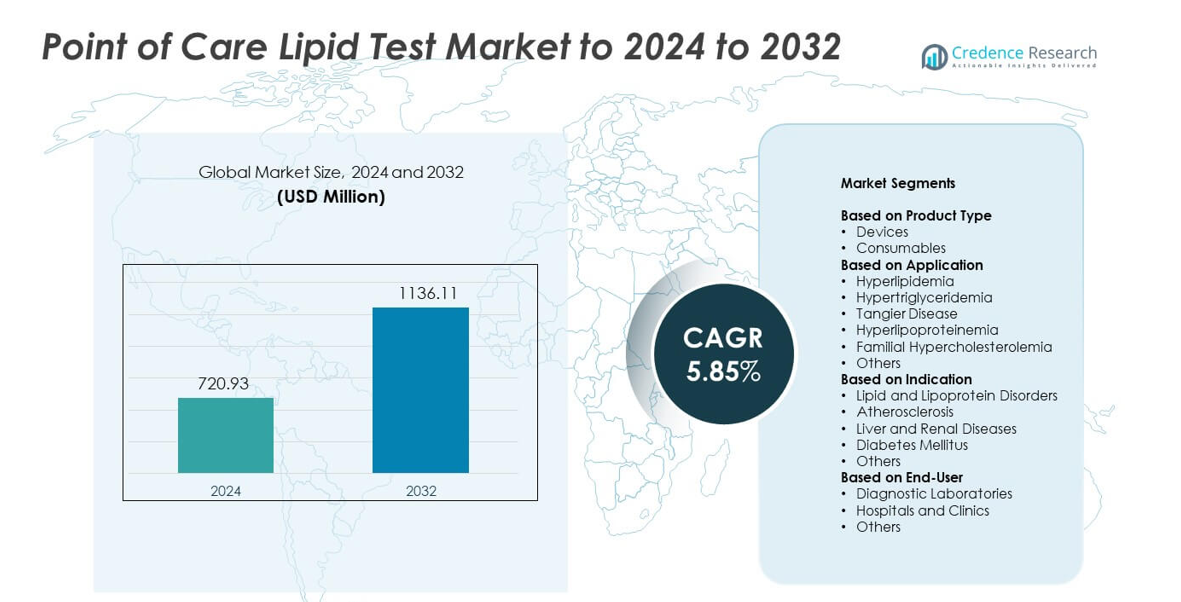
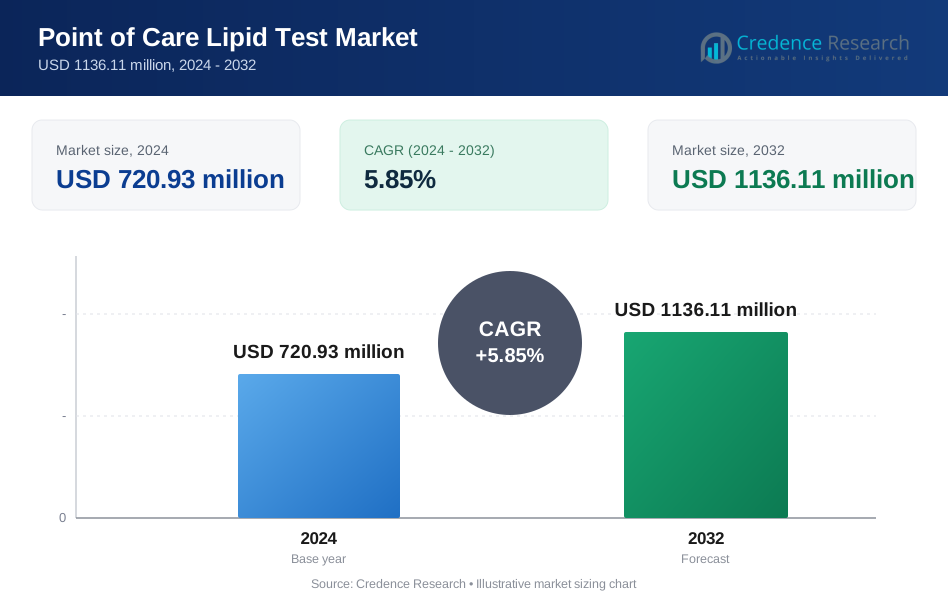
ポイントオブケア脂質検査市場の規模は2024年に7億2093万米ドルと評価され、予測期間中に年平均成長率5.85%で2032年には11億3611万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のポイントオブケア脂質検査市場規模 | 7億2093万米ドル |
| ポイントオブケア脂質検査市場、CAGR | 5.85% |
| 2032年のポイントオブケア脂質検査市場規模 | 11億3611万米ドル |
ポイントオブケア脂質検査市場の主要プレーヤーには、Menarini Group、Nova Biomedical、Callegari Srl、F. Hoffmann-La Roche Ltd.、SD Biosensor, Inc.、MiCoBio、Abbott Laboratories、Sinocare Inc.、VivaChek Biotech (Hangzhou) Co., Ltd.が含まれ、これらは高度なハンドヘルドアナライザー、広範な消耗品の範囲、強力なデジタル統合を通じて競争しています。これらの企業は、臨床および家庭環境での採用を強化するために、精度、速度、手頃な価格に焦点を当てています。北米は、高い心血管スクリーニング率と分散型検査の強力な導入により、約38.7%のシェアで市場をリードしています。ヨーロッパは、構造化された予防ケアプログラムと急速な脂質アナライザーの使用拡大に支えられ、約28.4%のシェアで続いています。
市場の洞察
- ポイントオブケア脂質検査市場は2024年に7億2093万米ドルに達し、2032年には11億3611万米ドルに達すると予測されており、年平均成長率は5.85%です。
- 成長は心血管疾患の増加と、クリニック、薬局、家庭環境での迅速な脂質スクリーニングの需要の高まりによって推進されており、デバイスは約61%のシェアを占めています。
- 主要なトレンドには、接続されたアナライザーの採用の強化、薬局ベースのスクリーニングの広範な利用、デジタルヘルスプラットフォームによる家庭モニタリングの需要の高まりが含まれます。
- 競争が激化する中、グローバルメーカーはポータブルアナライザーと消耗品ラインを拡大し、精度、迅速な対応、広範な流通に焦点を当てて市場のリーチを強化しています。
- 北米は約38.7%のシェアでリードし、ヨーロッパが約28.4%で続き、アジア太平洋地域は医療アクセスの改善と脂質障害の認識の高まりにより約23.9%を占めています。
市場セグメンテーション分析:
製品タイプ別
デバイスは2024年に市場の約61%を占める支配的なシェアを持ちました。強い需要は、クリニック、薬局、家庭環境での迅速なスクリーニングをサポートするハンドヘルド脂質アナライザーから来ています。Bluetooth対応メーターの広範な採用も、ユーザーが脂質レベルをより簡単に追跡するのに役立ちました。消耗品はテストストリップや試薬カートリッジの頻繁な使用により成長しましたが、デバイスのアップグレードが大部分の収益を牽引し続けました。脂質異常症の増加と迅速な心血管リスクチェックの必要性が、主要市場でのコンパクトな脂質検査デバイスの需要を強化しました。
- 例えば、アボットのAfinion 2アナライザーは、指先のサンプルから脂質パネルを測定し、約200 × 186 × 328ミリメートルの寸法と約3.4キログラムの重さで、クリニックや薬局での本格的なベンチトップ使用を可能にしています。
用途別
2024年において、高脂血症は約49%のシェアで主要な用途として残りました。世界的に高コレステロールの症例が増加し、迅速かつ定期的な脂質検査の必要性が高まりました。医療提供者は早期発見を支援し、治療反応を監視するためにポイントオブケアシステムを使用しました。高トリグリセリド血症や家族性高コレステロール血症を含む他の状態も、臨床意識の高まりにより着実に拡大しました。より広範な予防ケアプログラムとスクリーニング活動が、病院、外来クリニック、ウェルネスセンターでの脂質検査の使用を強化しました。
- 例えば、ロシュのcobas b 101システムは、ケア現場で約6分で結果が得られる毛細血管血液サンプルから完全な脂質プロファイルを提供します。
適応症別
2024年において、脂質およびリポタンパク質障害が約52%で最大のシェアを占めました。心血管リスクを評価するための定期的な脂質パネルから高い検査率が生まれました。動脈硬化症は、プライマリケアにおいてリスクのある成人の迅速なプロファイリングの需要が増加したため、続きました。糖尿病も、グルコース-脂質管理が頻繁なモニタリングを必要とすることが多いため、強い採用を支援しました。肝臓および腎臓疾患は、代謝合併症のために安定した需要をもたらしました。早期発見への注目の高まりとポータブルアナライザーの広範な利用可能性が、すべての適応症グループでの強い使用を維持するのに役立ちました。
主要な成長要因
心血管疾患の負担の増加
心血管疾患の症例は世界中で増加し続けており、迅速な脂質スクリーニングの需要を高めています。クリニックや救急部門は、数分以内にリスクを評価するためにポイントオブケアシステムに依存しています。ポータブルアナライザーは、臨床医が適時の治療を開始し、定期的なモニタリングを支援するのに役立ちます。プライマリケアや薬局でのスクリーニング率の向上も採用を強化します。コレステロール管理に対する公衆の意識の高まりも、この要因をさらに後押しします。
- 例えば、アムジェンのPCSK9阻害剤エボロクマブ(Repatha)のFOURIERアウトカム試験は、動脈硬化性心血管疾患を持つ27,564人の患者を登録し、集中的なLDLコレステロール低下とイベント削減を評価しました。
分散型検査へのシフト
医療システムは診断サービスを患者に近づけており、コンパクトな脂質デバイスの安定した採用を支援しています。薬局、地域クリニック、家庭ユーザーは、ラボベースの方法に関連する遅延を減らす迅速な検査を好むようになっています。このシフトは患者のコンプライアンスを向上させ、長期的な病気管理を支援します。このトレンドは、リアルタイムの脂質データを統合するテレヘルスプラットフォームとも一致しています。使いやすいデバイスの広範な利用可能性が、この要因を強化します。
- 例えば、CVS HealthのMinuteClinicネットワークは、33の米国州とコロンビア特別区にあるCVS PharmacyとTargetストア内に1,000以上のウォークインクリニックを運営しており、コレステロールチェックを含む慢性疾患の現地スクリーニングをサポートしています。
携帯型アナライザーの進歩
現代のアナライザーは、精度の向上、短いターンアラウンドタイム、デジタル接続を提供しています。これらの機能は、医療提供者が脂質プロファイルをより簡単に追跡するのに役立ちます。コンパクトなデザインは、移動クリニックや遠隔地での使用もサポートします。より良い材料とセンサー技術がエラー率を減少させ、信頼性を向上させます。継続的な革新は、臨床および消費者向けの設定での採用を促進します。
主要なトレンドと機会
デジタルヘルスプラットフォームとの統合の進展
ポイントオブケアの脂質デバイスは、現在、モバイルアプリやクラウドシステムと接続しており、リモート患者モニタリングをサポートしています。これらのプラットフォームにより、臨床医は脂質の変化を追跡し、治療を迅速に調整することができます。デジタル統合は、リマインダーや個別化されたインサイトを通じて患者のエンゲージメントも向上させます。バーチャルケアの受け入れが高まることで、接続された検査ソリューションに強力な機会が生まれています。
- 例えば、Dexcomは2023年に60万人以上のユーザーを追加し、年末には約230万人の顧客がモバイルアプリやクラウドプラットフォームに接続された連続血糖モニタリングシステムを使用していると報告しました。
小売および薬局での採用の増加
薬局は予防的なスクリーニングサービスを拡大しており、迅速な脂質検査の需要が増加しています。使いやすいデバイスは、薬剤師がフルラボサポートなしで迅速な評価を提供するのに役立ちます。この拡大により、臨床的リーチが限られた人々へのアクセスが向上します。小売店での強いフットトラフィックは、ウォークインテストモデルをターゲットにしたデバイスメーカーにとって成長の機会を生み出します。
- 例えば、Walgreens Boots Allianceは、米国に約8,000の小売薬局を持つネットワークを通じて予防的なスクリーニングをサポートしており、店内の健康サービスには心血管リスクやコレステロール評価がますます含まれています。
家庭ベースのモニタリングへの拡大
より多くの患者が慢性的な脂質障害を管理するために自己検査を好みます。コンパクトなアナライザーと簡素化されたワークフローにより、家庭での使用が容易になります。このトレンドは、病院外での早期検出と継続的なモニタリングをサポートします。個人の健康追跡に対する消費者の関心の高まりは、サブスクリプション消耗品やアプリ連携デバイスを提供する企業にとっての機会を生み出します。
主要な課題
複雑な臨床ケースにおける精度の懸念
一部の高度な脂質異常は、詳細なラボベースの分析を必要とし、ポイントオブケアシステムでは完全には提供できない場合があります。ユーザーの取り扱い、環境条件、試薬の安定性の変動が結果に影響を与える可能性があります。臨床医は、高リスク患者に対して迅速なデバイスに完全に依存することをためらうかもしれません。この懸念は、より広範な受け入れにおける主要な課題として残っています。
デバイスと消耗品の高コスト
デバイスの初期価格と繰り返し発生するストリップコストが、リソースが限られた地域での採用を制限しています。予算が制約されたクリニックは、費用を管理するために集中型の検査を選ぶことがよくあります。補償のギャップも、広範な使用のインセンティブを減少させます。これらのコスト障壁は、新興市場全体での拡大を遅らせ、メーカーにとって重要な課題として残っています。
地域分析
北米
北米は2024年に約38.7%の最大シェアを占めました。成長は、心血管リスクの高いスクリーニング率、先進的なハンドヘルドアナライザーの強力な採用、予防的検査に対する広範な保険サポートから生じました。クリニック、薬局、家庭のユーザーは、日常的なモニタリングのために迅速な脂質デバイスを広く使用しました。技術の進歩と強力な啓発プログラムも市場の需要を強化しました。米国は、分散型ケアモデルの拡大とポイントオブケア診断への投資の増加により、地域の成長を牽引しました。
ヨーロッパ
ヨーロッパは2024年に約28.4%のシェアを占め、構造化されたスクリーニングプログラムと脂質障害の早期発見への重視により推進されました。ドイツ、イギリス、フランスなどの国々は、確立されたプライマリケアネットワークと予防診断に関する規制の焦点を通じて採用を支援しました。病院や外来の設定では、迅速な治療決定を加速し、検査室の負荷を軽減するために迅速な脂質分析装置が使用されました。高齢者人口の増加と心血管疾患の増加は、効率的なポイントオブケアテストの需要を押し続けました。
アジア太平洋
アジア太平洋は2024年に約23.9%のシェアを獲得し、高脂血症の認識の高まりと医療アクセスの拡大により強い成長を示しました。都市部では、心血管リスク評価を迅速化するために迅速な脂質検査が採用され、農村プログラムではより広範なカバレッジのために携帯型分析装置が使用されました。中国、インド、日本は慢性疾患率の増加に伴い採用を主導しました。プライベートクリニックネットワークの成長と診断技術への投資の増加がさらなる拡大を支援しました。手頃な価格のデバイスと消耗品も市場を強化しました。
ラテンアメリカ
ラテンアメリカは2024年に約5.4%のシェアを保持し、地域クリニックや予防健康プログラムでのポイントオブケアシステムの使用の増加に支えられました。ブラジルやメキシコなどの国々は、政府と民間のイニシアチブを通じて脂質障害のスクリーニングを拡大しました。携帯型デバイスがアクセスを改善した地域で採用が増加しました。経済的制約がプレミアムデバイスの採用を制限しましたが、基本的な検査ソリューションの需要は着実に増加しました。心血管疾患の増加も迅速な脂質分析装置のより広範な使用を促しました。
中東とアフリカ
中東とアフリカは2024年に約3.6%のシェアを占め、診断インフラの拡大と非感染性疾患管理への注力の増加に支えられました。湾岸諸国は病院やウェルネスセンターで最新の分析装置を採用し、アフリカ地域では検査室のギャップを克服するために携帯型システムに依存しました。限られた償還が高級デバイスの使用を遅らせましたが、心血管リスクのスクリーニングは拡大し続けました。国際的な健康プログラムと民間部門の投資が地域全体での脂質検査へのアクセスを改善しました。
市場セグメンテーション:
製品タイプ別
- デバイス
- 消耗品
用途別
- 高脂血症
- 高トリグリセリド血症
- タンジェ病
- 高リポタンパク血症
- 家族性高コレステロール血症
- その他
適応症別
- 脂質およびリポタンパク障害
- 動脈硬化症
- 肝臓および腎臓疾患
- 糖尿病
- その他
エンドユーザー別
- 診断検査室
- 病院およびクリニック
- その他
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ポイントオブケア脂質検査市場の競争環境は、Menarini Group、Nova Biomedical、Callegari Srl、F. Hoffmann-La Roche Ltd.、SD Biosensor, Inc.、MiCoBio、Abbott Laboratories、Sinocare Inc.、VivaChek Biotech (Hangzhou) Co., Ltd.などの主要参加者によって形成されています。企業は、より高精度、迅速なターンアラウンドタイム、強化されたデジタル接続を備えたコンパクトな分析装置の開発に注力しています。多くのメーカーは、クリニック、薬局、家庭での頻繁な検査をサポートするために消耗品のポートフォリオ拡大に投資しています。企業はまた、プライマリケアネットワークや小売医療プロバイダーとの提携を通じて市場での存在感を強化しています。製品の革新は、ワイヤレスデータ転送、改良されたバイオセンサー、広範な採用をサポートするユーザーフレンドリーなインターフェースに焦点を当てています。分散型診断への関心の高まりにより、企業はグローバルな流通チャネルを拡大し、新興市場で競争力のある価格を提供するよう促されています。規制承認、新製品の発売、現地製造などの戦略的な動きが、この拡大するセグメントにおける競争を定義し続けています。
主要プレイヤー分析
- Menarini Group
- Nova Biomedical
- Callegari Srl
- F. Hoffmann-La Roche Ltd.
- SD Biosensor, Inc.
- MiCoBio
- Abbott Laboratories
- Sinocare Inc.
- VivaChek Biotech (Hangzhou) Co., Ltd.
最近の展開
- 2025年、Sinocare Inc.は、脂質を含むパラメータをカバーするデバイスを含む統合診断ソリューションを業界イベントで展示しました。
- 2025年、QuidelOrtho Corporationは、米国の地方および地域病院で高品質の診断検査へのアクセスを拡大することを目的とした新しい認定分析プログラムを開始しました。
- 2022年、RocheはCEマークの承認を取得し、選定された国々でcobas® pulseシステムを発売しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、用途、適応症、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、彼らの事業、製品提供、投資、収益源、主要な用途の概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制の状況、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 心血管スクリーニングがより一般的になるにつれて、迅速な脂質検査の需要が高まります。
- デジタルヘルスプラットフォームとの統合を通じて、接続された脂質分析装置が採用されるようになります。
- ユーザーが便利な自己検査オプションを好むため、家庭での脂質モニタリングが拡大します。
- 薬局は予防的な脂質スクリーニングサービスにおける役割を増やします。
- デバイスメーカーは、精度の向上と検査時間の短縮に注力します。
- 新興市場は、プライマリケアスクリーニングを強化するために携帯型分析装置を採用します。
- AIを活用したデータ解釈が患者のリスク評価を向上させます。
- 家庭ユーザーの間でサブスクリプションベースの消耗品モデルが成長します。
- ハイブリッドケアモデルは、バーチャル相談をサポートする迅速な結果の需要を高めます。
- 分散型診断に対する規制のサポートが市場拡大を加速させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のポイントオブケア脂質検査市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、ポイントオブケア脂質検査市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたポイントオブケア脂質検査市場のセグメントはどれですか?
ポイントオブケア脂質検査市場の成長を促進している主な要因は何ですか?
ポイントオブケア脂質検査市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポイントオブケア脂質検査市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポイントオブケア脂質検査市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 720.93 million → 2032: USD 1136.11 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポイントオブケア脂質検査市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポイントオブケア脂質検査市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポイントオブケア脂質検査市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポイントオブケア脂質検査市場市場の成長要因
- 3.3 ポイントオブケア脂質検査市場市場の抑制要因および課題
- 3.4 ポイントオブケア脂質検査市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポイントオブケア脂質検査市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポイントオブケア脂質検査市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポイントオブケア脂質検査市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポイントオブケア脂質検査市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポイントオブケア脂質検査市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポイントオブケア脂質検査市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポイントオブケア脂質検査市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポイントオブケア脂質検査市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポイントオブケア脂質検査市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポイントオブケア脂質検査市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポイントオブケア脂質検査市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポイントオブケア脂質検査市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポイントオブケア脂質検査市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポイントオブケア脂質検査市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポイントオブケア脂質検査市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポイントオブケア脂質検査市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポイントオブケア脂質検査市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポイントオブケア脂質検査市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポイントオブケア脂質検査市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
