
市場概要
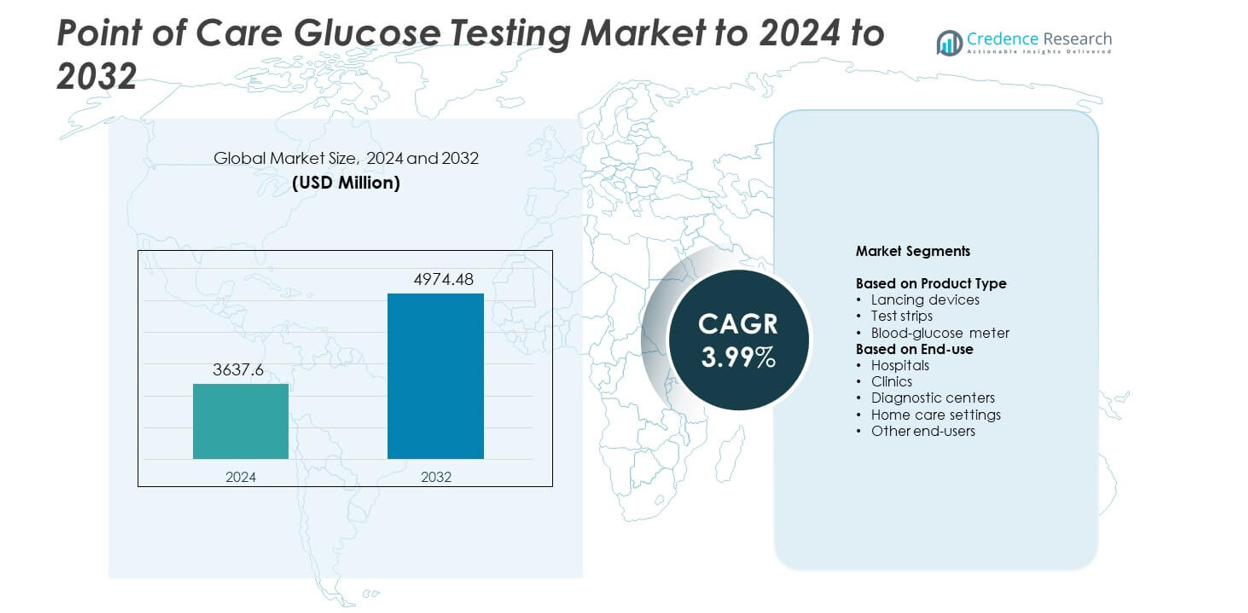
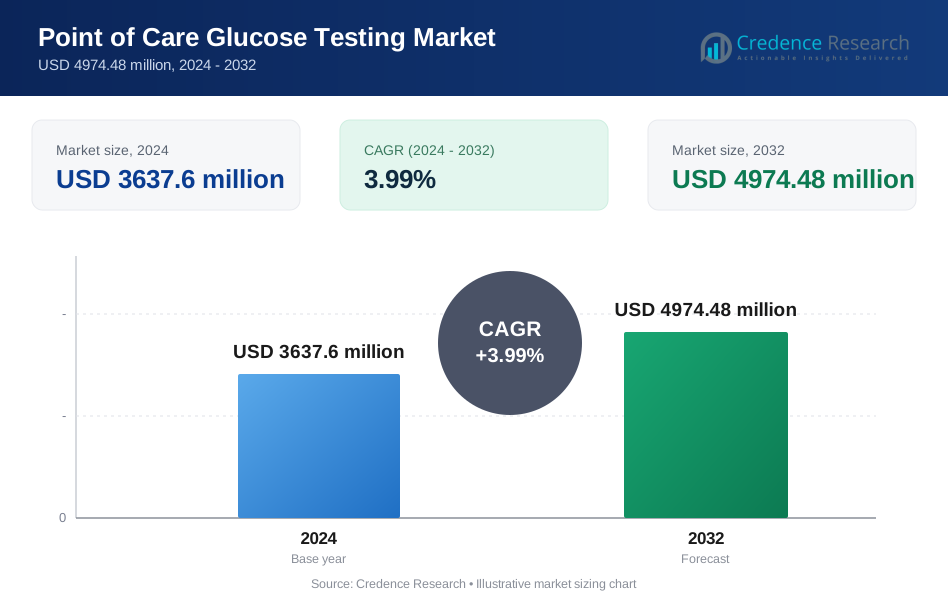
ポイントオブケア血糖値検査市場の規模は2024年に3,637.6百万米ドルと評価され、2032年までに4,974.48百万米ドルに達すると予測されており、予測期間中のCAGRは3.99%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のポイントオブケア血糖値検査市場規模 | USD 3,637.6 million |
| ポイントオブケア血糖値検査市場、CAGR | 3.99% |
| 2032年のポイントオブケア血糖値検査市場規模 | USD 4,974.48 million |
ポイントオブケア血糖値検査市場には、Dexcom, Inc.、Sinocare、Medtronic plc、Abbott Laboratories、Roche、EKF Diagnostics Holdings plc、ACON Laboratories, Inc.、ニプロ株式会社、Nova Biomedical Corporation、Prodigy Diabetes Care、ARKRAY, Inc.、Sanofi、B. Braun Melsungen AG、PHC Holdingsなどの主要企業が含まれています。これらの企業は、高精度のテストストリップ、接続された血糖計、家庭医療および臨床使用をサポートする改良されたデジタルモニタリングツールを通じて競争しています。北米は2024年に約38%のシェアで世界市場をリードし、自己監視デバイスの強力な採用、先進的な償還システム、および高い糖尿病の有病率によって推進されました。
市場インサイト
- ポイントオブケア血糖値検査市場は2024年に3,637.6百万米ドルに達し、2032年までに4,974.48百万米ドルに達すると予測されており、CAGRは3.99%です。
- 糖尿病の増加と自己監視ツールの強力な採用が安定した需要を促進し、テストストリップが約58%のシェアを持つ支配的なセグメントとなっています。
- 主要なトレンドには、接続された血糖計の急速な成長、デジタル報告機能、家庭医療環境での低侵襲サンプリングオプションの広範な使用が含まれます。
- 主要企業が精度、ストリップ品質、接続性で革新し、手頃な価格のデバイスで新興地域に進出する中、競争が激化しています。
- 北米は2024年に約38%のシェアで市場をリードし、次いでヨーロッパが約29%、アジア太平洋が約23%を占め、強力なスクリーニングプログラムと拡大する家庭ベースのモニタリングによって支えられています。
市場セグメンテーション分析:
製品タイプ別
テストストリップは2024年に約58%のシェアで支配的な地位を占めました。糖尿病患者の頻繁な血糖値監視のニーズから強い需要があり、家庭医療および臨床環境でのストリップ消費が増加しました。高精度、迅速な結果、幅広いメーターとの互換性がより多くの採用をサポートしました。血糖計も、新しいモデルがより良い接続性とコンパクトなデザインを提供することで成長しました。ランシングデバイスは、改良された針の安全性により安定した使用を維持しました。世界的な糖尿病の増加と広範な自己検査習慣がテストストリップの強い需要を引き続き促進しました。
- 例えば、ロシュのAccu-Chek Guide試験紙は、わずか0.6マイクロリットルの血液で済み、公式のAccu-Chek GuideドキュメントとFAQに記載されているように、4秒以内にグルコースの結果を提供します。
エンドユース別
2024年には、ホームケア設定がこのセグメントをリードし、約46%のシェアを占めました。成長は、手頃な価格のメーター、使いやすい試験紙、迅速なデジタル報告によって支えられた自己監視の増加から来ています。病院やクリニックも、緊急および定期的なケアにおける迅速な検査の必要性から採用を拡大しました。診断センターは、迅速なトリアージと慢性疾患管理のためにこれらのツールを使用しました。長期介護施設を含む他のエンドユーザーも、糖尿病の有病率が増加するにつれて使用を増やしました。強力な啓発プログラムと広範な償還サポートが、在宅検査のリードを強化するのに役立ちました。
- 例えば、Dexcomは、連続グルコースモニタリングシステムが24時間で最大288回の自動グルコース測定を提供でき、ホームユーザーと臨床ユーザー向けに5分ごとに新しい値を提供すると述べています。
主要な成長ドライバー
糖尿病の有病率の上昇
世界的な糖尿病の症例は増加し続けており、迅速で信頼性のあるグルコースチェックの必要性が高まっています。より多くの患者が自宅でグルコースを監視するようになり、試験紙とコンパクトメーターの安定した需要を支えています。医療システムも合併症を減らすために早期発見と定期的な追跡を促進しています。このシフトは、在宅ケアと臨床設定の両方でポイントオブケアツールの役割を強化します。
- 例えば、AscensiaのContour Next Oneメーターは、FDAのシステムレビューデータによると、20から600ミリグラム/デシリットルの測定範囲でクリアされています。
自己監視へのシフト
患者は、迅速な結果を提供し、クリニック訪問を減らすシンプルなデバイスを好みます。現代のメーターは、簡単な表示形式、迅速な読み取り、改善された安全性を提供し、より広範な自己検査習慣をサポートします。成長する啓発プログラムは、ユーザーがグルコースをより効果的に管理するのを助けます。この傾向は、ポータブルで使いやすいグルコース検査製品の長期的な需要を増加させます。
- 例えば、AbbottのFreeStyle Libre 2センサーは、1分ごとにグルコースを測定し、15分間隔で最大8時間の読み取りを保存し、各センサーは最大14日間装着できます。
デバイス接続性の進歩
新しいグルコースメーターは、Bluetoothリンク、モバイルアプリサポート、データ共有機能を含むようになりました。これらの機能は、ユーザーがトレンドを追跡し、臨床医が治療計画を迅速に調整するのを助けます。より良いデジタルツールは、遵守を改善し、リモートモニタリングモデルをサポートします。デジタルヘルスケアへの強い関心は、ポイントオブケアグルコース検査の革新を促進し続けています。
主要なトレンドと機会
デジタルヘルス統合の成長
グルコースメーターの接続機能は、遠隔医療とリモートケアモデルをサポートします。ユーザーは測定値をプロバイダーに送信でき、治療の追跡と早期介入を改善します。多くのメーカーは、投薬タイミングとライフスタイルの選択をガイドするアプリベースのエコシステムを開発しています。デジタルツールとグルコース検査のリンクは、強力な市場拡大の可能性を生み出します。
- 例えば、MedtronicのMiniMedシステムはGuardianセンサーを使用して、24時間で最大288回のセンサーグルコース測定を生成し、5分ごとに新しい測定値を接続されたポンプに送信して自動調整を行います。
低侵襲検査への注目の高まり
メーカーは、より細いランセットや優れたサンプリング技術を通じて不快感を軽減することに取り組んでいます。一部の企業は、精度を維持しながら指先の穿刺を減らすセンサー形式を模索しています。これらの進歩は、痛みの懸念から定期的なチェックを避ける新しいユーザーを引き付けるのに役立ちます。不快感の低減は、検査頻度を増やし、グルコース管理を改善する可能性があります。
- 例えば、BDのウルトラファインペンニードルは、長さ4ミリメートル、直径0.23ミリメートルの32ゲージとして指定されており、家庭や臨床ケアでの注射に非常に短くて細い針を提供します。
在宅慢性ケアの拡大
より多くの患者が現在、自宅で長期ケアを受けており、シンプルで手頃な価格のグルコース検査ツールの需要が増加しています。政府や保険会社は、病院の負担を軽減し、成果を改善するために在宅モニタリングを支援しています。この変化は、コンパクトなデバイス、サブスクリプションベースのストリップ供給モデル、および接続されたモニタリングプラットフォームの機会を開きます。
主要な課題
デバイス間の精度の違い
一部の低コストメーターは、ストリップの品質やキャリブレーションの制限により測定値に変動を示します。これらの問題は治療の決定に影響を与え、ユーザーの信頼を低下させる可能性があります。規制当局は現在、より厳しい品質規則を推進していますが、不均一な遵守が懸念されています。すべてのデバイスカテゴリで信頼性のある精度を確保することが主要な課題です。
テストストリップの高い継続費用
頻繁な検査は、特に強力な補償サポートがない患者にとって、月々の支出を増加させます。多くのユーザーはコストを管理するためにテスト頻度を減らし、これが長期的なグルコース管理に影響を与えます。メーカーは低コストのストリップ設計に取り組んでいますが、価格感度は依然として高いままです。この課題は低・中所得地域での採用を制限しています。
地域分析
北米
北米は2024年に市場の最大シェアである約38%を占めました。高い糖尿病の有病率、広範な保険適用、デジタルグルコースメーターの早期採用により需要は強いままでした。ユーザーが簡単なデバイスアクセスと強力な啓発プログラムによってサポートされる自己モニタリングを好むため、在宅ケアの設定が急速に拡大しました。病院やクリニックは迅速なトリアージと定期的なスクリーニングのために使用を増やしました。接続されたメーターとテストストリップの継続的な革新も市場の成長を強化しました。確立されたプレーヤーと広範な流通ネットワークが北米のリードを維持するのに役立ちました。
ヨーロッパ
ヨーロッパは2024年に約29%のシェアを占め、主要国での強力な臨床採用と構造化された糖尿病管理プログラムによって推進されました。医療システムは早期診断と在宅グルコース追跡を奨励し、携帯型メーターと高精度テストストリップの導入を改善しました。製品品質に対する規制の焦点は、ポイントオブケアツールへの信頼をサポートしました。高齢化人口と慢性ケアのニーズの増加が定期的なモニタリングを拡大するのに役立ちました。成長はまた、ユーザーが臨床医と測定値を共有してより良い治療決定を行うデジタルヘルス統合の増加からももたらされました。安定した補償も市場拡大をサポートしました。
アジア太平洋
アジア太平洋地域は2024年に約23%のシェアを占め、最も急速な成長を記録しました。この地域では糖尿病の症例が増加し、スクリーニング率が上昇し、手頃な価格のテストストリップに対する強い需要が見られました。患者が低コストのモニタリングオプションを求めたため、在宅ケアの使用が増加しました。都市化の進展と医療アクセスの向上が、クリニックや診断センターでのメーター設置の拡大を支えました。メーカーはこの地域をコスト効率の高い接続デバイスでターゲットにしました。政府主導の啓発キャンペーンが早期診断と定期的なモニタリングを強化するのに役立ちました。中産階級の支出の増加と小売店での広範な入手可能性が市場浸透をさらに促進しました。
ラテンアメリカ
ラテンアメリカは2024年に約6%のシェアを獲得し、糖尿病への意識向上とプライマリケアサービスの改善に支えられました。各国はコミュニティレベルでの検査に重点を置き、低コストのメーターとストリップの使用を拡大しました。経済的制約が一部の地域での採用を制限しましたが、都市部ではデバイスの入手可能性が向上したため、着実な採用が見られました。クリニックや診断チェーンは、増加する慢性症例を管理するためにポイントオブケアテストを使用しました。公衆衛生プログラムは早期発見の取り組みを奨励しました。デジタルヘルスの採用の漸進的な進展と強化されたサプライチェーンが主要市場全体でのアクセス改善を助けました。
中東およびアフリカ
中東およびアフリカは2024年に約4%のシェアを占め、糖尿病率の上昇と医療インフラの継続的な改善により成長しました。湾岸諸国はデジタルヘルスと高度なモニタリングツールへの強力な投資により、より高い採用を示しました。地域の他の部分では、基本的なメーターと手頃な価格のテストストリップに依存してスクリーニングプログラムを拡大しました。認識が高まるにつれて在宅ケアの使用はゆっくりと増加しました。限られた償還とコスト感受性が障壁として残りましたが、政府主導のイニシアチブは早期検査を促進し続けました。民間医療ネットワークの漸進的な拡大が市場の成長を支えました。
市場セグメンテーション:
製品タイプ別
- ランシングデバイス
- テストストリップ
- 血糖メーター
エンドユース別
- 病院
- クリニック
- 診断センター
- 在宅ケア設定
- その他のエンドユーザー
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ポイントオブケア血糖値測定市場には、Dexcom, Inc.、Sinocare、Medtronic plc、Abbott Laboratories、Platinum Equity Advisors, LLC.、EKF Diagnostics Holdings plc、F. Hoffmann-La Roche Ltd.、ACON Laboratories, Inc.、ニプロ株式会社、Nova Biomedical Corporation、Prodigy Diabetes Care, LLC.、ARKRAY, Inc.、サノフィ、B. Braun Melsungen AG、PHC Holdingsなどの主要企業が含まれています。企業は、先進的な血糖計、高精度のテストストリップ、ホームケアや臨床使用をサポートする接続モニタリングプラットフォームを通じて競争しています。多くのメーカーはデジタル統合に投資し、Bluetoothリンク、アプリベースのトラッキング、リモートデータ共有を可能にして糖尿病管理を強化しています。競争の焦点には、生産能力の拡大、ストリップ品質の向上、精密なランシング技術を通じたサンプリングの痛みの軽減も含まれています。企業は、低コストデバイスで新興地域をターゲットにしつつ、先進市場での強力なイノベーションを維持することで市場の到達範囲を強化することを目指しています。持続可能性、使いやすさ、信頼性の高い精度が業界全体の新製品戦略を形作り続けています。
主要プレイヤー分析
- Dexcom, Inc.
- Sinocare
- Medtronic plc
- Abbott Laboratories
- Platinum Equity Advisors, LLC.
- EKF Diagnostics Holdings plc
- F. Hoffmann-La Roche Ltd.
- ACON Laboratories, Inc.
- ニプロ株式会社
- Nova Biomedical Corporation
- Prodigy Diabetes Care, LLC.
- ARKRAY, Inc.
- Sanofi
- B. Braun Melsungen AG
- PHC Holdings
最近の動向
- 2025年、Abbott LaboratoriesはWalgreensと提携し、FreeStyle Liteの血糖データを店内の糖尿病カウンセリングサービスに統合し、患者の遵守と教育を向上させました。
- 2024年、ARKRAY, Inc.は新しい血糖測定器モデルを発売し、自動回転サンプルバーコード読み取り機能を備え、手作業を減らし、検査業務を効率化しました。
- 2024年、Dexcomは独自の生成AIプラットフォームを血糖バイオセンシングに導入し、店頭バイオセンサーSteloと統合して、食事、運動、睡眠などのライフスタイル要因に関連する血糖パターンに関する個別の洞察を提供しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、エンドユース、地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制状況、技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 世界的な糖尿病症例の増加に伴い、市場は安定した成長を遂げるでしょう。
- 家庭用血糖測定は、デバイスのアクセス向上により拡大するでしょう。
- デジタルヘルスの成長が強く、接続されたメーターの採用が広がるでしょう。
- テストストリップは、すべての地域で主要な収益源として残るでしょう。
- 最小限の侵襲的なサンプリング方法が、より多くのユーザーを引き付けるでしょう。
- 遠隔患者モニタリングは、テレヘルスの利用拡大により増加するでしょう。
- 新興市場は、低コストの血糖計をより速いペースで採用するでしょう。
- 病院は、早期診断とトリアージのために迅速なテストを引き続き使用するでしょう。
- メーカーは、精度の向上とストリップコストの削減に注力するでしょう。
- AI駆動の追跡ツールが、治療決定と長期ケアの改善に役立つでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のポイントオブケアグルコーステスト市場の規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、ポイントオブケアグルコーステスト市場はどの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたポイントオブケアグルコーステスト市場のセグメントはどれですか?
ポイントオブケアグルコーステスト市場の成長を促進している主な要因は何ですか?
ポイントオブケアグルコーステスト市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポイントオブケア血糖値測定市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポイントオブケア血糖値測定市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3637.6 million → 2032: USD 4974.48 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポイントオブケア血糖値測定市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポイントオブケア血糖値測定市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポイントオブケア血糖値測定市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポイントオブケア血糖値測定市場市場の成長要因
- 3.3 ポイントオブケア血糖値測定市場市場の抑制要因および課題
- 3.4 ポイントオブケア血糖値測定市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポイントオブケア血糖値測定市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポイントオブケア血糖値測定市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポイントオブケア血糖値測定市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポイントオブケア血糖値測定市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポイントオブケア血糖値測定市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポイントオブケア血糖値測定市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポイントオブケア血糖値測定市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポイントオブケア血糖値測定市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポイントオブケア血糖値測定市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポイントオブケア血糖値測定市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポイントオブケア血糖値測定市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポイントオブケア血糖値測定市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポイントオブケア血糖値測定市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポイントオブケア血糖値測定市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポイントオブケア血糖値測定市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポイントオブケア血糖値測定市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポイントオブケア血糖値測定市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポイントオブケア血糖値測定市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポイントオブケア血糖値測定市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
