
市場概要
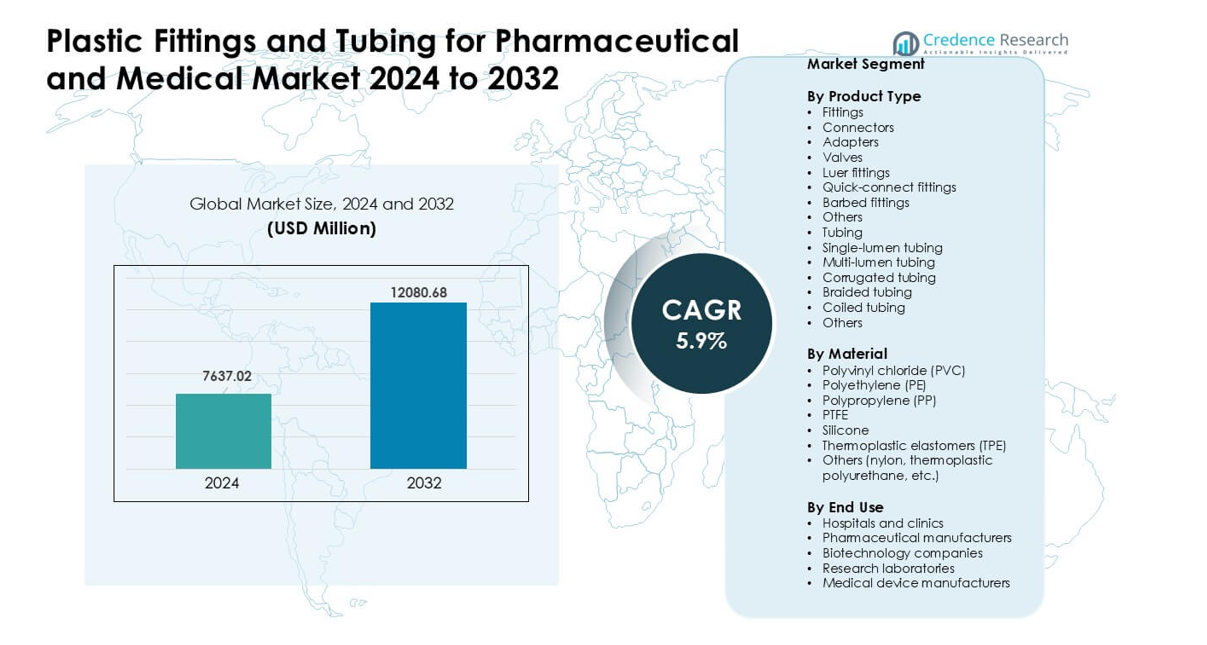
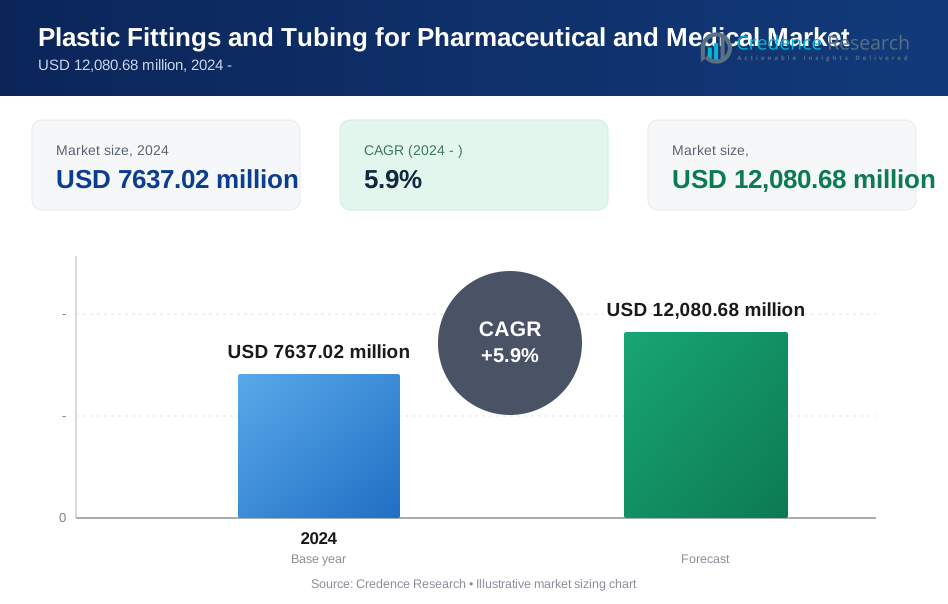
医薬品および医療用プラスチック継手とチューブ市場は2024年に76億3702万米ドルと評価され、2032年までに120億8068万米ドルに達すると予測されており、予測期間中に年平均成長率5.9%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の医薬品および医療用プラスチック継手とチューブ市場規模 | 76億3702万米ドル |
| 医薬品および医療用プラスチック継手とチューブ市場、CAGR | 5.9% |
| 2032年の医薬品および医療用プラスチック継手とチューブ市場規模 | 120億8068万米ドル |
医薬品および医療用プラスチック継手とチューブ市場は、Parker Hannifin、Freudenberg Medical、Qosina、Nordson、New Age Industries、AP Extrusion、Atlas Copco、Navtar、Polymer Solutions、Eldon Jamesなどの主要企業によって形成されています。これらの企業は、高純度のチューブ、無菌コネクタ、および輸液療法、バイオプロセシング、医療機器製造をサポートする先進的な材料に焦点を当てています。2024年には、北米が約38%のシェアを占め、強力な医薬品製造能力、広範な病院インフラ、およびシングルユースシステムの迅速な採用により、主要な地域としての地位を維持しました。この優位性は、地域企業が規制に準拠した材料と精密に設計された部品に投資することで続きました。
市場の洞察
- 医薬品および医療用プラスチック継手とチューブ市場は2024年に2万米ドルに達し、2032年までに120億8068万米ドルに達すると予測されており、年平均成長率5.9%で成長しています。
- 強力な推進要因には、シングルユースシステムの使用の増加、輸液および呼吸ケアの需要の増加、病院や製薬メーカー全体での生体適合性材料の採用の増加が含まれます。
- 主要なトレンドには、DEHPフリーのチューブの成長、マルチルーメンおよび編組デザインの普及拡大、生物製剤および無菌薬製造のための高純度部品の急速な拡大が含まれます。
- 市場は、Parker Hannifin、Freudenberg Medical、Qosina、Nordson、New Age Industries、AP Extrusion、Atlas Copco、Navtar、Polymer Solutions、Eldon Jamesの間で活発な競争があり、継手が約41%の最大の製品シェアを保持しています。
- 北米は2024年に約38%のシェアで市場をリードし、次いでヨーロッパが約30%、アジア太平洋が約26%で、強力な製薬能力と病院利用の増加に支えられています。
市場セグメンテーション分析:
製品タイプ別
2024年には、フィッティングが約41%のシェアでこのセグメントをリードしました。病院や製薬会社は、IVセット、サンプリングライン、バイオプロセスシステムで安全な流体移送をサポートするためにこれらの部品を使用しました。成長は、漏れのリスクを減らし、無菌空間でのセットアップを迅速化するルアーおよびクイックコネクトフィッティングの使用増加から来ました。シングルルーメンや編組デザインなどのチューブタイプも、輸液ポンプや換気回路での採用が広がったため成長しました。ケアセンターが軽量で化学薬品に強い部品を求め、厳しい衛生基準をサポートする部品の需要が高まりました。
- 例えば、ICU Medical, Inc.は、IVセットおよびニードルフリーコネクタの主要なグローバルサプライヤーであり、独自のClave™コネクタ技術(ルアー互換のニードルフリーコネクタ)が0.06 mLという低いデッドスペース(残留流体量)を可能にし、最大185 mL/minの流量をサポートし、汚染リスクを減らし、輸液システムでの流体移送を迅速化することを報告しています。
材料別
ポリ塩化ビニル(PVC)は2024年に約38%のシェアで支配的でした。PVCは、輸液セット、排水ライン、呼吸器デバイスでの強い柔軟性、低コスト、実績のある性能により人気が続きました。シリコーンとPTFEも、高純度薬品処理作業での強い耐熱性と生体適合性により成長しました。熱可塑性エラストマーは、ユーザーがDEHPフリーのオプションにシフトする中で注目を集めました。このシフトは、患者の安全に関する厳しい規則と、クリーンな生産をサポートするリサイクル可能で医療グレードのポリマーへの関心の高まりから来ました。
- 例えば、Baxter International Inc.は、PVCベースの輸液バッグとチューブの数十年にわたる臨床使用を指摘し、80億以上の患者日数の曝露が報告された重大な副作用なしで、IV用途におけるPVCの確立された安全性と性能の証明を強調しています。
エンドユース別
2024年には、病院とクリニックが約44%のシェアで市場をリードしました。輸液療法、呼吸ケア、薬物投与、患者モニタリングでのフィッティングとチューブの高い使用により需要が増加しました。製薬メーカーやバイオテクノロジー企業も、無菌処理、シングルユースシステム、クリーンルーム生産の拡大に伴い購入を増やしました。医療機器メーカーは、ポンプシステムや診断ユニット用の先進的なチューブを採用しました。すべてのグループでの成長は、慢性疾患の増加、感染制御の必要性、シングルユースの無菌部品の広範な使用から来ました。
主要成長要因
製薬およびバイオテクノロジーにおけるシングルユースシステムの採用拡大
シングルユースシステムは、製薬会社がステンレススチールから使い捨ての汚染のないアセンブリに移行する中で、プラスチックフィッティングとチューブの強い需要を牽引しました。このシフトは、清掃時間を短縮し、検証コストを削減し、生物製剤やワクチン製造中の生産速度を向上させました。モノクローナル抗体、細胞療法、遺伝子療法への投資の増加も、無菌コネクタ、マルチルーメンチューブ、高純度ポリマーの需要を増加させました。多くの企業が、過酷な化学薬品や高流量フィルトレーションセットアップをサポートするためにPTFE、シリコーン、TPEチューブを選択しました。バイオプロセスの世界的な生産能力の拡大が、主要な製薬およびバイオテクノロジー施設からの購入を支援しました。
- 例えば、EMDミリポアは、2000リットル容量のモビウス2000 Lシングルユースバイオリアクターを導入しました。このリアクターは5:1のターンダウン比と自己膨張型のシングルユースFlexwareアセンブリを提供し、従来のステンレス鋼製バイオリアクターと比較して、設置を大幅に簡素化し、オペレーターの介入を減少させました。
病院手続きと在宅ケアの成長
慢性疾患の増加により、病院やクリニックでのIV療法、経腸栄養、呼吸ケア、薬物投与ラインの使用が増加しました。このニーズは、輸液ポンプや人工呼吸器で使用されるルアーフィッティング、クイックコネクトコンポーネント、柔軟なチューブの需要を高めました。在宅ケアも成長し、安全で簡単に患者が使用できる軽量で屈曲しにくいチューブの需要を押し上げました。主要地域の高齢化は、長期療法システム全体のさらなる成長を促進しました。多くのデバイスメーカーは、透明性、流量制御、生体適合性を向上させるために先進的なポリマーを採用し、市場拡大を強化しました。
- 例えば、在宅ケアデバイスプロバイダーによるニードルレスコネクターと使い捨てシングルユースチューブの採用は、軽量で柔軟な材料(医療用TPEやシリコーンなど)のおかげで増加し、患者や介護者にとって輸液ラインをより管理しやすくし、感染リスクを低減し、再利用可能な硬いラインと比較して使いやすさを向上させました。
高性能で生体適合性のある材料へのシフト
メーカーは、ユーザーが重要な薬物および流体経路に対してより良い化学耐性、純度、熱安定性を求めたため、医療用PVC、シリコーン、PTFE、TPEを採用しました。無菌処理への投資の増加により、患者の安全をサポートするDEHPフリーおよび非浸出性材料の受け入れが広がりました。規制の圧力により、開発者は古い材料をよりクリーンで透明なチューブオプションに置き換えることを促されました。生体適合性ポリマーは、安全な輸液、透析、換気アプリケーションを可能にしました。このシフトは、臨床使用における耐久性と流量精度を向上させるために設計された編組、波形、および多管腔チューブの革新をサポートしました。
主要なトレンドと機会
先進的なバイオプロセシングと高純度フローパスの拡大
バイオ医薬品、mRNAプラットフォーム、次世代療法の成長により、先進的なフィッティングとチューブによってサポートされる高純度フローパスの強いニーズが生まれました。企業は、クリーンルームおよびGMP要件を満たすために、無菌でガンマ安定性のあるコネクターと多層チューブの生産を拡大しました。薬品製造の自動化は、安全な移送とサンプリングのために漏れ防止のクイックコネクトフィッティングの採用を促しました。柔軟でモジュラーなプラントをサポートする閉鎖型バイオリアクターシステムと使い捨てアセンブリに新たな機会が現れました。このシフトは、高性能材料を製品アップグレードと専門的な供給パートナーシップの主要分野として位置づけました。
- 例えば、サーモフィッシャーサイエンティフィックは、HyPerforma™ DynaDrive製品ファミリーなどの高品質フィルムと事前に滅菌されたコンポーネントを使用したシングルユースシステムラインを提供しています。バッグ、チューブ、コネクタを含む彼らのシングルユースシステムは、企業がバッチ間のCIP/SIP検証を完全に排除し、変更を大幅に迅速化し、ダウンタイムを削減することを可能にします。
持続可能性とコンプライアンスに向けた材料革新
製造業者は、患者の安全性と環境性能に関する世界的な規則を満たすために、リサイクル可能なポリマー、DEHPフリーPVC、およびバイオベースの材料を探求しました。このトレンドは、低抽出性のチューブや有害な添加物なしで強度を維持する先進的なエラストマーを提供するサプライヤーに機会を開きました。病院や製薬会社は、クリーンな廃棄をサポートし、有害な曝露を減らし、新しいリサイクルガイドラインを満たすコンポーネントを好みました。材料の透明性と純度に対する強い規制の焦点は、企業がコンプライアンスを満たす処方でフィッティングやチューブを再設計することを奨励しました。この変化により、より高い利益率と強い長期需要を持つプレミアム製品セグメントが可能になりました。
- 例えば、バクスターインターナショナルは、2024年4月にNovum IQ大容量輸液ポンプ(LVP)およびDose IQセーフティソフトウェアの米国FDA 510(k)承認を受けました。
デジタルヘルスと携帯型医療機器の成長
携帯型輸液ポンプ、ウェアラブル薬物送達ユニット、在宅ケア呼吸器デバイスは、コンパクトで曲がりにくいチューブやマイクロフィッティングの需要を拡大しました。患者の快適さを向上させながら強い流量精度を維持する軽量材料の需要が増加しました。デジタルヘルスツールとリモートモニタリングシステムは、非臨床ユーザーによる安全で簡単な交換をサポートする標準化されたコネクタを必要としました。製造業者は、小型デバイスに合わせた人間工学に基づいたルアーシステムと薄壁チューブで対応しました。この変化は、慢性ケア、糖尿病管理、および外来療法機器のサプライヤーに安定した機会を生み出しました。
主要な課題
厳格な規制基準からのコンプライアンスプレッシャー
材料の純度、抽出物、浸出物、生体適合性に関する厳しい世界的な規則は、製造業者に高い認証コストをもたらしました。FDA、EMA、ISOの基準を満たすためには、チューブやフィッティングの広範なテストが必要であり、製品の発売が遅れました。樹脂、着色剤、加工条件の変更は、新しい検証サイクルを引き起こし、遅延と費用を追加しました。規制のグローバルな調和が限られているため、企業は複数のコンプライアンス経路を管理する必要がありました。小規模企業は、高い文書化の必要性と化学添加物や滅菌適合性に関する監視の増加により、競争が難しくなりました。
サプライチェーンの混乱と不安定なポリマー価格
市場は、不安定な原材料コスト、樹脂の不足、輸送の遅延から圧力を受けました。医療用グレードのPVC、PP、TPEへの高い依存は、グローバルな石油化学供給チェーンが混乱した際に課題を生み出しました。製造業者は、生産コストの上昇、リードタイムの延長、予測不可能なサプライヤーの可用性に対処しました。医療バイヤーは安定した価格を要求し、利益率に負担をかけました。高純度チューブ用の特殊樹脂への依存は、公衆衛生の緊急事態や病院の手続き量の急増など、需要の急増時に迅速なスケーリングを困難にしました。
地域分析
北アメリカ
北アメリカは2024年に医薬品および医療市場向けプラスチック継手とチュービングで約38%のシェアを占めました。先進的な病院、成熟したバイオテクノロジーハブ、輸液療法、呼吸ケア、薬剤製造への高い支出から強い需要がありました。米国は生物製剤とワクチンの生産能力を拡大し、無菌コネクタ、ルアーシステム、高純度チュービングの需要を増加させました。カナダは医療機器の組立とクリーンルーム生産への投資の増加を通じて成長を支援しました。厳しい規制基準も、安全性と一貫した臨床性能を目的とした高性能ポリマーの採用を促進しました。
ヨーロッパ
ヨーロッパは2024年に約30%のシェアを保持し、強力な医薬品生産、よく規制された医療システム、重要な医療機器製造によって支えられました。ドイツ、フランス、イギリスは、輸液および呼吸製品に使用される先進的なチュービング、多ルーメン設計、DEHPフリー材料の需要を牽引しました。スイスとアイルランドでのバイオプロセシングの拡大は、無菌継手と使い捨て部品の購入をさらに増加させました。持続可能性のルールは、リサイクル可能なポリマーと適合エラストマーへの移行を加速しました。精密薬物送達システムの広範な採用とICU容量の増加は、地域の安定した需要プロファイルを強化しました。
アジア太平洋
アジア太平洋は2024年に約26%のシェアを占め、最も急成長している地域市場であり続けました。中国とインドは医薬品製造を拡大し、無菌薬剤生産に使用される高純度チュービングとコネクタの需要を押し上げました。日本と韓国は医療機器の生産を進め、信頼性のある継手と耐熱材料の需要を増加させました。病院インフラの増加と慢性疾患の症例増加は、IVおよび呼吸コンポーネントの消費を高めました。生物製剤と使い捨てシステムへの投資の増加は、地域をグローバルサプライヤーにとって高い潜在力を持つ目的地として位置づけました。
ラテンアメリカ
ラテンアメリカは2024年に約4%のシェアを獲得し、病院手続きの安定した成長と医薬品包装および生産の拡大によって推進されました。ブラジルとメキシコは、輸液療法および診断機器に使用されるPVCおよびTPEチュービングの需要を牽引しました。公的医療の近代化の努力は、無菌コネクタとルアー継手の採用を改善しました。しかし、サプライチェーンのギャップと限られた地元の製造が先進材料の広範な浸透を遅らせました。グローバルデバイスメーカーとのパートナーシップと民間医療支出の増加は、地域の適度な成長を引き続き支援しました。
中東&アフリカ
中東&アフリカは2024年に約2%のシェアを保持し、湾岸地域での病院投資の増加と医療輸入の拡大によって支えられました。サウジアラビアとUAEは、集中治療、手術、患者モニタリングのための高品質のチュービングと継手の採用を増加させました。アフリカは、ドナー資金によるプログラムが輸液および呼吸機器へのアクセスを改善するにつれて、徐々に成長しました。限られた地元生産は、輸入部品への依存を高く保ちました。地域の製薬およびデバイス製造ハブの構築に対する関心の高まりは、無菌コネクタと特殊チュービングの長期的な機会を生む可能性があります。
市場セグメンテーション:
製品タイプ別
- 継手
- コネクタ
- アダプタ
- バルブ
- ルアー継手
- クイックコネクト継手
- バーブ継手
- その他
- チュービング
- シングルルーメンチュービング
- マルチルーメンチュービング
- コルゲートチュービング
- ブレードチュービング
- コイルドチュービング
- その他
材料別
- ポリ塩化ビニル (PVC)
- ポリエチレン (PE)
- ポリプロピレン (PP)
- PTFE
- シリコーン
- 熱可塑性エラストマー (TPE)
- その他 (ナイロン、熱可塑性ポリウレタンなど)
エンドユース別
- 病院およびクリニック
- 製薬メーカー
- バイオテクノロジー企業
- 研究所
- 医療機器メーカー
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
医薬品および医療市場向けのプラスチック継手とチューブは、Parker Hannifin、Freudenberg Medical、Qosina、Nordson、New Age Industries、AP Extrusion、Atlas Copco、Navtar、Polymer Solutions、Eldon Jamesなどの主要企業が特徴です。これらの企業は、先進のポリマーエンジニアリング、無菌の使い捨てアセンブリ、精密成形継手、高純度チューブを通じて競争しています。多くのサプライヤーは、DEHPフリーのPVC、シリコーン、PTFE、TPE材料を使用して、世界的なコンプライアンスと生体適合性のニーズをサポートするポートフォリオを拡大しています。企業はまた、クリーンルーム成形、押出成形のアップグレード、自動品質管理に投資し、製薬、バイオテクノロジー、医療機器メーカーとの強力なパートナーシップを確保しています。カスタマイズされたコネクタ、多ルーメンチューブ、クイックコネクトシステムの需要の増加は、市場全体の競争戦略を形作り続けています。
主要プレイヤー分析
- パーカーハネフィン
- フロイデンベルクメディカル
- コジナ
- ノードソン
- ニューエイジインダストリーズ
- APエクストルージョン
- アトラスコプコ
- ナブター
- ポリマーソリューションズ
- エルドンジェームズ
最近の動向
- 2025年11月、パーカーハネフィン:COMPAMED 2025で新しい医療/バイオプロセス流体技術(診断およびバイオプロセスに適した高度なポンプ、バルブ、統合流体システム)を展示し、医療機器および分析機器のための流体廃棄物の削減と流体制御の強化を強調しました。
- 2025年9月、ノードソン(ノードソンメディカル):独自の医療用流体管理コンポーネントに焦点を絞るため、選択された契約製造製品ラインの戦略的売却を完了し、生物製剤生産のスケールアップのための高流量バイオプロセスチューブフィッティングや他の流体管理コンポーネントを促進しました。
- 2025年7月、コジナ:2025年上半期に250以上の新しいコンポーネントリリースを発表し、年末までに約500の追加リリースを計画し、OEM向けに利用可能なチューブSKUと技術文書を増やし、サンゴバンチューブの流通提供を拡大しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、材料、エンドユース、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- シングルユースシステムが製薬およびバイオテクノロジー生産の標準となるにつれて、需要が増加します。
- 病院は、より高い輸液および呼吸ケアのニーズをサポートするために、より多くの無菌コネクタを採用します。
- バイオプロセスの成長により、先進的な治療製造のための高純度チューブの使用が増加します。
- DEHPフリーおよびリサイクル可能なポリマーへの関心が高まり、材料の革新が拡大します。
- ポータブルおよび在宅ケアデバイスが、軽量で柔軟なチューブの需要を促進します。
- 医薬品製造の自動化が、漏れ防止のクイックコネクトフィッティングの採用を促進します。
- 規制の圧力が、サプライヤーをよりクリーンで透明な材料配合に向かわせます。
- カスタム押出およびマルチルーメン設計が、デバイスメーカーがより高精度を求める中で成長します。
- 地域が国内の医療製造能力を構築するにつれて、サプライチェーンのローカリゼーションが拡大します。
- チューブサプライヤーと医療機器企業間のパートナーシップが、統合システム設計をサポートするために強化されます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
医薬品および医療市場におけるプラスチックフィッティングとチューブの現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、医薬品および医療市場向けのプラスチックフィッティングとチュービングは、どの程度の年平均成長率で成長すると予測されていますか?
2024年に製薬および医療市場セグメントで最も大きなシェアを持っていたプラスチックフィッティングとチューブはどれですか?
製薬および医療市場におけるプラスチックフィッティングとチューブの成長を促進している主な要因は何ですか?
製薬および医療市場向けのプラスチックフィッティングおよびチュービングの主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 製薬および医療市場向けのプラスチック継手とチューブの範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の製薬および医療市場向けのプラスチック継手とチューブ市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(the forecast period) (2024: USD 7637.02 million → forecast year: USD 12,080.68 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 製薬および医療市場向けのプラスチック継手とチューブ市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 製薬および医療市場向けのプラスチック継手とチューブ市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における製薬および医療市場向けのプラスチック継手とチューブ市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 製薬および医療市場向けのプラスチック継手とチューブ市場の成長要因
- 3.3 製薬および医療市場向けのプラスチック継手とチューブ市場の抑制要因および課題
- 3.4 製薬および医療市場向けのプラスチック継手とチューブ市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 製薬および医療市場向けのプラスチック継手とチューブバリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 製薬および医療市場向けのプラスチック継手とチューブサプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、製薬および医療市場向けのプラスチック継手とチューブカテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 製薬および医療市場向けのプラスチック継手とチューブ市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 製薬および医療市場向けのプラスチック継手とチューブ輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は製薬および医療市場向けのプラスチック継手とチューブ市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 製薬および医療市場向けのプラスチック継手とチューブ市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 製薬および医療市場向けのプラスチック継手とチューブ市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 製薬および医療市場向けのプラスチック継手とチューブ競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 製薬および医療市場向けのプラスチック継手とチューブ分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新製薬および医療市場向けのプラスチック継手とチューブの発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の製薬および医療市場向けのプラスチック継手とチューブ市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の製薬および医療市場向けのプラスチック継手とチューブ市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の製薬および医療市場向けのプラスチック継手とチューブ市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の製薬および医療市場向けのプラスチック継手とチューブ市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの製薬および医療市場向けのプラスチック継手とチューブ市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の製薬および医療市場向けのプラスチック継手とチューブ市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの製薬および医療市場向けのプラスチック継手とチューブ市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 製薬および医療市場向けのプラスチック継手とチューブ企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
