
市場概要:
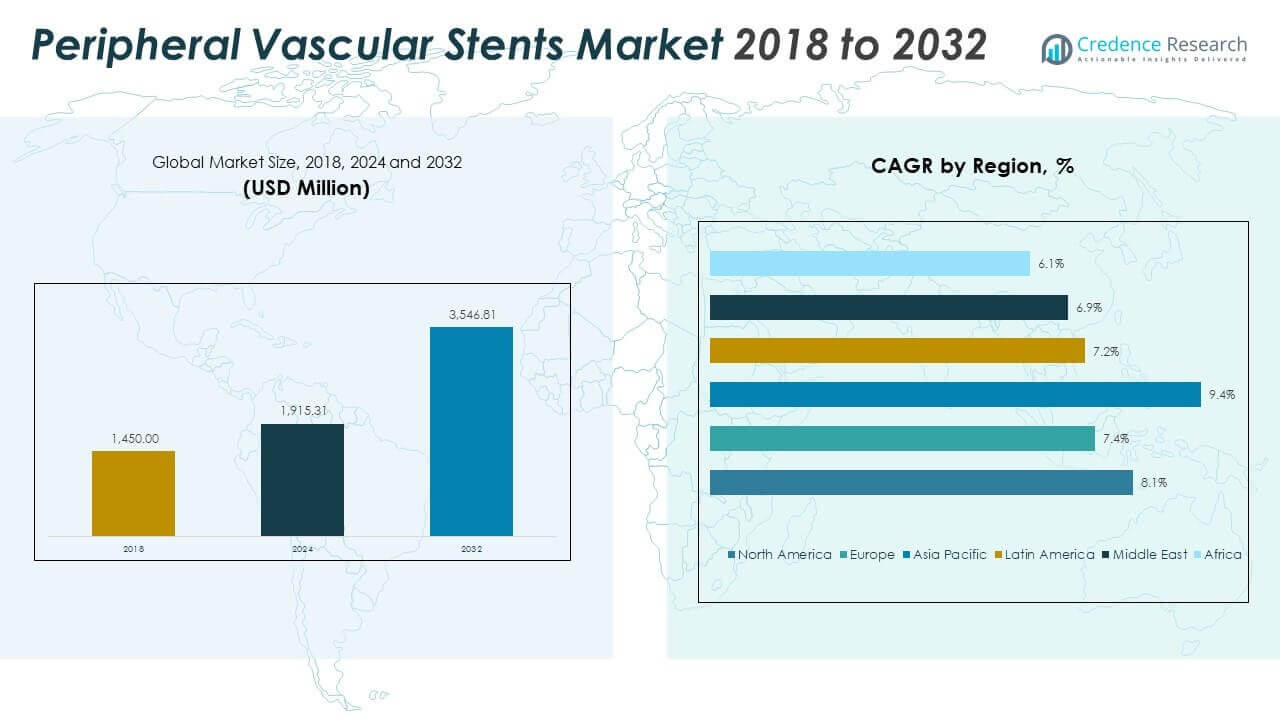
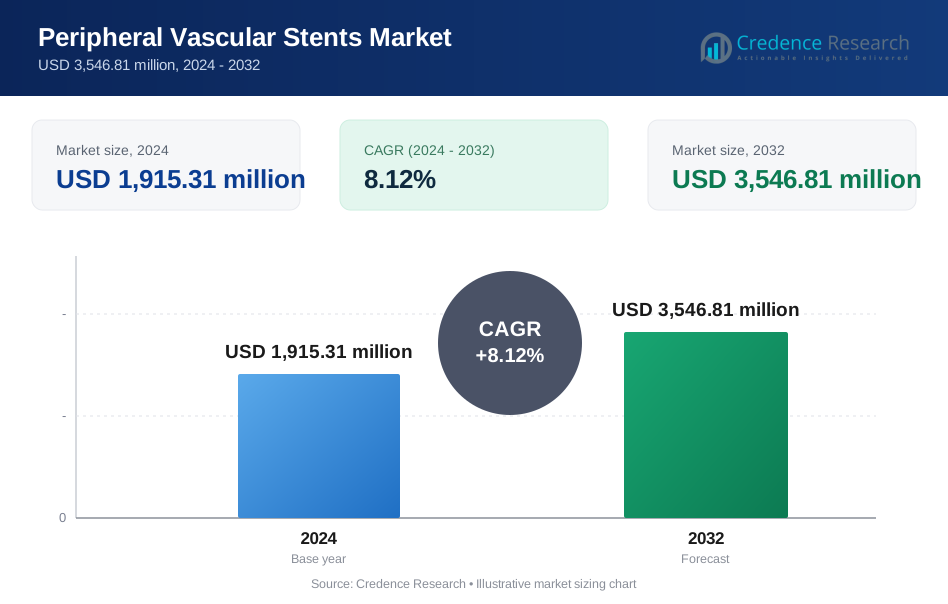
末梢血管ステント市場の規模は、2018年に14億5,000万米ドルと評価され、2024年には19億1,531万米ドルに増加し、予測期間中に年平均成長率(CAGR)8.12%で2032年までに35億4,681万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の末梢血管ステント市場規模 | 19億1,531万米ドル |
| 末梢血管ステント市場、CAGR | 8.12% |
| 2032年の末梢血管ステント市場規模 | 35億4,681万米ドル |
市場は主に末梢動脈疾患の有病率の上昇と、低侵襲血管介入の需要の増加によって推進されています。高齢化社会に加え、糖尿病、肥満、喫煙率の上昇が患者数を拡大し続けています。薬剤溶出型や生体吸収性デバイスを含むステント技術の進歩は、より良い臨床結果をサポートします。病院や外来センターは、回復時間の短縮と合併症リスクの低減により、ステント手術をますます採用しています。市場は、診断の改善、医療アクセスの向上、血管介入のための拡大された補償から利益を得ています。
北米は、強力なインフラ、高い認知度、血管手術への広範なアクセスによりリードしています。ヨーロッパは主要な医療システム全体での安定した採用により続いています。アジア太平洋地域は、中国やインドなどの国々での都市化、ライフスタイルの変化、医療投資の改善により、最も急成長している地域です。ラテンアメリカと中東は、公衆衛生プログラムと介入ケアへのアクセスの増加により台頭しています。アフリカは、診断および外科能力への継続的な投資により、未開拓の可能性を秘めています。
市場の洞察:
- 末梢血管ステント市場は、2018年に14億5,000万米ドル、2024年に19億1,531万米ドル、2032年には35億4,681万米ドルに達すると予測されており、年平均成長率は8.12%です。
- 2024年には北米が約33.8%のシェアでリードし、次いでヨーロッパが約26.4%、アジア太平洋が約25.8%を占め、強力な医療インフラ、高いPAD認知度、確立された介入量に支えられています。
- アジア太平洋地域は最も成長が速く、2024年には約25.8%のシェアを持ち、中国とインドでの血管介入へのアクセス改善、急速な医療拡大、ライフスタイル疾患の増加により推進されています。
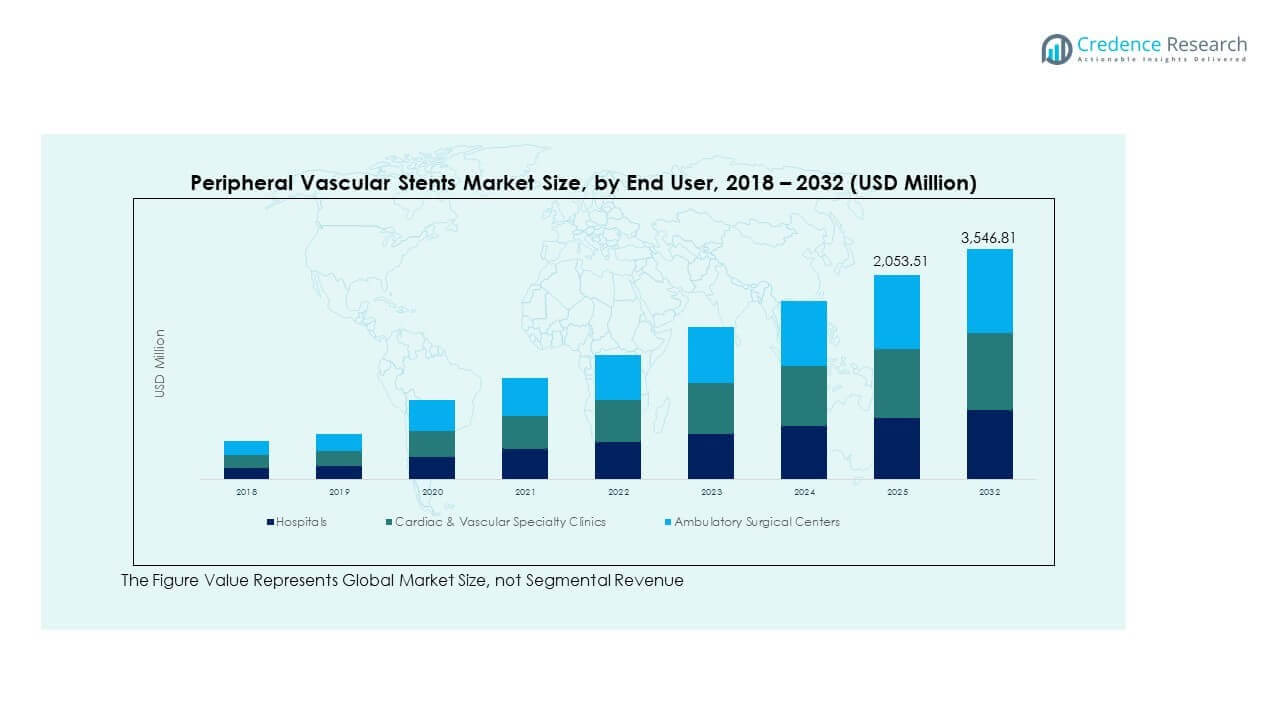
- エンドユーザー別では、病院が約40%の最大シェアを占め、複雑な手術、ハイブリッドラボ、専門家の利用可能性で優位性を示しています。
- 心臓血管専門クリニックは約35%のシェアを持ち、外来手術の成長と患者の迅速な回転に支えられた外来手術センターは約25%を占めています。
市場の推進要因
高齢者および糖尿病患者における末梢動脈疾患の有病率の上昇
末梢動脈疾患(PAD)の負担増加が末梢血管ステント市場を大きく推進しています。高齢者は血管の弾力性低下と併存疾患の増加によりリスクが高まります。糖尿病、肥満、喫煙はPADの発生率を高め、介入を必要とする患者基盤を拡大させます。医師は最小限の外傷で動脈閉塞を治療するためにステントを採用しています。ライフスタイル疾患が増加している先進国と新興国の両方で需要が増加しています。医療提供者は早期発見と介入に焦点を当てています。公衆衛生イニシアチブも血管スクリーニングを促進しています。これらの取り組みにより、患者の診断率と治療量が拡大しています。
- 例えば、MedtronicのEverFlex自己拡張型末梢ステントは、DURABILITY II試験で最大200mmの複雑な大腿膝窩動脈病変において、1年で77.9%の一次開存率喪失からの自由(PSVR <2.0、臨床的に駆動される再介入なし)を達成しました。
血管治療における低侵襲介入の選好増加
医療システムは、迅速な回復と合併症の軽減を目指して低侵襲アプローチにシフトしています。末梢ステンティングは、より小さな切開、短い入院期間、低い手術リスクで正確な配置を提供します。医師は高齢者や高リスク患者にこれらの選択肢を好みます。血管内治療技術は外来および外来ケア設定で人気を集めています。臨床ガイドラインは、選択されたPADケースでの第一選択治療としてステンティングを支持しています。技術の進歩が精度と手術成功率を向上させます。これにより、血管外科、放射線科、心臓病学の各セグメントで市場需要が促進されます。末梢血管ステント市場は、専門分野全体での一貫した採用から利益を得ています。
ステント設計と材料構成における技術的進歩
ステントの革新は末梢血管用途の価値提案を強化し続けています。薬剤溶出ステントは再狭窄率を低下させ、長期的な血管開存性を向上させます。ニチノールベースの自己拡張型ステントは、屈曲した血管での柔軟性を提供します。生体吸収性ステントは、長期的な合併症の軽減に期待が持てます。メーカーは、視覚化を改善するために画像対応素材を統合しています。これらの改善により、患者の転帰が向上し、再手術が減少します。臨床研究は次世代製品の安全性と有効性を支持しています。研究開発パイプラインは活発で、世界的な企業が新しいソリューションに投資しています。このような革新が末梢血管ステント市場の成長を形作っています。
PAD治療のための政府の取り組みと保険適用の拡大
政策の取り組みは、アクセスと手頃な価格を通じて心血管疾患の負担に対処することに焦点を当てています。政府は非感染性疾患対策プログラムに投資し、PADの早期診断と治療を可能にしています。償還制度は血管内手術をカバーするよう拡大し、より広いアクセスをサポートしています。新興市場の公立病院は、先進的な血管治療を提供し始めています。民間保険会社も、低侵襲介入による長期的なコスト削減を認識しています。医師向けのトレーニングプログラムは、ステント展開スキルと成果を向上させます。末梢血管ステント市場は、政策と支払者環境の整合から勢いを得ています。市場の成長は、国の医療優先事項と血管健康への資金提供と密接に関連しています。
- 例えば、BDのSupera編み込みニチノールステントは、SUPERB試験で大腿膝窩動脈疾患において12か月で89.3%の一次開存率を達成し、手技の償還をサポートしています。医師向けのトレーニングプログラムは、ステント展開スキルと成果を向上させます。
市場動向
画像誘導およびロボット支援による末梢血管手技の出現
精密誘導技術は血管手術のワークフローを再構築します。ロボット支援プラットフォームは、複雑な解剖においてステントをより高精度に配置するのを助けます。画像融合と血管内超音波がリアルタイムでの配置をガイドします。これらのツールは合併症率と再介入の必要性を減少させます。病院は先進的な画像サポートを備えたハイブリッド手術室を採用しています。インターベンショナルラジオロジストは、より小さく到達しにくい血管の治療に自信を持ちます。画像誘導ソリューションの成長は、末梢ステンティングをより多くの臨床環境に拡大します。末梢血管ステント市場は、このデータ駆動型介入へのシフトとともに進化しています。
- 例えば、PhilipsのAzurionプラットフォームは、リアルタイム3D融合画像とコーンビームCTを通じて複雑な末梢および神経血管手技をサポートします。これは、精度とワークフロー効率を向上させるために臨床環境で広く採用されています。
末梢介入計画における人工知能の統合の高まり
AI駆動の計画ツールは、PADケースの術前分析をサポートします。機械学習アルゴリズムは、血管のセグメンテーション、ステントのサイズ決定、手技のシミュレーションを支援します。病院は予測分析を使用して、早期介入が必要な高リスク患者を特定します。AIプラットフォームは計画時間を短縮し、手技の精度を向上させます。開発者はAIシステムを血管造影およびCTデータセットでトレーニングします。北米とヨーロッパの医療システムはAI統合をリードしています。AIツールは、より個別化され効率的なケア提供に貢献します。末梢血管ステント市場は、このデジタルトランスフォーメーションを反映しています。
- 例えば、Circle Cardiovascular Imagingのcvi42ソフトウェアは、心臓CTおよびMR画像解析のためのAI駆動の自動化を提供し、血管のセグメンテーションと定量化を含みます。これはFDAの承認を受けており、心血管イメージングにおけるワークフローの効率と診断の一貫性を向上させるために世界中で使用されています。
地域全体での外来および移動型血管内センターの開発
外来環境は現在、増加する末梢血管ステント留置症例をサポートしています。専用の血管スイートは治療費を削減し、入院患者の圧力を軽減します。医師はこれらの環境を標準的な手続きにおいてより効率的と感じています。規制当局は、承認されたステント技術の外来使用を承認しています。同日退院を求める患者の需要がこの変化を促進しています。新興市場は公私混合モデルでこの傾向に従っています。アジア太平洋およびラテンアメリカの都市地域では移動型センターが勢いを増しています。末梢血管ステント市場はこの分散型ケアアプローチに沿っています。
バイオマーカーおよび遺伝子プロファイリングを通じた個別化血管治療への注目の高まり
個別化医療は血管治療プロトコルを形成します。研究者はステント反応および再狭窄リスクのための遺伝子マーカーを探求しています。臨床検査室は治療効果を予測するためのバイオマーカーテストをサポートしています。精密医療プログラムは、患者特有の血管プロファイルとステント留置を統合しています。一部の企業は、炎症性または糖尿病の状態に合わせたコーティングステントを開発しています。個別化された経路は、複雑なPAD症例における試行錯誤を減少させます。このアプローチは、医師がステントの選択を最適化し、長期的な合併症を減少させるのに役立ちます。末梢血管ステント市場は、この個別化ケアへの動きを反映しています。
市場の課題分析
再狭窄、ステント破損、および長期的な合併症のリスクが採用を制限
臨床的な利益にもかかわらず、末梢血管ステント留置は耐久性と安全性の懸念を呈しています。再狭窄は特定の動脈床、特に長い病変での課題として残っています。機械的ストレス、解剖学的な複雑さ、および患者の併存疾患がステント破損のリスクを高めます。生体吸収性ステントは長期的な存在を減少させますが、効果に関する疑問に直面しています。一部の地域ではフォローアップのインフラが不足しており、手術後のリスクが管理されていません。医師は境界線上の症例でステント留置を推奨することをためらうことがあります。規制当局は厳しい安全基準と市販後監視を施行しています。末梢血管ステント市場は、これらの性能に関する懸念に対処して勢いを維持する必要があります。
先進的なステントシステムの高コストと低リソース環境での不均一なアクセス
最新の薬剤溶出型およびハイブリッドステントは高価です。低・中所得国の公衆衛生システムはしばしばそれらを購入するのに苦労します。保険のない地域では、患者が自己負担費用を嫌がります。病院は予算の制約により、先進的なステントの調達を制限することがあります。農村部やサービスが行き届いていない地域ではアクセスのギャップが残っています。価格に敏感な市場は、ジェネリックまたは旧世代のステントに大きく依存しています。これらの障壁は高性能ソリューションの全体的な浸透を減少させます。末梢血管ステント市場は、価格設定と流通の障害を克服して完全な潜在能力を発揮する必要があります。
市場の機会
PAD意識向上プログラムの拡大と農村部へのアウトリーチがスクリーニング量を増加させる
公衆衛生機関は現在、PADの認識向上と早期スクリーニングを優先しています。移動診断ユニットとアウトリーチキャンプがサービスを十分に受けられない地域に提供されています。NGOや民間企業は、地域キャンペーンを通じて知識を広めるために協力しています。スクリーニングは血管介入の検出と紹介を促進します。病院はステント機能を備えた地域血管プログラムを拡大しています。医療協会は地方の医師に対する血管内治療技術のCMEを支援しています。末梢血管ステント市場は、この広がる診断ネットから利益を得ています。
新興市場での戦略的コラボレーションと製品発売が新たな成長チャネルを創出
企業はアフリカ、東南アジア、ラテンアメリカでステントを配布するために提携を結んでいます。地域のパートナーシップは、規制や医療システムをナビゲートするのに役立ちます。地域市場での新製品承認が新たな収益ラインを開きます。ステントメーカーは地域特有の疾患プロファイルに合わせた製品を提供します。ハイブリッド価格戦略は、所得層全体にリーチを拡大します。新興国のトレーニングセンターは手続きの質を向上させます。これらの動態は、グローバルプレーヤーに新たな商業機会を解放します。
市場セグメンテーション分析:
製品タイプ別
末梢血管ステント市場は、製品カテゴリごとに明確な差別化を示しています。コスト効率と実績のある臨床的親しみやすさから、ベアメタル末梢血管ステントが広く使用されています。再狭窄のリスクが高く、長期的な開通性が重要な場合、薬剤溶出末梢血管ステントが注目されています。被覆ステントは、血管破裂、動脈瘤修復、複雑な病変の治療をサポートします。生体吸収性および生体再吸収性ステントは、恒久的なインプラントなしで一時的な血管サポートを提供するために関心を集めています。製品の選択は、病変の種類、患者のリスクプロファイル、および臨床目標に依存します。革新は安全性と耐久性をさらに洗練させ続けています。
- 例えば、アボットのスーペラステントは、ベアメタルの編み込みニチノール設計で、SUPERB試験で名目上の展開時に1年で91%の一次開通性を達成しました。再狭窄のリスクが高く、長期的な開通性が重要な場合、薬剤溶出末梢血管ステントが注目されています。
材料別
材料の選択は、デバイスの性能において重要な役割を果たします。ニチノールは、末梢血管における柔軟性、形状記憶、および疲労耐性のために採用が進んでいます。ステンレス鋼は、安定した構造的ニーズを持つ単純な解剖に使用されます。コバルトクロムは、要求の厳しい血管セグメントに対する高い放射強度を提供します。ポリマー系材料は、吸収性デザインに関連するニッチな要件に対応します。各材料は、強度、柔軟性、および生体適合性をバランスさせます。臨床的な好みは、解剖学的な複雑さと手続きの目標に密接に一致します。
用途別
用途の需要は、疾患の有病率と手続きの複雑さを反映しています。大腿膝窩動脈疾患は、高いPAD発生率のため主要な使用領域を表しています。腸骨動脈疾患は、安定した介入量で続きます。膝下の病変は、正確なステント展開と柔軟なデザインを必要とします。腎動脈狭窄と頸動脈疾患は、高度な精度と安全性プロファイルを要求します。静脈閉塞は、動脈ケアを超えたステント使用を拡大します。用途の多様性は、安定した手続きの需要をサポートします。
- 例えば、SUPERSUB II研究では、Superaステントが長期慢性完全閉塞を持つ患者において、1年で100%の技術的成功と100%の四肢救済を達成しました。この研究は、複雑な大腿膝窩動脈介入におけるその使用を検証しました。
エンドユーザー別
エンドユーザーの採用は、ケアの設定によって異なります。病院は、先進的な画像診断アクセスと多分野チームのために使用を支配しています。心臓血管専門クリニックは、集中介入ワークフローをサポートします。外来手術センターは、迅速な退院サイクルを伴う日常的なケースでの採用を増やしています。コスト効率と患者の利便性がこのシフトを促進します。ケアの設定の選択は、手続きの複雑さと患者のリスクレベルに依存します。
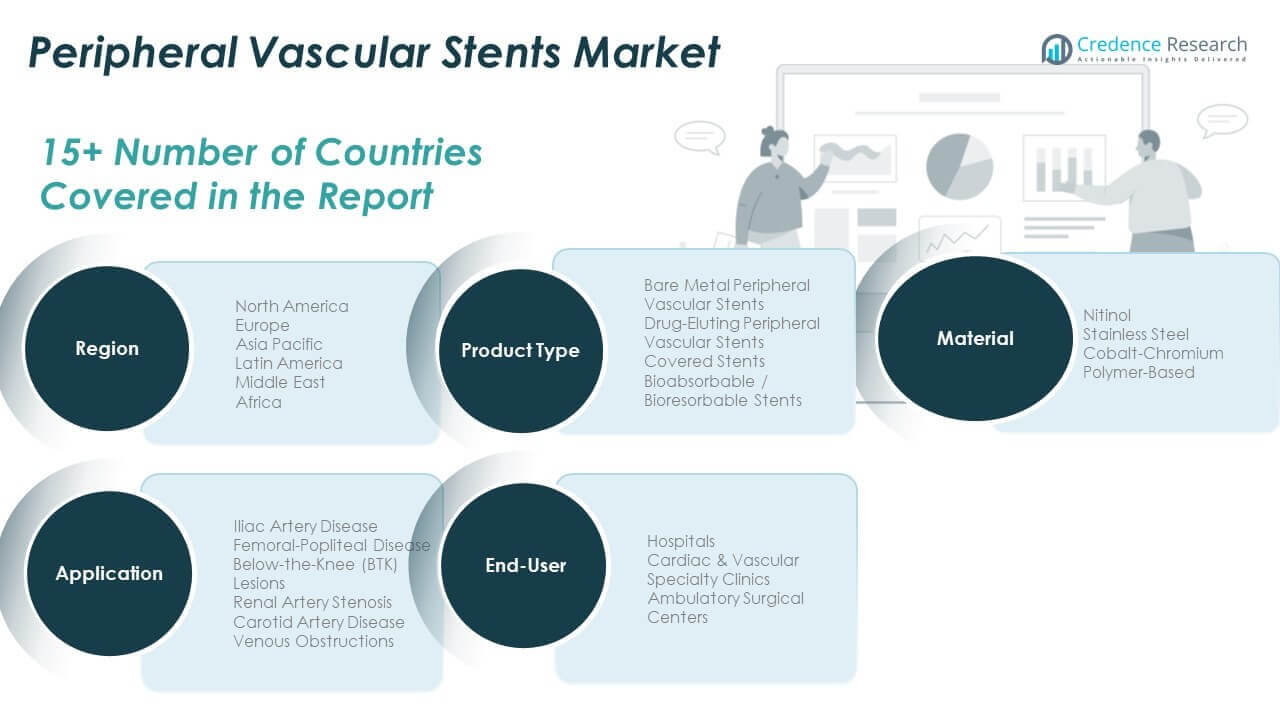
セグメンテーション:
製品タイプ別
- ベアメタル末梢血管ステント
- 薬剤溶出末梢血管ステント
- 被覆ステント
- 生体吸収性/生体吸収性ステント
材料別
- ニチノール
- ステンレス鋼
- コバルトクロム
- ポリマー系
用途別
- 腸骨動脈疾患
- 大腿膝窩動脈疾患
- 膝下(BTK)病変
- 腎動脈狭窄
- 頸動脈疾患
- 静脈閉塞
エンドユーザー別
- 病院
- 心臓血管専門クリニック
- 外来手術センター
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカ
北アメリカの末梢血管ステント市場の規模は、2018年に4億9590万ドルと評価され、2024年には6億4660万ドルに成長し、2032年には11億9564万ドルに達すると予測されており、予測期間中のCAGRは8.1%です。2024年には約33.76%の市場シェアを保持しました。この地域は、高い疾患認識、有利な償還、先進的な血管内治療技術の早期採用の恩恵を受けています。アメリカの病院と外来センターは、大量の末梢ステント手術を実施しています。主要なプレーヤーは、FDAの承認を受けた新世代のステントを積極的に発売しています。臨床ガイドラインは、大腿および腸骨病変におけるステント留置を支持し、需要を促進しています。高齢化人口と糖尿病および肥満の高い有病率が患者基盤をさらに拡大しています。研究資金と強力な流通ネットワークが市場の強さを強化しています。北アメリカは、革新とインフラを通じてリーダーシップの地位を維持しています。
ヨーロッパ
ヨーロッパの末梢血管ステント市場の規模は、2018年に3億9,803万米ドルと評価され、2024年には5億616万米ドルに増加し、2032年には8億8,760万米ドルに達すると予測されており、年平均成長率(CAGR)は7.4%です。2024年には世界市場の約26.42%を占めていました。ヨーロッパでは、ドイツ、フランス、イタリア、イギリスでの採用が強いです。公立および私立病院では、PADに対するステントを用いた介入が日常的に行われています。ヨーロッパの医療機器規制は、ステント承認における品質と安全性をサポートしています。地元メーカーとグローバル企業は、CEマーク付きの幅広いデバイスを提供しています。臨床試験と学術研究機関が製品開発を支援しています。高齢者人口の増加と医療アクセスの向上が長期的な成長を促進しています。啓発キャンペーンとスクリーニングプログラムが早期診断を推進しています。ヨーロッパは成熟した競争力のある市場であり続けています。
アジア太平洋
アジア太平洋の末梢血管ステント市場の規模は、2018年に3億5,786万米ドルで、2024年には4億9,347万米ドルに達し、2032年には10億765万米ドルに達すると予想され、年平均成長率(CAGR)は9.4%です。2024年には世界市場の約25.77%を占めていました。末梢動脈疾患の発生率の上昇と医療インフラの拡大が成長を促進しています。中国、インド、日本などの国々が手術件数でリードしています。政府は心血管ケアのための医療費と保険のカバレッジを増加させています。国内メーカーは低コストのステントの承認を得ています。都市部の病院は高度な血管サービスを提供し、地方のアウトリーチが診断を拡大しています。トレーニングプログラムと会議が医師の専門知識を向上させています。外国投資とパートナーシップが地域アクセスをサポートしています。アジア太平洋は高成長、高潜在力の市場として浮上しています。
ラテンアメリカ
ラテンアメリカの末梢血管ステント市場の規模は、2018年に9,860万米ドルで、2024年には1億2,907万米ドルに成長し、2032年には2億2,299万米ドルに達すると予測されており、年平均成長率(CAGR)は7.2%です。2024年には世界市場の約6.74%を占めていました。ブラジルとメキシコが高い都市化と生活習慣病の増加により地域成長をリードしています。公的医療改革が血管ケアの能力を拡大しています。主要都市の病院は、薬剤溶出型および自己拡張型ステントを採用しています。コスト制約が製品選択に影響を与え、価値ベースの提供を好む傾向があります。ディストリビューターがデバイスの浸透に重要な役割を果たしています。多国籍企業はパートナーシップや入札を通じて存在感を高めています。医師のトレーニングが進行中で、手続きの認知度が向上しています。ラテンアメリカは主要市場での安定した拡大を続けています。
中東
中東の末梢血管ステント市場の規模は、2018年に5,945万米ドルで、2024年には7,392万米ドルに達し、2032年には1億2,451万米ドルに達すると予想され、年平均成長率(CAGR)は6.9%です。2024年には世界市場の約3.86%を占めていました。サウジアラビアやUAEなどの湾岸諸国が、三次医療センターへの強力な投資により採用をリードしています。肥満と糖尿病の増加がPADの有病率を高めています。病院は血管疾患を管理するためのスクリーニングと介入プログラムを実施しています。輸入ステントが市場を支配しており、地元の製造は限られています。私立病院は、増加する患者基盤に対して低侵襲治療を提供しています。保険の拡大が血管内治療をサポートしています。トレーニングと国際的な協力が手続きの質を向上させています。中東は中程度の成長を示していますが、戦略的な成長を見せています。
アフリカ
アフリカの末梢血管ステント市場の規模は、2018年に4,016万米ドル、2024年に6,609万米ドルに成長し、2032年には1億842万米ドルに達すると予測されており、年平均成長率は6.1%です。2024年にはアフリカは世界シェアの約3.45%を占めました。南アフリカは心臓病学のインフラが成長しており、市場をリードしています。血管介入は農村部では限られていますが、都市部の病院で拡大しています。コストの壁が高度なステントの使用を制限し、基本的な金属製オプションが好まれています。NGOや公衆衛生機関はPADの認知度向上と治療アクセスを支援しています。輸入デバイスがサプライチェーンを支配しています。トレーニングのギャップと専門家の限られた利用可能性が課題として残っています。政府は慢性疾患プログラムへの投資を始めています。アフリカはインフラの改善により長期的な可能性を持っています。
主要プレイヤー分析:
- メドトロニック plc
- ボストン・サイエンティフィック コーポレーション
- アボット・ラボラトリーズ
- テルモ株式会社
- クックメディカル
競争分析:
末梢血管ステント市場は、世界の医療機器リーダーと地域の専門家の間で激しい競争が繰り広げられています。主要プレイヤーは、薬剤溶出型、ベアメタル型、被覆型ステントのポートフォリオの幅広さに焦点を当てています。企業は安全性と長期的な開通性の主張をサポートするために臨床証拠に多額の投資を行っています。製品の差別化は、柔軟性、放射強度、複雑な解剖学における送達性に集中しています。企業は地理的なリーチを拡大するために主要地域での規制承認を追求しています。戦略的買収は技術パイプラインと流通アクセスを強化します。価格戦略は、コストに敏感な市場に対してプレミアムな革新と価値提供のバランスを取ります。病院はトレーニングサポートと信頼性のあるサプライチェーンを持つベンダーを好みます。競争の激しさは、頻繁な製品アップグレードと入札ベースの調達により高いままです。革新のサイクルは短く、企業はデザインを頻繁に刷新することを求められます。ブランドの評判と臨床的な信頼が購買決定に強く影響します。それは技術のリーダーシップ、規模の利点、手続きの採用トレンドによって形作られています。
最近の展開:
- 2025年2月、テレフレックスはBIOTRONIKの血管介入事業を約7億6,000万ユーロで買収する計画を発表し、薬剤コーティングバルーンとステント資産を取得し、収益の25%が末梢介入に関連しています。
- 2025年1月、メドトロニックplcは、FDA承認のNeuroguard IEPシステムに関して、末梢血管介入に関連する3-in-1の頸動脈ステントプラットフォームを提供するContego Medicalと米国独占販売契約を締結しました。
レポートのカバレッジ:
この調査レポートは、製品タイプ、素材、用途、エンドユーザーに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についても含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 高齢化する世界人口と末梢動脈疾患の発生率の増加に伴い、需要は着実に増加します。
- 薬剤溶出型および生体吸収性ステントは、臨床的利益と革新性によりシェアを拡大します。
- アジア太平洋地域は、医療の拡大、都市化、疾病認識の向上により、最も急速な成長を示します。
- 病院と専門クリニックは、手続きのボリュームとインフラに支えられ、主要なエンドユーザーであり続けます。
- ニチノールは、柔軟性と血管適合性により、素材セグメントをリードし続けます。
- 新興経済国での償還拡大は、先進的なステント手続きへのアクセスを向上させます。
- ベンダーは、ラテンアメリカ、アフリカ、東南アジアへの浸透を図るためにコスト最適化に注力します。
- AI駆動の診断ツールと画像誘導ナビゲーションは、手続きの成功率を向上させます。
- 市場の統合は、戦略的買収と技術ライセンスを通じて進展します。
- 規制の明確化とデバイスの迅速な承認は、世界的な新製品の発売を効率化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
周辺血管ステント市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、末梢血管ステント市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた末梢血管ステント市場のセグメントはどれですか?
末梢血管ステント市場の成長を促進している主な要因は何ですか?
末梢血管ステント市場の主要企業はどこですか?
2024年に周辺血管ステント市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 末梢血管ステント市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の末梢血管ステント市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,915.31 million → 2032: USD 3,546.81 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 末梢血管ステント市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 末梢血管ステント市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における末梢血管ステント市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 末梢血管ステント市場市場の成長要因
- 3.3 末梢血管ステント市場市場の抑制要因および課題
- 3.4 末梢血管ステント市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 末梢血管ステント市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 末梢血管ステント市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、末梢血管ステント市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 末梢血管ステント市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 末梢血管ステント市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は末梢血管ステント市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 末梢血管ステント市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 末梢血管ステント市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 末梢血管ステント市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 末梢血管ステント市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新末梢血管ステント市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の末梢血管ステント市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の末梢血管ステント市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の末梢血管ステント市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の末梢血管ステント市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの末梢血管ステント市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の末梢血管ステント市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの末梢血管ステント市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 末梢血管ステント市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
