
市場概要
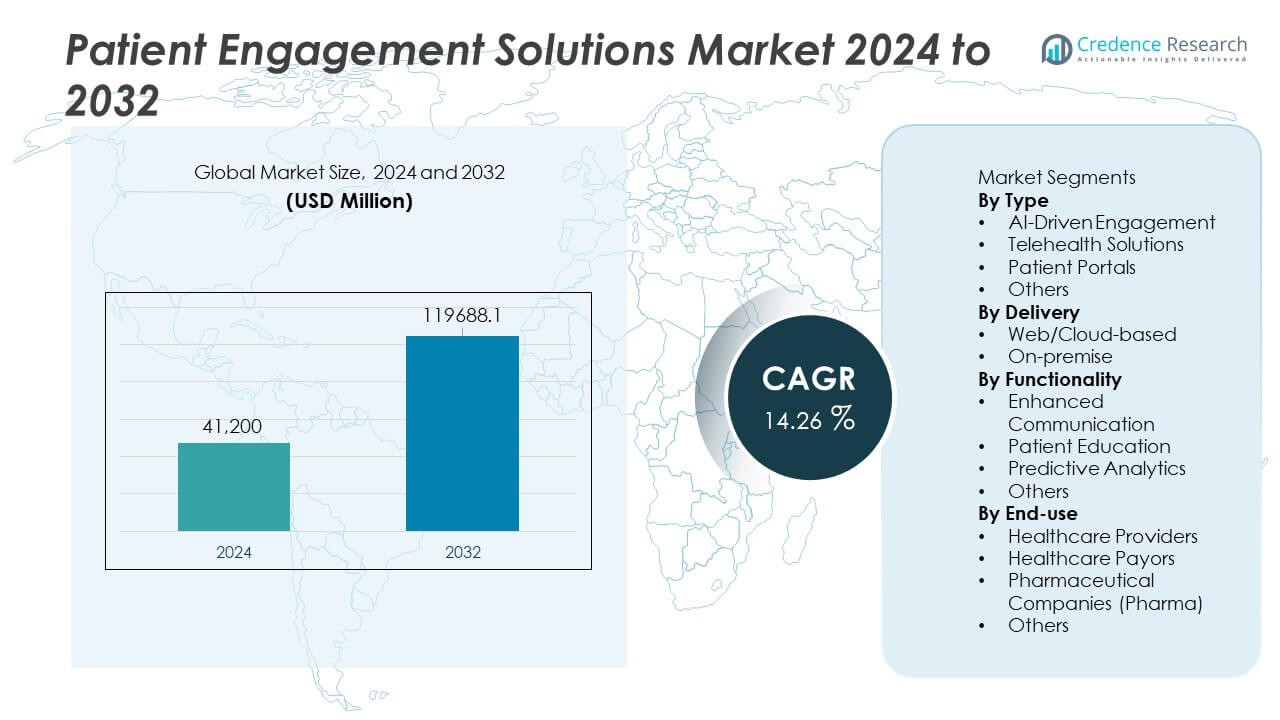
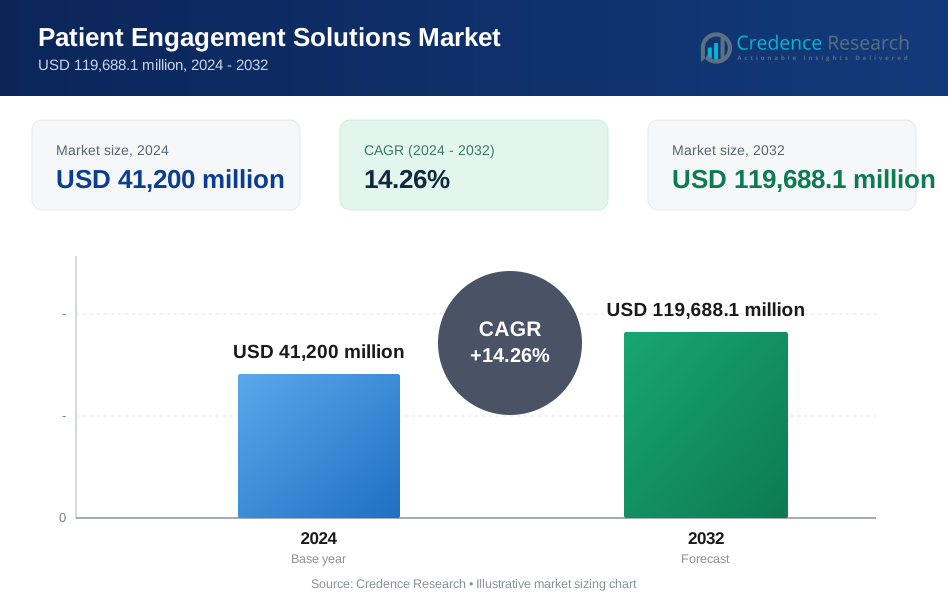
患者エンゲージメントソリューション市場は2024年に4,120億米ドルと評価され、2032年までに1兆1,968億8,100万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)14.26%で拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の患者エンゲージメントソリューション市場規模 | USD 41,200 Million |
| 患者エンゲージメントソリューション市場、CAGR | 14.26% |
| 2032年の患者エンゲージメントソリューション市場規模 | USD 119,688.1 Million |
患者エンゲージメントソリューション市場は、Experian Information Solutions、Cerner Corporation (Oracle)、CPSI、ResMed、Epic Systems Corporation、Klara Technologies、McKesson Corporation、Allscripts Healthcare、NextGen Healthcare、Koninklijke Philips N.V.を含む主要企業によって推進されています。これらの企業は、AI対応のコミュニケーションツール、統合患者ポータル、遠隔医療プラットフォーム、予測分析システムを進化させ、ケアの継続性と患者満足度を向上させています。北米は43%のシェアで市場をリードしており、強力なデジタルインフラとリモートケア技術の高い採用に支えられています。ヨーロッパは28%のシェアで続き、患者中心の医療イニシアチブによって推進され、アジア太平洋地域はデジタル化の進展とクラウドベースのヘルスプラットフォームの拡大により22%のシェアを持っています。
市場インサイト
- 患者エンゲージメントソリューション市場は2024年に4,120億米ドルに達し、2032年までに年平均成長率(CAGR)14.26%で成長します。
- AI駆動のエンゲージメントツールと遠隔医療プラットフォームを採用する医療システムが増えるにつれ、需要が高まっており、AI主導のソリューションはパーソナライズと自動化の強力な能力により38%のシェアを保持しています。
- モバイルファーストプラットフォーム、予測分析、統合コミュニケーションシステムが主要なトレンドを形成し、プロバイダーはワークフローの効率と患者体験を向上させています。
- データセキュリティ、統合障壁、コンプライアンス要件に関連する課題を乗り越えながら、インターオペラビリティ、クラウドベースの展開、デジタルイノベーションに投資することで競争が強化されています。
- 北米は43%のシェアでリードし、ヨーロッパは28%で続き、アジア太平洋地域は22%を保持しており、デジタルヘルスの採用拡大、遠隔医療の成長、さまざまな患者層におけるリモートケアエンゲージメントツールの需要増加に支えられています。
 市場セグメンテーション分析:
タイプ別
AI主導のエンゲージメントは、パーソナライズされたケア、自動化されたサポート、リアルタイムの意思決定支援の需要の高まりにより、38%のシェアでタイプセグメントをリードしています。医療提供者は、患者とのコミュニケーションを改善し、トリアージの効率を高め、行動および臨床パターンに基づいてケアのニーズを予測するためにAIツールを採用しています。特に慢性疾患のモニタリングや遠隔フォローアップケアにおいて、バーチャル相談が普及するにつれて、遠隔医療ソリューションが続きます。病院が記録や予約へのデジタルアクセスを強化するにつれて、患者ポータルは拡大し続けています。AIの優位性は、ワークフローの自動化、満足度の向上、多様なケア環境での継続的なエンゲージメントのサポートにおける強力な能力を反映しています。
- 例えば、Epic Systemsは「Sepsis Model」を統合することでAI主導の臨床意思決定支援を拡大しました。このモデルは多数の臨床変数を評価し、データ入力の瞬間にリスクスコアを提供します。このモデルの目的は、Epic EHRを使用する医療システム内での早期検出の成果を改善することです。
配信方法別
ウェブおよびクラウドベースのプラットフォームは、医療システム全体での急速なデジタルトランスフォーメーションと、スケーラブルでコスト効率の高い展開モデルの需要の高まりにより、72%のシェアで配信セグメントを支配しています。クラウドベースの患者エンゲージメントツールは、電子健康記録、モバイルアプリケーション、遠隔モニタリングデバイスとの容易な統合を可能にします。これらは、強力な柔軟性、リアルタイムのデータアクセス、低いITメンテナンス要件を提供し、大規模な医療ネットワークやクリニックにとって好まれています。厳格なデータローカライゼーションやカスタマイズ強化を必要とする施設では、オンプレミスソリューションが関連性を維持しています。医療機関が相互運用性、リモートアクセス性、迅速な実装を優先するにつれて、クラウドのリーダーシップが強化されます。
- 例えば、Philips HealthSuite Platformは、1億台以上の接続された医療機器をサポートし、15ペタバイト以上の臨床データを安全なクラウドホスティングで管理するためにクラウド容量を拡大しました。このプラットフォームは、30か国以上で使用されているリモートモニタリングワークフローを可能にし、リアルタイムの患者エンゲージメントと臨床医のダッシュボードをサポートしています。
機能別
強化されたコミュニケーションは、デジタルメッセージング、自動リマインダー、バーチャルケアの相互作用の採用が進む中で、44%のシェアをリードしています。これらは患者と提供者の調整を強化します。病院やクリニックは、コミュニケーションプラットフォームを利用して予約の見逃しを減らし、ケアの継続性を改善し、患者の満足度を向上させています。患者教育ツールは、パーソナライズされた学習モジュールが慢性疾患管理と治療の遵守をサポートする中で、着実に成長しています。プロバイダーはAIの洞察を活用してリスクパターンを特定し、入院を予測し、予防ケア戦略をサポートするため、予測分析が拡大しています。強化されたコミュニケーションの優位性は、エンゲージメントの成果を改善し、医療システムのワークフローを合理化する基盤的な役割を反映しています。
主要な成長要因
パーソナライズされたアクセス可能なケアの需要の高まり
医療システムは、パーソナライズされた体験を提供し、アクセス性を向上させ、継続的なケアをサポートするために、患者エンゲージメントソリューションをますます採用しています。デジタルプラットフォームは、カスタマイズされたコミュニケーション、行動追跡、治療リマインダーを可能にし、遵守と臨床結果を向上させます。慢性疾患の有病率の上昇は、患者が長期的な状態管理を簡素化するツールを求める中で、採用を加速させています。プロバイダーは、再入院を減らし、満足度スコアを向上させ、ケアのワークフローを合理化するためにエンゲージメントソリューションに依存しています。消費者がシームレスなデジタルインタラクションを期待するにつれて、ウェブ、モバイル、AI主導のインターフェースを通じてパーソナライズされたサポートを提供するプラットフォームの需要が増加しています。
- 例えば、カイザー・パーマネンテは、医師の臨床判断を支援し、統合システムを通じて多くのメンバーのワークフローを合理化するAI対応技術を導入しました。
遠隔医療とリモートケアモデルの拡大
遠隔医療の採用は、バーチャル相談、リモートモニタリング、デジタルフォローアップケアをサポートする高度なエンゲージメントツールの必要性を加速させます。これらのソリューションは、提供者がリーチを拡大し、臨床負担を軽減し、患者の利便性を向上させるのに役立ちます。特に慢性疾患や高齢者向けの在宅ケアの成長は、統合されたコミュニケーション、教育、モニタリングシステムの需要を促進します。エンゲージメントプラットフォームは、リアルタイムのデータ共有とタイムリーな介入を可能にすることで、ケアの継続性を強化します。ハイブリッドケアモデルが標準になるにつれ、デジタルエンゲージメントは成果の向上と医療費の削減に不可欠です。
- 例えば、Teladoc Healthは、糖尿病や高血圧などの状態を追跡するために、さまざまな接続デバイスをサポートするリモートモニタリングプログラムを拡大しました。
AIと予測分析の統合の増加
AIを活用したエンゲージメントツールは、インテリジェントな自動化、リスク予測、パーソナライズされた推奨を通じてケア提供を変革します。予測分析は、提供者が高リスク患者を特定し、病気の進行を予測し、介入を調整するのに役立ちます。自動チャット、音声アシスタント、症状チェックツールは、運用効率を改善し、提供者の負担を軽減します。AI駆動の洞察は、ケアの調整を強化し、積極的な意思決定をサポートします。医療システムがデータ駆動型アプローチにシフトするにつれ、高度な分析ソリューションの需要が高まり、エンゲージメントの質と臨床効果の向上における役割を強化します。
主要なトレンドと機会
モバイルファーストエンゲージメントと消費者中心プラットフォームの成長
医療提供者は、予約、薬のリマインダー、教育コンテンツへの便利なアクセスを提供するモバイルファーストプラットフォームをますます採用しています。消費者は、自己管理をサポートし、ケアチームとのコミュニケーションを改善する直感的なアプリベースのソリューションを求めています。ウェアラブルデータの統合は、継続的なモニタリングとパーソナライズされたガイダンスの機会を拡大します。使いやすいデジタルツールは、アドヒアランスを改善し、患者が積極的にケアに参加する力を与えます。デジタルリテラシーが世界的に向上するにつれ、モバイルエンゲージメントは柔軟で患者中心のソリューションを提供する企業にとって大きな機会となります。
- 例えば、EpicのMyChartは、アクティブな患者アカウントをサポートするためにモバイル機能を拡大し、安全なメッセージング、遠隔医療、薬のリマインダーを提供しています。このアプリは、さまざまなウェアラブルデバイスプラットフォームからのデータを統合し、ステップ、心拍数、睡眠パターンの継続的な追跡を可能にします。
接続されたエコシステムと統合された健康プラットフォームの採用
医療機関は、EHR、遠隔医療サービス、リモートモニタリング、患者向けアプリケーションを接続する統合システムに投資しています。これらのエコシステムは、シームレスなデータ交換をサポートし、ワークフローの自動化を強化し、提供者と患者の間のコミュニケーションを簡素化します。相互運用性、インテリジェントダッシュボード、カスタマイズ可能なエンゲージメントフレームワークを提供するベンダーにとっての機会が増えています。統合プラットフォームは、断片化を減らし、透明性を向上させ、価値に基づくケアの取り組みをサポートします。医療システムが統一されたデジタルインフラを優先するにつれ、統合されたエンゲージメントプラットフォームは強力な市場の勢いを得ています。
- 例えば、Oracle Health(Cerner)は、相互運用ネットワークを通じて臨床記録の交換を可能にすることで、統合エコシステムを拡大しました。このプラットフォームは現在、世界市場の多くの医療施設を結んでいます。
主要な課題
データプライバシー、セキュリティ、および規制遵守
患者エンゲージメントソリューションは、個人情報や医療データなどの機密情報を扱うため、プライバシー、サイバーセキュリティ、コンプライアンスに関する大きな懸念を生じさせます。医療提供者は、データの保存、アクセス、および送信を管理する厳格な規制に従わなければなりません。患者情報の漏洩や不正使用は信頼を損ない、導入を制限します。ベンダーは、規制基準を満たすために、暗号化、認証、および安全なクラウドアーキテクチャに多額の投資を行う必要があります。世界各地で一貫したコンプライアンスを確保することは、さらなる運用の複雑さを増します。
統合の障壁と技術導入のギャップ
多くの医療機関は、新しいエンゲージメントプラットフォームを既存のEHR、遠隔医療システム、およびレガシーワークフローと統合する際に課題に直面しています。特に小規模および中規模の施設では、技術的専門知識の不足とリソースの制約が導入を遅らせます。システムが相互運用性を欠いたり、大規模なカスタマイズを必要とする場合、導入のギャップが生じます。これらの課題は、シームレスなワークフローの導入を妨げ、デジタルエンゲージメント戦略の効果を低下させます。ベンダーは、統合の簡素化とユーザー研修に取り組み、多様な医療環境での導入率を向上させる必要があります。
地域分析
北米
北米は、強力なデジタルヘルスの導入、先進的な医療インフラ、およびAI駆動プラットフォームへの高い投資により、患者エンゲージメントソリューション市場で43%のシェアを占めています。プロバイダーは、患者の成果を改善し、運用負担を軽減するために、遠隔医療、モバイルアプリ、および予測分析を優先しています。この地域は、有利な償還フレームワーク、慢性疾患の増加、および電子健康記録の広範な使用から恩恵を受けています。大規模な医療システムは、価値に基づくケアをサポートし、患者体験を向上させるためにエンゲージメントツールを統合しています。技術ベンダーからの強力なイノベーションと継続的な規制サポートが、北米の優位性を強化しています。
ヨーロッパ
ヨーロッパは、患者中心のケア、デジタルトランスフォーメーションの取り組み、および国境を越えた健康データ統合への関心の高まりに支えられ、28%のシェアを占めています。政府は、ケアの継続性を改善し、システムの負担を軽減するために、遠隔医療や患者コミュニケーションツールの導入を奨励しています。高齢化人口の増加と慢性疾患率の上昇が、デジタル教育と遠隔監視ソリューションの需要をさらに強化しています。病院は、患者ポータルや自動化されたコミュニケーションプラットフォームを統合して、エンゲージメントを強化し、回避可能な再入院を減少させています。この地域の厳格なデータ保護規制は、安全でコンプライアンスのあるシステムを促進し、継続的な医療の近代化がデジタルエンゲージメントツールの拡大を支援しています。
アジア太平洋
アジア太平洋は、急速なデジタル化、遠隔医療の利用拡大、および中国、インド、日本、東南アジアにおける医療投資の増加により、22%のシェアを占める急成長市場として浮上しています。スマートフォンの普及率の向上とデジタルヘルスツールの認知度の向上が、モバイルベースのエンゲージメントプラットフォームの採用を強化しています。医療提供者は、大規模な患者集団を管理し、サービス提供を効率化するためにクラウドベースのシステムを導入しています。政府のデジタルヘルスと慢性疾患管理を促進する取り組みが成長を加速させています。医療インフラが近代化するにつれ、アジア太平洋はスケーラブルな患者エンゲージメント技術の強力な拠点となっています。
ラテンアメリカ
ラテンアメリカは5%のシェアを持ち、特にブラジルとメキシコでの遠隔医療、モバイル健康アプリ、患者教育ツールの需要の高まりに支えられています。医療提供者は、サービスが行き届いていない地域でのアクセスを改善し、臨床ワークフローの負担を軽減するためにデジタルプラットフォームを採用しています。経済的制約が急速な採用を遅らせていますが、民間投資の増加とデジタルヘルス改革が市場の可能性を高めています。提供者は慢性疾患管理と遠隔相談を支援するためにウェブベースのエンゲージメントツールに依存しています。デジタルリテラシーの向上とクラウドインフラの拡大が市場の徐々な拡大に寄与しています。
中東・アフリカ
中東・アフリカは2%のシェアを占め、湾岸諸国でのデジタルヘルスイニシアチブの拡大とAI対応の患者コミュニケーションツールへの関心の高まりにより牽引されています。UAEやサウジアラビアのような裕福な国々は、スマートヘルスケアインフラへの強力な投資により採用をリードしています。新興アフリカ市場は、リソースの制約によりエンゲージメントプラットフォームの採用が遅れていますが、遠隔医療プログラムの成長から利益を得ています。予防医療、遠隔モニタリング、患者教育への関心の高まりが安定した需要を支えています。進行中の医療の近代化とデジタルトランスフォーメーションプログラムが長期的な成長機会を創出しています。
市場セグメンテーション:
タイプ別
- AI駆動のエンゲージメント
- 遠隔医療ソリューション
- 患者ポータル
- その他
提供方法別
- ウェブ/クラウドベース
- オンプレミス
機能別
- コミュニケーションの強化
- 患者教育
- 予測分析
- その他
エンドユーザー別
- 医療提供者
- 医療支払者
- 製薬会社
- その他
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
患者エンゲージメントソリューション市場は、Experian Information Solutions, Inc.、Cerner Corporation (Oracle)、CPSI, Ltd.、ResMed、Epic Systems Corporation、Klara Technologies, Inc.、McKesson Corporation、Allscripts Healthcare, LLC、NextGen Healthcare, Inc.、Koninklijke Philips N.V.といった主要プレーヤーによって牽引されています。これらの企業は、コミュニケーション、遠隔モニタリング、AI駆動のエンゲージメント、統合ケア管理をサポートする先進的なデジタルプラットフォームの提供に注力しています。競争は、ベンダーがEHRとの相互運用性を強化し、モバイル機能を拡大し、予測分析に投資して患者の成果を改善するにつれて激化しています。病院、支払者、遠隔医療提供者との戦略的パートナーシップが市場の存在感を強化し、革新を加速させます。企業はまた、データセキュリティ、ユーザーエクスペリエンス、スケーラブルなクラウドベースのアーキテクチャを優先し、柔軟なデジタルヘルスエコシステムへの需要の高まりに応えています。医療システムが価値に基づくケアにシフトする中、強力な分析機能を備えた包括的で統合されたエンゲージメントソリューションを提供する企業は、重要な競争優位を獲得しています。
主要プレイヤー分析
- Experian Information Solutions, Inc.
- Cerner Corporation (Oracle)
- CPSI, Ltd.
- ResMed
- Epic Systems Corporation
- Klara Technologies, Inc.
- McKesson Corporation
- Allscripts Healthcare, LLC
- NextGen Healthcare, Inc.
- Koninklijke Philips N.V.
最近の展開
- 2025年8月、Oracle Healthは電子データキャプチャソリューションを強化し、臨床試験を効率化するためにAI対応のEHR相互運用性、データ収集の改善、安全性統合を追加しました。これにより、患者中心のツールとケアおよび研究環境全体でのエンゲージメントの拡大をサポートする能力が強化されました。
- 2025年4月、Experian Information Solutions, Inc.(Experian Health)は、年次報告書「State of Patient Access 2025」を発表し、患者アクセス指標の改善を示し、患者エンゲージメントを向上させるためのスケジューリング、受付、支払いソリューションに焦点を当てていることを強調しました。
- 2024年10月、Cerner Corporation(Oracle)は、親会社のOracle Healthが2025年に次世代EHRを展開する計画を発表しました。これにはクラウド、AI、分析が組み込まれており、よりスマートで統合された健康記録ツールを通じて患者エンゲージメント能力を強化することが期待されています。
レポートのカバレッジ
この調査レポートは、タイプ、 提供方法、機能、 エンドユース、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制の状況、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- AI駆動のエンゲージメントツールは、パーソナライズが患者ケアの中心になるにつれて拡大します。
- ハイブリッドケアモデルが標準になるにつれて、遠隔医療ベースのインタラクションが増加します。
- 便利なデジタルアクセスを求める患者の需要が高まるため、モバイルファーストプラットフォームが主流になります。
- 予測分析は、早期リスク検出とターゲット介入を強化します。
- ウェアラブルデバイスとの統合により、継続的なモニタリングとエンゲージメントが向上します。
- プロバイダーがスケーラビリティとインフラコストの削減を求めるため、クラウドベースの展開が増加します。
- プロバイダーは、より多言語で文化的に適応したエンゲージメントツールを採用します。
- データセキュリティの強化は、信頼と規制遵守を維持するために不可欠になります。
- 技術企業と医療システムの間のパートナーシップがイノベーションを加速します。
- インフラとデジタルリテラシーの向上に伴い、新興市場はデジタルエンゲージメントソリューションを採用します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
患者エンゲージメントソリューション市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、患者エンゲージメントソリューション市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた患者エンゲージメントソリューションの市場セグメントはどれですか?
患者エンゲージメントソリューション市場の成長を促進している主な要因は何ですか?
患者エンゲージメントソリューション市場の主要企業はどこですか?
2024年に患者エンゲージメントソリューション市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 患者エンゲージメントソリューション市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の患者エンゲージメントソリューション市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 41,200 million → 2032: USD 119,688.1 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 患者エンゲージメントソリューション市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 患者エンゲージメントソリューション市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における患者エンゲージメントソリューション市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 患者エンゲージメントソリューション市場市場の成長要因
- 3.3 患者エンゲージメントソリューション市場市場の抑制要因および課題
- 3.4 患者エンゲージメントソリューション市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 患者エンゲージメントソリューション市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 患者エンゲージメントソリューション市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、患者エンゲージメントソリューション市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 患者エンゲージメントソリューション市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 患者エンゲージメントソリューション市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は患者エンゲージメントソリューション市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 患者エンゲージメントソリューション市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 患者エンゲージメントソリューション市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 患者エンゲージメントソリューション市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 患者エンゲージメントソリューション市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新患者エンゲージメントソリューション市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の患者エンゲージメントソリューション市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の患者エンゲージメントソリューション市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の患者エンゲージメントソリューション市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の患者エンゲージメントソリューション市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの患者エンゲージメントソリューション市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の患者エンゲージメントソリューション市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの患者エンゲージメントソリューション市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 患者エンゲージメントソリューション市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
