
市場概要
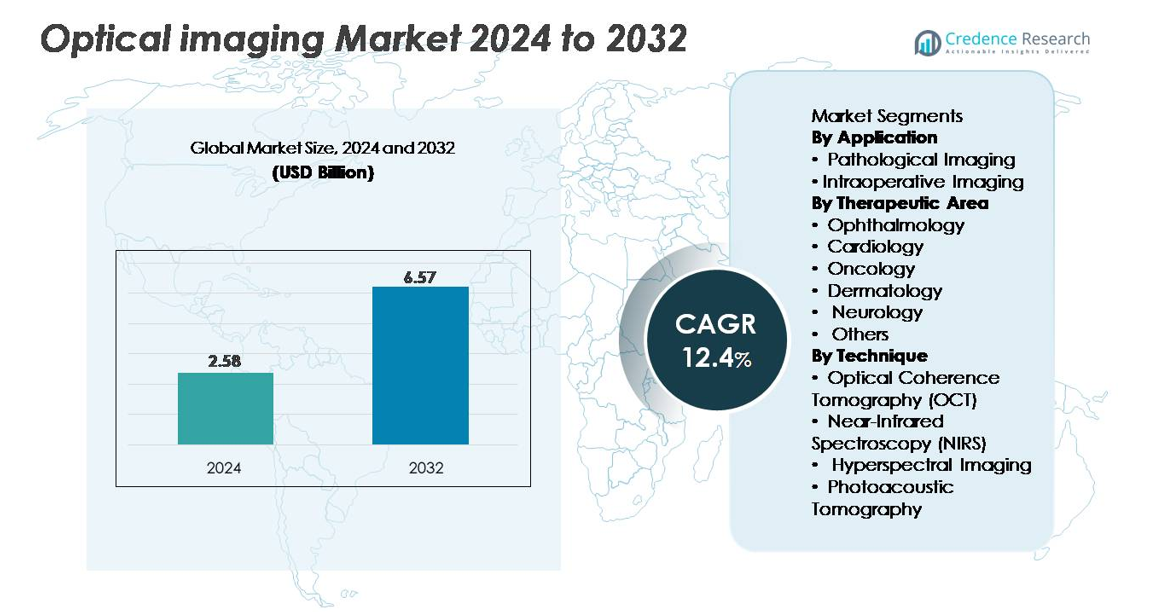
光学イメージング市場は2024年に25.8億米ドルと評価され、2032年までに65.7億米ドルに達すると予測されており、予測期間(2025年~2032年)中に年平均成長率12.4%で拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 光学イメージング市場規模 2024 | 25.8億米ドル |
| 光学イメージング市場、CAGR | 12.4% |
| 光学イメージング市場規模 2032 | 65.7億米ドル |
光学イメージング市場は、Heidelberg Engineering GmbH、Abbott Laboratories、Topcon Corporation、Canon Inc.、Olympus Corporation、Carl Zeiss Meditec AG、Koninklijke Philips、St. Jude Medical Inc.、およびPerkinElmer Inc.などの主要企業間の強力な競争によって形成されています。これらの企業は、OCTシステム、蛍光ガイドイメージング、ハイパースペクトルプラットフォーム、AI対応の診断ツールの進歩を通じて革新を推進しています。北アメリカは、先進的な臨床インフラ、高い眼科イメージングシステムの採用、強力な償還制度に支えられ、世界市場を35%のシェアでリードしています。ヨーロッパとアジア太平洋は、医療の近代化の拡大と非侵襲的診断の需要の高まりから恩恵を受ける主要な成長地域として続いています。
市場の洞察
- 光学イメージング市場は2024年に25億8,000万米ドルと評価され、2032年までに65億7,000万米ドルに達すると予測されており、予測期間中に12.4%のCAGRを記録しています。
- 眼科、腫瘍学、心臓病学、神経学における非侵襲的で高解像度の診断の需要が高まり、病理学的イメージングが支配的なアプリケーションシェアを持ち、眼科が広範なOCTの展開により治療用途をリードしています。
- AI対応のイメージング分析、蛍光ガイド手術、光音響プラットフォーム、ポータブルOCTシステムが業界のトレンドを再形成し、高度なマルチモーダルおよび最小侵襲の診断ソリューションの機会を創出しています。
- 競争環境は、ハイデルベルクエンジニアリング、トプコン、アボット、キヤノン、オリンパス、カールツァイスメディテック、フィリップス、セントジュードメディカル、パーキンエルマーなどの主要プレーヤーによって形成されており、それぞれがOCTおよび術中光学イメージングシステムの革新を通じてポートフォリオを強化しています。
- 北米が35%のシェアでリードし、ヨーロッパが28%、アジア太平洋が25%と続き、先進的な医療システムでの強力な採用を反映しています。一方、ラテンアメリカと中東・アフリカは小さいながらも成長しているシェアを貢献しています。
市場セグメンテーション分析:
用途別
病理学的イメージングは、早期の病気検出、高解像度の組織特性評価、デジタル病理ワークフローへの統合における重要な役割によって、光学イメージング市場で支配的なアプリケーションセグメントを表しています。そのリーダーシップは、最小侵襲診断の採用の増加と、組織病理学の検証における光コヒーレンステクノロジーの使用の増加によって強化されています。術中イメージングは、外科医が蛍光ガイドおよびリアルタイム光学システムを展開して手術の精度とマージン評価を改善するにつれて拡大し続けています。このセグメントの成長は、画像ガイド介入の需要の増加と、手続き上のリスクを軽減するために設計された視覚化ツールの強化によって支えられています。
- 例えば、カールツァイスメディテックのLSM 980は、Airyscan 2を搭載し、スーパー解像度共焦点モードに基づいて約120 nmの横方向解像度を提供します。このシステムはまた、高速イメージングをサポートし、特定のマルチプレックススキャンモードで約47 fpsのフレームレートに達します。これらの機能により、研究室での詳細な細胞内蛍光イメージングに適しています。
治療分野別
眼科は、網膜診断、緑内障モニタリング、前眼部評価における光コヒーレンストモグラフィーの広範な使用によって治療分野内で最大のシェアを保持しています。その支配力は、加齢に伴う眼疾患の世界的な負担の高さと眼科イメージングプラットフォームの継続的なアップグレードによってさらに強化されています。腫瘍学は、光学イメージングが腫瘍の視覚化、微小血管評価、早期病変検出を強化することで急速に成長しています。心臓病学、皮膚科、神経学は、血管マッピング、皮膚病変の差別化、神経組織モニタリングにおける応用の拡大から恩恵を受けており、「その他」のカテゴリーは、新たな研究主導の臨床応用を通じて注目を集めています。
- 例えば、ハイデルベルクエンジニアリングのSPECTRALIS OCTは、OCT2モジュールを搭載し、約9 µmのデジタル軸方向分解能を提供します。このシステムは、最大85,000 Aスキャン/秒のスキャン速度もサポートしています。これらの機能により、AMDや糖尿病性眼疾患などの状態に対する網膜層の明確な視覚化が可能です。
技術別
光干渉断層撮影(OCT)は、優れた深度分解能、マイクロメートルスケールの解像度、および眼科や心臓病診断への強力な統合により、依然として主要な技術です。そのリーダーシップは、スイープソースシステムの進歩と高速スキャン能力によって強化されています。近赤外分光法は、代謝モニタリングや組織灌流評価にわたって着実に拡大しています。ハイパースペクトルイメージングは、マルチスペクトル分析能力によって支えられ、精密診断や手術ガイダンスで勢いを増しています。光音響トモグラフィーは、ハイブリッドイメージングの需要が増加する中で急速に台頭しており、前臨床研究や腫瘍学の応用を強化する深部組織の視覚化と機能的洞察を提供します。
主要な成長ドライバー
非侵襲的で高解像度の診断イメージングの需要増加
低侵襲診断へのシフトは、臨床および研究環境での光学イメージングソリューションの需要を加速し続けています。医療提供者は、OCT、ハイパースペクトルイメージング、光音響トモグラフィーなどのモダリティにますます依存して、電離放射線を使用せずに微細構造の詳細をキャプチャしています。これらのシステムは優れた空間分解能を提供し、眼科、腫瘍学、心臓病学、神経学における早期の病気検出を可能にします。成長はさらに、高齢化社会と慢性疾患の増加によって刺激され、監視と介入計画のための定期的なイメージングが必要です。光学イメージングのポイントオブケアデバイスへの統合も、外来環境でのアクセスを広げています。ワークフロー効率の向上、リアルタイムの視覚化能力、およびデジタルヘルスプラットフォームとの互換性が採用を強化します。病院や診断センターがより安全で迅速、かつ正確なイメージング代替手段を優先する中で、光学イメージング技術は精密診断と予防ケアのための重要なツールとしての地位を高めています。
- 例えば、カールツァイスメディテックのCIRRUS 6000 OCTシステムは、毎秒100,000回のAスキャンを行い、組織内で約5µmの軸方向分解能を提供します。これらの機能により、高速で高精細な網膜イメージングが可能です。このシステムは、AMD、糖尿病性網膜症、緑内障の早期発見とモニタリングに広く使用されています。
手術ガイダンスと画像誘導介入における採用の拡大
光学イメージングは、特に腫瘍学、神経外科、心血管介入、低侵襲手術において、手術の精度を高めるためにますます重要な役割を果たしています。蛍光ガイド手術、術中OCT、および光音響ベースの可視化は、リアルタイムの組織識別を改善し、外科医が健康な構造を最小限に損傷しながら明確なマージンを達成するのを助けます。これらの利点により、手術リスクが大幅に軽減され、患者の結果が改善され、回復時間が短縮されます。ハイブリッド手術室や高度な手術ナビゲーションプラットフォームへの投資の増加は、採用をさらに加速させます。ロボット支援手術の普及も、高速かつ高解像度のフィードバックを提供する統合光学イメージングモジュールの需要を促進します。医療システムが価値に基づくケアと合併症の削減を優先する中、リアルタイムの光学ガイダンスは測定可能な臨床的利益を提供します。イメージングの深さ、視野、およびデバイスの小型化の継続的な改善により、複数の専門分野での適用性が拡大し、光学イメージングが将来の手術室の中核要素としての地位を確固たるものにします。
- 例えば、Fluoptics(現在はGetingeの一部)が製造するFLUOBEAM® LX蛍光イメージングシステムは、手術中に組織のリアルタイム近赤外線(NIR)蛍光イメージングを提供します。クラス1レーザー励起源を使用し、高感度で周囲光下でも動作できることが特徴です。
精密医療と研究用途の成長
精密医療、機能的イメージング、翻訳研究における応用の拡大は、高度な光学イメージングプラットフォームの需要を大幅に押し上げています。研究者は、分子シグネチャー、組織代謝、リアルタイムの細胞挙動を高い特異性で分析するために、ハイパースペクトル、多光子、光音響システムにますます依存しています。これらの機能は、バイオマーカーの発見、薬剤開発、疾患モデリングの突破口を支援します。再生医療、3D細胞培養、臓器チップ技術の急速な成長は、破壊的なサンプリングなしで組織工学プロセスを監視するために光学モダリティへの依存をさらに高めます。非接触でラベルフリーのいくつかの光学技術は、縦断研究での採用を促進します。遺伝子および細胞ベースの治療法も、治療反応を評価するための正確なイメージングツールを必要とします。製薬パイプラインが複雑な生物学的治療法にシフトする中、光学イメージングは高解像度の可視化、機能評価、作用機序の検証のための重要な分析ツールとしての地位を強化しています。
主要なトレンドと機会
AI、機械学習、計算イメージングの統合
AI駆動の画像解析は、光学イメージング市場において最も変革的な機会の一つを提供します。機械学習アルゴリズムは、画像解釈の自動化、微細な異常の検出、臨床評価のばらつきの軽減により、精度を大幅に向上させます。眼科では、AI対応のOCT解析が糖尿病性網膜症や黄斑変性症の早期発見をサポートします。腫瘍学や皮膚科では、深層学習モデルが病変の分類、セグメンテーション、リスク予測を改善します。超解像再構成、光学トモグラフィーの強化、スペクトルアンミキシングなどの計算イメージング技術は、従来の物理的限界を超えた可視化を可能にします。クラウドベースのプラットフォームやエッジコンピューティングデバイスが普及するにつれ、リアルタイムの自動報告が幅広いケア環境で実現可能になります。これらの進歩は、光学イメージングの診断価値を拡大しつつ、臨床医の負担を軽減します。AIとマルチモーダル光学システムの統合は、個別化されたスクリーニングツール、予測分析、完全自動化ワークフローの機会を開きます。
- 例えば、ハイデルベルクエンジニアリングのEye2Gene™ AIモデルは、2,451人の遺伝的に確認されたIRD患者からの58,030のマルチモーダル網膜スキャンで訓練され、5つのセンターで775人の患者で外部検証され、SPECTRALIS OCT、FAF、およびIR画像からの遺伝子レベルの表現型解析を可能にしました。
小型化と携帯型・ウェアラブルイメージングデバイスへのシフト
小型化の進展により、携帯型、ハンドヘルド、ウェアラブル光学イメージングシステムがポイントオブケア環境に適した新たな市場機会を創出しています。コンパクトなOCTプローブ、ウェアラブル分光センサー、軽量なハイパースペクトルデバイスは、遠隔診断、自宅でのモニタリング、モバイルヘルスプログラムをサポートします。これらの革新は、フルスケールのイメージングシステムが実現不可能な農村地域や低資源環境でのアクセスを広げます。小型化プラットフォームはまた、狭い解剖学的空間での術中使用を可能にし、ENT、神経外科、微小血管手術の応用を拡大します。光ファイバー、フォトニックチップ、バッテリー効率の高い光源の技術的改善は、サイズのさらなる縮小をサポートします。分散型ヘルスケアモデルが世界的に勢いを増す中、携帯型光学イメージングは早期発見、遠隔医療、ケアの継続性の重要な推進力として浮上し、長期的な成長の可能性を提供します。
- 例えば、Notal VisionのHome-OCTデバイス(Scanly)は、米国での2つの重要な臨床試験で検証され、10,000 Aスキャン/秒で3D網膜ボリュームを取得できるコンパクトなスキャンエンジンを備えており、AMDモニタリングのための自宅での自己撮影を可能にしています。
主な課題
他のモダリティと比較した場合の限られたイメージング深度と技術的制約
大幅な進歩にもかかわらず、光学イメージング技術は深部組織の可視化において適用性を制限する固有の物理的制約に直面しています。生体組織における光の散乱と吸収は、特に数ミリメートルを超えるイメージングを必要とするアプリケーションで、明瞭さと浸透深度を低下させます。これらの制約により、特定の診断タスクでは光学イメージングが超音波、MRI、CTよりも競争力が低くなります。デバイスの小型化を維持しながら画像品質を保つことは、信号対雑音比の最適化や光学調整においても課題を呈します。さらに、組織の光学特性の違いが標準化を複雑にし、高度なキャリブレーションを必要とします。業界がより広範な臨床応用を目指す中、深度と解像度のトレードオフを克服することが市場拡大の重要な障壁となっています。
臨床環境における高いシステムコストと償還の制限
取得および維持コストは、特に高度なOCT、ハイパースペクトル、および光音響システムにおいて、主要な採用障壁として残っています。多くの病院や外来施設は、保証された償還経路がないまま高額な資本支出を正当化するのに苦労しています。いくつかの国では、光学イメージング手順に対する償還カバレッジが不完全または一貫しておらず、眼科以外での臨床採用が制限されています。新興市場での予算制約は採用をさらに遅らせます。トレーニング要件やワークフロー統合の課題も、所有総コストを増加させます。広範な展開のためには、メーカーはモジュラーデザイン、コスト効率の良いコンポーネント、既存の臨床機器との互換性の向上を通じて、手頃な価格を解決する必要があります。経済的障壁が軽減されるまで、光学イメージングの採用は地域やケア環境によって不均一なままです。
地域分析
北アメリカ
北アメリカは35%の最大シェアを持ち、高度な医療エコシステム、OCTの強力な臨床採用、AI対応のイメージングプラットフォームへの大規模な投資によって支えられています。アメリカ合衆国は、眼科、腫瘍学、神経外科のアプリケーションにおける光学イメージングの迅速な統合と、診断テストの大幅な償還カバレッジを通じて地域のリーダーシップを推進しています。デバイスメーカーと研究機関の高い集中度が、製品の革新と臨床検証を加速させます。低侵襲診断の需要の増加と、外来手術センターの拡大が技術の浸透を強化します。イメージングワークフローの継続的なアップグレードと広範なデジタル病理学の取り組みが、北アメリカの支配的な地位をさらに強化します。
ヨーロッパ
ヨーロッパは世界市場の28%を占め、眼科、皮膚科、腫瘍スクリーニングプログラムにおける光学イメージングの強力な採用によって推進されています。ドイツ、イギリス、フランスは、確立された臨床インフラとOCTおよびハイパースペクトルイメージングシステムの高い利用によって地域の需要を牽引しています。支援的な規制経路と協力的な生物医学研究ネットワークが技術評価と展開を加速させます。早期診断イニシアチブへの投資の増加と、地域全体の強力なフォトニクス研究能力が継続的な革新を推進します。病院や専門クリニックは、蛍光ガイド手術やマルチモーダルイメージングプラットフォームをますます採用し、ヨーロッパが世界の光学イメージング市場への2番目に大きな貢献者としての地位を強化しています。
アジア太平洋
アジア太平洋は市場の25%を占め、医療の近代化、慢性疾患の発生率の上昇、診断インフラの拡大により最も急成長している地域を表しています。中国、日本、韓国、インドは、眼科におけるOCTの高い採用と、がん検出および手術ガイダンスにおける光学イメージングの利用増加によって、かなりのシェアを占めています。日本はフォトニクス革新の中心地であり、中国は国内製造能力を急速に拡大しています。医療観光の増加、精密医療への投資の増加、低侵襲診断の広範なアクセスが、APACを光学イメージング産業の長期的な成長エンジンとして位置付けています。
ラテンアメリカ
ラテンアメリカは、先進的な診断技術へのアクセス拡大と主要都市でのOCTおよび蛍光ガイドイメージングの採用の増加により、世界市場の7%を占めています。ブラジルとメキシコは、病院の能力向上と眼科および腫瘍学ケアへの投資増加により、地域の受け入れをリードしています。予算の制約や償還の制約が続いているものの、成長する民間医療ネットワークと多国籍デバイス企業とのパートナーシップが市場浸透を強化しています。早期スクリーニングの認識が高まり続け、コスト効果の高い中級イメージングプラットフォームの需要を促進しています。段階的な医療の近代化と輸入技術の採用が、地域全体での市場拡大を支えています。
中東・アフリカ
中東・アフリカ地域は、GCC諸国での医療投資の増加と先進的な診断技術の採用により、世界市場の5%を占めています。サウジアラビアとUAEは、眼科と腫瘍学に特化した専門センターの拡大により需要をリードしています。インフラのアップグレード、臨床コラボレーション、政府支援の近代化プログラムが技術統合を支えています。アフリカでは、受け入れは限定的ですが、民間医療の成長と寄付による診断イニシアチブを通じて徐々に改善しています。開発途上市場では、携帯可能で手頃な価格の光学イメージングデバイスの需要が増加しており、MEAは世界的な採用の中で成長し続ける小さなシェアを維持しています。
市場セグメンテーション:
用途別
- 病理イメージング
- 術中イメージング
治療分野別
- 眼科
- 心臓病学
- 腫瘍学
- 皮膚科
- 神経学
- その他
技術別
- 光干渉断層撮影(OCT)
- 近赤外分光法(NIRS)
- ハイパースペクトルイメージング
- 光音響トモグラフィー
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
光学イメージング市場の競争環境は、グローバルな医療機器メーカー、フォトニクス企業、および高解像度診断技術を専門とする新興の革新者によって形成されています。確立された企業は、OCT、ハイパースペクトルイメージング、蛍光ガイド手術、および光音響プラットフォームのポートフォリオを拡大することで、臨床的な足跡を強化することに焦点を当てています。企業は、AI対応の画像解析、マルチモーダルイメージングの統合、および製品差別化を強化するための迅速な規制承認にますます投資しています。眼科、腫瘍学、神経外科センターとの戦略的な協力は、臨床的な検証を支援し、適用範囲を広げます。新興企業は、小型化されたプローブ、ポータブルイメージングシステム、およびフォトニックチップベースのアーキテクチャを通じて革新を推進しています。市場競争はまた、画像の深度、速度、および感度の向上を目指す合併、買収、および研究開発プログラムを通じて激化しています。医療提供者が正確性、ワークフローの効率性、リアルタイムの可視化を優先する中、強力な技術能力、グローバルな流通ネットワーク、およびスケーラブルな製品設計を持つメーカーは、明確な競争優位性を維持しています。
主要プレイヤー分析
- Heidelberg Engineering GmbH
- Abbott Laboratories
- トプコン株式会社
- キヤノン株式会社
- オリンパス株式会社
- カールツァイスメディテックAG
- コンインクライク・フィリップス
- セントジュードメディカル株式会社
- パーキンエルマー株式会社
最近の開発
- 2025年10月、アボットは心臓手術中の冠動脈評価を改善するために設計された新しい血管内光学イメージングシステムを発売しました
- 2025年7月、ハイデルベルクは、同社のSPECTRALISイメージングプラットフォームを使用した遺伝性網膜疾患のAI駆動型表現型を示すEye2Gene™ AIベースのマルチモーダルイメージング研究の発表により、大きなマイルストーンを達成したと発表しました。
- 2025年5月、ハイデルベルクエンジニアリングGmbHは、ARVO 2025年次総会で最新の眼科イメージング革新を展示し、臨床実践と研究レベルのイメージングの両方を進展させることを目的とした新しい開発を発表しました。
レポートのカバレッジ
この調査レポートは、アプリケーション、治療分野、技術および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を推進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制状況、技術革新についても探求しています。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 光学イメージング技術は、AIと機械学習を統合して自動診断と臨床意思決定支援を強化する方向に進むでしょう。
- OCT、蛍光イメージング、光音響法を組み合わせたマルチモーダルプラットフォームの採用が、外科および診断の現場で拡大します。
- 小型化された携帯型イメージングシステムは、ポイントオブケア、自宅でのモニタリング、モバイルヘルスケア環境での利用が増加します。
- 精密医療の成長により、個別化治療計画のための高解像度リアルタイムイメージングツールの需要が高まります。
- 術中光学イメージングは、腫瘍学、神経外科、心血管手術での精密誘導介入を支援するために広く使用されるようになります。
- 皮膚科、神経学、心臓病学における臨床応用の拡大により、メーカーの収益源が多様化します。
- フォトニクス研究への投資の増加により、イメージングの深度、速度、感度の向上が加速します。
- クラウド接続されたイメージングワークフローは、データ共有、遠隔診断、遠隔医療の統合を効率化します。
- アジア太平洋地域およびラテンアメリカの新興市場では、医療の近代化が進むにつれて採用が加速します。
- 主要プレイヤーがハイブリッドイメージングプラットフォーム、AI統合、ソフトウェア駆動の価値向上に注力することで、競争力のあるダイナミクスが激化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
光学イメージング市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2024年から2032年の間に、光学イメージング市場はどのくらいの年平均成長率で成長すると予想されていますか?
光学イメージングの主要な地域はどこですか?
光学イメージング市場の成長を促進する要因は何ですか?
光学イメージング市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 光学イメージング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の光学イメージング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2.58 billion → 2032: USD 6.57 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 光学イメージング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 光学イメージング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における光学イメージング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 光学イメージング市場市場の成長要因
- 3.3 光学イメージング市場市場の抑制要因および課題
- 3.4 光学イメージング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 光学イメージング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 光学イメージング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、光学イメージング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 光学イメージング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 光学イメージング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は光学イメージング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 光学イメージング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 光学イメージング市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 光学イメージング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 光学イメージング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新光学イメージング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の光学イメージング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の光学イメージング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の光学イメージング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の光学イメージング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの光学イメージング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の光学イメージング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの光学イメージング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 光学イメージング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
