
市場概要
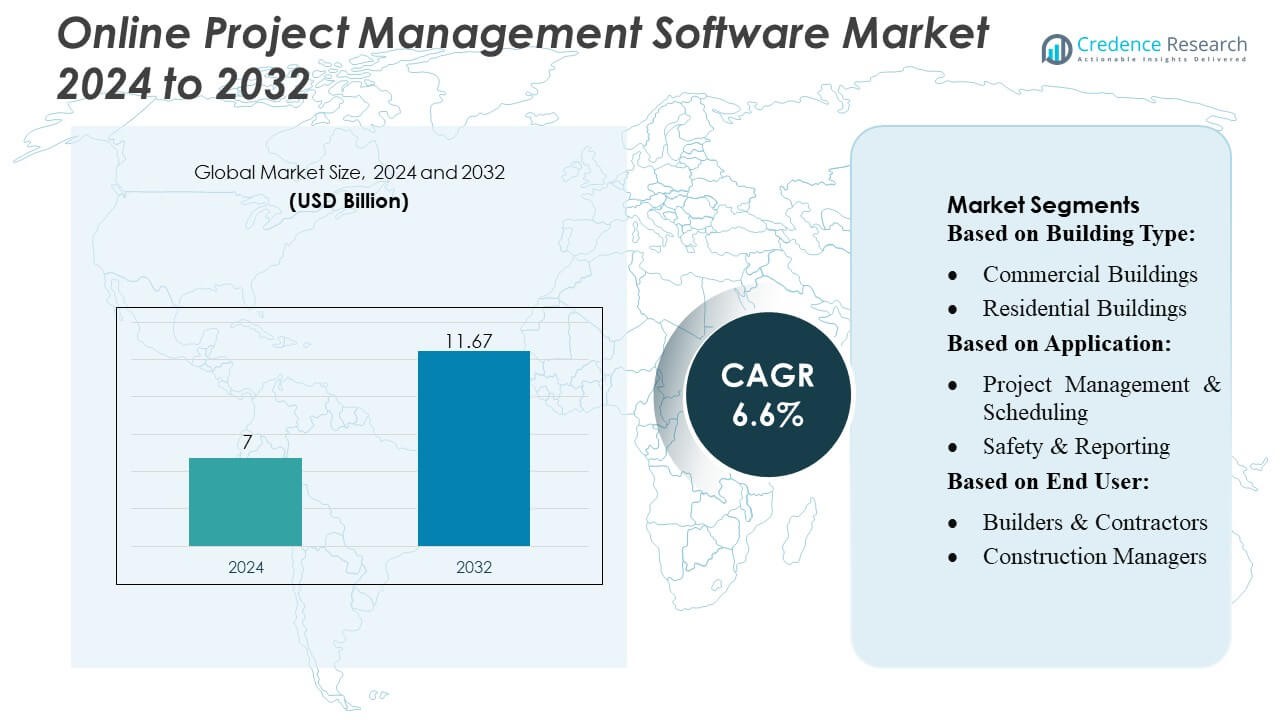
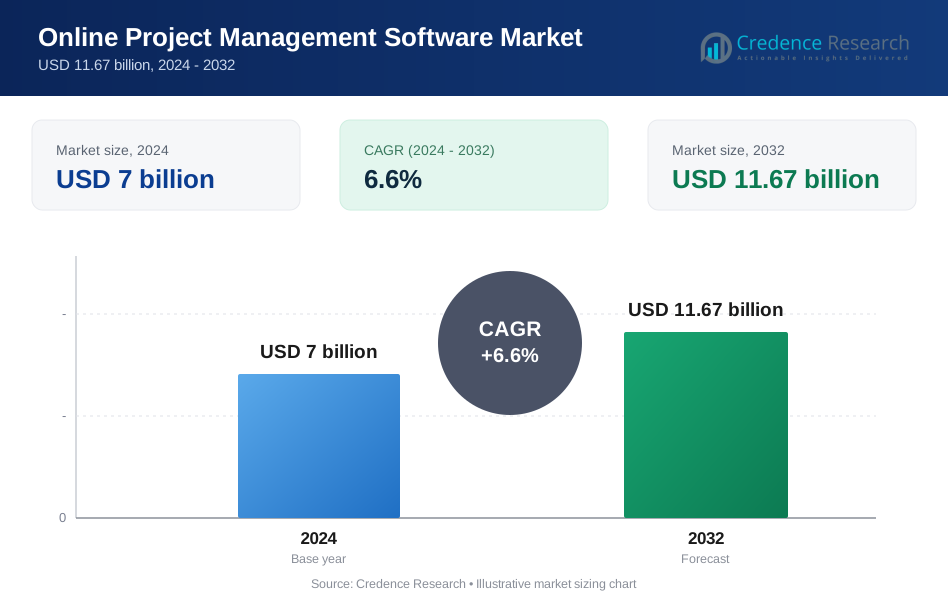
オンラインプロジェクト管理ソフトウェア市場の規模は2024年に70億米ドルと評価され、予測期間中に年平均成長率6.6%で2032年には116.7億米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| オンラインプロジェクト管理ソフトウェア市場規模 2024 | 70億米ドル |
| オンラインプロジェクト管理ソフトウェア市場、CAGR | 6.6% |
| オンラインプロジェクト管理ソフトウェア市場規模 2032 | 116.7億米ドル |
オンラインプロジェクト管理ソフトウェア市場は非常に競争が激しく、主要なプレーヤーにはPlanisware、Adobe Inc.、Zoho Corporation Pvt. Ltd.、Broadcom Inc.、Microsoft Corporation、Plainview, Inc.、SAP SE、ServiceNow、Atlassian Corporation Plc、Oracle Corporationが含まれます。これらの企業は、市場での存在感を強化するために、継続的な革新、クラウドベースのソリューション、AI統合、強化されたコラボレーション機能に注力しています。北米は市場をリードしており、先進的な建設技術、デジタルソリューションの高い採用、大規模な商業および住宅プロジェクトによって、世界シェアの約38%を占めています。この地域の需要は、リアルタイムのプロジェクト追跡、コスト最適化、ワークフロー効率を優先する企業によって促進されています。強力な規制基準とモバイルアクセス可能でクラウド対応のプラットフォームの広範な使用が北米の優位性をさらに強化し、主要プレーヤーは技術革新と戦略的パートナーシップを活用して市場機会を捉え、世界的に足跡を拡大しています。
市場の洞察
- オンラインプロジェクト管理ソフトウェア市場の規模は2024年に70億米ドルと評価され、予測期間中に年平均成長率6.6%で2032年には116.7億米ドルに達すると予測されています。
- 市場の成長は、クラウドベースおよびモバイルアクセス可能なプラットフォームの採用の増加、リアルタイムのプロジェクト追跡の需要の高まり、商業および住宅建設プロジェクトにおけるコストとリソースの最適化の必要性によって推進されています。
- 主要なトレンドには、AI、予測分析、BIM、ERPシステムとの統合、ワークフローの監視と自動化を強化するためのIoT対応デバイスの使用が含まれます。
- 市場は非常に競争が激しく、Planisware、Adobe、Zoho、Broadcom、Microsoft、SAP、ServiceNow、Atlassian、Oracle、Plainviewなどの主要プレーヤーが革新、クラウドソリューション、戦略的パートナーシップに注力して、世界的な存在感を拡大しています。
- 北米は38%のシェアで市場をリードしており、次いでヨーロッパとアジア太平洋地域が続き、プロジェクト管理とスケジューリングがソフトウェア採用を促進する主要なアプリケーションセグメントを表しています。
市場セグメンテーション分析:
建物の種類別
商業ビルセグメントはオンラインプロジェクト管理ソフトウェア市場を支配しており、市場シェアの約62%を占めています。需要は、大規模なインフラプロジェクト、企業オフィス、および高度なプロジェクトスケジューリング、リソース配分、リアルタイムのコラボレーションを必要とする小売複合施設によって駆動されています。企業は、部門間の調整を合理化し、生産性を向上させ、プロジェクトをタイムリーに完了することを優先します。住宅ビルは着実に成長しているものの、よりコスト効果が高く、簡素化されたプロジェクト管理ツールに依存しています。クラウドベースのプラットフォームとモバイルアクセスの採用が進むことで、商業建設プロジェクト全体でのソフトウェアの導入がさらに促進されています。
- 例えば、Planiswareは6,000人のユーザーによって管理される9,000のプロジェクトをサポートし、リアルタイムのポートフォリオ監視とレガシーシステムと比較して改善されたプロジェクトスループットを可能にしています。世界的に、同社は800,000人以上のユーザーを持つ600以上のクライアントにサービスを提供しています。
用途別
プロジェクト管理とスケジューリングは、効率的なタスク配分、タイムライン追跡、および複雑な建設プロジェクト全体のマイルストーン管理の必要性によって、市場シェアの約55%を占める主要な用途として浮上しています。安全性と報告、コスト会計も、規制遵守要件とリアルタイムでの予算監視の必要性によって注目を集めています。建設ワークフローのデジタルトランスフォーメーションへのシフト、BIM(ビルディングインフォメーションモデリング)ツールとの統合、リアルタイム分析がこれらのアプリケーションの採用を強化しています。フィールドサービス管理は、モバイルファーストソリューションで急速に拡大しています。
- 例えば、Zohoは2025年初頭の時点で、120百万以上のユーザーを持つ900,000以上の顧客にグローバルにサービスを提供しており、そのプロジェクト管理スイートの規模と採用を強調しています。
エンドユーザー別
ビルダーと請負業者は、労働力、材料、下請け業者を効果的に調整するためにオンラインプロジェクト管理ソフトウェアを活用し、約50%の最大シェアを保持しています。建設マネージャーは、スケジューリング、コンプライアンス、およびパフォーマンストラッキングのためにソフトウェアを使用し、これに続きます。エンジニアと建築家はシェアは小さいものの、プロジェクト設計の統合とコラボレーションのためにプラットフォームをますます採用しています。市場の成長は、運用効率の向上、プロジェクト遅延の削減、リソース管理の透明性向上の需要によって推進されています。クラウドベースのコラボレーションツールとモバイルフレンドリーなインターフェースへのトレンドが、すべてのエンドユーザーカテゴリーでの採用をさらに後押ししています。
主要な成長要因
- 建設プロジェクトの複雑化の増加: 建設プロジェクトの複雑化が進む中、オンラインプロジェクト管理ソフトウェアの需要が高まっています。複数の場所にまたがるプロジェクト、多様な請負業者ネットワーク、複雑なワークフローには、スケジューリング、タスク配分、リソース最適化のための集中管理ツールが必要です。ソフトウェアソリューションは、リアルタイムのコラボレーション、マイルストーンの追跡、自動レポート作成を可能にし、遅延やコスト超過を削減します。さらに、BIM(ビルディング・インフォメーション・モデリング)などのデジタルツールとの統合により、計画効率が向上します。商業および住宅プロジェクトの利害関係者間での調整を効率化する必要性が、世界的にソフトウェアの採用を促進し続けています。
- 例えば、Broadcomは、以前の100G-per-lane CPOから飛躍した第3世代の200G-per-lane Co-Packaged Optics(CPO)製品ラインを発表しました。この発表は、3月の光ファイバー通信会議(OFC 2025)でのデモンストレーションと進捗報告に続くものでした。
- クラウドベースおよびモバイルアクセスの利便性: クラウドベースのプラットフォームとモバイル対応のプロジェクト管理ツールの採用が、市場の成長に大きく寄与しています。クラウドソリューションは、プロジェクトデータへの安全でリアルタイムのアクセスを提供し、チームがリモートでコラボレーションし、リソースを効率的に管理することを可能にします。モバイルアプリケーションは、現場のスタッフが進捗を更新し、レポートを提出し、スケジュールを即座に追跡することを可能にします。この柔軟性により、意思決定の速度が向上し、誤解が減少し、リモートプロジェクトの監視がサポートされます。建設セクター全体でのスマートフォン普及率の向上と企業のモビリティイニシアチブが、オンラインプロジェクト管理ソフトウェアの選好をさらに強化しています。
- 例えば、New Relicは、インテリジェントオブザーバビリティプラットフォームに20以上の新機能を追加しました。このプラットフォームは、780以上の統合をサポートし、テレメトリの取り込みにおいて「無制限のスケール」を提供します。
- コストと時間の効率性への注力: コスト管理とプロジェクトのタイムリーな完了は、オンラインプロジェクト管理ソフトウェアの採用を促進する重要な要因です。これらのプラットフォームは、予算追跡、自動レポート作成、リソース配分分析などの機能を提供し、非効率を削減し、コスト超過を回避するのに役立ちます。ワークフローを効率化することで、プロジェクトマネージャーは遅延を防ぎ、労働力を最適化し、生産性を向上させることができます。請負業者や建設業者に対する予算と期限内でのプロジェクト完了の圧力が、広範な採用を促進しています。プロジェクトの状況とパフォーマンス指標への可視性の向上も、すべての利害関係者の責任を強化します。
主要なトレンドと機会
- BIMおよびIoT技術との統合: プロジェクト管理ソフトウェアとビルディング・インフォメーション・モデリング(BIM)およびIoTデバイスの統合が、重要なトレンドとして浮上しています。これにより、建設の進捗状況のリアルタイム監視、予測メンテナンス、自動レポート作成が可能になり、意思決定が改善され、エラーが減少します。IoT接続センサーは、機器の使用状況、材料消費、現場の安全性に関するデータを提供し、ソフトウェア内で管理できます。これらの機能は、運用効率の向上とリソースの無駄の削減の機会を生み出し、技術的に進んだ建設企業からの需要を捉えるためにソフトウェアプロバイダーを位置付けます。
- 例えば、Microsoftの2025年環境持続可能性レポートは、Microsoft Sustainability Managerを通じて、GHGプロトコル基準に準拠したスコープ1、2、3の排出計算を自動化し、毎日大量の持続可能性データ記録を管理する方法を強調しています。
- AIおよび分析ツールの採用: 人工知能と分析は、ワークフローを最適化するためにプロジェクト管理ソフトウェアにますます組み込まれています。予測分析は、プロジェクトのリスク、スケジュールの遅延、コスト超過を予測するのに役立ち、AIによる自動化は反復的なタスクを効率化します。機械学習アルゴリズムは、過去のプロジェクトデータを分析して、リソース配分とワークフローの改善を推奨します。このトレンドは、データ駆動型の意思決定と効率改善に焦点を当てた企業を引き付けるために、プロバイダーが付加価値のあるソリューションを提供する機会を提供します。
- 例えば、Mack Trucksは、2014年以来、独自のテレマティクスゲートウェイを搭載したクラス8トラックの製造数が20万台を超えたというマイルストーンを達成しました。これは、引用されたアクティブトラックの数を確認するものです。
- 新興市場での拡大: アジア太平洋、ラテンアメリカ、中東の新興市場は、急速な都市化とインフラ開発により、重要な成長機会を提供しています。建設投資の増加、政府のイニシアチブ、中小企業によるデジタルソリューションの採用が、オンラインプロジェクト管理ソフトウェアの導入を奨励しています。プロバイダーは、これらの市場でスケーラブルでコスト効果が高く、ローカライズされたソリューションを提供することで、これらの市場を活用できます。これらの地域での生産性と効率の利点に対する認識の向上が、採用をさらに促進し、従来の先進市場を超えた市場拡大を可能にしています。
主要な課題
- データセキュリティとプライバシーの懸念: データセキュリティとプライバシーは、オンラインプロジェクト管理ソフトウェアの採用における重要な課題として残っています。建設プロジェクトには、契約、財務データ、知的財産などの機密情報が含まれており、ソフトウェアプラットフォームはサイバー攻撃の潜在的なターゲットとなります。安全なクラウドストレージ、暗号化通信、地域のデータ保護規制への準拠を確保することは複雑です。中小規模の請負業者は、堅牢なセキュリティ対策を実施するためのリソースが不足していることが多く、採用が制限されます。プロバイダーは、クライアントの信頼を維持し、プロジェクト情報を保護するために、サイバーセキュリティプロトコルを継続的に強化する必要があります。
- デジタル採用への抵抗: 伝統的な建設チームからの抵抗が、市場の成長に対する課題となっています。多くの利害関係者、請負業者、現場監督者、下請業者を含む多くの利害関係者は、手動プロセスや紙ベースのドキュメントに慣れています。学習曲線、変化への抵抗、技術スキルの欠如が、ソフトウェアの導入を妨げる可能性があります。トレーニングプログラム、ユーザーフレンドリーなインターフェース、モバイルアクセスの利便性が、採用障壁を克服するために不可欠です。建設業界全体でデジタルトランスフォーメーションが広がるまで、抵抗が特定の地域やプロジェクトセグメントでの浸透を遅らせる可能性があります。
地域分析
北アメリカ
北米はオンラインプロジェクト管理ソフトウェア市場をリードしており、世界市場シェアの約38%を占めています。この地域の優位性は、先進的な建設技術、クラウドベースのソリューションの高い採用率、商業および住宅インフラプロジェクトへの多大な投資によって推進されています。主要なソフトウェアプロバイダーと技術に精通した建設会社の存在がさらなる成長を促進しています。特にアメリカとカナダでは、建設業者や請負業者がリアルタイムのコラボレーション、プロジェクトスケジューリング、コスト最適化を重視しています。規制遵守と安全報告への注力も、大規模プロジェクトにおけるソフトウェア採用を促進し、北米の市場リーダーシップを確固たるものにしています。
ヨーロッパ
ヨーロッパは、デジタル建設技術の採用と厳格な規制基準に支えられ、世界のオンラインプロジェクト管理ソフトウェア市場の約27%を占めています。ドイツ、イギリス、フランスなどの国々は、スマートインフラ、都市開発、持続可能な建築慣行に投資しており、プロジェクト管理ソリューションの需要を高めています。BIMやERPシステムとの統合は、建築家、エンジニア、請負業者間のワークフロー効率とコラボレーションを向上させます。クラウドベースおよびモバイルソリューションは、現場でのプロジェクト監視に特に好まれています。コスト管理、タイムリーなプロジェクトの納品、環境遵守への重視は、商業および住宅建設セグメント全体での採用を引き続き推進しています。
アジア太平洋
アジア太平洋地域は急速に成長する主要地域として浮上しており、市場シェアの約25%を占めています。中国、インド、日本、オーストラリアなどの国々における強力な都市化、工業化、政府のインフラ施策がオンラインプロジェクト管理ソフトウェアの採用を促進しています。建設業者や請負業者は、プロジェクトスケジューリング、フィールドサービス管理、コスト会計のためにクラウドベースのプラットフォームにますます依存しています。モバイルアクセスとIoT対応の建設ツールとの統合は、リアルタイムのデータ洞察を提供します。この地域は、大規模な住宅および商業プロジェクト、外国投資の増加、建設専門家の間でのデジタル効率ソリューションの認識向上により、重要な機会を提供しています。
ラテンアメリカ
ラテンアメリカは世界市場シェアの約6%を占めており、ブラジル、メキシコ、チリなどの国々におけるインフラ開発、都市拡張、近代化プロジェクトによって成長しています。建設会社がプロジェクトの追跡、コラボレーション、コスト効率の向上を求める中、オンラインプロジェクト管理ソフトウェアの採用は徐々に増加しています。クラウドベースのソリューションは、その柔軟性とスケーラビリティにより、プロジェクトを効果的に管理する中小企業に支持されています。効率的なワークフロー管理、規制遵守、タイムリーなプロジェクト完了への需要の高まりは、北米やヨーロッパと比較してデジタル採用が遅れているにもかかわらず、この地域のソフトウェアプロバイダーにとっての機会を提供しています。
中東・アフリカ
中東・アフリカは、UAE、サウジアラビア、南アフリカなどの国々における大規模なインフラ、商業、住宅プロジェクトによって、世界市場シェアの約4%を占めています。スマートシティプロジェクト、産業団地、交通ネットワークへの投資が、効率的なプロジェクト管理ソリューションの需要を高めています。クラウドベースおよびモバイルプラットフォームは、リアルタイムのコラボレーション、安全報告、コスト追跡を促進するために好まれています。一部の地域では伝統的な慣行によって採用が制限されていますが、政府のイニシアチブの増加とデジタル建設ツールの認識向上が、この地域でのソフトウェアプロバイダーの足跡拡大の機会を創出しています。
市場セグメンテーション:
建物の種類別:
- 商業ビル
- 住宅ビル
用途別:
- プロジェクト管理 & スケジューリング
- 安全性 & レポート
エンドユーザー別:
- 建設業者 & 請負業者
- 建設マネージャー
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
オンラインプロジェクト管理ソフトウェア市場には、Planisware、Adobe Inc.、Zoho Corporation Pvt. Ltd.、Broadcom Inc.、Microsoft Corporation、Plainview, Inc.、SAP SE、ServiceNow、Atlassian Corporation Plc、Oracle Corporationが含まれます。オンラインプロジェクト管理ソフトウェア市場は、クラウドベース、モバイルアクセス可能、AI対応ソリューションの継続的な革新によって非常に競争が激しいです。企業はユーザーエクスペリエンスの向上、リアルタイムコラボレーションの改善、プロジェクト管理ツールのBIM、ERP、分析プラットフォームとの統合に注力しています。市場の差別化は、スケーラビリティ、セキュリティ、建設、商業、住宅プロジェクト向けの専門的な機能を通じて達成されます。グローバルなリーチと技術能力を拡大するために、合併、買収、パートナーシップなどの戦略的な取り組みが一般的です。激しい競争は、プロバイダーに付加価値サービス、高度なレポート、予測プロジェクト管理ツールを提供させ、世界中の多様な建設セグメントで効率性、コスト最適化、タイムリーなプロジェクト配信の需要に対応しています。
主要プレイヤー分析
- プラニスウェア
- アドビ株式会社
- Zoho Corporation Pvt. Ltd.
- ブロードコム株式会社
- マイクロソフト株式会社
- Plainview, Inc.
- SAP SE
- ServiceNow
- アトラシアン株式会社
- オラクル株式会社
最近の動向
- 2025年4月、プラニスウェアとClearPlan Consultingは、航空宇宙および防衛(A&D)産業のサポートを強化するための戦略的パートナーシップを発表しました。これはIT & テレコムではありません。
- 2025年2月、オラクルはAI機能を統合することでサプライチェーン管理プラットフォームを強化しました。このアップデートにより、調達専門家が標準化された製品説明を生成したり、サプライヤーの推奨を提供したりするなど、さまざまなタスクを自動化でき、調達プロセスを大幅に効率化できます。
- 2025年1月、テクノロジー企業Blockは、開発者にカスタマイズ可能なツールを提供するために設計されたオープンソースのAIエージェント「Goose」を発表しました。Gooseは、さまざまな大規模言語モデルを活用することができ、異なるタスクや産業における応用に柔軟性を提供します。
- 2024年11月、マイクロソフトは、エッジロケーション、オンプレミスデータセンター、ハイブリッドクラウドセットアップを含むさまざまな環境でAzureのコンピューティング、ネットワーキング、ストレージ、およびアプリケーションサービスを展開できるクラウド接続ソフトウェアを発表しました。
レポートのカバレッジ
この調査レポートは、建物のタイプ、用途、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動向、規制の状況、業界を形成する技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- クラウドベースおよびモバイルアクセス可能なプラットフォームの採用は、建設およびエンジニアリングプロジェクト全体で引き続き拡大します。
- AIおよび予測分析との統合により、プロジェクト計画とリスク管理が向上します。
- IoTおよびスマートセンサーの利用が増加し、資源と現場状況のリアルタイム監視が改善されます。
- BIMおよびERPシステムとシームレスに統合するソフトウェアの需要が増加します。
- コスト最適化と効率的な資源配分に焦点を当てることで、より広範な採用が促進されます。
- リモートコラボレーションツールは、複数の場所にわたるプロジェクトチームの標準となります。
- 中小規模の建設企業は、スケーラブルなプロジェクト管理ソリューションにますます投資します。
- プロジェクトの機密データを保護するために、強化されたサイバーセキュリティ機能が優先されます。
- クラウドベースのレポートと自動化されたドキュメント作成により、管理業務の負担が軽減されます。
- 新興市場での拡大が全体的な市場成長に大きく貢献します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
オンラインプロジェクト管理ソフトウェア市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2025年から2032年の間に、オンラインプロジェクト管理ソフトウェア市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたオンラインプロジェクト管理ソフトウェア市場のセグメントはどれですか?
オンラインプロジェクト管理ソフトウェア市場の成長を促進している主な要因は何ですか?
オンラインプロジェクト管理ソフトウェア市場の主要企業はどこですか?
2024年にオンラインプロジェクト管理ソフトウェア市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 オンラインプロジェクト管理ソフトウェア市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のオンラインプロジェクト管理ソフトウェア市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 7 billion → 2032: USD 11.67 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 オンラインプロジェクト管理ソフトウェア市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. オンラインプロジェクト管理ソフトウェア市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるオンラインプロジェクト管理ソフトウェア市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 オンラインプロジェクト管理ソフトウェア市場市場の成長要因
- 3.3 オンラインプロジェクト管理ソフトウェア市場市場の抑制要因および課題
- 3.4 オンラインプロジェクト管理ソフトウェア市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 オンラインプロジェクト管理ソフトウェア市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 オンラインプロジェクト管理ソフトウェア市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、オンラインプロジェクト管理ソフトウェア市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 オンラインプロジェクト管理ソフトウェア市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. オンラインプロジェクト管理ソフトウェア市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はオンラインプロジェクト管理ソフトウェア市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 オンラインプロジェクト管理ソフトウェア市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 オンラインプロジェクト管理ソフトウェア市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 オンラインプロジェクト管理ソフトウェア市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 オンラインプロジェクト管理ソフトウェア市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新オンラインプロジェクト管理ソフトウェア市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のオンラインプロジェクト管理ソフトウェア市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のオンラインプロジェクト管理ソフトウェア市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のオンラインプロジェクト管理ソフトウェア市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のオンラインプロジェクト管理ソフトウェア市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのオンラインプロジェクト管理ソフトウェア市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のオンラインプロジェクト管理ソフトウェア市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのオンラインプロジェクト管理ソフトウェア市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. オンラインプロジェクト管理ソフトウェア市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
