
市場概要
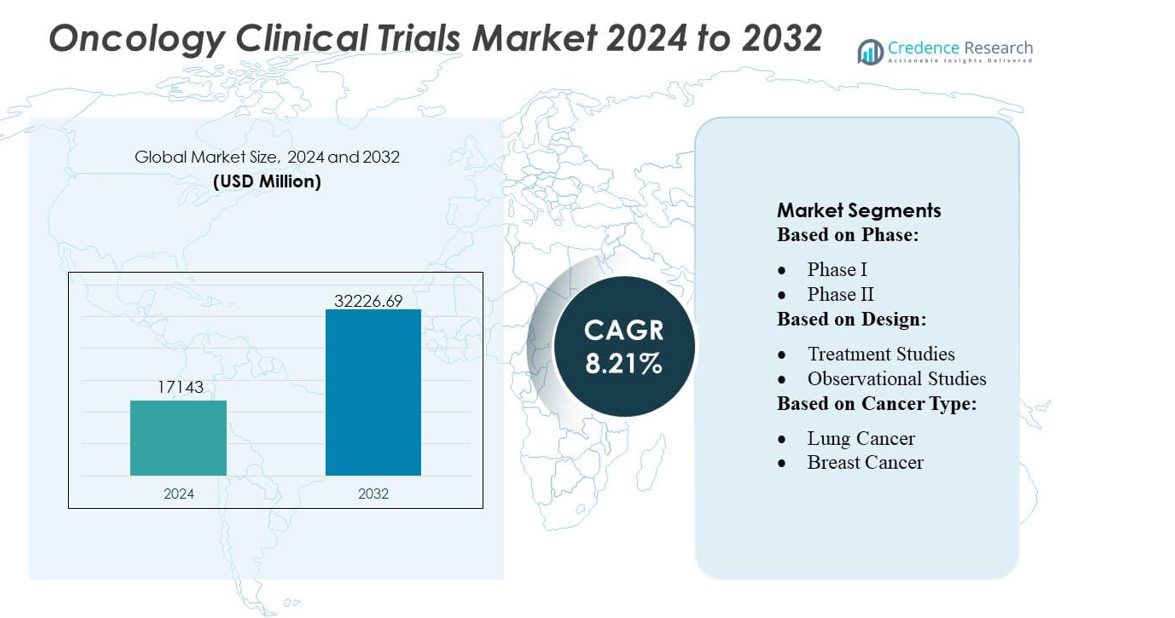
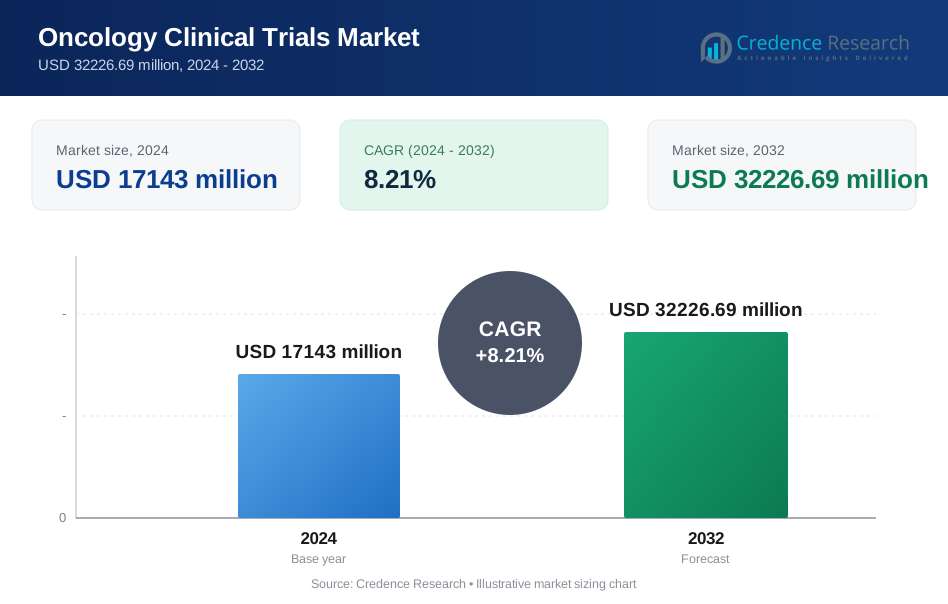
腫瘍学臨床試験市場の規模は2024年に1,714.3百万米ドルと評価され、2032年までに3,226.69百万米ドルに達すると予測されており、予測期間中のCAGRは8.21%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 腫瘍学臨床試験市場規模 2024 | 1,714.3百万米ドル |
| 腫瘍学臨床試験市場、CAGR | 8.21% |
| 腫瘍学臨床試験市場規模 2032 | 3,226.69百万米ドル |
腫瘍学臨床試験市場は、精密腫瘍学、バイオマーカー駆動設計、分散型試験実施における能力を拡大し続けるグローバルなバイオ医薬品革新者と専門CROの組み合わせによって形成されています。企業は、先進的なデータ管理プラットフォーム、AI対応のリクルートメントシステム、多地域の腫瘍学サイトネットワークを通じて競争力を強化し、複雑な治療領域での迅速な登録をサポートしています。北米は、強力な研究開発投資、広範な癌研究インフラストラクチャ、適応的およびゲノムガイド試験モデルの早期採用に支えられ、世界市場を43%の正確なシェアでリードしています。この地域の統合されたエコシステムは、大規模な腫瘍学臨床開発の主要なハブとしての地位を確立しています。
市場の洞察
- 腫瘍学臨床試験市場の規模は2024年に1,714.3百万米ドルに達し、2032年までに3,226.69百万米ドルに上昇し、CAGRは8.21%となります。
- 強力な市場の推進要因には、精密腫瘍学パイプラインの拡大、バイオマーカー層別化研究デザインの採用増加、初期および後期段階セグメント全体での分散型試験モデルの統合増加が含まれます。
- 主要なトレンドは、AI対応の患者マッチング、適応型プラットフォーム試験、リクルートメントを改善し、複雑な腫瘍学プロトコルを最適化する先進的なデータ管理システムを強調しています。
- 競争の激化は、グローバルなバイオファーマ企業とCROが多地域の腫瘍学ネットワークに投資し、ゲノムテスト能力を強化し、フェーズIIおよびフェーズIIIセグメントでの運用効率を向上させることで、最大の試験シェアを持つことによって成長しています。
- 地域分析では、北米が43%のシェアでリードしており、成熟した研究インフラに支えられていますが、アジア太平洋地域は大規模な患者プール、承認の加速、精密および免疫腫瘍学試験への参加の増加により急速に拡大しています。
市場セグメンテーション分析:
フェーズ別
第III相は、規制当局への提出前に大規模な有効性と安全性を検証する重要な役割を担っており、推定48〜50%のシェアで腫瘍学臨床試験市場を支配しています。このフェーズは、統計的に堅牢なデータセットが多様な集団にわたって必要とされるため、最も多くの患者登録、長期間の研究期間、拡大された地理的試験の足跡を引き付けます。腫瘍学のスポンサーが後期段階のパイプライン投資を増やし、適応プロトコルを採用して結果評価を効率化するにつれて、成長が加速します。標的療法や免疫腫瘍学薬剤の需要の高まりが第III相の活動をさらに強化し、全体的な臨床開発支出の中心的な推進力となっています。
- 例えば、3Mのヘルスインフォメーションソフトウェアソリューションは、世界中の多くの医療システムで使用されており、米国の病院の75%以上を含む数千の病院がその技術を信頼しています。スピンオフ前の古い3Mリソースでは、プラットフォームの発売以来、2,000以上の病院が選択したとされています。
デザイン別
治療研究は市場をリードしており、約70%のシェアを占めており、小分子、生物製剤、細胞ベースの治療法の治療価値を評価する介入腫瘍学試験の急増によって推進されています。これらの試験は、治療反応、無増悪生存期間、全生存期間のエンドポイントを評価することに直接焦点を当てているため、支配的です。併用療法デザイン、バイオマーカーガイドのアーム、用量最適化コホートの採用が試験の複雑性とボリュームを拡大します。実世界の証拠が重要性を増す中、観察研究は着実に成長していますが、スポンサーが迅速な規制承認を確保するために有効性重視のデザインを優先するため、治療研究は依然として主要なセグメントです。
- 例えば、Nuance Communicationsは、Dragon Medical Oneが毎月処理するリアルタイム音声からテキストへの変換取引が20億件を超えるという数字が、会社およびプレス資料で広く引用されており、彼らのクラウド運用の巨大な規模を示しています。
がんの種類別
肺がんは、世界的な発生率の高さ、免疫療法および標的薬開発への強力な資金提供、地域を超えた広範な募集の可用性によって支えられ、約24〜26%の最大シェアを占めています。スポンサーはEGFR、ALK、KRAS、およびPD-L1標的療法の研究を強化し、試験の拡大を続けています。乳がんは、広範なバイオマーカー駆動プログラムと精密内分泌およびHER2指向レジメンの需要の高まりにより、これに続きます。結腸直腸がん、前立腺がん、血液悪性腫瘍などの他のがんの種類も重要な貢献をしていますが、肺がんはその広範な治療パイプラインと迅速な革新サイクルにより、その支配的な地位を維持しています。
主要な成長要因
増加する腫瘍学薬剤パイプラインと加速された試験イニシアチブ
製薬会社が腫瘍学パイプラインを拡大し、新しい免疫療法、標的阻害剤、および併用レジメンへの投資を増やすにつれて、市場は成長しています。画期的治療および迅速承認の指定などの迅速な規制経路は、試験の迅速な開始をサポートし、試験のスループットを向上させます。生物製剤、細胞療法、腫瘍非依存治療の急増は、世界中での初期段階の研究数を増加させます。CRO、がんセンター、およびバイオファーマスポンサー間の協力の拡大は、複雑な腫瘍学試験における研究開始のタイムラインを効率化し、登録効率を向上させます。
- 例えば、OptumのClinical Language Intelligence(CLI)プラットフォームは、臨床文書レビュー、ケース識別、初期コード割り当てを100%自動化するために高度なAIを活用できると宣伝されています。
精密医療とバイオマーカードリブンデザインの進展
精密腫瘍学は、バイオマーカー層別化試験、適応デザイン、ゲノムに基づく治療評価の需要を促進します。NGSパネル、リキッドバイオプシー、コンパニオン診断の広範な採用により、患者選択の精度が向上し、試験の中断が減少します。層別化された募集は、反応率のエンドポイントを強化し、分子レベルで定義された小規模な集団に対する証拠生成を強化します。スポンサーは、登録を加速するためにリアルタイムの分子プロファイリングとAI対応の患者マッチングをますます統合しています。これらの革新は試験成功の可能性を高め、製薬および学術研究エコシステム全体でバイオマーカーに基づく腫瘍学研究の安定した需要を促進します。
- 例えば、Epic SystemsのEHRソフトウェアは、世界中およびアメリカ国内の様々な医療機関で3億500万人以上の患者記録を管理しています。この数字は多くの業界レポートやEpic自身の資料で広く引用されています。
グローバル試験インフラとCRO能力の拡大
特にアジア太平洋地域とヨーロッパにおける腫瘍学研究インフラへの投資の増加は、市場のグローバルな臨床試験の足跡を強化します。CROは、複雑な腫瘍学プロトコルを処理するために、データ管理、分散型運営、先進的な分析能力を拡大しています。新興国は、競争力のある運営コスト、多様な患者プール、支援的な規制改革を提供し、多国籍試験スポンサーを引き付けています。専門的な腫瘍学センター、デジタル患者追跡プラットフォーム、リモートモニタリング技術の拡大は、試験のスケーラビリティ、効率性、多地域参加をさらに向上させ、後期段階の腫瘍学試験の実施を加速します。
主要なトレンドと機会
分散型およびハイブリッド腫瘍学試験の成長
腫瘍学試験は、リモートモニタリング、ePRO、バーチャルビジット、自宅でのサンプル収集を使用して、ますます分散型およびハイブリッドモデルを採用しています。これらのモデルは患者の負担を軽減し、保持率を向上させ、多地域研究における継続的なデータ収集をサポートします。腫瘍学特有のDCTソリューションは、症状追跡をより密接に行い、毒性報告を改善し、テレオンコロジープラットフォームは地方やサービスが行き届いていない地域からの募集を拡大します。このシフトは、CRO、デジタルヘルス企業、技術ベンダーにとって、腫瘍学に特化した分散型試験モジュールと患者中心のエンゲージメントツールを開発するための強力な機会を提供します。
- 例えば、Wolters KluwerのUpToDateプラットフォームは、年間11億以上の臨床クエリを評価する統計を示しており、Wolters Kluwerの企業資料やニュースレポートで広く引用されており、臨床医による情報アクセスの大規模なスケールを示しています。
AI、デジタルバイオマーカー、リアルワールドデータの採用の増加
AI駆動の分析、デジタルバイオマーカー、リアルワールドエビデンスプラットフォームは、腫瘍学試験の設計と実行を変革します。機械学習モデルは、患者マッチングを強化し、毒性リスクを予測し、プロトコルの最適化を合理化します。ウェアラブルバイオセンサーは、バイタルと治療反応の継続的なモニタリングをサポートし、機能的エンドポイントの価値を高めます。リアルワールドデータの統合は、安全性評価と比較効果分析を強化します。これらの進展は、技術対応のCROパートナーシップ、先進的なデータプラットフォーム、AIガイドの腫瘍学試験戦略の機会を開き、遅延を最小限に抑え、結果の予測可能性を向上させます。
- 例えば、Skillsoftはプラットフォーム上の技術学習者数が前年比(YoY)で30%増加したと報告しました。この数字には、AI学習者が特に74%増加したことが含まれています。
細胞・遺伝子治療および免疫腫瘍学試験の機会
CAR-T、TCR療法、二重特異性抗体、個別化がんワクチンの急速な拡大は、専門的な腫瘍学試験サービスに強力な機会を生み出します。これらの高度な治療法は、複雑な物流、ゲノムプロファイリング、および製造からクリニックへの厳密に管理されたワークフローを必要とします。腫瘍非特異的適応症と免疫調節組み合わせの増加は、バスケット試験やアンブレラ試験などの革新的な試験デザインを促進します。血液悪性腫瘍や固形腫瘍における高い未充足のニーズは、スポンサーが加速されたグローバル開発プログラムを追求するよう促し、CRO、バイオマーカーラボ、および高度な試験管理技術の機会を拡大します。
主要な課題
高い患者募集障壁と登録遅延
腫瘍学試験は、厳しい参加基準、バイオマーカー要件、複数の同時進行中の研究間の競争のために、適格な患者を特定する際に持続的な課題に直面しています。遅い募集は研究のタイムラインを延ばし、運用コストを上昇させます。限られた認知度、移動の負担、および主要な学術センターでの試験の集中は、地方やサービスが行き届いていない人口からの参加を制限します。スポンサーは分子検査のターンアラウンドタイムと紹介経路の遅延に直面し続け、患者の特定を複雑にし、早期脱落やプロトコル逸脱の可能性を高めます。
試験の複雑化と運用コストの増加
多腕デザイン、バイオマーカーストラティフィケーション、集中的な安全性モニタリングを含む腫瘍学プロトコルの複雑さは、運用負担を大幅に増加させます。免疫療法や細胞ベースの治療などの高度な治療法は、専門的な取り扱い、長期的なフォローアップ、および厳格な規制遵守を必要とし、試験コストを上昇させます。ゲノミクス、イメージング、デジタルエンドポイントからのデータ量は、分析の複雑さを増します。スポンサーは、技術、専門スタッフ、および高品質なサイトインフラストラクチャに多額の投資を行わなければならず、試験のスケーラビリティを制限する可能性のある大きな財政的および物流的課題を生み出します。
地域分析
北米
北米は、強力な研究開発支出、強力なバイオ医薬品パイプライン、およびNCI指定がんセンターの高い集中度に支えられ、腫瘍学臨床試験市場を支配しています。この地域は、精密腫瘍学の早期採用、広範なゲノム検査インフラストラクチャ、およびバイオマーカー駆動の試験デザインの強力な統合から利益を得ています。FDAの画期的および加速承認などの好ましい規制経路は、開発タイムラインを短縮し、スポンサーの参加を増加させます。CROと学術ネットワークは、地方分散型腫瘍学試験モデルを積極的に拡大し、募集効率を改善し、多様な患者グループにわたる多適応症研究をサポートしています。
ヨーロッパ
ヨーロッパは、強力な臨床研究ネットワーク、先進的な癌登録、EMAの枠組みの下での調和された規制プロセスにより、腫瘍学臨床試験市場の約27–29%のシェアを占めています。ドイツ、英国、スペインなどの国々は、大規模な腫瘍患者集団と専門の腫瘍センターがあるため、試験活動をリードしています。この地域は、適応試験デザインの採用の増加、ゲノムプロファイリングの増加、免疫腫瘍学および希少癌研究を支援する公私連携の広範な普及から利益を得ています。デジタルヘルスケアインフラストラクチャへの投資の増加と国境を越えた研究プログラムが、多国籍の腫瘍学試験の実行を強化し、患者登録の効率を向上させています。
アジア太平洋
アジア太平洋は、癌発生率の急速な拡大、競争力のある試験コスト、腫瘍学研究への政府の大きな支援により、約22–24%の市場シェアを持っています。中国、日本、韓国、オーストラリアは、強力な臨床試験インフラ、国内バイオファーマパイプラインの増加、研究承認を改善するための加速された規制改革を通じて地域のリーダーシップを発揮しています。大規模で遺伝的に多様な患者プールは、バイオマーカーに富んだ研究や希少癌研究をサポートし、リクルートメントのスピードを向上させます。CROの拡大と分散型およびハイブリッド試験モデルの採用の増加は、アジア太平洋を後期段階の腫瘍学臨床試験の重要な拠点としてさらに強化しています。
ラテンアメリカ
ラテンアメリカは、コスト効率の高い運営、調査者ネットワークの拡大、加速されたリクルートメントをサポートする固形腫瘍の増加により、腫瘍学臨床試験市場の4–5%のシェアを獲得しています。ブラジル、メキシコ、アルゼンチン、コロンビアは、規制のタイムラインの改善とサイト品質の強化により、多国籍研究の主要な目的地として位置付けられています。診断インフラへの投資の増加は、バイオマーカーに基づく患者選択を改善します。進展にもかかわらず、承認プロセスの変動性とデジタル化の制限が運営上の課題を生み出しますが、CROパートナーシップの増加と政府支援の試験イニシアチブが地域の腫瘍学研究の魅力を引き続き高めています。
中東・アフリカ(MEA)
中東・アフリカ地域は、腫瘍学ケア能力の向上、癌検出率の上昇、臨床研究エコシステムを強化するための政府主導のイニシアチブにより、約2–3%のシェアを持っています。サウジアラビア、UAE、南アフリカなどの国々は、専門の癌センターの拡大と規制の明確化の改善により、試験参加をリードしています。国際的なスポンサーは、治療未経験の集団へのアクセスのために、ここで初期段階の実現可能性研究と後期段階のリクルートメント研究をますます実施しています。しかし、限られたゲノムテストインフラと不均一なサイトの準備が、大規模な腫瘍学試験の成長を制約していますが、進行中のヘルスケアの近代化が新たな機会を生み出し続けています。
市場のセグメンテーション:
フェーズ別:
- フェーズ I
- フェーズ II
デザイン別:
- 治療研究
- 観察研究
癌の種類別:
- 肺癌
- 乳癌
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
腫瘍学臨床試験市場は、PAREXEL International Corporation、Syneos Health、AstraZeneca、Medpace、Gilead Sciences, Inc.、Merck & Co., Inc.、Novotech、PRA Health Sciences、IQVIA Inc、F. Hoffmann-La Roche Ltdを含むグローバルスポンサーおよび契約研究機関によって形成された非常に競争の激しい環境を特徴としています。腫瘍学臨床試験市場は、グローバルスポンサーとCROが精密腫瘍学、免疫腫瘍学、先進的な試験方法論への投資を強化する中で、依然として非常に競争が激しいです。企業は、適応設計、バイオマーカー駆動の登録、リアルタイムデータ分析を優先し、研究の効率を向上させ、規制提出を加速させています。分散型およびハイブリッド試験モデルの採用が進むことで、患者のアクセスが向上し、マルチリージョンの研究における継続的なモニタリングがサポートされています。専門の腫瘍学サイト、ゲノムテストネットワーク、AI対応のリクルートメントプラットフォームが競争力の差別化をさらに強化しています。戦略的なコラボレーション、技術統合された試験管理ソリューション、そして新興研究拠点への拡大が競争環境を形作り、市場全体のパフォーマンス基準を向上させ続けています。
主要プレイヤー分析
- PAREXEL International Corporation
- Syneos Health
- AstraZeneca
- Medpace
- Gilead Sciences, Inc.
- Merck & Co., Inc.
- Novotech
- PRA Health Sciences
- IQVIA Inc
- Hoffmann-La Roche Ltd
最近の動向
- 2025年10月、Precision BioSciencesは、慢性B型肝炎に対するin vivo遺伝子編集療法PBGENE-HBVを調査する第1相ELIMINATE-B研究のために、マサチューセッツ総合病院に米国初の臨床試験サイトを開設しました。
- 2025年7月、脳および中枢神経系のがんに対する変革的治療法を開発する臨床段階のバイオテクノロジー企業NeOnc Technologies Holdings, Inc.は、アブダビに拠点を置くQuazar Investmentとの戦略的パートナーシップに関する最終契約を締結しました。
- 2025年5月、ImmunityBioは、FDA承認のCancer BioShieldプラットフォームを立ち上げるために、サウジアラビアの投資省、KFSHRC、およびKAIMRCと提携し、NKおよびT細胞を標的とする免疫回復療法を導入しました。この取り組みは、がん治療の向上と地域協力の促進を目的としています。
- 2025年1月、Charles River Laboratoriesは、ビバリウムのレンタルと研究プロセスを合理化するためにApollo for CRADLクラウドプラットフォームを立ち上げましたが、in-vitro腫瘍学サービスの拡大は、過去の特定のパートナーシップ発表を含む、より広範な継続的戦略の一環として行われました。
レポートのカバレッジ
この調査レポートは、フェーズ、デザイン、がんの種類、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、および業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 精密腫瘍学は、より多くのバイオマーカー層別化およびゲノムに基づく臨床試験デザインを推進します。
- AIと機械学習は、プロトコルの最適化と患者マッチングの効率を加速します。
- 分散型およびハイブリッド型の腫瘍学試験は、アクセスの改善と患者負担の軽減のために拡大します。
- 免疫腫瘍学および細胞療法プログラムは、複雑な多腕研究の数を増やします。
- 実世界の証拠は、規制提出と長期的な安全性評価を強化します。
- アジア太平洋地域は、迅速な募集と規制改革の改善により、試験量を増やします。
- デジタルバイオマーカーとウェアラブルモニタリングは、リアルタイムの毒性追跡を強化します。
- 適応型およびプラットフォーム試験モデルは、研究のタイムラインを短縮し、デザインの柔軟性を高めます。
- CROは、高度なデータの複雑さを管理するために専門的な腫瘍学能力を拡大します。
- サイト、スポンサー、および技術パートナー間のグローバルな協力は、試験のスケーラビリティと革新を深めます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の腫瘍学臨床試験市場の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、腫瘍学臨床試験市場はどの程度の年平均成長率で成長すると予測されていますか?
予測期間中に最も高いCAGRを記録する試験デザインセグメントはどれですか?
腫瘍学臨床試験市場の成長を促進している主な要因は何ですか?
オンコロジー臨床試験市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 腫瘍学臨床試験市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の腫瘍学臨床試験市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 17143 million → 2032: USD 32226.69 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 腫瘍学臨床試験市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 腫瘍学臨床試験市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における腫瘍学臨床試験市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 腫瘍学臨床試験市場市場の成長要因
- 3.3 腫瘍学臨床試験市場市場の抑制要因および課題
- 3.4 腫瘍学臨床試験市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 腫瘍学臨床試験市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 腫瘍学臨床試験市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、腫瘍学臨床試験市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 腫瘍学臨床試験市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 腫瘍学臨床試験市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は腫瘍学臨床試験市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 腫瘍学臨床試験市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 腫瘍学臨床試験市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 腫瘍学臨床試験市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 腫瘍学臨床試験市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新腫瘍学臨床試験市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の腫瘍学臨床試験市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の腫瘍学臨床試験市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の腫瘍学臨床試験市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の腫瘍学臨床試験市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの腫瘍学臨床試験市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の腫瘍学臨床試験市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの腫瘍学臨床試験市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 腫瘍学臨床試験市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
