
市場概要:
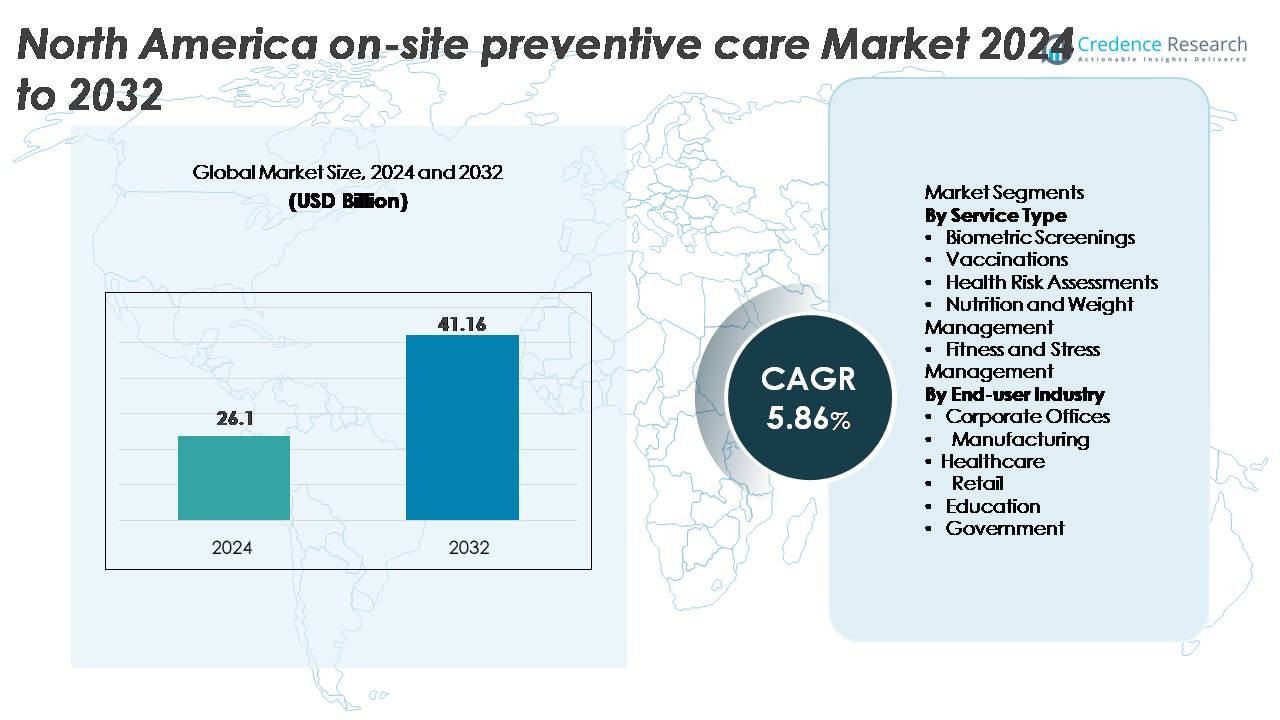
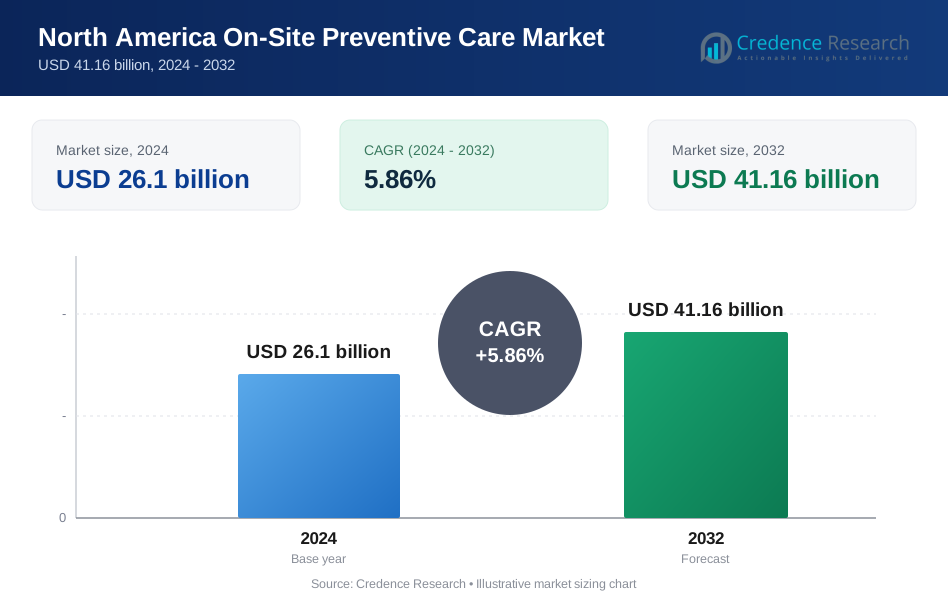
北米のオンサイト予防医療市場は2024年に2,610億米ドルと評価され、2032年までに4,116億米ドルに達すると予測されており、予測期間中のCAGRは5.86%を示しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年北米オンサイト予防医療市場規模 | 261億米ドル |
| 北米オンサイト予防医療市場、CAGR | 5.86% |
| 2032年北米オンサイト予防医療市場規模 | 411.6億米ドル |
北米のオンサイト予防医療市場は、Wellness Corporate Solutions、Medcor, Inc.、Concentra (Select Medical)、Marathon Health、TotalWellness Health、QuadMed、Worksite Medical、Premise Health、Cigna Onsite Health, LLC、Interactive Healthなどの確立されたプロバイダーの強力なグループによって形成されています。これらの企業は、バイオメトリックスクリーニング、予防接種、慢性疾患リスク管理、企業および産業労働力に合わせたウェルネスコーチングなどの統合予防サービスを提供することで競争しています。米国は広範な雇用者の採用と先進的な労働衛生インフラにより、地域市場の約78%を占めています。カナダは約15%のシェアで続き、メキシコとカリブ海地域は多国籍企業の活動に伴う成長する需要を反映して残りの部分を占めています。
市場の洞察:
- 北米のオンサイト予防医療市場は2024年にUSD 1に達し、雇用主主導のウェルネスと早期リスク検出の取り組みの拡大により、CAGR 5.86%で成長すると予測されています。
- バイオメトリック検査、予防接種、メンタルウェルネスプログラムの需要の増加が、企業オフィス、製造施設、医療機関全体での採用を促進しており、バイオメトリック検査は早期検出と労働力のリスクプロファイリングにおける役割から最大のセグメントシェアを持っています。
- デジタルヘルスダッシュボード、モバイルクリニック、AI対応のリスク評価などの技術統合が市場のトレンドを形成し、ハイブリッドおよび分散型労働力へのアクセスを改善しています。
- Premise Health、Marathon Health、Concentra、QuadMed、Cigna Onsite Healthを含む主要プロバイダーがマルチサイト機能を拡大する中、競争の激化が進み、小規模企業は柔軟でモバイルかつコスト効率の高い予防サービスに焦点を当てています。主な制約には高い設置コストとプライバシー遵守の課題があります。
- 地域的には、米国が約78%のシェアでリードし、カナダが約15%で続き、メキシコとカリブ海地域が残りのシェアを占め、多国籍企業や産業雇用主の間で採用が進んでいます。
 市場セグメンテーション分析:
サービスタイプ別
バイオメトリック検査は約32%の最大シェアを持ち、糖尿病、高血圧、心血管リスクの早期発見を求める雇用主の強い需要により推進されています。その利便性、標準化されたプロトコル、デジタルダッシュボードとの統合により、企業のウェルネス戦略の中核サービスとなっています。予防接種は、欠勤や感染リスクの削減に焦点を当てた医療、教育、大企業全体で勢いを増しています。健康リスク評価は、デジタル分析に支えられたデータ駆動型のウェルネス計画を採用する雇用主によって着実に拡大しています。栄養と体重管理プログラムは、肥満関連の懸念の高まりにより成長しています。フィットネスとストレス管理は、メンタルヘルスと職場の燃え尽き症候群の削減に対する関心の高まりとともに加速しています。
- 例えば、Premise Healthは、オンサイトおよびニアサイトネットワーク全体で年間予防検査を提供しています。同社は、A1cや脂質プロファイルを含むバイオメトリックデータの効率的なポイントオブケアテストをサポートする技術と臨床ワークフローを活用し、タイムリーな診断、監視、治療を促進しています。Premise Healthは、包括的なプライマリケアに焦点を当て、効率性と患者体験の向上を強調しています。
エンドユーザー産業別
企業オフィスは、スクリーニング、HRA、ウェルネスプログラムに多額の投資を行う大規模な雇用主に支えられ、約38%のシェアで市場を支配しています。製造業は、安全コンプライアンス、疲労監視、オンサイト健康準備によって強い採用を示しています。医療機関は、臨床スタッフを保護し、予防接種要件を満たすために予防サービスに依存しています。小売業は、分散型の場所全体での離職率と欠勤を減少させるためにモバイル予防ソリューションを採用しています。教育機関は、高接触環境でのスタッフを保護するためにスクリーニングとストレス管理プログラムを統合しています。政府機関は、運用の継続性と労働力の回復力を確保するためにオンサイト予防医療に対する安定した需要を維持しています。
- 例えば、Premise Healthは、全国のオンサイトおよびニアサイトセンターに埋め込まれた2,500人以上の臨床医によってサポートされている、雇用主がスポンサーとなる企業クリニックで、年間110万件以上の患者対応を提供していると報告しています。
主要な成長要因
従業員の健康と生産性への投資の増加
北米の企業は、欠勤を減らし、生産性を向上させ、長期的な従業員の健康成果を改善するための戦略的投資として、オンサイトの予防ケアをますます重視しています。組織は、オンサイトのスクリーニング、予防接種キャンペーン、慢性疾患リスク評価を、医療費請求を削減し、健康的な職場文化を支える費用対効果の高い介入と見なしています。肥満、糖尿病、高血圧、精神的疲労などのライフスタイル関連の状態の増加は、雇用主が企業キャンパス内に予防サービスを直接統合し、便利なアクセスを促進することを奨励しています。さらに、競争の激しい労働市場は、従業員の保持と満足度を向上させるウェルネスベネフィットを通じて差別化を図るよう企業を促しています。この変化は、早期発見、個別の健康コーチング、および継続的なリスクモニタリングを強調する人的資本戦略と一致しています。雇用主がウェルネスメトリクスを運用パフォーマンス指標に結び付け続けるにつれて、リソースの使用を合理化し、労働力の健康動向に対する測定可能な影響を示す埋め込み型予防ケアソリューションの需要が強まっています。
- 例えば、Wellness Corporate Solutions (WCS) は、FDA承認のアナライザーを使用してオンサイトの生体計測スクリーニングプログラムを運営しており、大規模な企業拠点で1日最大600人の従業員スクリーニングを行い、7分以内に完全な脂質パネルを完了することができます。
慢性疾患管理と早期発見プログラムの拡大
北米における慢性疾患の負担の増加は、働き盛りの成人の早期リスク要因を特定するオンサイト予防サービスの持続的な採用を促進しています。雇用主や保険会社は、長期的な医療費を軽減するために、生体計測スクリーニング、ライフスタイルモニタリング、心血管リスクプロファイリング、疾患管理介入をますます推進しています。オンサイトモデルは、構造化された健康監視と即時の紹介を可能にし、進行する可能性のある状態に対する迅速な介入を保証します。この早期発見の重視は、リスク削減のプロアクティブな取り組みと健康成果の改善を報いる価値に基づくケアフレームワークと一致しています。同時に、モバイルヘルスアプリからリモート患者モニタリングダッシュボードまでのデジタルヘルスツールは、プロバイダーがトレンドを追跡し、従業員に合わせた介入を行う能力を強化します。これらの要素が組み合わさって、オンサイト予防プログラムが、北米の企業、医療パートナー、福利厚生管理者によって採用されている慢性疾患緩和戦略の基盤を形成するエコシステムを作り出しています。
- 例えば、Quest Diagnosticsは、Cardio IQ®高度な脂質および炎症パネルを使用した雇用者のバイオメトリックプログラムが22の心代謝バイオマーカーを定量化でき、初期段階の脂質異常症および代謝症候群を高い分析精度で検出できると報告しています。
メンタルヘルス、フィットネス、ウェルネスプログラムの統合の増加
地域の職場におけるメンタルヘルスの課題に対する認識の高まり—燃え尽き症候群やストレスから不安に至るまで—が、組織が現場での予防ケアを身体検査を超えて拡大することを促進しています。雇用者は、カウンセリングのアクセス、ストレス管理ワークショップ、身体活動プログラム、体重管理サービスをますます取り入れ、全体的な健康を促進しています。急速なライフスタイルの変化、高圧的な職場環境、ハイブリッドワークモデルが、職場で直接利用可能な統合ウェルネスソリューションの需要を高めています。フィットネスと栄養プログラムは、従業員が持続可能なライフスタイルの改善を採用するのを助けることで、従来の予防ケアの提供を補完し、長期的な結果の改善と健康リスクの軽減につながります。さらに、企業は包括的なウェルネスプログラムが組織の回復力、離職率の低下、士気の向上に寄与することを認識しています。この全人的ケアへのシフトは、現場での予防サービスを職場の健康エコシステムの中心的な柱として位置づけ、業界全体での受け入れと予算配分を促進しています。
主要なトレンドと機会
テクノロジー対応の予防ケアモデルの成長
デジタルトランスフォーメーションは、北米全体でテクノロジー対応の現場での予防ケアソリューションの機会を加速させています。高度な健康キオスク、リモート診断、AI駆動のリスク評価プラットフォーム、統合健康ダッシュボードが、予防検査の精度と効率を向上させます。ウェアラブルデバイスやモバイル健康アプリは、雇用者のウェルネスシステムに継続的なデータを提供し、個別の洞察とタイムリーな健康アラートを可能にします。これらの革新はまた、データ管理を合理化し、雇用者が人口健康指標を効率的に追跡し、新たなリスクパターンを特定できるようにします。自動化が管理上の負担を軽減するにつれて、サービスプロバイダーは個別のケア提供により多くのリソースを割り当てることができます。分析と遠隔医療の統合により、行動カウンセリング、慢性疾患サポート、フォローアップケアへのアクセスが拡大し、広範な現場インフラを必要としません。これらの技術的進歩は、エンゲージメントと長期的な健康結果を改善するスケーラブルでハイブリッドな予防ケアモデルの大きな機会を創出します。
- 例えば、Higi(Modivcareの子会社)は、血圧、BMI、脈拍のスクリーニングを行うことができるFDA認可のスマートヘルスステーションを展開しており、現在では全国約10,000のステーションを通じて累積で数億回のバイオメトリックスクリーニングを完了しています。
ハイブリッドおよびモバイルオンサイトケアクリニックの採用増加
リモートおよびハイブリッドの勤務形態への移行は、より柔軟なオンサイト予防ケア提供形式の機会を生み出しました。モバイルクリニック、ポップアップスクリーニングセンター、移動型ウェルネスチーム、ハイブリッドテレヘルス支援プログラムは、雇用主が分散した労働力に対して費用対効果の高い方法でアプローチすることを可能にします。これらのモデルは、ワクチン接種、バイオメトリックテスト、健康コーチングなどのターゲットを絞った予防サービスを提供し、常設クリニックの設置を必要としません。特に、小売、物流、製造業などの多拠点運営を行う業界にとって価値があります。モバイルおよびハイブリッドソリューションの柔軟性は、季節的なニーズ、労働力の規模の変化、または地理的分散に基づいて予防プログラムを拡大するのに役立ちます。組織が従業員のアクセス性と利便性を重視する中で、モバイルおよびポップアップケアはより広く普及すると予想されており、モジュラーケア提供を専門とするサービスプロバイダーに新たな機会を開きます。
- 例えば、Premise Healthは、800以上のウェルネスセンターのネットワークの一部としてモバイルウェルネスフリートを運営しており、企業のスケジューリングソフトウェアと統合され、複数の雇用主キャンパスにわたるマルチサイト展開を調整することができ、暗号化されたHDビデオセッションを通じてリモートフォローアップを提供するテレヘルスモジュールによってサポートされています。
パーソナライズされたデータ駆動型ウェルネスプログラムの需要増加
北米のオンサイト予防ケアの風景は、健康分析と個別のリスクプロファイリングによって駆動されるパーソナライズされたウェルネスパスウェイにますます移行しています。雇用主とサービスプロバイダーは、健康スクリーニング、デジタルプラットフォーム、ライフスタイルモニタリングデバイスから収集されたデータを活用して、従業員向けの介入戦略をカスタマイズしています。パーソナライズされたコーチング、栄養計画、フィットネスプログラムは、従業員の関与と遵守を向上させ、予防ケアを価値ある従業員福利厚生として位置づけます。データ駆動型モデルはまた、予測リスク評価を可能にし、高リスクのコホートを特定し、長期的な健康問題を軽減するためのターゲットを絞ったプログラムを展開するのに役立ちます。規制の枠組みが安全なデータ共有とプライバシーコンプライアンスをサポートする中で、サービスプロバイダーは、労働力の人口動態パターンと企業の健康目標に一致する高度にカスタマイズされた予防ケアパッケージを拡大する機会を持っています。
主要な課題
データプライバシー、規制コンプライアンス、従業員の信頼の壁
採用が増加しているにもかかわらず、市場はデータプライバシー、HIPAAコンプライアンス、および機密健康情報の取り扱いに関する従業員の信頼に関連する重大な課題に直面しています。従業員は、個人の健康データを雇用主と共有することに懸念を示すことが多く、誤用やパフォーマンス評価における偏見を恐れています。予防ケアプロバイダーは、同意、データセキュリティ、保護された健康情報管理に関する厳格な規制をナビゲートする必要があり、強固なサイバーセキュリティフレームワークと透明性のあるデータ処理ポリシーが求められます。これらの基準を満たさないと、組織は法的リスクと評判の損害にさらされます。さらに、信頼を築くには、一貫したコミュニケーション、倫理的なデータ実践、雇用主のアクセスと医療情報の明確な分離が必要です。これらのプライバシーとコンプライアンスの負担は、特に安全なITインフラストラクチャのためのリソースが限られている中小企業の間で採用率を遅らせます。
高い運用コストと中小企業へのアクセスの制限
現場での予防ケアプログラムの実施には、インフラ、スタッフ、医療機器、継続的なサービス契約への多額の投資が必要です。大企業はこれらのコストを吸収できますが、中小企業は長期的な利益を認識していても、こうした支出を正当化するのに苦労することが多いです。さらに、労働力の規模、地理的分布、業界特有のニーズの変動により、中小企業向けの標準化された費用対効果の高いモデルの開発が複雑になります。サービス提供者は、サービスの質やROIを損なうことなく、スケーラブルなパッケージを提供するのに苦労しています。これらの財務的および物流的制約により、市場への浸透が制限され、予防ケアの恩恵を大いに受けるが、従来の現場サービスフレームワークを採用するリソースが不足しているセクターへの拡大が遅れています。
地域分析
アメリカ合衆国
アメリカ合衆国は、従業員の健康に対する強力な企業支出、広範な企業ウェルネスプログラム、バイオメトリック検査や予防接種サービスの高い採用率により、北米の現場予防ケア市場で約78%のシェアを占めています。技術、製造、医療、物流の大企業は、保険コストを削減し生産性を向上させるために、積極的に現場予防ケアを統合しています。国の高度なデジタルヘルスエコシステムは、データ駆動型のリスク評価やテレヘルスを活用したフォローアップケアをさらにサポートしています。慢性疾患管理、メンタルウェルビーイング、予防検査への関心の高まりにより、都市部および郊外の雇用拠点全体でサービス需要が拡大し続けています。
カナダ
カナダは、職場ベースの予防サービスで公的医療システムを補完する雇用主のイニシアチブに支えられ、地域市場の約15%を占めています。欠勤を減らし、早期リスク識別を強化しようとする組織が増える中、企業オフィス、産業活動、教育機関全体で需要が増加しています。カナダの雇用主は、現場での予防接種、健康リスク評価、エルゴノミクス相談、ストレス管理プログラムをますます採用しています。強力な規制フレームワークと従業員の高い健康意識も採用を促進しています。移動クリニックやハイブリッドウェルネスモデルの拡大により、分散した労働力へのアクセスがさらに向上し、カナダの北米予防ケアの風景への貢献が強化されています。
メキシコ
メキシコは地域市場の約5%を占めており、多国籍企業、輸出製造ゾーン、大規模な産業クラスターに採用が集中しています。企業が職業健康の遵守と早期リスク検出を優先する中、バイオメトリック検査、基本的な診断、予防接種キャンペーンなどの現場予防ケアの提供が徐々に拡大しています。成長は、職場での怪我を最小限に抑え、高強度セクター(自動車、電子機器、物流など)での生産性を向上させることに対する雇用主の関心の高まりによって支えられています。浸透率は米国やカナダよりも低いものの、グローバル企業からの投資の増加と予防的な労働力健康に対する認識の向上が市場拡大を加速させると期待されています。
カリブ海地域
カリブ海地域は、観光、ホスピタリティ、航空、公共部門の組織によって主導され、北米市場に推定2%の貢献をしています。予防医療サービスは主に予防接種、フィットネスとストレス管理プログラム、定期的な健康評価に焦点を当て、サービス主導の産業における労働力の準備を維持することを目的としています。一部の島では医療インフラが限られているため、特に慢性疾患のスクリーニングや健康促進のための雇用主主導の現場プログラムの価値が高まっています。市場規模は比較的小さいものの、地域の雇用主が医療休暇率を削減し、構造化された予防健康イニシアチブを通じて労働力の回復力を強化しようとする中で、需要は徐々に増加しています。
市場セグメンテーション:
サービスタイプ別
- バイオメトリックスクリーニング
- 予防接種
- 健康リスク評価
- 栄養と体重管理
- フィットネスとストレス管理
エンドユーザー産業別
- 企業オフィス
- 製造業
- 医療
- 小売業
- 教育
- 政府
地域別
- アメリカ合衆国
- カナダ
- メキシコ
- カリブ海地域
競争環境:
北米の現場予防医療市場は、統合医療プロバイダー、職業健康専門家、ウェルネスサービス会社、デジタル健康プラットフォームの競争的な組み合わせを特徴としています。Premise Health、Cigna/Evernorth、Optum、Marathon Health、Concentra、Wellness Corporate Solutionsなどの主要プレーヤーは、多サイトサービスネットワークの拡大、臨床の深さの向上、データ駆動型ウェルネスプログラムの統合に注力しています。プロバイダーが高度な分析、モバイルスクリーニングユニット、ハイブリッド予防ケアソリューションを活用して分散型およびハイブリッド労働力にサービスを提供する中で、競争が激化しています。AIベースのリスク評価、バーチャルコーチング、リモートモニタリングを提供するデジタルプラットフォームは、従来の現場モデルを補完し、プロバイダーが技術パートナーシップに投資するよう促しています。大企業は、バイオメトリックスクリーニング、予防接種、慢性疾患管理、メンタルウェルネスプログラムなどの包括的な提供を可能にするフルサービスベンダーを好みます。一方、地域のプロバイダーは、費用対効果の高いモバイルソリューションや業界特化の予防ケアパッケージを通じて差別化を図っています。雇用主が測定可能な成果と従業員のエンゲージメントを重視する中で、ベンダーはサービスの質、臨床能力、スケーラビリティ、データ統合の強さで競争しています。
主要プレイヤー分析:
- ウェルネス・コーポレート・ソリューションズ
- メッドコア, Inc.
- コンセントラ(セレクトメディカルの子会社)
- マラソン・ヘルス
- トータルウェルネス・ヘルス
- クアッドメッド(クアッド/グラフィックスの一部)
- ワークサイト・メディカル
- プレミス・ヘルス
- シグナ・オンサイト・ヘルス, LLC
- インタラクティブ・ヘルス
最近の動向:
- 2025年2月、プレミス・ヘルスは他の医療プレイヤーと提携し、雇用者および労働組合向けの新しいプライマリーケア中心の健康プランを開始し、従来のオンサイトクリニックを超えたカスタマイズされたケアモデルへのサービス提供の拡大を示しました。
- 2024年9月、マラソン・ヘルスは「オープンアクセス・プライマリーケア・ネットワーク」の大規模な拡張を発表し、46の米国市場で約100のケアセンターを運営していると述べ、オンサイト/ニアサイトの予防ケア能力の大幅な拡大を示しました。
レポートのカバレッジ:
この調査レポートは、サービスの種類、エンドユーザー産業、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス、製品提供、投資、収益源、主要な用途の概要を示します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含みます。また、近年の市場拡大を促進した様々な要因についても議論します。市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 雇用者は長期的な医療費を削減し、労働力の生産性を向上させるために、オンサイトのウェルネスインフラをますます拡大するでしょう。
- デジタル診断と接続されたスクリーニングツールの採用により、リアルタイムのリスク検出と個別の介入が加速します。
- 予防ケアプログラムは、職場での燃え尽き症候群の増加に対処するため、メンタルヘルスとストレス管理モジュールを統合します。
- 組織が柔軟でスケーラブルな予防ケア提供モデルを求める中、モバイルオンサイトクリニックの需要が増加します。
- データ駆動型の人口健康分析により、ターゲットを絞ったアウトリーチと慢性疾患予防戦略が強化されます。
- 雇用者、保険会社、労働衛生提供者間のパートナーシップが深まり、予防サービスの提供が効率化されます。
- オンサイトの予防接種と感染症への準備プログラムが拡大し、企業の健康コンプライアンスが強化されます。
- 栄養、体重管理、ライフスタイルコーチングサービスが注目され、雇用者が長期的なウェルネス成果を優先します。
- AIを活用したトリアージと予測リスクモデルにより、ハイリスク従業員の早期特定が強化されます。
- ハイブリッドのオンサイト・バーチャル予防ケアエコシステムが進化し、継続的なモニタリングと持続的な従業員エンゲージメントをサポートします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
北米のオンサイト予防医療市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、北米のオンサイト予防医療市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に北米のオンサイト予防ケアセグメントで最も大きなシェアを持っていたのはどれですか?
北米のオンサイト予防医療市場の成長を促進している主な要因は何ですか?
北米のオンサイト予防ケア市場での主要企業はどこですか?
2024年に北米のオンサイト予防医療市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 北米オンサイト予防医療市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の北米オンサイト予防医療市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 26.1 billion → 2032: USD 41.16 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 北米オンサイト予防医療市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 北米オンサイト予防医療市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における北米オンサイト予防医療市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 北米オンサイト予防医療市場市場の成長要因
- 3.3 北米オンサイト予防医療市場市場の抑制要因および課題
- 3.4 北米オンサイト予防医療市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 北米オンサイト予防医療市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 北米オンサイト予防医療市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、北米オンサイト予防医療市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 北米オンサイト予防医療市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 北米オンサイト予防医療市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は北米オンサイト予防医療市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 北米オンサイト予防医療市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 北米オンサイト予防医療市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 北米オンサイト予防医療市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 北米オンサイト予防医療市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新北米オンサイト予防医療市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の北米オンサイト予防医療市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の北米オンサイト予防医療市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の北米オンサイト予防医療市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の北米オンサイト予防医療市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの北米オンサイト予防医療市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の北米オンサイト予防医療市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの北米オンサイト予防医療市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 北米オンサイト予防医療市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
