
市場概要
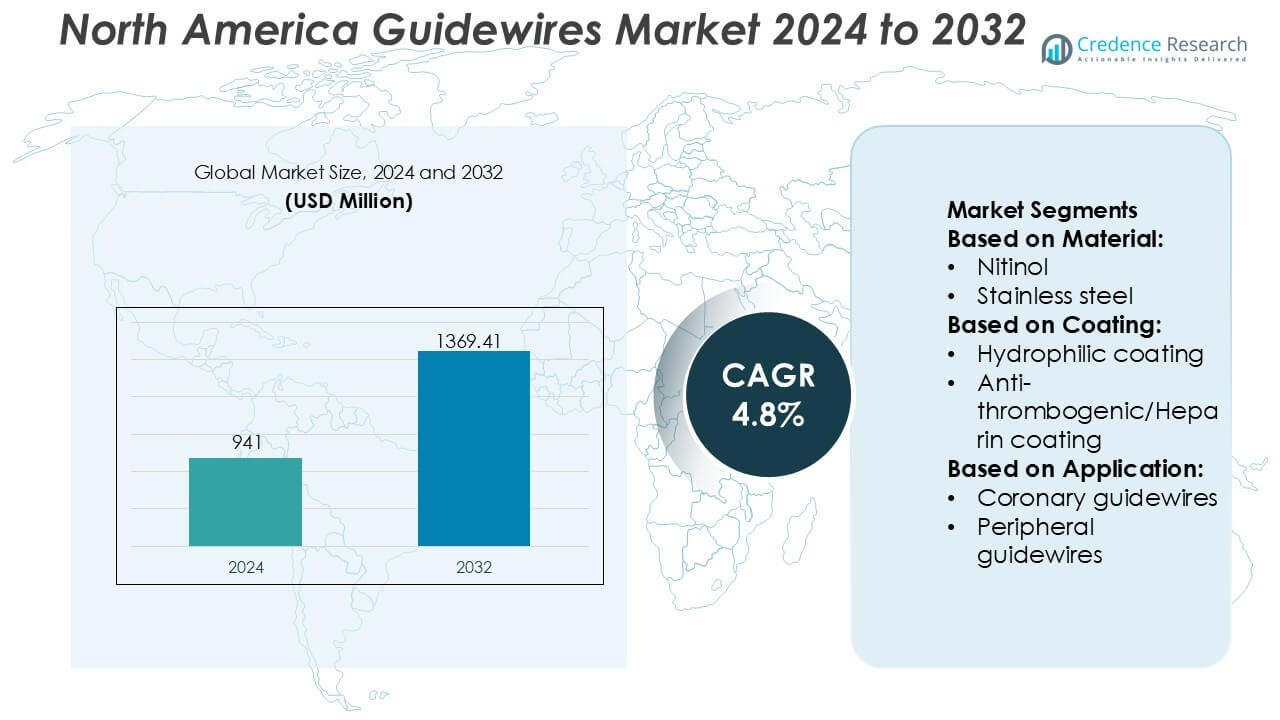
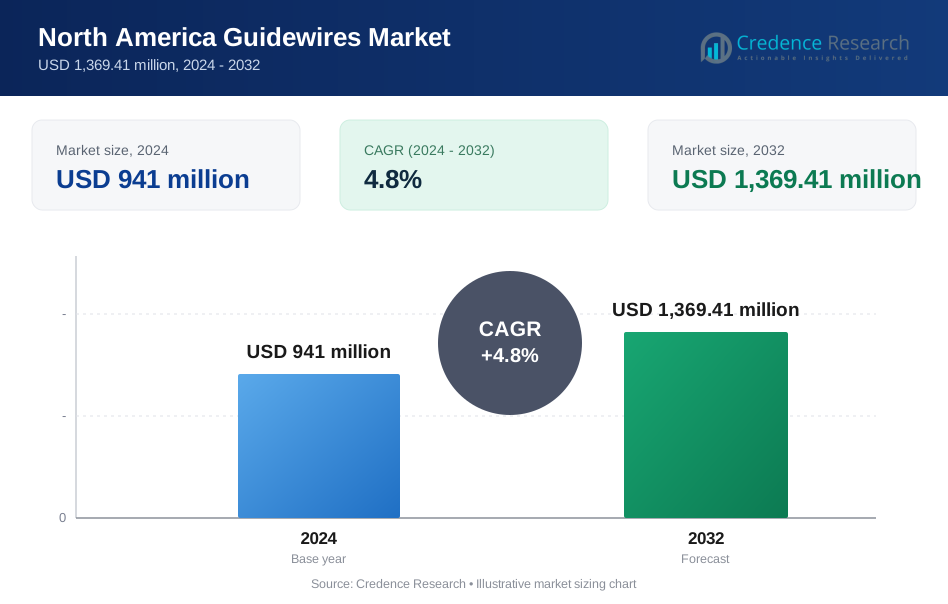
北米のガイドワイヤ市場の規模は2024年に9億4100万米ドルと評価され、2032年までに13億6941万米ドルに達すると予測されており、予測期間中のCAGRは4.8%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 北米ガイドワイヤ市場規模 2024 | 9億4100万米ドル |
| 北米ガイドワイヤ市場、CAGR | 4.8% |
| 北米ガイドワイヤ市場規模 2032 | 13億6941万米ドル |
北米のガイドワイヤ市場は、幅広い介入ポートフォリオ、強力な規制の専門知識、病院やカテーテルラボとの深い関係を持つ確立された医療機器メーカーによって主導されています。これらのプレーヤーは、冠動脈、末梢血管、神経血管のアプリケーション全体で手技の精度、安全性、効率を向上させるために、ガイドワイヤの材料、コーティング、設計の継続的な革新を通じて競争しています。強力な流通ネットワーク、臨床医のトレーニングプログラム、先進的なカテーテルシステムとの互換性が競争力をさらに強化しています。この地域内では、米国が主導市場として正確に72%のシェアを持ち、高い手技量、先進的な医療インフラ、低侵襲技術の迅速な採用、強力な償還フレームワークによって推進されています。同国の専門的な介入センターの集中と次世代デバイスの早期採用が、北米のガイドワイヤ市場での支配を強化し続けています。
市場の洞察
- 北米のガイドワイヤ市場は2024年に9億4100万米ドルと評価され、2032年までに13億6941万米ドルに達すると予測されており、予測期間中のCAGRは4.8%です。
- 低侵襲の心血管および末梢血管の介入の増加が需要を牽引し続けており、PCI手技での広範な使用により冠動脈ガイドワイヤが支配的なセグメントとなっています。
- 材料、親水性コーティング、トルク制御技術の継続的な革新が市場のトレンドを形成し、手技の精度向上と介入時間の短縮を可能にしています。
- 競争は依然として強く、幅広い製品ポートフォリオ、規制の専門知識、臨床医のトレーニングプログラム、病院やカテーテルラボ全体にわたる確立された流通ネットワークによって支えられています。
- 地域的には、米国が北米のガイドワイヤ市場をリードしており、正確に72%のシェアを持ち、先進的な医療インフラ、高い手技量、有利な償還、次世代介入デバイスの早期採用によって支えられています。
市場セグメンテーション分析:
材料別
北米のガイドワイヤー市場は、材料別に分類され、ニチノールが約46%の支配的なシェアを持っています。その普及は、優れた形状記憶、折れ曲がり耐性、柔軟性に起因し、複雑な冠状動脈および神経血管のナビゲーションをサポートします。ニチノールガイドワイヤーは、一貫したトルク応答と非外傷性の血管アクセスを可能にし、低侵襲介入の高い手技量に対応しています。ステンレス鋼は、標準的な手順におけるコスト効率と押し込み性で支持されています。ハイブリッド材料は、トルク制御と柔軟性を組み合わせることで注目を集めており、他の材料は特定の臨床ニーズに対応しています。
- 例えば、ASAHI INTECCのCHIKAIおよびSIONシリーズは、独自のACT ONE™技術を特徴とする複合コアを使用しており、マルチワイヤーステンレス鋼コイル構造です。これらのワイヤーは、標準的な0.014インチの直径と最大300 cmの作業長で利用可能です。
コーティング別
コーティングに基づくと、親水性コーティングされたガイドワイヤーが北米市場で推定52%のシェアを占め、低摩擦表面が追従性を向上させ、血管の外傷を減少させることが要因です。高い採用率は、スムーズな病変通過を要求する複雑な冠状動脈および末梢介入の増加する需要を反映しています。抗血栓性/ヘパリンコーティングは、特に長時間の介入で血栓形成リスクを低減する必要がある手順をサポートします。疎水性、シリコーン、およびTFEコーティングは、特定の取り扱いおよび耐久性の要件に対応しています。非コーティングガイドワイヤーは、先進的な滑り性が重要でないコスト重視または短期間の手順で限られた使用を維持しています。
- 例えば、Cook MedicalのRoadrunner® PCガイドワイヤーは、独自のAQ®親水性コーティングを使用しており、0.035インチまたは0.038インチの直径で、作業長が最大260 cmまであります。
用途別
用途別では、冠状動脈ガイドワイヤーが北米で支配的なサブセグメントを占め、総需要の約48%を占めています。このリーダーシップは、心血管疾患の高い有病率、先進的なカテーテルラボのインフラ、および米国とカナダでのPCI手順の強い採用によって推進されています。トルク制御と先端荷重の最適化における継続的な革新は、複雑な冠状動脈病変における臨床結果をサポートします。末梢ガイドワイヤーは、PAD介入の増加によって支持され、神経血管および泌尿器ガイドワイヤーは、低侵襲治療の採用拡大により着実に成長しています。
主要な成長要因
心血管および末梢血管疾患の有病率の上昇
北米のガイドワイヤー市場は、心血管および末梢血管疾患の高く増加する負担から大きな恩恵を受けています。高齢化、座りがちな生活習慣、肥満、および糖尿病は、冠状動脈疾患、末梢動脈疾患、およびカテーテルベースの診断と介入を必要とする複雑な血管状態の発生率を増加させます。インターベンショナル心臓病学および血管内手順は、複雑な解剖を精密にナビゲートするために高性能ガイドワイヤーに大きく依存しています。病院および外来手術センター全体での手技量の継続的な成長は、先進的な冠状動脈および末梢ガイドワイヤーの一貫した需要を支えています。
- 例えば、Abbott CardiovascularのHI-TORQUE BALANCE MIDDLEWEIGHT™ (BMW™) Universal IIガイドワイヤーは、0.014インチの直径とELASTINITE™ニチノール遠位コアを特徴としています。
低侵襲および画像誘導手順の拡大
臨床の好みは、回復時間の短縮、合併症の発生率の低下、全体的な医療費の削減のために、低侵襲手術へとシフトし続けています。ガイドワイヤーは、心臓病学、神経血管、泌尿器科、および末梢介入におけるこれらの手技の基礎的な要素を形成します。北米では、強力な償還制度と画像誘導技術の広範な採用が手技の拡大を支えています。この環境は、トルク制御、滑り性、視認性が向上したガイドワイヤーの需要を加速させ、複雑な介入における安全なナビゲーションと手技効率の向上をサポートします。
- 例えば、Cordisは、Emerald®、AQUATRACK®、VASSALLO™ GTファミリーなどのプラットフォームを通じてガイドワイヤーポートフォリオを進化させています。これらは、標準直径0.014インチ、0.018インチ、0.035インチのステンレススチールおよびニチノールコア構造を取り入れ、複雑な末梢介入およびデバイス交換を容易にするために、作業長が260 cmおよび300 cmに延びています。
継続的な製品革新と技術的進歩
ガイドワイヤー設計の継続的な革新は、地域における重要な成長の触媒として機能します。製造業者は、柔軟性、曲がり抵抗、および触覚フィードバックを改善するために、ニチノールコア、ハイブリッド構造、および特殊コーティングなどの先進材料に焦点を当てています。これらの革新は、複雑な手技中のより大きな制御と安全性を求める臨床医の需要に応えます。親水性および抗血栓性コーティングの迅速な統合は、臨床性能をさらに向上させます。北米の強力な規制の明確性と革新に対する高い臨床医の受容性は、次世代ガイドワイヤーの迅速な商業化と採用をサポートします。
主要なトレンドと機会
専門的および用途特化型ガイドワイヤーへのシフト
用途特化型ガイドワイヤーへの明確なトレンドが北米市場を再形成しています。臨床医は、汎用製品よりも冠状動脈、末梢、神経血管、泌尿器科手技に最適化されたガイドワイヤーをますます好むようになっています。このシフトは、病変の複雑さ、血管のサイズ、および手技の目標をターゲットにした差別化されたポートフォリオの機会を生み出します。広範でありながら専門的な製品範囲を提供する製造業者は、競争優位性を獲得します。剛性プロファイル、先端荷重、およびコーティングの組み合わせに関するカスタマイズは、手技の成功を改善し、プレミアム製品の採用を促進します。
- 例えば、B. Braun SEは、ステンレススチールおよびニチノール構造を使用し、標準直径0.018インチおよび0.035インチで、Jチップおよびストレートチップオプションを提供し、制御された挿入と血管外傷の軽減をサポートする血管アクセスおよび泌尿器科手技用の特殊ガイドワイヤーを設計しています。
外来および移動外科センターの成長
移動外科センターの急速な拡大は、ガイドワイヤー市場にとって重要な機会を提供します。コスト抑制の圧力と外来ケアを好む患者の傾向が、従来の病院外での血管および心臓介入の増加を促進しています。これらの環境は、高い症例回転率をサポートする効率的で信頼性が高く、使いやすいデバイスを優先します。ガイドワイヤーサプライヤーは、手技のボリュームの増加と再発する需要から利益を得ており、特に外来臨床環境での性能と費用対効果のバランスを取る多用途製品において利益を得ています。
- 例えば、AngioDynamicsは、末梢血管介入中の効率的なナビゲーションをサポートするために設計された、標準直径0.035インチおよび作業長が最大260 cmの親水性コーティングガイドワイヤーを含む末梢アクセスポートフォリオ内でガイドワイヤーソリューションを提供しています。
トレーニング、シミュレーション、および臨床サポートプログラムの統合
メーカーは、製品の採用を強化するために、臨床医のトレーニング、シミュレーションプラットフォーム、および手順サポートプログラムへの投資をますます増やしています。北米では、病院は、結果を改善し、学習曲線を短縮するために、デバイスとともに教育を提供するサプライヤーを重視しています。この傾向は、企業が臨床医や医療システムと長期的な関係を築く機会を生み出します。強化されたトレーニングは、特に複雑な冠状動脈および末梢介入において、先進的なガイドワイヤ技術の採用を促進します。
主要な課題
価格圧力とコスト抑制の取り組み
強い需要の基盤にもかかわらず、北米のガイドワイヤ市場は継続的な価格圧力に直面しています。病院やグループ購買組織はコスト抑制を重視し、特にコモディティ化されたガイドワイヤセグメントにおいてマージンに対する下方圧力をかけています。競争入札やバンドル購入は、メーカーの価格柔軟性を制限します。企業は、革新投資とコスト効率のバランスを取りながら、臨床的および経済的価値を明確に示し、コストに敏感な調達環境でプレミアム価格を維持する必要があります。
規制および臨床的検証要件
厳格な規制および臨床的検証要件は、もう一つの重要な課題です。ガイドワイヤは、商業化前に厳しい安全性、性能、および生体適合性基準を満たさなければなりません。設計変更や材料変更は、追加のテストおよび承認のタイムラインを引き起こす可能性があります。北米では、デバイスの安全性と市販後監視に対する厳しい監視が、コンプライアンスコストを増加させています。これらの要件は、製品の発売を遅らせ、小規模メーカーにとって障壁を作り、強力な規制能力を持つ既存のプレーヤー間の競争を激化させる可能性があります。
地域分析
北米
北米は、手続きの多さと先進的な介入技術の早期採用に支えられ、世界のガイドワイヤ市場の推定41%の市場シェアを占めています。この地域は、心血管および末梢血管疾患の高い有病率、確立された償還制度、およびカテーテル検査室の広範な利用可能性から利益を得ています。病院や外来手術センターは、複雑な介入をサポートするために、先進的なコーティングと優れたトルク制御を備えたプレミアムガイドワイヤを一貫して採用しています。継続的な製品革新、強力な規制の明確さ、および主要な医療機器メーカーの存在が、北米のリーダーシップポジションをさらに強化しています。
ヨーロッパ
ヨーロッパは、成熟した医療インフラと低侵襲手術の安定した成長により、世界のガイドワイヤ市場の約27%を占めています。ドイツ、フランス、イギリスなどの国々は、高い心血管疾患の負担と強力なインターベンショナル心臓病学の採用により、需要を牽引しています。公共医療システムは臨床結果と安全性を重視し、高品質なガイドワイヤの一貫した使用をサポートしています。価格圧力は集中調達により中程度にとどまっていますが、技術的なアップグレードと交換需要が、西ヨーロッパおよび北ヨーロッパ全体で安定した市場成長を支えています。
アジア太平洋
アジア太平洋地域は推定21% の市場シェアを持ち、ガイドワイヤーの地域市場として最も急成長しています。医療インフラの急速な拡大、心血管疾患の有病率の上昇、インターベンショナル手技へのアクセスの増加が需要を促進しています。中国、日本、インドが地域成長を牽引しており、カテーテルラボの容量拡大と医師の専門知識の向上に支えられています。コストに敏感な調達は、プレミアムと価値重視のガイドワイヤーのミックスを好みます。民間病院への投資の増加と医療観光が、地域全体での先進的なガイドワイヤー技術の採用をさらに促進しています。
ラテンアメリカ
ラテンアメリカは、医療アクセスと手技能力の段階的な改善に支えられ、世界のガイドワイヤー市場の約7% を占めています。ブラジルとメキシコが、インターベンショナル心臓病学サービスの拡大と民間医療投資の増加により、地域の需要を支配しています。公共部門の予算制約がプレミアム製品の採用を制限し、コスト効果の高いガイドワイヤーの需要を促しています。しかし、低侵襲手技に対する認識の高まりと心血管介入の着実な成長が、主要都市圏での市場拡大を支え続けています。
中東・アフリカ
中東・アフリカ地域は、手技インフラの発展と不均一な医療アクセスを反映し、約4% の市場シェアを占めています。湾岸協力会議諸国は、先進的な病院と専門的な心臓センターへの投資を通じて、ほとんどの需要を牽引しています。対照的に、アフリカの一部ではリソースの制約により採用が限られています。成長は、非感染性疾患の有病率の上昇と三次医療能力を強化する政府の取り組みに支えられています。需要は、基本的な介入と複雑な介入の両方に適した信頼性の高い多用途のガイドワイヤーに集中しています。
市場セグメンテーション:
材料別:
- ニチノール
- ステンレス鋼
コーティング別:
- 親水性コーティング
- 抗血栓性/ヘパリンコーティング
用途別:
- 冠動脈ガイドワイヤー
- 末梢ガイドワイヤー
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
北アメリカのガイドワイヤ市場のプレイヤーには、Merit Medical Systems、ASAHI INTECC、Cook Medical、Abbott Laboratories、Cordis、B. Braun SE、AngioDynamics、Medtronic、Boston Scientific、Becton, Dickinson and Companyなどがあります。北アメリカのガイドワイヤ市場は、継続的な製品革新、強力な臨床採用、成熟した医療インフラによって非常に競争が激しいです。市場参加者は、複雑なインターベンション手技をサポートするために、トルク応答、先端の耐久性、屈曲抵抗、表面コーティングなどのガイドワイヤの性能特性を向上させることで競争しています。冠動脈、末梢血管、神経血管、泌尿器科の用途におけるポートフォリオの深さは、さまざまな手技のニーズに対応するための重要な競争要因です。企業は、市場の信頼性と長期的な採用を強化するために、規制遵守、品質保証、臨床医のトレーニングを優先しています。病院契約、グループ購買組織、統合カテーテルシステムの互換性に対する戦略的な焦点が、競争のダイナミクスをさらに形成します。さらに、先進的な材料およびコーティング技術への投資が、手技の効率と患者の安全性における差別化をサポートしています。全体として、競争は臨床的信頼性、革新のペース、北アメリカのガイドワイヤ市場における強力な流通能力に集中しています。
主要プレイヤー分析
- メリット・メディカル・システムズ
- 朝日インテック
- クック・メディカル
- アボット・ラボラトリーズ
- コーディス
- ブラウンSE
- アンジオダイナミクス
- メドトロニック
- ボストン・サイエンティフィック
- ベクトン・ディッキンソン・アンド・カンパニー
最近の開発
- 2025年6月、AIを活用した心血管診断を専門とするイスラエルのスタートアップ、MedHub-AIが、日本の医薬品医療機器総合機構(PMDA)からAutocathFFRの承認を取得しました。この革新的なソフトウェアソリューションは、AIを使用して冠動脈の生理学を非侵襲的に評価し、ガイドワイヤーや血管拡張剤を必要とせずに標準的なX線冠動脈造影から分数流量予備率の値を計算します。
- 2025年2月、朝日インテック株式会社は、複雑な冠動脈インターベンションにおける安全性と精度を向上させるために設計されたASAHI Miracle Neo 3ガイドワイヤーの発売を発表しました。鈍端設計の0.36mm(0.014インチ)直径の先端は、3gfの負荷で血管の損傷リスクを最小限に抑えながら、スムーズなナビゲーションを確保します。
- 2025年1月、オリンパス株式会社の子会社であるオリンパス・ラテンアメリカ(OLA)は、チリのSur Medical SpAの流通事業を買収し、チリの医療技術市場に直接進出しました。
レポートのカバレッジ
この調査レポートは、材料、コーティング、用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者および既存企業への戦略的な推奨事項を提供します。
将来の展望
- 北米における心血管、末梢血管、神経血管の介入手術の増加により、市場は恩恵を受けるでしょう。
- メーカーは、複雑な解剖学に対応するために、トルク制御、柔軟性、折れ曲がり耐性を向上させるガイドワイヤー材料の進化を続けるでしょう。
- 親水性および特殊コーティングの採用が拡大し、追従性を向上させ、手術時間を短縮します。
- 冠動脈、末梢血管、神経血管、泌尿器科の手術に特化したガイドワイヤーの需要が増加します。
- 病院や外来手術センターは、先進的なカテーテルシステムとシームレスに統合されるガイドワイヤーを優先するようになります。
- 医師のトレーニングと臨床教育への継続的な投資が、次世代ガイドワイヤー技術の迅速な採用を支援します。
- 革新的な設計の規制承認が、製品のリフレッシュサイクルを加速させ、競争の差別化を強化します。
- サプライチェーンの回復力と地域密着型の製造戦略が、安定した製品供給を確保するために重要性を増します。
- コスト効率と価値に基づく調達が、臨床性能を損なうことなく購買決定に影響を与えます。
- 技術革新と強力な流通ネットワークが、北米のガイドワイヤー市場の成長を維持するための中心的な要素であり続けます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
北米ガイドワイヤー市場の現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、北米ガイドワイヤー市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に北米ガイドワイヤー市場のどのセグメントが最大のシェアを持っていましたか?
北米ガイドワイヤー市場の成長を促進している主な要因は何ですか?
北米ガイドワイヤー市場の主要企業はどこですか?
2024年に北米ガイドワイヤー市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 北米ガイドワイヤ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の北米ガイドワイヤ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 941 million → 2032: USD 1,369.41 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 北米ガイドワイヤ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 北米ガイドワイヤ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における北米ガイドワイヤ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 北米ガイドワイヤ市場市場の成長要因
- 3.3 北米ガイドワイヤ市場市場の抑制要因および課題
- 3.4 北米ガイドワイヤ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 北米ガイドワイヤ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 北米ガイドワイヤ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、北米ガイドワイヤ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 北米ガイドワイヤ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 北米ガイドワイヤ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は北米ガイドワイヤ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 北米ガイドワイヤ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 北米ガイドワイヤ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 北米ガイドワイヤ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 北米ガイドワイヤ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新北米ガイドワイヤ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の北米ガイドワイヤ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の北米ガイドワイヤ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の北米ガイドワイヤ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の北米ガイドワイヤ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの北米ガイドワイヤ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の北米ガイドワイヤ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの北米ガイドワイヤ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 北米ガイドワイヤ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
