
市場概要
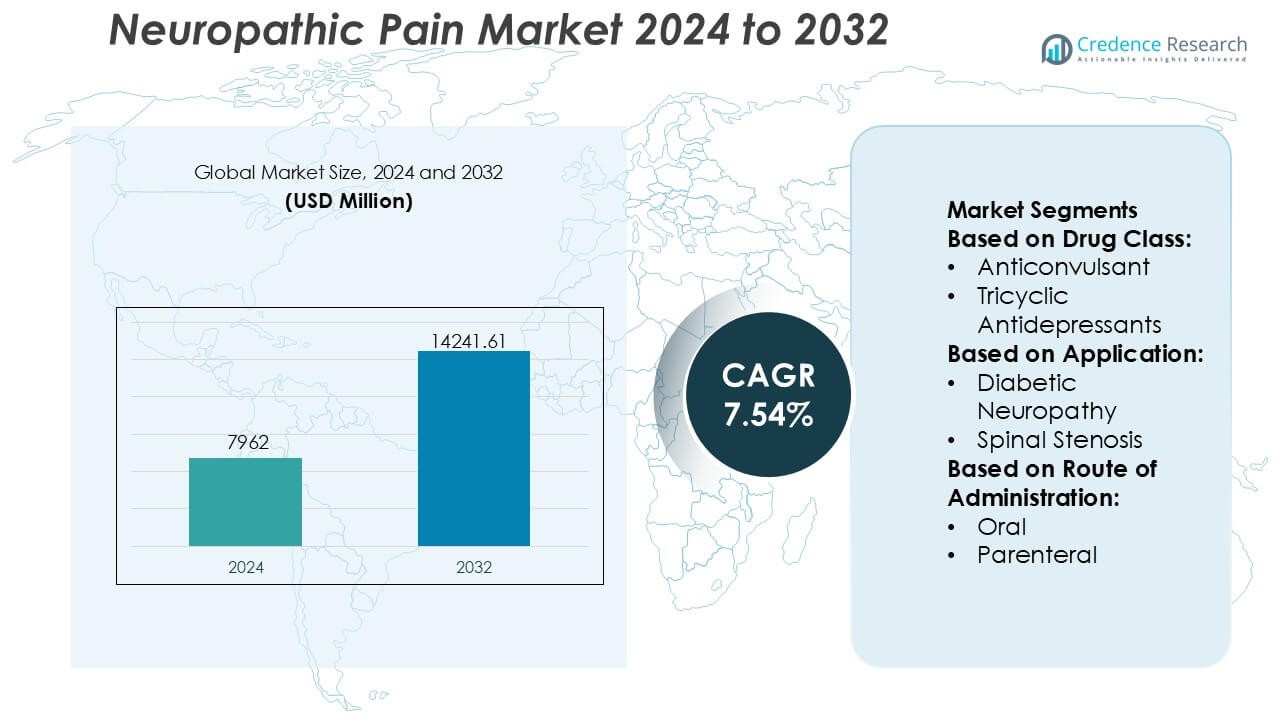
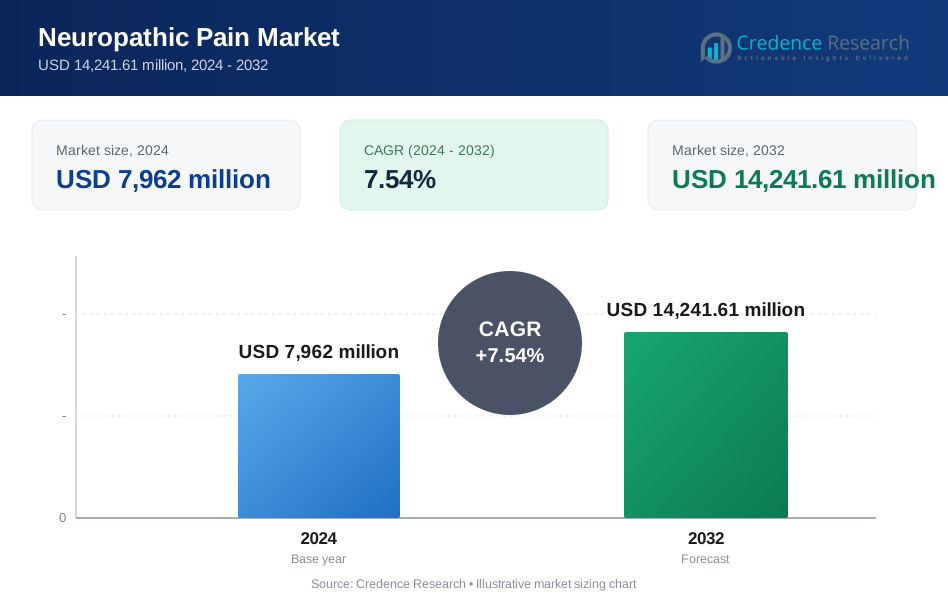
神経障害性疼痛市場の規模は2024年に7,962百万ドルと評価され、2032年までに14,241.61百万ドルに達すると予測されており、予測期間中のCAGRは7.54%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 神経障害性疼痛市場規模 2024 | USD 7962 百万 |
| 神経障害性疼痛市場、CAGR | 7.54% |
| 神経障害性疼痛市場規模 2032 | USD 14241.61 百万 |
神経障害性疼痛市場は、ブランドおよびジェネリック療法を網羅する幅広いポートフォリオを持つ確立された製薬企業によって主導されています。これらの企業は、強力な製造規模、規制の専門知識、広範な流通ネットワークによって支えられています。競争は安全性プロファイルの最適化、非オピオイド治療オプションの拡大、慢性使用のための長期耐性の向上に焦点を当てています。成熟した分子のライフサイクル管理、製剤の強化、実世界のエビデンス生成は、ジェネリック圧力の高まりの中で市場の地位を維持するための中心的な要素です。地域的には、北米が市場の41%のシェアを占め、高い疾患の有病率、高度な診断能力、強力な専門家アクセス、エビデンスに基づく治療ガイドラインの広範な採用によって市場を支配しています。好意的な償還枠組みと革新的な治療法の早期採用が、地域のリーダーシップをさらに強化しています。
市場の洞察
- 神経障害性疼痛市場は2024年に7,962百万ドルと評価され、2032年までに14,241.61百万ドルに達すると予測されており、予測期間中のCAGRは7.54%です。
- 糖尿病、がん関連の神経障害、術後の神経損傷の有病率の上昇が主要な市場の推進力として作用し、病院、クリニック、在宅ケアの各設定で長期療法の需要を増加させています。
- 治療の傾向は非オピオイド療法と併用療法を支持しており、抗けいれん薬が推定38%のシェアを持つ支配的なセグメントとして浮上しており、強力な臨床効果とガイドラインの採用によって支えられています。
- 競争のダイナミクスは、ライフサイクル管理、ジェネリックポートフォリオの拡大、製剤の最適化に重点を置き、成熟した分子からの価格圧力の中で耐性を改善しています。
- 地域的には、北米が市場の41%のシェアを占め、高度な診断、専門家アクセス、強力な償還枠組み、エビデンスに基づく神経障害性疼痛治療法の早期採用によって市場をリードしています。
市場セグメンテーション分析:
薬剤クラス別
薬剤クラス別の神経障害性疼痛市場では、抗けいれん薬が支配的なサブセグメントとして推定38%の市場シェアを占め、神経興奮性の調節における確立された効果と広範なガイドラインの支持によって推進されています。ガバペンチノイドなどの薬剤は、予測可能な投与量と長期使用の適合性により広く処方されています。三環系抗うつ薬は、鎮痛効果と気分安定化の二重の利点によって支持され、オピオイドは安全性と依存性の懸念から限定的な役割を維持しています。カプサイシンとステロイドはニッチな適応症に対応し、他のクラスは難治性患者集団のための選択肢を拡大しています。
- 例えば、ノバルティスはアビディティ・バイオサイエンシズを約120億で買収するための最終合意を発表しました。この取引により、RNAベースの新しいクラスの治療法で神経科学および神経筋ポートフォリオが大幅に強化されます。
用途別
用途別では、糖尿病性神経障害が正確に42%の市場シェアを持つ主要なサブセグメントを表しており、世界的な糖尿病の高い有病率と早期の薬理学的介入の実践によって支えられています。継続的な症状の負担と慢性疾患の進行は、このグループでの長期的な治療需要を維持します。化学療法誘発性および末梢神経障害セグメントは、それぞれがん生存者の増加と高齢化人口により注目を集めています。脊柱管狭窄症関連の神経障害性疼痛は臨床的に重要ですが、治療期間はより断続的です。「その他」のカテゴリーは、混合および特発性神経障害性状態における診断精度の向上から利益を得ています。
- 例えば、テバ製薬工業株式会社は、25 mg、50 mg、75 mg、100 mg、150 mg、200 mg、225 mg、および300 mgの強度でジェネリックのプレガバリンカプセルを製造しており、糖尿病性神経障害管理に一般的に適用される微細な用量増加プロトコルを可能にしています。
投与経路別
投与経路別の市場は経口セグメントが支配しており、約71%の市場シェアを持ち、使用の容易さ、患者の遵守、および慢性外来管理への適合性によって推進されています。経口製剤は柔軟な滴定と併用療法をサポートし、長期的な神経障害性疼痛管理戦略に合致しています。注射による投与は急性、重度、または難治性のケースに対応し、特に迅速な発症が必要な病院環境で使用されます。このセグメントの成長は複雑な疼痛管理プロトコルに関連していますが、利便性の制限と高いケアコストが経口療法を好まれる第一選択の投与経路として維持しています。
主な成長要因
慢性疾患の増加と高齢化人口
糖尿病、がん、脊椎疾患、術後合併症の発生率の増加は、世界的に神経障害性疼痛の負担を高め続けています。高齢化人口は、代謝障害、変性疾患、および神経毒性治療への長期暴露による神経損傷のリスクが高くなります。腫瘍学および慢性疾患管理における生存率の向上は、長期的な疼痛管理を必要とする患者プールを拡大します。医療システムは、神経障害性疼痛を独自の臨床状態としてますます認識し、早期診断、持続的治療、および薬理学的および非薬理学的療法のより広範な採用をサポートしています。
- 例えば、アボットは、Proclaim™ XR脊髄刺激(SCS)システムを通じて非薬理学的神経障害性疼痛管理を進めており、5パルス/バーストのBurstDR™刺激を提供し、バースト周波数40 Hzで500 Hzのバースト内レートを持ち、自然な神経発火パターンを模倣するように設計されています。
薬理学的治療法と治療ガイドラインの進展
薬剤開発における継続的な革新は、神経障害性疼痛管理における治療結果を強化します。抗けいれん薬、抗うつ薬、局所剤、そして併用療法の拡大利用は、症状のコントロールと患者の服薬遵守を改善します。更新された臨床ガイドラインは、メカニズムに基づく治療選択と個別化された投与戦略を強調し、最適化された処方実践を促進します。徐放性製剤と改善された安全性プロファイルは、副作用を減少させ、長期使用を強化します。これらの進展は、医師の受け入れを広げ、日常の神経障害性疼痛ケアにおけるエビデンスに基づく薬物療法の役割を強化します。
- 例えば、DepomedのFDA承認ラベルであるGRALISEは、1日1回、総量1,800 mgを600 mgの錠剤で投与し、夕食後約8時間で血漿濃度のピークに達します。
診断の改善、認識の向上、ケアへのアクセス
臨床的認識の向上と診断ツールの強化は、神経障害性疼痛状態の早期発見に寄与します。標準化された痛み評価尺度と侵害受容性疼痛と神経障害性疼痛の改善された区別は、正確な治療決定をサポートします。医療専門家を対象とした教育イニシアチブは、ベストプラクティスプロトコルの遵守を高めます。同時に、専門ケア、痛みクリニック、遠隔医療プラットフォームへのアクセス拡大は、都市部および準都市部の両方での治療の普及を改善し、神経障害性疼痛療法の持続的な需要を促進します。
主要なトレンドと機会
個別化および多様な痛み管理へのシフト
治療戦略は、薬理学的、行動的、介入的療法を組み合わせた個別化アプローチをますます支持しています。臨床医は、痛みの病因、重症度、患者の併存疾患に合わせた多様なレジメンを採用します。遺伝子プロファイリング、患者報告アウトカム、デジタルモニタリングツールは、個別化治療の最適化をサポートします。このトレンドは治療効果を高め、試行錯誤の処方を減少させます。痛みの強度と機能改善の両方に対応する統合ケアモデル内に位置付けられた療法の機会が生まれます。
- 例えば、GSKは世界最大級のヒト遺伝子データセットを活用しており、匿名化されたゲノム記録が1,500万件以上に拡大しています(古い報告で引用された200万件をはるかに超えています)。
非オピオイドおよび局所療法の採用拡大
オピオイド依存の懸念が、神経障害性疼痛管理における非オピオイド代替へのシフトを加速させています。抗けいれん薬、抗うつ薬、カプサイシンパッチ、局所リドカインは、安全性プロファイルが好ましいため注目を集めています。医療提供者は、長期的な耐容性と全身曝露の低減を優先します。この移行は、革新的な製剤、併用製品、局所送達システムの機会を生み出し、副作用と規制の制約を最小限に抑えながら持続的な緩和を提供します。
- 例えば、Merckの研究開示によると、その痛み発見プログラムは、神経障害性疼痛シグナル伝達に関与する電位依存性ナトリウムチャネルを含む検証済みの末梢神経標的に対して、120万以上の小分子化合物をスクリーニングしています。
デジタルヘルスと遠隔痛み管理ソリューションの拡大
デジタル治療、リモートモニタリング、遠隔診療は、従来の神経障害性疼痛治療をますます補完しています。モバイルアプリケーションは、症状の追跡、薬の遵守、リアルタイムの臨床医フィードバックを可能にします。リモートケアモデルは、慢性疼痛患者の治療の継続性を改善し、サービスが行き届いていない地域でのアクセスを拡大します。これらのソリューションは、データ駆動型の意思決定と長期的な疾患管理をサポートし、薬理療法と統合された技術対応のケアプラットフォームの機会を開きます。
主要な課題
疾患の多様な表現と治療反応の変動性
神経障害性疼痛は、多様な病因、症状、進行パターンを含み、標準化された治療アプローチを複雑にします。患者はしばしば同じ治療に対して変動する反応を示し、複数の調整と長期間の滴定が必要です。うつ病、不安、不眠症などの併存疾患が結果にさらに影響を与えます。この臨床的な複雑さは、治療期間、医療利用、患者の不満を増加させ、広範な患者集団にわたって一貫した治療成功を達成する上での課題を提起します。
副作用と長期治療の限界
多くの神経障害性疼痛薬は、めまい、鎮静、認知障害、消化器系の障害などの副作用と関連しています。これらの問題は、特に高齢患者において、用量の増加と長期的な遵守を制限します。多剤併用の状況での薬物相互作用に対する懸念が使用をさらに制限します。効果と忍容性のバランスを取ることは持続的な課題であり、生活の質を損なうことなく持続的な痛みの緩和を提供するより安全な治療法の必要性を強調しています。
地域分析
北アメリカ
北アメリカは、糖尿病、癌関連の神経障害、および術後神経損傷の高い有病率に支えられ、神経障害性疼痛市場をリードしており、推定41%の市場シェアを占めています。強力な臨床意識、早期診断、エビデンスに基づく治療ガイドラインの広範な採用が、安定した治療利用を促進しています。高度な医療インフラは、神経科医、疼痛専門医、多職種クリニックへの幅広いアクセスを可能にします。ブランド薬およびジェネリック薬の神経障害性疼痛薬の高い処方量が地域の優位性をさらに強化しています。非オピオイド療法およびデジタル疼痛管理ソリューションにおける継続的な革新が、米国およびカナダにおける市場のリーダーシップを持続させています。
ヨーロッパ
ヨーロッパは、老齢化人口と慢性神経障害および代謝障害の発生率の上昇により、世界の神経障害性疼痛市場の約27%を占めています。確立された公共医療システムが、標準化された診断と長期的な疼痛管理をサポートしています。臨床ガイドラインへの強い遵守が、抗うつ薬、抗けいれん薬、および局所療法を第一選択治療として使用することを促進しています。オピオイド依存の削減に対する関心の高まりが、代替療法の採用を加速させています。ドイツ、英国、フランス、イタリアなどの国々は、先進的な疼痛クリニック、償還カバレッジ、および慢性疼痛研究への投資の増加により大きく貢献しています。
アジア太平洋
アジア太平洋地域は、21% の市場シェアを持ち、神経障害性疼痛の最も成長が速い地域市場を表しています。糖尿病の有病率の上昇、がん生存率の向上、高齢者人口の拡大が患者基盤を大幅に拡大させています。医療インフラの改善、医師の認識向上、手頃な価格のジェネリック薬へのアクセス拡大が市場拡大を支えています。都市化とライフスタイルの変化が神経障害性疼痛の発生率をさらに高めています。中国、インド、日本、韓国を含む国々は、診断能力の向上と薬理療法の採用の増加を通じて成長を牽引しており、政府の取り組みが慢性疼痛治療サービスへのアクセスを強化しています。
ラテンアメリカ
ラテンアメリカは、神経障害性疼痛市場の推定7% のシェアを占めており、医療アクセスと慢性疾患管理の徐々な改善に支えられています。糖尿病性神経障害や外傷後神経痛の診断の増加が治療需要を促進しています。ブラジルとメキシコは、病院ネットワークの拡大と処方鎮痛薬の利用可能性の増加により、主要な貢献者であり続けています。先進的な治療へのアクセスは依然として不均一ですが、医療専門家や患者の間での認識の高まりが安定した受け入れを支えています。公的医療プログラムへの継続的な投資とジェネリック薬の利用可能性が地域市場の存在感を強化し続けています。
中東・アフリカ
中東・アフリカ地域は、世界の神経障害性疼痛市場の約4% を占めています。市場の成長は、いくつかの国での専門家アクセスの制限と診断不足により、穏やかに推移しています。しかし、湾岸協力会議諸国での医療インフラの改善が神経障害性疼痛治療の採用を増加させています。糖尿病の有病率の上昇とがん関連の神経痛が需要の成長に寄与しています。政府主導の医療近代化、民間病院の拡大、医師の認識向上が治療アクセスを徐々に改善しています。不均衡は依然として存在しますが、医療システムへの長期的な投資が地域全体での市場浸透を強化すると期待されています。
市場セグメンテーション:
薬剤クラス別:
- 抗けいれん薬
- 三環系抗うつ薬
用途別:
- 糖尿病性神経障害
- 脊柱管狭窄症
投与経路別:
- 経口
- 非経口
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
神経障害性疼痛市場には、Mallinckrodt Pharmaceuticals、Novartis、Teva Pharmaceutical、Abbott、Depomed、GlaxoSmithKline、Merck、Endo International、Pfizer、AstraZenecaが含まれています。神経障害性疼痛市場は、確立された治療法と継続的な漸進的イノベーションが特徴の競争構造を示しています。競争は製品の差別化、安全性プロファイルの最適化、慢性使用における長期耐容性に集中しています。市場参加者は、非オピオイド治療オプション、徐放性製剤、併用療法を優先し、患者の順守と臨床結果の改善を図っています。ジェネリック代替品からの価格圧力がポートフォリオ戦略に影響を与え、ライフサイクル管理と製剤の強化を促進しています。規制の遵守、償還の整合性、実世界のエビデンス生成が市場の存在を維持する上で重要な役割を果たします。さらに、企業はより広範な地理的カバレッジとデジタルヘルスツールの統合を通じてアクセス拡大にますます注力し、より包括的で患者中心の神経障害性疼痛管理アプローチをサポートしています。
主要プレイヤー分析
- Mallinckrodt Pharmaceuticals
- ノバルティス
- Teva Pharmaceutical
- アボット
- Depomed
- GlaxoSmithKline
- Merck
- Endo International
- Pfizer
- AstraZeneca
最近の展開
- 2025年9月、Lexicon Pharmaceuticals(米国)は、糖尿病性末梢神経障害性疼痛に対するAAK1阻害剤Pilavapadinの臨床試験結果を発表しました。このデータは、意味のある痛みの軽減と神経機能の改善を示し、慢性神経障害性疼痛患者の未解決のニーズに対応する次世代の経口療法として候補を位置付けています。
- 2025年7月、AlzeCure Pharma(スウェーデン)は、NeuPSIG 2025 Pain ConferenceでTRPV1拮抗剤ゲルACD440の新しい第IIa相臨床データを発表しました。結果は、末梢神経障害性疼痛の軽減において有望な効果を示し、副作用が最小限であることを示し、局所的で非オピオイドの痛み治療における同社のリーダーシップを強化しました。
- 2025年4月、Lyka Labs(インド)は、糖尿病性神経障害性疼痛を治療するために設計されたPregabalin Gel 8%局所製剤の特許を取得しました。この革新は、経口製剤に関連する副作用を軽減する局所的で非全身的なアプローチを提供します。
レポートのカバレッジ
この調査レポートは、薬剤クラス、用途、投与経路、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳述し、そのビジネス、製品提供、投資、収益源、主要な用途の概要を示します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含みます。また、近年の市場拡大を促進した様々な要因についても議論します。レポートは、市場を形成する規制シナリオと技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 神経障害性疼痛管理は、長期的な安全性と依存性の懸念に対処するため、非オピオイド療法にますます焦点を当てるでしょう。
- 患者の層別化とメカニズムに基づく治療選択をサポートすることで、個別化された治療アプローチの重要性が増すでしょう。
- 徐放性および標的薬物送達システムの継続的な革新は、服薬遵守と症状管理を改善します。
- デジタルヘルスツールは、痛みの強度、治療反応、薬物遵守のモニタリングにおいてより大きな役割を果たすでしょう。
- 臨床ガイドラインは、医療環境全体での診断と治療の経路をさらに標準化します。
- 医療専門家の間での認識の高まりは、早期診断と治療のタイムリーな開始をサポートします。
- 複雑で難治性の神経障害性疼痛状態に対処するために、併用療法の採用が広がるでしょう。
- 新興市場でのケアへのアクセス拡大は、予測期間中に治療の浸透を増加させます。
- 実世界の証拠は、処方決定と償還の考慮にますます影響を与えるでしょう。
- 新しい作用機序の研究が進行中であり、より安全で効果的な治療法の開発をサポートします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
神経障害性疼痛市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に神経障害性疼痛市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた神経障害性疼痛市場のセグメントはどれですか?
神経障害性疼痛市場の成長を促進している主な要因は何ですか?
神経障害性疼痛市場の主要企業はどこですか?
2024年に神経障害性疼痛市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 神経障害性疼痛市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の神経障害性疼痛市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 7,962 million → 2032: USD 14,241.61 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 神経障害性疼痛市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 神経障害性疼痛市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における神経障害性疼痛市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 神経障害性疼痛市場市場の成長要因
- 3.3 神経障害性疼痛市場市場の抑制要因および課題
- 3.4 神経障害性疼痛市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 神経障害性疼痛市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 神経障害性疼痛市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、神経障害性疼痛市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 神経障害性疼痛市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 神経障害性疼痛市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は神経障害性疼痛市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 神経障害性疼痛市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 神経障害性疼痛市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 神経障害性疼痛市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 神経障害性疼痛市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新神経障害性疼痛市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の神経障害性疼痛市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の神経障害性疼痛市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の神経障害性疼痛市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の神経障害性疼痛市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの神経障害性疼痛市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の神経障害性疼痛市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの神経障害性疼痛市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 神経障害性疼痛市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
