
市場概要
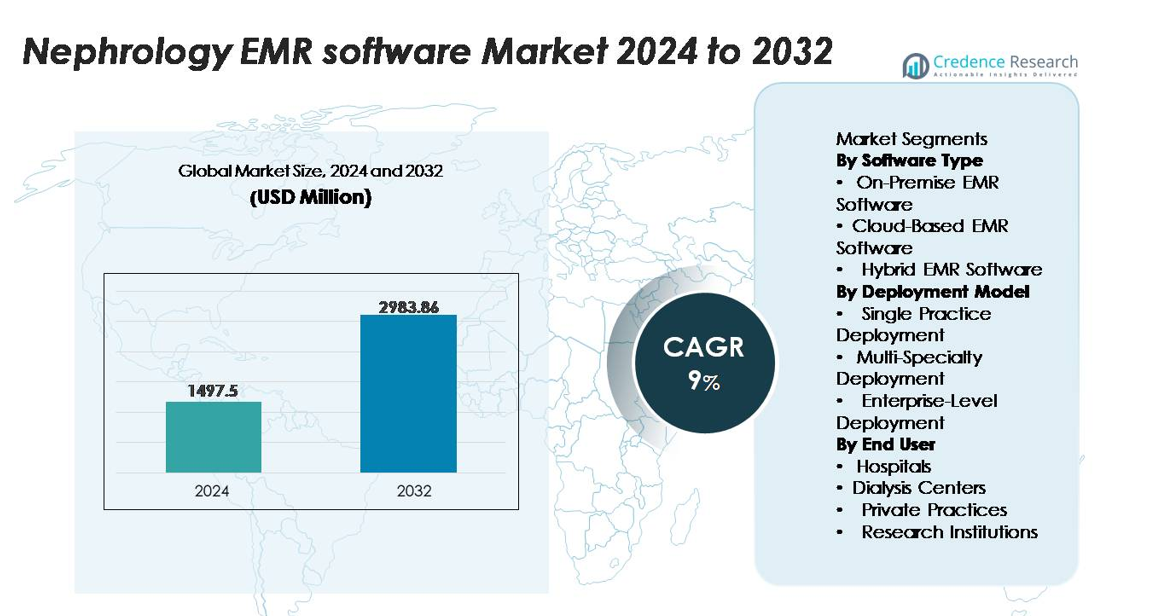
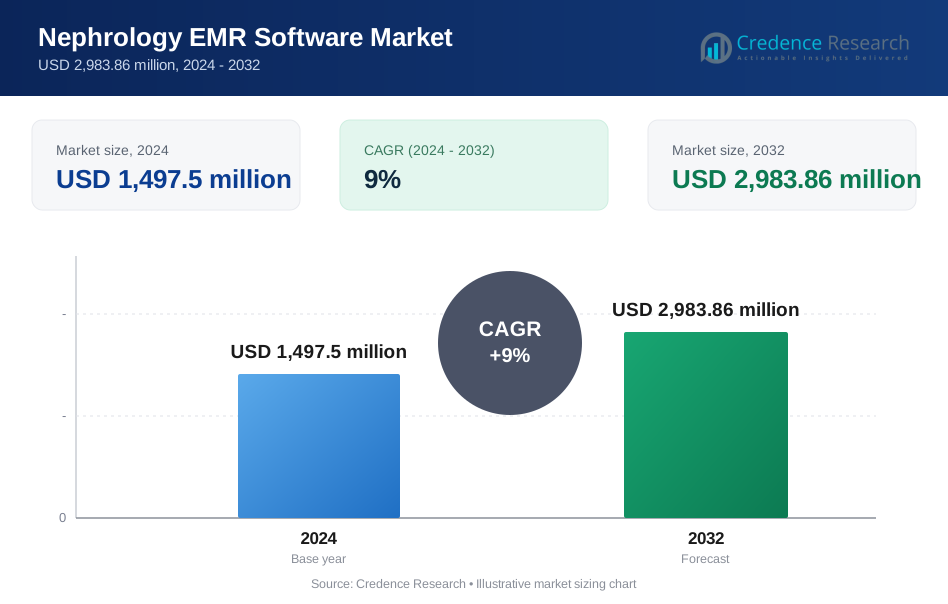
世界の腎臓病EMRソフトウェア市場は2024年に14億9750万米ドルと評価され、2032年までに29億8386万米ドルに達すると予測されており、予測期間(2025年~2032年)において年平均成長率(CAGR)9%を記録します。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ナノフィルトレーション膜市場規模 2024 | 14億9750万米ドル |
| ナノフィルトレーション膜市場、CAGR | 9% |
| ナノフィルトレーション膜市場規模 2032 | 29億8386万米ドル |
腎臓病EMRソフトウェア市場の主要プレイヤーには、Epic、Greenway Health、AdvancedMD、NextGen Healthcare、Kareo、MEDITECH、eClinicalWorks、Allscripts、athenahealth、およびPrognoCIS EHR(Bizmatics)などの主要なヘルスケアITベンダーが含まれます。これらの企業は、専門性に基づくワークフローの深さ、透析統合、相互運用性、腎臓に特化した臨床意思決定支援で競争しています。彼らのプラットフォームは、自動チャート作成、ラボ接続、治療追跡、遠隔腎臓病診療機能を通じてCKDおよびESRD管理を強化します。北米は、先進的なデジタルインフラ、強固なコンプライアンスフレームワーク、病院、透析チェーン、多施設の腎臓ケアネットワーク全体での専門EMRシステムの広範な採用に支えられ、世界市場をリードしています。
市場の洞察
- 世界の腎臓学EMRソフトウェア市場は2024年に14億9750万米ドルに達し、2032年までに29億8386万米ドルに達すると予測されており、腎臓ケア環境全体でのデジタル化の進展により年平均成長率9%で成長しています。
- CKDおよびESRDの増加が腎臓学専用EMRの採用を促進しており、クラウドベースのプラットフォームがスケーラビリティと相互運用性の利点によりソフトウェアタイプセグメントをリードしています。
- 主要なトレンドには、AI対応の腎臓分析、遠隔腎臓医療の統合、透析ワークフローを効率化し、CKD管理を改善する企業レベルの展開が含まれます。
- 主要ベンダーが腎臓に特化したモジュールを拡大する中、競争が激化していますが、高い導入コストと相互運用性のギャップが小規模な診療所や独立した透析センターでの採用を抑制しています。
- 北米が市場シェアの40%以上を占め、次いでヨーロッパが25〜27%、アジア太平洋が22〜24%を占めており、複雑な腎臓ケアのワークフローと高い患者数のために病院が最大のエンドユーザーセグメントとなっています。
市場セグメンテーション分析:
ソフトウェアタイプ別
クラウドベースのEMRソフトウェアは、プロバイダーがリモートアクセス性、迅速なスケーラビリティ、低い初期インフラコストを優先するにつれて、腎臓学EMR市場で支配的なシェアを持っています。その採用は、ラボシステムとのシームレスな相互運用性、自動更新、慢性腎臓病(CKD)管理に不可欠な強力なデータバックアップ機能によって促進されています。オンプレミスソリューションは厳格なデータ主権要件を持つ機関での関連性を維持し、ハイブリッドEMRプラットフォームはクラウド対応の分析と共にローカライズされたデータ制御を提供することで注目を集めています。全体として、クラウド中心のアーキテクチャへのシフトは、腎臓学プロバイダーの柔軟で安全、かつコンプライアンス対応のシステムの必要性を反映しています。
- 例えば、Kareoは重要な請求および患者データの自動で安全なクラウドバックアップを提供し、様々な患者対応を管理する85,000以上のアクティブなプロバイダーアカウントの情報を保護しています。
導入モデル別
企業レベルの導入は、腎臓ユニット、透析センター、マルチディシプリナリーチーム全体でEMRワークフローを統合する大規模な病院ネットワークおよび統合腎臓ケアシステムが支配的な実装シェアを占めています。その支配は、集中データリポジトリ、企業分析、および高ボリュームのCKDおよびESRD患者管理に適した多地点スケジューリング機能によって支えられています。多専門展開は、腎臓専門医、心臓専門医、内分泌専門医、移植ユニット間の共有ケア調整を可能にすることで着実に拡大しています。単一診療所の導入は、腎臓診断および透析計画に特化したコスト効率の高いワークフローテンプレートと意思決定支援機能を求める独立した腎臓専門医にとって重要です。
エンドユーザー別
病院は、患者の多さ、統合された腎臓内科部門、入院患者の腎臓相談、急性腎障害(AKI)モニタリング、慢性腎臓病管理をカバーするEMRワークフローの必要性に支えられ、主要なエンドユーザーセグメントを代表します。透析センターは、セッション追跡、血管アクセスの文書化、ラボのトレンド分析、治療結果の報告に最適化されたEMRシステムに依存しているため、強力な採用の勢いを示しています。個人開業医は、管理負担を軽減するために、効率的な文書化と迅速なチャート作成ツールを優先し、研究機関は腎臓病学の試験、バイオバンキング、登録ベースの研究をサポートするためにEMRを使用します。
- 例えば、ジョンズ・ホプキンスは、毎年大量のクレアチニンと尿出力データを分析する機械学習AKIリスクモデルを開発し、このシステムはEpicと統合して腎障害リスクのリアルタイムアラートを提供します。
主要な成長要因
CKDとESRDの負担増加がデジタルワークフローの採用を促進
慢性腎臓病(CKD)と末期腎不全(ESRD)の症例の世界的な増加は、高ボリュームの患者管理をサポートするEMRプラットフォームへの腎臓病学プロバイダーの移行を促進し続けています。腎臓専門医が再診、複雑な診断評価、長期ケアの調整を行う中で、EMRシステムは文書化、ラボ統合、治療モニタリングを最適化します。eGFRの低下、電解質異常、透析準備の自動アラートは、臨床判断を強化し、手作業の負担を軽減します。アウトカム報告、品質ベースの報酬、タイムリーな文書化に対する規制の関心が高まる中、腎臓病学におけるEMRの採用はさらに加速しています。腎臓プロファイル、併存疾患の傾向、統合された薬歴へのリアルタイムアクセスの必要性は、ケアの効率を改善し、臨床リスクを軽減するために専門的なEMRを不可欠にしています。
- 例えば、MEDITECHのExpanse EHRは、アライアンスプログラムを通じて幅広い認定パートナーアプリケーションと接続し、ラボ結果処理や腎パネルモニタリングなどの臨床ワークフローと統合するサードパーティツールを可能にします。
透析ネットワークと統合腎ケアモデルの拡大
透析チェーン、腎ケアセンター、統合腎臓ネットワークの急速な拡大は、スケーラブルなEMRソフトウェアの需要を大幅に押し上げています。プロバイダーは、大規模な患者群を処理し、複数のモダリティをスケジュールし、透析の適切性、血管アクセスの状態、治療の順守を追跡する能力を持つ統一システムを必要としています。透析機、ラボシステム、薬局インターフェース、画像データベースとの相互運用性を提供するEMRプラットフォームは、施設間でのシームレスなデータフローを可能にします。透析前のカウンセリングからセンター内および在宅透析プログラムに至るまでの調整された腎ケアエコシステムへのシフトは、臨床情報を集中管理するEMRの採用を促進します。企業レベルの腎臓ネットワークは、プロトコルの標準化、運用の可視性の向上、長期的な腎管理に不可欠な高頻度モニタリングをサポートするソフトウェアソリューションにますます依存しています。
- 例えば、Fresenius Medical Careは、血流速度、超濾過速度、動脈圧などのリアルタイム治療パラメータをストリーミングする接続された透析システムを使用しており、毎年何百万もの透析セッションで検証された透析中低血圧の予測モデルをサポートする臨床データプラットフォームに送信しています。
規制遵守要件の増加と品質報告の必要性
腎臓ケアにおける厳格なデータガバナンス基準と報告義務は、EMRの採用を強力に促進します。腎臓科の診療所は、電子文書化、治療監査、透析品質指標、慢性疾患のコーディング規範をカバーするフレームワークに準拠する必要があります。自動報告モジュールを備えたEMRソリューションは、支払者への提出、認定チェック、政府の品質改善プログラムを満たすのに役立ちます。強化された監査履歴、セキュアなデータ交換プロトコル、構造化されたチャートテンプレートは、管理上の負担を軽減しながら説明責任を強化します。医療システムが患者の結果に結びついた価値に基づく報酬に移行する中、EMRはCKDの進行、入院、透析の結果に関する標準化された文書化を可能にします。追跡可能でエラーのない記録を求める動きは、EMRプラットフォームを準拠性と透明性のある腎臓ケア提供の重要な要素にしています。
主要なトレンドと機会
AIを活用した臨床意思決定支援と予測分析の成長
高度なAI駆動の機能は、腎臓科のEMRプラットフォームにおいて変革的な機会として浮上しており、腎疾患の早期発見と精密管理を可能にします。縦断的なラボトレンド、画像データ、併存疾患パターンを分析する予測モデルは、急速なeGFR低下、入院、透析開始のリスクがある患者を特定するのに役立ちます。自動化されたCDSSモジュールは、薬物と腎臓の相互作用、貧血管理のタイムライン、体液や電解質バランスの異常に関するアラートを提供します。これらのツールは臨床精度を向上させ、予防可能な合併症を減少させます。EMRベンダーはますます機械学習に基づく洞察を統合し、腎臓科医が結果を予測し治療計画をカスタマイズできるようにしています。AIが成熟するにつれて、医療提供者は反応的な腎ケアから予防的な腎ケアへの移行の機会を得て、患者の安全性を向上させながら全体的なケアコストを削減します。
- 例えば、Balboa Nephrology Medical Groupは、人口健康プラットフォーム内で構造化および非構造化EHR抽出ツールを使用して、複数のサイトにわたる腎臓科診療所および提携透析センターで生検報告書、腎臓ラボパネル、薬歴を標準化しています。
テレネフロロジーとリモート患者モニタリングエコシステムの拡大
テレネフロロジープラットフォームは、従来の臨床設定を超えてケアアクセスを拡大する中で強力な成長機会を生み出しています。仮想相談モジュール、リモートラボデータアップロード、在宅透析モニタリングツールと統合されたEMRシステムは、継続的な腎臓評価をサポートします。リモート患者モニタリング(RPM)インターフェースは、慢性腎疾患患者が血圧、体液貯留、治療遵守データをEMRに直接共有できるようにします。この接続性は、早期CKD管理、在宅透析プログラム、移植後フォローアップを強化します。アクセス障壁や人材不足による仮想腎臓ケアの需要が高まる中、テレヘルス対応のワークフローを提供するEMRベンダーは大きな牽引力を得る可能性があります。このエコシステムは、より頻繁な対話、緊急訪問の減少、患者のエンゲージメントの向上を促進します。
主要な課題
腎臓ケアエコシステム間の相互運用性の制約
急速なデジタル導入にもかかわらず、腎臓病学の診療は、透析センター、病院、ラボ、補助ケアシステム間での相互運用性の達成において持続的な課題に直面しています。断片化されたプラットフォームは、透析セッションの指標、超濾過量、リアルタイムのラボ結果などの構造化された腎臓データの交換に苦労することがよくあります。不一致なEHR標準は、重複した文書化、データ調整の遅延、ワークフローの非効率性を引き起こします。古い透析機、旧式の病院EMR、または地域の健康情報交換との互換性の制限は、調整されたケアをさらに複雑にします。これらの相互運用性の制約は、ケア設定を頻繁に移行するCKDおよびESRD患者のシームレスな管理を妨げます。この障壁を克服するには、より強力な統合フレームワーク、標準化されたAPI、およびマルチベンダーの協力が必要です。
- 例えば、CernerのIgnite API for FHIRは、外部開発者がOracle HealthのEHRエコシステムにサードパーティアプリケーションを接続できるようにしますが、透析特有のデータ要素がまだ米国の相互運用性のためのコアデータ(USCDI)標準に含まれていないため、多くの腎臓ケアプラットフォームでは相互運用性の課題が残っています。
高い導入コストと移行中の運用の混乱
腎臓病学特有のEMRシステムの導入は、特に小規模な診療所や独立した透析センターにとって、組織にかなりの財政的および運用上の圧力を課す可能性があります。ハードウェアのアップグレード、ソフトウェアライセンス、ワークフローのカスタマイズ、スタッフのトレーニングに関連するコストは、導入の障壁を生むことがよくあります。紙の記録や旧式のEMRからの移行もクリニックの運営を混乱させ、一時的な生産性の低下を引き起こします。プロバイダーは、透析履歴、ラボアーカイブ、薬物記録を含む大量の旧式の腎臓データの移行に課題を抱える可能性があります。従来のワークフローに慣れた臨床医の抵抗は、最適化をさらに遅らせます。これらの障害は、リソースが限られた施設が長期的な効率性の利点にもかかわらず、先進的なEMRソリューションを採用することを困難にします。
- 例えば、Blessing Health SystemでのAllscriptsのSunrise導入中に、組織は臨床および管理チーム全体で広範な役割ベースのトレーニングを実施し、EHR移行期間中にワークフローのスループットが一時的に減少しました。
地域分析
北アメリカ
北アメリカは、腎臓病学EMRソフトウェアの世界的な採用の40%以上を占め、進んだ医療デジタル化と腎臓病学部門や透析ネットワーク全体での専門特化EMRの広範な統合によって推進されています。強力なEHR義務、成熟した償還フレームワーク、および主要なEMRベンダーの存在が市場浸透を加速させます。高いCKDおよびESRDの有病率、AI対応の腎臓分析および遠隔腎臓病学モジュールの早期採用と相まって、地域の優位性をさらに強化します。病院や企業レベルの腎臓ケア組織は、文書化、透析ワークフロー管理、慢性腎臓病のモニタリングを合理化する相互運用可能なプラットフォームをますます展開しています。
ヨーロッパ
ヨーロッパは、病院や専門の腎臓ケアセンターがEUの臨床文書およびデータガバナンス基準に沿った統合デジタルインフラストラクチャへの移行を続ける中で、世界市場の約25〜27%を占めています。ドイツ、英国、フランス、北欧諸国などの国々は、強力な規制遵守要件と専門EMRモジュールへの投資の増加により、採用をリードしています。透析チェーンの拡大と協調ケアプログラムは、クラウド対応の腎臓ソリューションの採用を支援しています。腎臓の成果に対する品質報告の重要性が増す中、相互運用性と国境を越えたデータ交換に関する広範な地域イニシアチブが、標準化された腎臓EMRプラットフォームの魅力を高めています。
アジア太平洋
アジア太平洋は、急速な透析施設の拡大と中国、インド、日本、東南アジア全体でのCKDの発生率の上昇により、約22〜24%の市場シェアを持つ最も急成長している地域の一つです。各国政府はデジタルヘルスの採用を加速させ、公共および民間の腎臓ケアエコシステムにおけるクラウドベースのEMR導入を促進しています。病院チェーンの投資増加と新興のテレネフロロジープラットフォームが、スケーラブルなEMRソリューションの需要を促進しています。日本と韓国は高度な臨床情報学でリードし、インドと中国は大規模な患者基盤を通じてボリューム成長を推進しています。地域の専門的な腎臓文書化とラボ統合への注力の増加が、市場の勢いをさらに強化しています。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、アルゼンチン、チリ全体での病院ITシステムの近代化と透析サービスの拡大により、約6〜7%の市場シェアを占めています。採用は不均一ですが、プロバイダーが慢性腎臓病の作業負荷を管理し、文書の正確性を向上させることができるEMRプラットフォームを求める中で、需要が高まっています。政府主導のデジタルトランスフォーメーションプログラムと腎臓ケアセンターへの民間セクターの投資が、クラウドベースのソリューションの徐々な採用を支援しています。相互運用性、品質報告、遠隔患者モニタリングへの注力の増加が、専門的な腎臓EMRへの地域の関心を高めていますが、予算制約と実施コストが完全な浸透を遅らせ続けています。
中東・アフリカ
中東・アフリカ地域は、UAE、サウジアラビア、カタールなどの湾岸諸国での病院が高度なEMRインフラストラクチャに多額の投資を行っているため、推定で世界市場の5〜6%を占めています。増加するCKDの負担、透析ネットワークの拡大、デジタルヘルスの義務が、腎臓に焦点を当てたEMRシステムの採用を加速させています。アフリカ市場は初期段階にあり、採用は主に民間病院と国際的な腎臓ケアプロバイダーに限られています。クラウドベースのプラットフォームの展開の増加と、臨床文書化基準を強化する政府の取り組みが、インフラの制約にもかかわらず、長期的な成長機会を提供しています。
市場セグメンテーション:
ソフトウェアタイプ別
- オンプレミスEMRソフトウェア
- クラウドベースEMRソフトウェア
- ハイブリッドEMRソフトウェア
展開モデル別
- 単一診療展開
- 多専門展開
- 企業レベル展開
エンドユーザー別
- 病院
- 透析センター
- 個人診療
- 研究機関
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
腎臓病EMRソフトウェア市場の競争環境は、確立されたヘルスケアITベンダーと専門の腎臓病ソリューションプロバイダーが、相互運用性、ワークフローの深さ、分析能力で競争することによって特徴付けられています。主要なプレーヤーは、プラットフォームを差別化するために、高度な文書化ツール、透析ワークフローの自動化、統合されたラボ接続、AI駆動の臨床意思決定支援を強調しています。クラウドベースのアーキテクチャ、透析機器とのシームレスなデータ交換、テレ腎臓病対応は、主要な競争の手段となっています。ベンダーはまた、透析ネットワーク、病院グループ、RCMサービスプロバイダーとのパートナーシップを通じて展開の足跡を拡大し、地位を強化しています。腎臓特有のテンプレート、長期的なCKD追跡ダッシュボード、予測分析モジュールなどの継続的な製品強化は、価値提案を向上させます。エンタープライズレベルの展開と多施設統合の需要が高まる中、市場競争はスケーラビリティ、実装速度、ユーザー研修サポートを中心に激化しています。規制遵守要件が世界的に厳しくなる中、堅牢なセキュリティフレームワークと自動報告を提供するベンダーは、重要な競争優位性を維持しています。
主要プレイヤー分析
- Epic
- Greenway Health
- AdvancedMD
- NextGen Healthcare
- Kareo
- MEDITECH
- eClinicalWorks
- Allscripts
- athenahealth
- PrognoCIS EHR (Bizmatics)
最近の展開
- 2025年8月、NextGenは「NextGen Enterprise EHR」バージョンが規制の締め切り前にHTI-1準拠を達成し、腎臓学を含む専門分野に関連するデータ/相互運用性の資格を強化したと発表しました。
- 2025年8月、MEDITECHは「MEDITECH LIVE 2025」イベントを発表し、インターオペラビリティ&データパビリオンを特集し、Traverse Exchange相互運用ネットワークと腎臓ケアを含む専門分野間でのシームレスなデータ交換を可能にするFHIR駆動APIを紹介しました。
レポートのカバレッジ
この調査レポートは、ソフトウェア タイプ、導入モデル、エンドユーザーおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳細に説明しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、業界を形成する市場のダイナミクス、規制の状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- AI駆動の意思決定支援が、早期CKD検出、リスク層別化、治療最適化をますます指導するようになります。
- クラウドベースの腎臓学EMRは、プロバイダーがスケーラビリティ、モビリティ、低メンテナンスコストを優先するにつれてさらに拡大します。
- テレネフロロジーとリモート患者モニタリングは、継続的な腎評価をサポートするためにEMRプラットフォームにより深く統合されます。
- 腎臓ケアネットワークが多施設運営を統合し、ワークフローを標準化するにつれて、エンタープライズレベルの導入が加速します。
- 相互運用性の向上により、病院、透析センター、ラボ、画像システム間のデータフローが強化されます。
- 予測分析ツールは、透析開始、入院リスク、病気の進行パターンを予測するのに役立ちます。
- 在宅透析プログラムは、リアルタイムの治療および患者報告データをキャプチャできるEMRの需要を促進します。
- EMRベンダーは、腎臓特化のテンプレート、ダッシュボード、専門最適化インターフェースをますます提供するようになります。
- 規制遵守要件により、自動報告と強化されたセキュリティフレームワークを備えたシステムの採用が促進されます。
- EMRベンダー、透析機器メーカー、ヘルステックイノベーター間のパートナーシップが、次世代の腎臓学エコシステムの能力を形作ります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
腎臓病学EMRソフトウェアの現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2024年から2032年の間に、腎臓病学EMRソフトウェア市場はどのくらいの年平均成長率で成長すると予測されていますか?
腎臓病学EMRソフトウェアの市場での主要な地域はどこですか?
腎臓病学EMRソフトウェア市場の成長の主要な要因は何ですか?
腎臓病学EMRソフトウェア市場において、アプリケーション別の主要なセグメントはどれですか?
腎臓病学EMRソフトウェア市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 腎臓学EMRソフトウェア市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の腎臓学EMRソフトウェア市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,497.5 million → 2032: USD 2,983.86 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 腎臓学EMRソフトウェア市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 腎臓学EMRソフトウェア市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における腎臓学EMRソフトウェア市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 腎臓学EMRソフトウェア市場市場の成長要因
- 3.3 腎臓学EMRソフトウェア市場市場の抑制要因および課題
- 3.4 腎臓学EMRソフトウェア市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 腎臓学EMRソフトウェア市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 腎臓学EMRソフトウェア市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、腎臓学EMRソフトウェア市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 腎臓学EMRソフトウェア市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 腎臓学EMRソフトウェア市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は腎臓学EMRソフトウェア市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 腎臓学EMRソフトウェア市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 腎臓学EMRソフトウェア市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 腎臓学EMRソフトウェア市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 腎臓学EMRソフトウェア市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新腎臓学EMRソフトウェア市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の腎臓学EMRソフトウェア市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の腎臓学EMRソフトウェア市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の腎臓学EMRソフトウェア市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の腎臓学EMRソフトウェア市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの腎臓学EMRソフトウェア市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の腎臓学EMRソフトウェア市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの腎臓学EMRソフトウェア市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 腎臓学EMRソフトウェア市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
