
市場概要
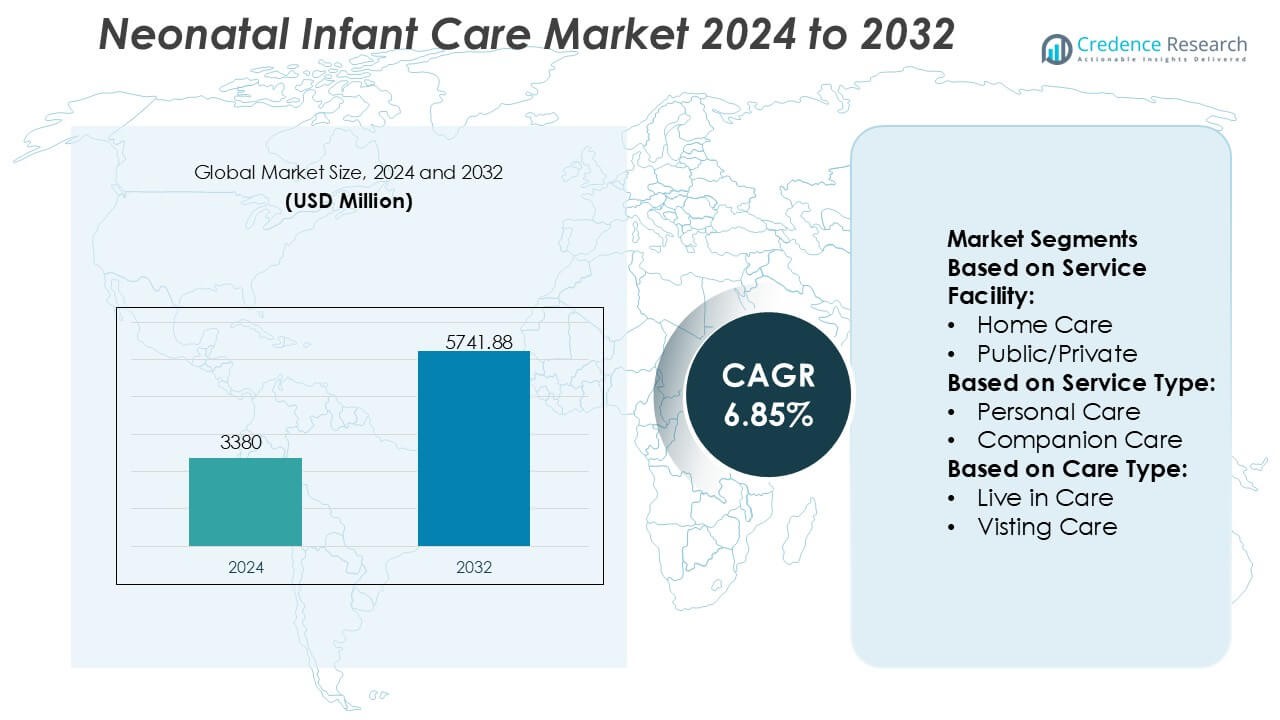
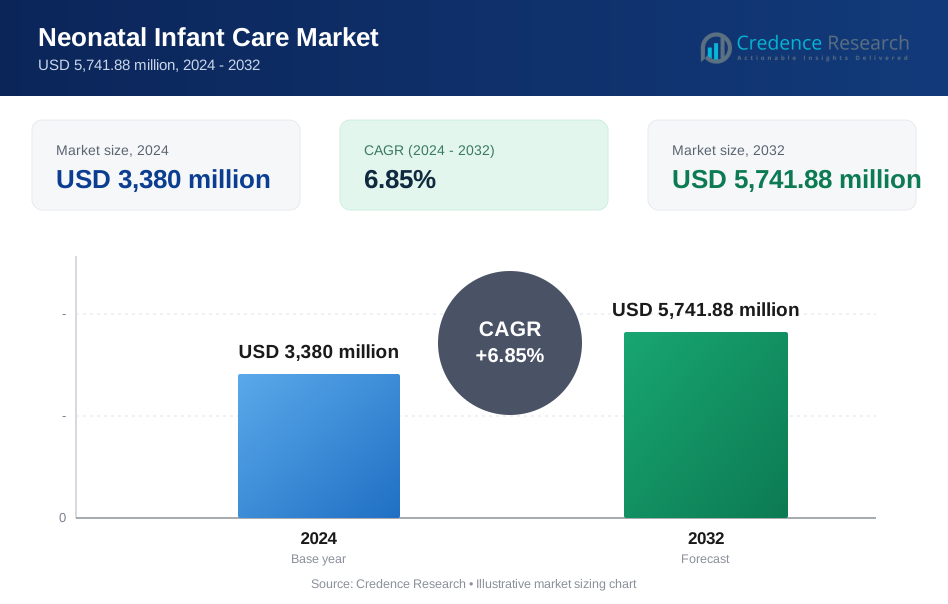
新生児ケア市場の規模は2024年に33億8,000万米ドルと評価され、2032年までに57億4,188万米ドルに達すると予測されており、予測期間中のCAGRは6.85%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の新生児ケア市場規模 | USD 3380 Million |
| 新生児ケア市場、CAGR | 6.85% |
| 2032年の新生児ケア市場規模 | USD 5741.88 Million |
新生児ケア市場は、強力なブランドポートフォリオ、製品の安全性、乳児栄養、衛生、スキンケア、ケアアクセサリーにおける広範な流通網を通じて競争する確立されたグローバルプレーヤーのグループによって主導されています。Johnson & Johnson、Kimberly-Clark Corporation、The Procter & Gamble Company、Nestlé S.A.、Unilever、Beiersdorf AG、Chicco、Britax、Dorel Industries、Fujian Hengan Groupなどの企業は、イノベーション、規制遵守、病院および小売浸透に注力して市場の存在感を強化しています。競争戦略は、進化する親の期待に応えるために、優しい処方、臨床試験済み製品、持続可能な包装を強調しています。地域的には、北米が新生児ケア市場を支配しており、先進的な医療インフラ、高いNICU採用、強力な償還システム、プレミアム新生児ケアソリューションの早期採用に支えられ、正確な38%の市場シェアを持っています。
市場の洞察
- 新生児ケア市場は2024年に33億8,000万米ドルと評価され、2032年までに57億4,188万米ドルに達すると予測されており、予測期間中のCAGRは6.85%です。
- 市場の成長は、早産の増加、高いNICU入院率、乳児の安全、衛生、栄養、初期の健康成果に対する親の関心の高まりによって推進されています。
- 製品ベースの競争は依然として強く、衛生およびおむつケア製品が約44%の支配的なセグメントシェアを保持しており、高い消費頻度と継続的な製品革新によって支えられています。
- 競争環境には、製品の安全性、臨床的検証、持続可能な包装、強力な病院および小売流通ネットワークを活用して市場の地位を維持する確立されたグローバルブランドが特徴です。
- 北米は、先進的な医療インフラ、高いNICU浸透、好ましい償還フレームワーク、プレミアム新生児ケアソリューションの早期採用に支えられ、正確な38%の地域市場シェアを持っています。
市場セグメンテーション分析:
サービス施設別
サービス施設セグメントは、在宅ケアと公的/私的機関ケアの間で強い差別化を示しています。公的および私的医療施設がこのセグメントを支配しており、新生児集中治療室(NICU)の集中、先進的なモニタリング機器へのアクセス、専門の新生児科医と看護スタッフの利用可能性によって推進され、推定62%の市場シェアを占めています。これらの施設は、継続的な臨床監視を必要とする高リスクおよび早産児を管理します。しかし、在宅ケアサービスは、短い入院期間、改善された携帯型医療機器、退院後の新生児サポートを家庭環境で受けたいという親の増加する好みに支えられ、着実に拡大しています。
- 例えば、バイヤスドルフは、プロビタミンB5、シアバター、カレンデュラなどの成分を使用することで、誕生から新生児の皮膚バリアを強化することを目的としています。
サービスタイプ別
サービスタイプ別では、パーソナルケアが支配的なサブセグメントとして浮上し、推定41%の市場シェアを占めています。これは、授乳サポート、衛生管理、バイタルサインの観察、新生児への基本的な臨床支援における重要な役割を反映しています。早産率の増加と早期新生児健康管理への意識の高まりにより、需要が高まっています。コンパニオンケアと家事サービスは家族の福祉を支え、リハビリテーションと回復サービスは発達リスクのある乳児に対して注目を集めています。このセグメントの成長は、医療と非医療のサポートを統合して新生児の成果を改善する包括的なケアモデルによって推進されています。
- 例えば、マキシコシは、誕生から6000万人以上の赤ちゃんを家に運んだ実績を持つ、乳児輸送の世界的リーダーです。その製品は「最初の帰宅」シナリオや家庭での乳児ケアの標準的な一部です。
ケアタイプ別
ケアタイプセグメントは、訪問ケアが推定48%の市場シェアを保持し、その柔軟性、コスト効率、日常的な新生児モニタリングと親の指導に適していることに支えられています。訪問ケアは、長期的な居住アレンジメントなしで訓練を受けた専門家が予定されたサポートを提供することを可能にし、都市の家族構造にうまく適合します。住み込みケアは、継続的な注意を必要とする複雑または高依存度のケースに対応し、レスパイトケアは介護者の疲労と短期的な救済ニーズに対処します。セグメントの成長は、核家族の増加、母親の雇用の増加、拡張可能で適応可能な新生児ケアソリューションの必要性によって推進されています。
主要な成長要因
早産と新生児罹患率の上昇
早産、低出生体重、新生児合併症の増加は、専門の新生児ケアサービスと機器の需要を引き続き促進しています。医療システムは、死亡率と長期的な発達リスクを減少させるために早期介入を優先しており、先進的な新生児集中治療、呼吸サポート、モニタリングソリューションの採用を加速しています。早産児の生存率の向上は、ケアの期間と強度をさらに延ばします。政府と医療提供者も、新生児ケア能力を拡大して増加する症例数を管理し、病院、専門の新生児ユニット、退院後のケア設定全体で持続的な需要を強化しています。
- 例えば、ネスレS.A.は、PreNAN®早産児用乳児用ミルクが100 kcalあたり約2.9 gのタンパク質を提供し、エネルギー密度が100 mLあたり80 kcalであることを文書化しており、これは超低出生体重児の加速したキャッチアップ成長をサポートするように設計されています。
新生児医療技術の進歩
新生児ケア技術の継続的な革新は、市場の成長を大いに支えています。現代のインキュベーター、非侵襲的換気システム、スマートモニター、統合された臨床情報プラットフォームは、脆弱な乳児のケアの精度と安全性を向上させます。これらの技術は、重要なパラメータのリアルタイム監視、合併症の早期発見、臨床結果の改善を可能にします。自動化とデジタル統合も、介護者の負担と人的エラーを減少させます。医療施設は、臨床基準を満たし、生存率を向上させ、進化する規制およびケアの質の要件に準拠するために、技術的に進んだ新生児ソリューションへの投資を増やしています。
- 例えば、Chicco(Artsana Group)は、35.0–39.0 °Cの範囲で±0.1 °Cの臨床的に検証された精度を持つ新生児用デジタルモニタリングおよび温度計測デバイスを設計しました。
医療インフラとNICUの拡張
医療インフラへの公共および民間の投資は、新生児ケア市場の拡大に強く影響します。多くの国が新生児集中治療室、母子健康センター、専門の紹介病院の開発を優先しています。容量の拡張は、より多くの入院量と高度な新生児サービスへのアクセスをサポートします。好意的な償還政策と政府支援の母子健康プログラムは、インフラの発展をさらに促進します。質の高い新生児ケアに対する親の意識の高まりも、設備の整った施設と訓練を受けた専門家の需要を促進し、長期的な市場成長を強化します。
主要なトレンドと機会
在宅および退院後の新生児ケアの成長
在宅新生児ケアは、ポータブルモニタリングデバイスと遠隔医療プラットフォームの進歩に支えられた重要な機会として浮上しています。早期退院プログラムは、リモートモニタリング、訪問ケアサービス、介護者トレーニングにますます依存してケアの継続性を維持しています。このアプローチは、病院の負担を軽減し、コストを削減し、家族中心のケア体験を向上させます。プロバイダーは、安定した早産児や長期回復を必要とする乳児をサポートするために在宅ケアの提供を拡大し、新生児ケアエコシステム内で新しいサービスモデルと収益源を創出しています。
- 例えば、ユニリーバは、サプライチェーン計画、物流、消費者インサイト、予測分析にわたる500以上のAIベースの機能を世界中で実施しています。
デジタルヘルスと遠隔新生児学の統合
デジタルヘルスの採用は、新生児ケアの提供を再構築し続けています。遠隔新生児学プラットフォームは、遠隔相談、臨床意思決定支援、三次病院と地域ケアセンター間のリアルタイムデータ共有を可能にします。これらのソリューションは、特にサービスが不足している地域での専門家の専門知識へのアクセスを改善します。データ分析とAI支援のモニタリングツールも、予測ケアと早期介入を強化します。医療提供者は、デジタル統合を結果の改善、リソース利用の最適化、ネットワーク全体での新生児ケアプロトコルの標準化を図るための戦略的機会と見なしています。
- 例えば、ジョンソン・エンド・ジョンソンは、企業の健康および運営機能全体でAI能力を構築するための体系的な展開の一環として、33,000人以上の従業員が生成AIトレーニングを完了したと報告しました。これは、予測分析と臨床意思決定支援ワークフローをサポートするデータ駆動型デジタルヘルスソリューションの拡大に対する同社の内部投資を示しています。
家族中心および発達ケアモデルへの注目の高まり
新生児ケアは、臨床結果と親の関与の両方をサポートする発達的および家族中心のアプローチをますます重視しています。スキン・トゥ・スキンケア、個別栄養プラン、サポート的なケア環境などの実践が広く採用されています。病院はこれらのモデルに対応するためにスタッフのトレーニングと施設の再設計に投資しています。この傾向は、専門サービス、介護者教育プログラム、乳児の発達を強化し、ケアの過程で親の満足度と関与を向上させる支援技術の機会を生み出します。
主な課題
高度な新生児ケアサービスの高コスト
新生児集中治療に関連する高コストは、市場にとって大きな課題です。高度な医療機器、専門的なインフラ、および高度に訓練された専門家が運営費を大幅に増加させます。多くの地域では、限られた補償範囲と予算の制約が包括的な新生児サービスへのアクセスを制限しています。小規模病院や地方施設は、高度な技術を負担するのに苦労することが多く、ケアの質の格差を生じさせます。コスト圧力は、特に価格に敏感な医療システムを持つ市場で、提供者の長期的な持続可能性にも影響を与えます。
熟練した新生児医療専門家の不足
訓練を受けた新生児科医、新生児看護師、および呼吸療法士の慢性的な不足が市場の成長を制約しています。新生児ケアには専門的な臨床専門知識と継続的なトレーニングが必要であり、労働力の利用可能性を制限しています。高い業務負荷と燃え尽き症候群がスタッフの課題をさらに悪化させます。この不足はケアの質に影響を与え、運営リスクを増加させ、能力拡大を制限します。医療提供者は、労働力のギャップに対処し、高品質な新生児ケアサービスの一貫した提供を確保するために、トレーニング、保持プログラム、およびワークフローの最適化に投資する必要があります。
地域分析
北米 北米は、先進的な医療インフラ、高い新生児集中治療室(NICU)の普及率、および強力な補償フレームワークに支えられ、38%の正確なシェアで新生児ケア市場をリードしています。この地域は、スマートモニタリングシステムや非侵襲的呼吸サポートを含む高度な新生児技術の早期採用の恩恵を受けています。新生児の健康に対する高い認識、強力な臨床プロトコル、および熟練した専門家の広範な利用可能性が市場のリーダーシップをさらに強化しています。政府支援の母子健康プログラムと、民間医療提供者による持続的な投資が、地域全体で新生児ケアの質とサービスのアクセス性を向上させ続けています。
ヨーロッパ
ヨーロッパは、新生児ケア市場の正確な27%のシェアを占めており、ユニバーサルヘルスケアシステムと母体および新生児の成果に対する強力な規制の重視によって推進されています。西ヨーロッパおよび北ヨーロッパの国々は、確立されたNICUネットワークと標準化された新生児ケアプロトコルを維持しています。発達および家族中心のケアモデルへの注力の高まりが、サービスの拡大を支えています。新生児サービスへの公的資金と病院インフラの継続的なアップグレードが、安定した成長にさらに寄与しています。東ヨーロッパ市場も、ヘルスケアの近代化イニシアチブと政府投資の増加に支えられ、新生児ケアへのアクセスが改善されています。
アジア太平洋
アジア太平洋は、新生児ケア市場の正確な25%のシェアを持ち、最も急成長している地域市場を表しています。高い出生率、早産の増加、病院ベースのケアへのアクセスの改善が強い需要を促進しています。中国、インド、東南アジア諸国などの国々でのヘルスケアインフラの急速な拡大が市場の成長を支えています。政府は母子健康プログラムをますます優先し、民間の医療提供者はNICUの容量を拡大しています。都市化の進展、医療支出の増加、新生児の成果に対する意識の向上が、この地域の長期的な成長の可能性を強化し続けています。
ラテンアメリカ
ラテンアメリカは、新生児ケア市場の正確な6%のシェアを占めており、医療インフラの漸進的な改善と新生児生存イニシアチブによって支えられています。公的医療システムがサービス提供を支配している一方で、民間病院は先進的な新生児機器と専門ケアユニットへの投資を増やしています。乳児死亡率を減少させることを目的とした政府プログラムが、新生児サービスの拡大を促進しています。しかし、都市部と農村部の間のアクセスの格差は依然として存在します。母体医療への継続的な投資、新生児専門家の訓練、病院施設の近代化が、地域の安定した進展を支えると期待されています。
中東・アフリカ
中東・アフリカ地域は、新生児ケア市場の正確な4%のシェアを持ち、国によって異なる医療開発を反映しています。湾岸諸国は、強力な医療投資、近代的な病院、先進的な新生児技術により、地域の採用をリードしています。対照的に、アフリカの一部では、インフラと労働力の制約により、専門的な新生児ケアへのアクセスが限られています。国際援助プログラムと政府主導の母体健康イニシアチブが、漸進的な改善を支えています。民間医療の参加拡大と新生児死亡率の低減に対する注力の増加が、段階的な市場成長を促進し続けています。
市場セグメンテーション:
サービス施設別:
- 在宅ケア
- 公立/私立
サービスの種類別:
- パーソナルケア
- コンパニオンケア
ケアの種類別:
- 住み込みケア
- 訪問ケア
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
新生児ケア市場のプレーヤーには、Beiersdorf AG、Dorel Industries、Nestlé S.A.、Chicco、Kimberly-Clark Corporation、Fujian Hengan Group、Britax、Unilever、Johnson & Johnson、The Procter & Gamble Companyが含まれます。新生児ケア市場は、継続的な製品革新、安全基準への強い重視、サービスと流通ネットワークの拡大を特徴とする非常に競争の激しい環境を示しています。市場参加者は、新生児の栄養、衛生、スキンケア、授乳、安全ソリューションにわたるポートフォリオを拡大することで競争します。差別化は、臨床的に検証された製品、優しい処方、敏感な新生児の肌と健康を保護するために設計された素材に焦点を当てています。企業は、厳しい規制枠組みへの準拠を優先し、研究、品質保証、ブランディングに投資しています。戦略的な焦点には、新興市場への拡大、医療提供者との提携、持続可能な慣行の採用も含まれます。親の意識の向上、プレミアムケアソリューションの需要、製品の透明性に対する期待の高まりが競争を激化させ、長期的な市場動向を形作り続けています。
主要プレイヤー分析
- バイヤスドルフAG
- ドレル・インダストリーズ
- ネスレS.A.
- チッコ
- キンバリー・クラーク・コーポレーション
- 福建恒安グループ
- ブリタックス
- ユニリーバ
- ジョンソン・エンド・ジョンソン
- プロクター・アンド・ギャンブル・カンパニー
最近の展開
- 2025年5月、フィリップスとマーチ・オブ・ダイムズは、フィリップス・アベント・プレグナンシー+アプリを通じて母体健康教育を改善することを目的とした協力を発表しました。このパートナーシップの下で、フィリップスはアプリに重要なマーチ・オブ・ダイムズのコンテンツを統合し、新生児集中治療室(NICU)滞在の準備、早産、予防接種などのトピックに関する健康リテラシーを向上させ、認識を高めることを目指しています。この取り組みは、全体的な母体および乳児の健康に関する認識を向上させると期待されています。
- 2024年10月、ドレーガー・インディアはBabyRoo TN 300オープンウォーマーの発売を発表しました。この製品は、最先端の温度調節機能と、緊急蘇生および家族中心のケアをサポートする高度な統合技術を備えています。この開発により、同社はインド市場での存在感を向上させることができました。
- 2024年2月、カルナータカ州保健局は新生児救急車サービスの提供を開始しました。カルナータカ州は多層の乳児ケアシステムを提供しており、専門的な介入にはしばしば高度な能力を持つ上位施設への移送が必要ですが、指定された出産場所で基本的なケアが提供されています。
- 2024年2月、小児神経画像グループは、小児科部門でアニメーションシリーズを公開し、早産児の発達中の脳が呼吸と無呼吸、つまり呼吸停止にどのように影響するかを親がよりよく理解できるようにしました。
レポートのカバレッジ
この調査レポートは、サービス施設、サービスタイプ、ケアタイプ、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 早産の増加と生存率の向上により、高度な新生児ケアサービスの需要が増加します。
- 医療提供者は、公立および私立施設で新生児集中治療室の容量を拡大し続けます。
- 安全性と成果を向上させるため、非侵襲的モニタリングおよび呼吸サポート技術の採用が加速します。
- 在宅および退院後の新生児ケアサービスは、より広く受け入れられ統合されます。
- デジタルヘルスプラットフォームと遠隔新生児医療ソリューションが、遠隔モニタリングと専門家へのアクセスをサポートします。
- 家族中心および発達ケアモデルが、新生児環境での標準的な実践となります。
- 新生児医療専門家の訓練とスキルアップが、より大きな制度的注目を受けます。
- 新興経済国では、新生児ケアのインフラとサービスの急速な拡大が見られます。
- 持続可能性と安全性の遵守が、製品設計と調達の意思決定にますます影響を与えます。
- 医療提供者、技術開発者、介護者間の協力が、ケアの継続性を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
新生児ケア市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に新生児ケア市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた新生児ケア市場のセグメントはどれですか?
新生児ケア市場の成長を促進している主な要因は何ですか?
新生児ケア市場の主要企業はどこですか?
2024年に新生児ケア市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 新生児ケア市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の新生児ケア市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,380 million → 2032: USD 5,741.88 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 新生児ケア市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 新生児ケア市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における新生児ケア市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 新生児ケア市場市場の成長要因
- 3.3 新生児ケア市場市場の抑制要因および課題
- 3.4 新生児ケア市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 新生児ケア市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 新生児ケア市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、新生児ケア市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 新生児ケア市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 新生児ケア市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は新生児ケア市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 新生児ケア市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 新生児ケア市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 新生児ケア市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 新生児ケア市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新新生児ケア市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の新生児ケア市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の新生児ケア市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の新生児ケア市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の新生児ケア市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの新生児ケア市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の新生児ケア市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの新生児ケア市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 新生児ケア市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
