
市場概要
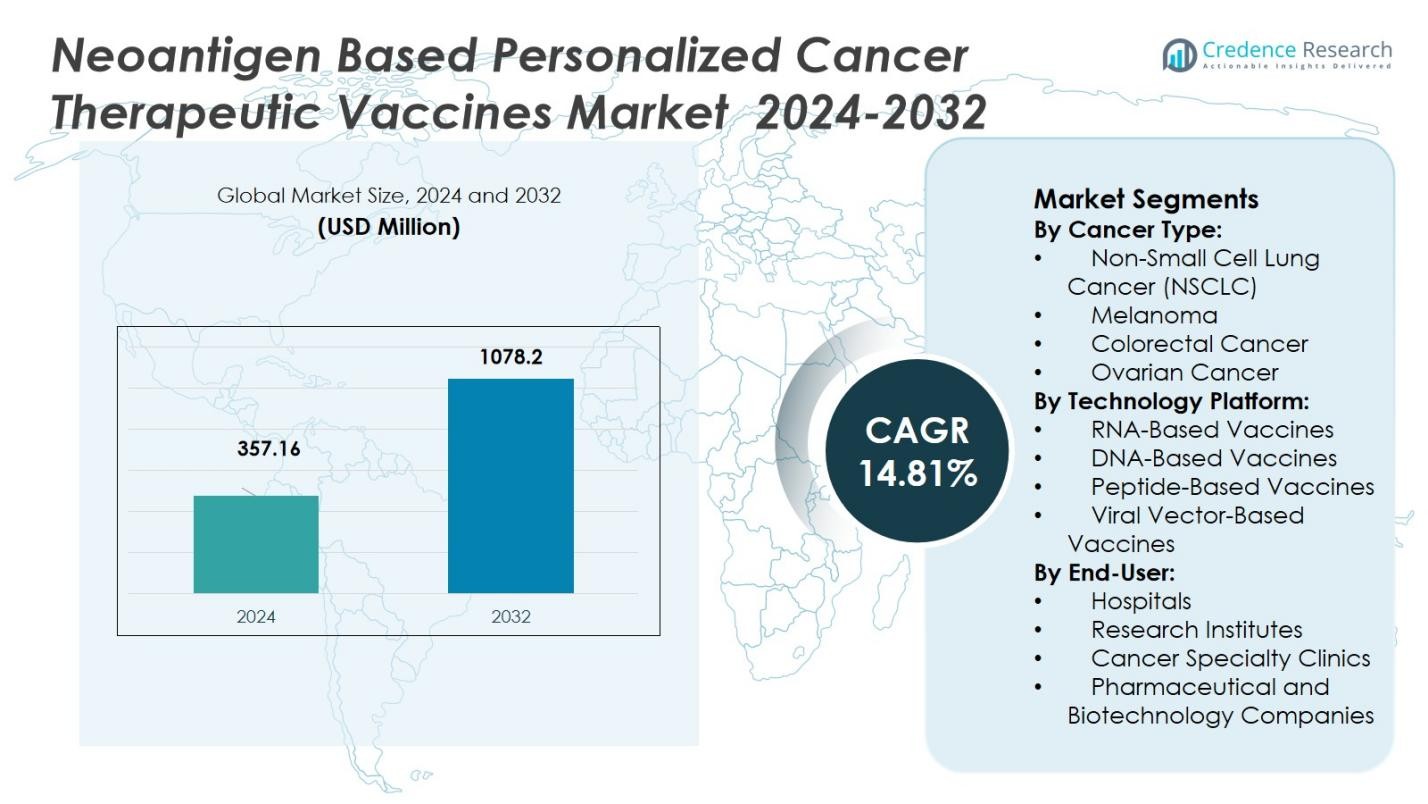
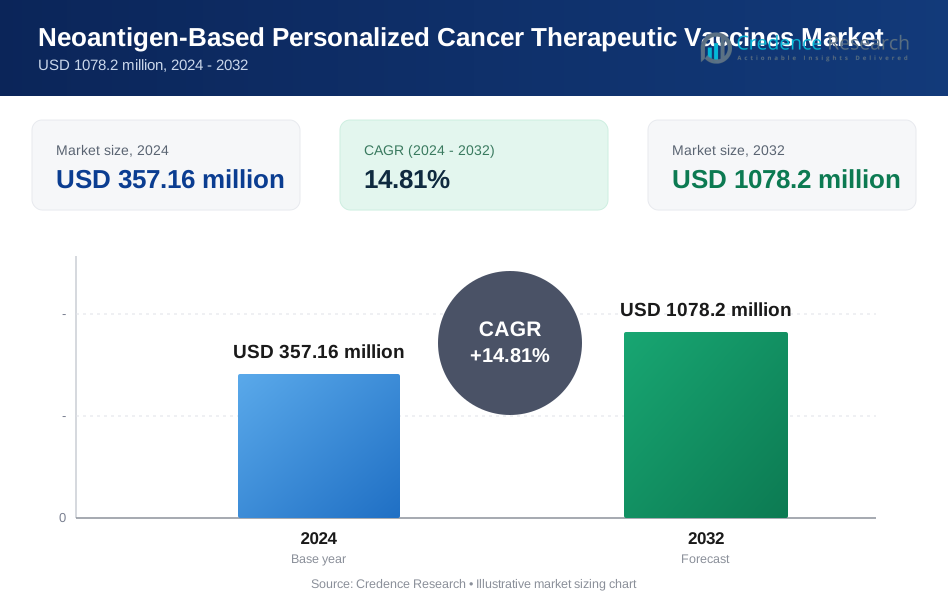
ネオアンチゲンベースの個別化がん治療ワクチン市場は、2024年に3億5716万米ドルと評価され、予測期間中に年平均成長率(CAGR)14.81%で成長し、2032年には10億7820万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のネオアンチゲンベースの個別化がん治療ワクチン市場規模 | USD 357.16 Million |
| ネオアンチゲンベースの個別化がん治療ワクチン市場、CAGR | 14.81% |
| 2032年のネオアンチゲンベースの個別化がん治療ワクチン市場規模 | USD 1078.2 Million |
ネオアンチゲンベースの個別化がん治療ワクチン市場には、BioNTech SE、Moderna, Inc.、CureVac AG、Gritstone Bio, Inc.、Transgene S.A.、Evaxion Biotech、Elicio Therapeutics、Agenus Inc.、Imugene Ltd.、OSE Immunotherapeuticsなどの著名なプレーヤーが含まれています。北米は、先進的なバイオテクノロジーエコシステム、強力なR&Dインフラストラクチャ、個別化免疫療法の早期採用によって45%の市場シェアを持つ主要地域として浮上しています。これらの企業は、最先端のmRNA、ウイルスベクター、ペプチドプラットフォームを活用して、患者特異的なネオアンチゲンワクチンを開発しています。これらの企業が臨床パイプラインを進め、製造能力を拡大するにつれて、北米の優位性は強化され、世界市場成長の主要な推進力としての地位を強化する可能性があります。
市場の洞察
- ネオアンチゲンベースの個別化がん治療ワクチン市場は、2024年に3億5716万米ドルと評価され、予測期間中に年平均成長率(CAGR)14.81%で成長し、2032年には10億7820万米ドルに達すると予想されています。
- 特に非小細胞肺がん(NSCLC)、メラノーマ、大腸がんにおけるがんの罹患率の増加が、市場の成長を促進しています。ネオアンチゲンに基づく個別化治療は、患者の転帰を改善する可能性を提供します。
- mRNA技術の進歩、AI駆動のネオアンチゲン予測、腫瘍学における免疫療法の採用の増加により、個別化がん治療の需要が加速しています。
- BioNTech、Moderna、CureVacなどの主要市場プレーヤーは、RNAベース、DNAベース、ペプチドプラットフォームを使用してネオアンチゲンワクチンの開発を主導し、治療効果を向上させています。
- 北米は、強力な医療インフラによって2024年に45%の市場シェアを持ち、アジア太平洋地域は、投資の増加とがんの発生率の上昇により、最も急成長している地域です。
 市場セグメンテーション分析:
がんの種類別:
ネオアンチゲンベースの個別化がん治療ワクチン市場はがんの種類によってセグメント化されており、非小細胞肺がん(NSCLC)がこのセグメントをリードし、2024年には40%の支配的なシェアを保持しています。これは、NSCLCの高い有病率と個別化治療に対する重要な未充足の医療ニーズによって推進されています。他の主要ながんの種類には、メラノーマ、大腸がん、卵巣がんが含まれ、それぞれが強い成長の可能性を示しています。NSCLCワクチンの臨床試験数の増加とFDAの承認が、このセグメントの市場での支配力の主要な推進力となっています。
- 例えば、NEO-PV-01個別化ネオアンチゲンワクチンは、カリフォルニア大学やマサチューセッツ総合病院などの機関での進行性NSCLCに対する初期段階の臨床試験で、安全性と免疫応答の有効性を示しています。
技術プラットフォーム別:
技術プラットフォームの観点から、RNAベースのワクチンはネオアンチゲンベースの個別化がん治療ワクチン市場で45%の最大シェアを保持しています。この支配力は、COVID-19ワクチンの迅速な開発によって実証されたmRNAプラットフォームの成功と、個別化がん免疫療法の可能性に起因しています。DNAベースのワクチンが30%のシェアで続き、ペプチドベースとウイルスベクターベースのワクチンはそれぞれ15%と10%を占めています。RNAワクチンの柔軟性とスケーラビリティは、個別化治療の迅速な開発と生産を可能にし、市場のリーダーシップを推進し続けています。
- 例えば、ファイザー・ビオンテックとモデルナは、COVID-19 mRNAワクチンの迅速な開発と大規模展開を実証し、個別化医療アプリケーションにおけるプラットフォームの速度と有効性を検証しました。
エンドユーザー別:
ネオアンチゲンベースの個別化がん治療ワクチン市場はエンドユーザーによってセグメント化されており、2024年には病院が50%のシェアで市場をリードしています。病院は、個別化がんワクチン治療の主要な医療環境であり、高度な腫瘍学ケアの需要の増加と個別化療法の統合によって推進されています。研究機関とがん専門クリニックがそれぞれ25%と15%のシェアで続きます。製薬会社とバイオテクノロジー企業は10%のシェアを持ち、医療提供者との協力を通じてワクチンの開発と商業化の努力に大きく貢献しています。
主要な成長ドライバー
がんの有病率の増加
特に非小細胞肺がん(NSCLC)、メラノーマ、大腸がんの世界的な発生率の上昇は、ネオアンチゲンベースの個別化がん治療ワクチン市場の主要な成長ドライバーです。高齢化社会と生活習慣要因ががん率の上昇に寄与しており、ターゲットを絞った個別化治療の需要が高まっています。ネオアンチゲンに基づく個別化がんワクチンは、免疫応答を強化することで患者の転帰を改善する希望を提供し、この分野への投資と革新を推進しています。このがん症例の急増は、長期的な市場成長を持続させると期待されています。
- 例えば、モデルナとメルクは2023年に、個別化mRNAがんワクチンmRNA-4157(V940)がペムブロリズマブと組み合わせて、フェーズ2試験でメラノーマの再発または死亡のリスクを44%削減したと報告しました。
mRNA技術の進歩
COVID-19に対するmRNAワクチンの成功は、がん治療におけるmRNAベースの治療法の開発を大幅に加速させました。mRNA技術を使用して個々の腫瘍に合わせたワクチンをカスタマイズできる能力は、個別化がん免疫療法の有望な道を提供します。この進展により、新抗原ベースのワクチンの有効性に対する信頼が高まり、研究と臨床試験への多大な投資が生まれました。がん治療におけるmRNAベースのプラットフォームの採用が進むことで、市場の成長が続くと予想されており、特により迅速でスケーラブルな治療法の開発において期待されています。
- 例えば、BioNTechはBNT122プログラムを進めており、特定の腫瘍新抗原を標的とする個別化mRNAワクチンを提供し、現在、膵臓がんのフェーズII試験で評価されています。
政府の支援と資金提供
がん研究と個別化医療に対する政府の取り組みと資金提供は、新抗原ベースの個別化がん治療ワクチン市場の成長を促進する重要な要因です。FDAやEMAなどのさまざまな規制機関は、患者の転帰を改善する可能性があるため、個別化がん治療の開発をますます優先しています。これにより、臨床試験やワクチン技術の革新に対する助成金やインセンティブを含む有利な政策が生まれました。継続的な財政支援は、個別化がんワクチンの開発と商業化を加速するための好環境を確保します。
主要なトレンドと機会
個別化医療の需要増加
個別化医療は、腫瘍学における重要なトレンドとなりつつあり、新抗原ベースの個別化がん治療ワクチンはこの変化の最前線に立っています。個人の遺伝プロファイルやがん変異に基づいて治療をカスタマイズする能力は、がんケアの次のフロンティアと見なされています。このトレンドは、患者と医療提供者が副作用を最小限に抑えたより効果的でターゲットを絞った治療法を求める中で勢いを増しています。成長の機会は、異なるがんタイプや個々の患者に容易にカスタマイズできるワクチンの開発にあり、将来の市場拡大を促進します。
- 例えば、ModernaのmRNA-4157(V940)は、Merckとの共同開発により、2023年にThe Lancetに発表されたフェーズ2bの臨床データによれば、ペムブロリズマブと併用した場合、メラノーマ患者の再発または死亡のリスクを49%削減しました。
ワクチン開発における人工知能(AI)の統合
人工知能(AI)は、新抗原の特定を改善することで個別化がんワクチンの開発を革命的に変えています。AIと機械学習アルゴリズムは、ゲノムシーケンシングからの膨大なデータセットを分析し、個々の患者に最も効果的な新抗原を予測することができます。この統合により、ワクチン開発の精度が向上し、発見プロセスが加速され、コストが削減されます。ワクチン設計におけるAIの利用拡大は、企業が個別化ワクチンの精度と有効性を向上させ、市場での競争優位性を提供するエキサイティングな機会をもたらします。
- 例えば、AIアルゴリズムは、SARS-CoV-2スパイクタンパク質を標的とするmRNAワクチンの設計において重要な役割を果たし、免疫原性を大幅に改善し、開発期間を数年から数ヶ月に短縮しました。
主要な課題
高い開発コスト
ネオアンチゲンベースの個別化がん治療ワクチン市場における主要な課題の一つは、開発コストの高さです。個別化ワクチンの作成には、高度な技術、広範な臨床試験、そして多額の研究開発投資が必要です。患者の腫瘍をシーケンシングし、ネオアンチゲンを特定し、個別化ワクチンを開発するプロセスは資源を多く消費します。これらの高コストは、特に医療資金が少ない地域での個別化ワクチンのアクセスを制限する可能性があります。この課題を克服するためには、企業は生産コストを削減しつつ、有効性と安全性を維持し、より広範な市場アクセスを可能にすることに焦点を当てる必要があります。
規制上の障害と承認の遅れ
規制上の課題は、ネオアンチゲンベースの個別化がん治療ワクチンの広範な採用に対する重要な障壁であり続けています。個別化ワクチンの承認プロセスは複雑で長期にわたり、安全性と有効性を示すための複数の臨床試験段階を含みます。規制当局は各治療法をケースバイケースで評価しなければならず、製品の市場投入が遅れる可能性があります。規制プロセスを合理化し、個別化治療に関する明確なガイドラインを確保することが、これらの遅延に対処し、患者がこれらの治療法に迅速にアクセスできるようにするために重要です。
地域分析
北米
北米は、2024年において市場シェア45%を占めるネオアンチゲンベースの個別化がん治療ワクチン市場をリードしています。この地域の優位性は、強固な医療インフラ、先進的な免疫療法研究開発エコシステム、次世代シーケンシングと個別化医療の高い採用によって推進されています。主要なバイオテクノロジーおよび製薬企業は、強力な規制フレームワークと多額の官民投資に支えられ、ワクチンの開発と商業化を推進しています。特に肺がんやメラノーマなどの固形腫瘍における高いがん発生率が、ネオアンチゲン標的療法の需要をさらに刺激し、この地域の市場成長を支えています。
ヨーロッパ
ヨーロッパは、2024年に市場シェア30%を占めるネオアンチゲンがんワクチン市場で重要な地位を占めています。この地域は、確立された腫瘍学センター、統合された診断、および免疫療法の採用の増加から利益を得ています。ドイツ、英国、フランスなどの国々は、臨床試験とワクチン開発でリードしています。医療支払いシステムと精密腫瘍学の認識の高まりが、個別化ワクチンの需要をさらに支えています。ヨーロッパのバイオテクノロジー企業と研究機関は、ネオアンチゲンワクチン研究の進展において重要な役割を果たし、この地域の市場での安定した成長に貢献しています。
アジア太平洋
アジア太平洋は、2024年に市場シェア15%を占めるネオアンチゲンがんワクチンの最も急成長している地域です。この地域の成長は、がん発生率の上昇、医療インフラの拡大、バイオテクノロジーへの投資の増加によって推進されています。中国、インド、日本などの国々は、個別化免疫療法の臨床研究と規制承認にますます関与しています。バイオ製造を強化するための政府の取り組みと、官民の資金提供の増加が、ネオアンチゲンベースのワクチンの採用を加速させ、アジア太平洋を今後数年間で世界市場の拡大における主要な貢献者として位置づけることが期待されています。
ラテンアメリカ
ラテンアメリカは、2024年の世界のネオアンチゲンがんワクチン市場で5%という比較的小さな市場シェアを持っています。しかし、この地域では、先進的ながん治療への投資が増加しており、腫瘍学ケアの上昇傾向が見られます。診断能力の向上と個別化医療に対する認識の高まりが、ネオアンチゲンベースのワクチンの成長を徐々に促進すると期待されています。地域の研究機関と世界的なバイオテクノロジー企業との協力により、ラテンアメリカは個別化がん治療の採用が進むにつれて、市場でより大きな存在感を示す可能性があります。
中東・アフリカ
中東・アフリカは、医療インフラに関連する課題や先進的ながん治療へのアクセスの制限が続いている中で、世界のネオアンチゲンがんワクチン市場に5%という小さなシェアを貢献しています。しかし、この地域は、政府の健康投資の増加、世界的なバイオテクノロジー企業との協力、診断能力の向上を通じて成長の可能性を示し始めています。個別化がん治療への認識が高まり、免疫療法インフラが改善されるにつれて、この地域は今後数年間で市場シェアを徐々に増やし、ネオアンチゲンベースのがんワクチンの世界的な成長に貢献すると期待されています。
市場セグメンテーション:
がんの種類別:
- 非小細胞肺がん(NSCLC)
- メラノーマ
- 大腸がん
- 卵巣がん
技術プラットフォーム別:
- RNAベースのワクチン
- DNAベースのワクチン
- ペプチドベースのワクチン
- ウイルスベクターベースのワクチン
エンドユーザー別:
- 病院
- 研究機関
- がん専門クリニック
- 製薬およびバイオテクノロジー企業
地理別:
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ネオアンチゲンベースの個別化がん治療ワクチン市場の競争環境は、BioNTech SE、Moderna、CureVac AG、Gritstone Bio、Transgene S.A.、Evaxion Biotech、Elicio Therapeutics、Agenus Inc.、Nouscomなどの主要プレーヤーによって形成されています。これらの組織は、患者特有の腫瘍変異に合わせた個別化がんワクチンを開発するために、先進的なmRNA、ウイルスベクター、ペプチドプラットフォームを活用しています。競争の激しさは、複数のがんタイプにわたる迅速なパイプライン拡大と、ゲノムシーケンシング、バイオインフォマティクス、製造インフラへの積極的な投資から生じています。大手製薬会社とバイオテクノロジー企業との戦略的パートナーシップはR&Dをさらに加速し、臨床試験の成功と規制の勢いが市場の信頼性を高めています。その結果、実証済みの技術プラットフォーム、強力なR&D能力、柔軟な製造プロトコルを持つ企業が、この急速に進化する分野で市場シェアを獲得するのに最適な位置にあります。
主要プレイヤー分析
- BioNTech SE
- Moderna, Inc.
- CureVac AG
- Gritstone Bio, Inc.
- Elicio Therapeutics
- Evaxion Biotech
- Agenus Inc.
- Transgene S.A.
- Imugene Ltd.
- OSE Immunotherapeutics SA
最近の展開
- 2025年3月、Everest Medicinesは、社内で開発した個別化mRNAがんワクチンEVM16を初めて患者に投与しました。
- 2025年1月、myNEO Therapeuticsは、非小細胞肺がんを標的とする個別化治療がんワクチンの第1相臨床試験を開始するため、リバプール大学と提携しました。
- 2025年6月、Transgene S.A.とその共同研究者NECは、個別化がんワクチンTG4050で治療を受けた患者において、24か月の無病生存期間と持続的なT細胞応答を報告しました。
- 2025年、Moderna, Inc.は、Merck & Co.と提携し、個別化ネオアンチゲンワクチンmRNA-4157/V940を複数の腫瘍タイプにわたって第III相評価中に進め続けました。
レポートのカバレッジ
この調査レポートは、がんの種類、技術プラットフォーム、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制状況、技術の進歩が業界にどのように影響しているかを探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 個別化ネオアンチゲンワクチンの臨床試験数は大幅に増加し、治療されるがんの種類が広がると予想されます。
- バイオインフォマティクス、次世代シーケンシング、機械学習によるネオアンチゲン予測の進歩により、抗原選択の精度と速度が向上し、腫瘍サンプリングからワクチン投与までの時間が短縮されます。
- ワクチン送達技術(例:脂質ナノ粒子、樹状細胞またはリポソームプラットフォーム)は、免疫原性と安全性を高めるよう進化し、より効率的で患者に優しい治療体制を可能にします。
- ネオアンチゲンワクチンと免疫調節療法(例:免疫チェックポイント阻害剤)を組み合わせることで、全体的な治療効果が向上し、腫瘍の免疫抵抗メカニズムを克服するのに役立ちます。
- 補助療法および維持療法の適用(手術後または再発防止のため)への拡大により、進行がん以外の使用例が広がり、患者層が拡大します。
- 新興の規制枠組みと個別化免疫療法の認識の高まりにより、新しいネオアンチゲンワクチンの承認経路が加速され、市場投入までの時間が短縮されます。
- 世界中のバイオテクノロジー企業と学術研究センターの協力が増加し、イノベーションを促進し、地理的な臨床試験の分布を多様化し、世界的な採用を加速させます。
- mRNAおよびペプチドベースのワクチン製造施設の規模拡大により製造コストが削減され、新興市場での手頃な価格とアクセスが向上します。
- 精密腫瘍学と個別化免疫療法に対する患者と医師の認識が高まることで、ネオアンチゲンベースの治療法の市場需要と受容が増加します。
- 臨床試験における長期的な免疫記憶と持続的な反応の継続的な実証により、ネオアンチゲンワクチンが主流の治療オプションとしての信頼を築き、普及を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のネオ抗原ベースの個別化癌治療ワクチン市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、ネオ抗原ベースの個別化癌治療ワクチン市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたネオ抗原ベースの個別化がん治療ワクチン市場のセグメントはどれですか?
ネオ抗原ベースの個別化癌治療ワクチン市場の成長を促進している主な要因は何ですか?
ネオ抗原ベースの個別化癌治療ワクチン市場における主要企業はどこですか?
2024年において、ネオ抗原ベースの個別化がん治療ワクチン市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ネオアンチゲンベースの個別化がん治療ワクチン市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のネオアンチゲンベースの個別化がん治療ワクチン市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 357.16 million → 2032: USD 1078.2 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ネオアンチゲンベースの個別化がん治療ワクチン市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ネオアンチゲンベースの個別化がん治療ワクチン市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるネオアンチゲンベースの個別化がん治療ワクチン市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ネオアンチゲンベースの個別化がん治療ワクチン市場市場の成長要因
- 3.3 ネオアンチゲンベースの個別化がん治療ワクチン市場市場の抑制要因および課題
- 3.4 ネオアンチゲンベースの個別化がん治療ワクチン市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ネオアンチゲンベースの個別化がん治療ワクチン市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ネオアンチゲンベースの個別化がん治療ワクチン市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ネオアンチゲンベースの個別化がん治療ワクチン市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ネオアンチゲンベースの個別化がん治療ワクチン市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ネオアンチゲンベースの個別化がん治療ワクチン市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はネオアンチゲンベースの個別化がん治療ワクチン市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ネオアンチゲンベースの個別化がん治療ワクチン市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ネオアンチゲンベースの個別化がん治療ワクチン市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ネオアンチゲンベースの個別化がん治療ワクチン市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ネオアンチゲンベースの個別化がん治療ワクチン市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ネオアンチゲンベースの個別化がん治療ワクチン市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のネオアンチゲンベースの個別化がん治療ワクチン市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のネオアンチゲンベースの個別化がん治療ワクチン市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のネオアンチゲンベースの個別化がん治療ワクチン市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のネオアンチゲンベースの個別化がん治療ワクチン市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのネオアンチゲンベースの個別化がん治療ワクチン市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のネオアンチゲンベースの個別化がん治療ワクチン市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのネオアンチゲンベースの個別化がん治療ワクチン市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ネオアンチゲンベースの個別化がん治療ワクチン市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
