
市場概要
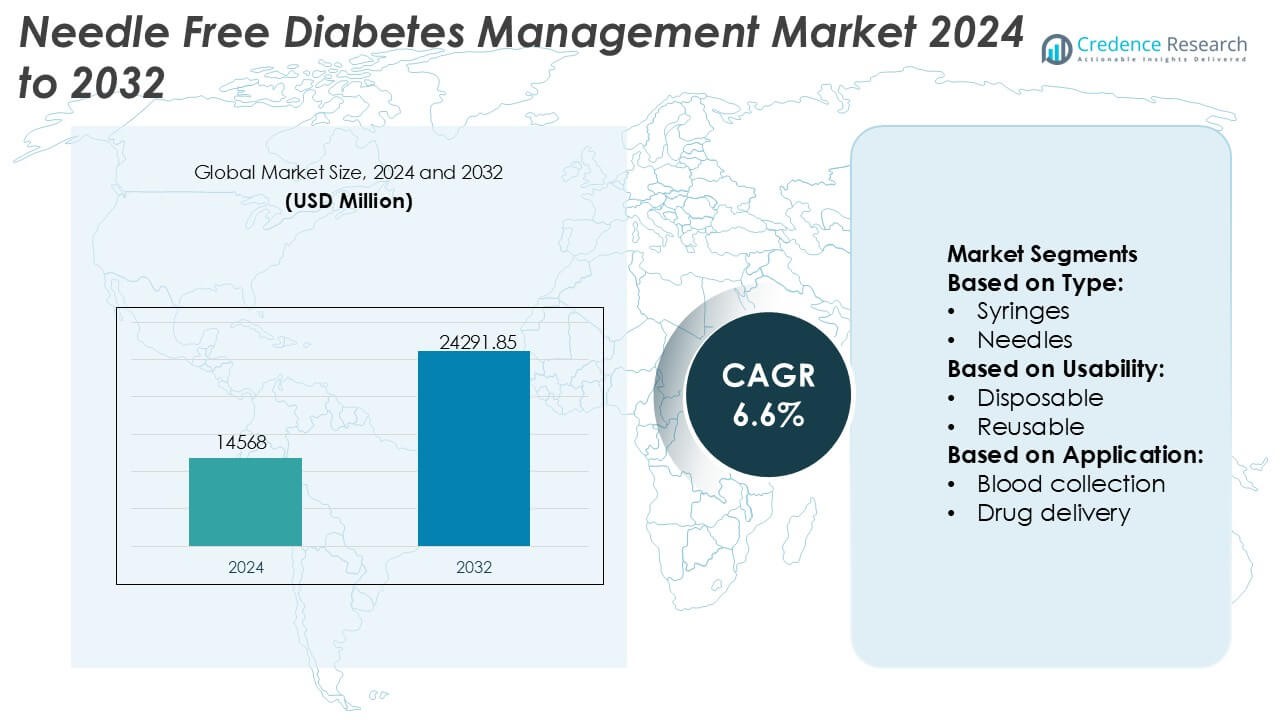
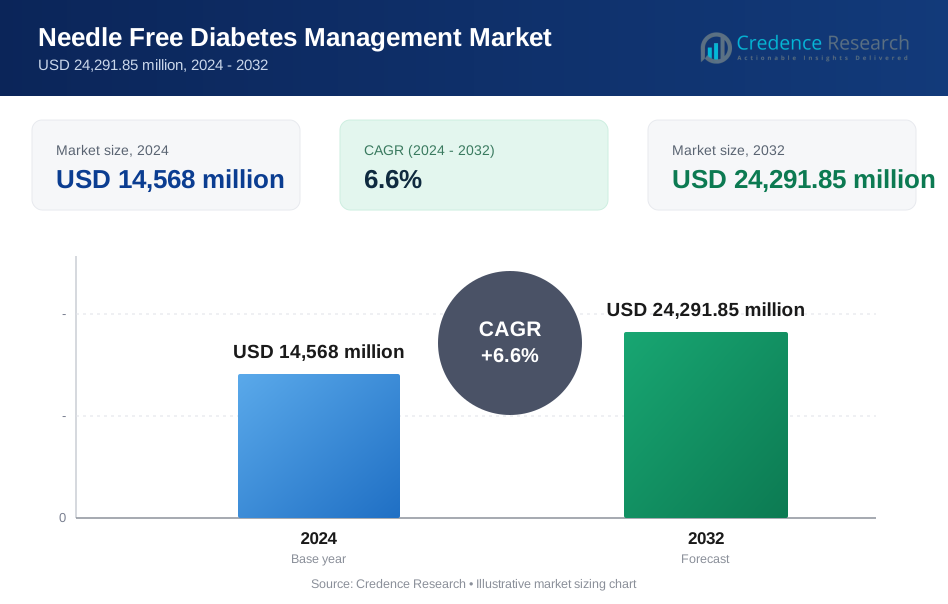
ニードルフリーディアビーティスマネジメント市場の規模は2024年にUSD 14568百万と評価され、2032年までにUSD 24291.85百万に達すると予測されており、予測期間中のCAGRは6.6%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ニードルフリーディアビーティスマネジメント市場規模 2024 | USD 14568百万 |
| ニードルフリーディアビーティスマネジメント市場、CAGR | 6.6% |
| ニードルフリーディアビーティスマネジメント市場規模 2032 | USD 24291.85百万 |
ニードルフリーディアビーティスマネジメント市場は、革新、臨床的信頼性、患者中心のデザインを通じて競争する確立された医療技術プロバイダーおよび専門デバイスメーカーによって主導されています。主要なプレーヤーは、先進的なニードルフリー薬物送達システム、非侵襲的なグルコースモニタリング、デジタルヘルスプラットフォームとの統合を強調し、治療の遵守と成果を向上させています。研究への強力な投資、規制の遵守、グローバルな流通が競争力のある地位を支えています。地域的には、北米が市場をリードしており、糖尿病の高い有病率、先進的な医療インフラ、強力な償還フレームワーク、患者中心の技術の早期採用によって38%の正確なシェアを持っています。ホームケアソリューションと接続された糖尿病管理システムの広範な受け入れが地域のリーダーシップをさらに強化し、継続的な製品革新がグローバル市場全体で競争の激しさを維持しています。
市場の洞察
- ニードルフリーディアビーティスマネジメント市場は2024年にUSD 14,568百万と評価され、2032年までにUSD 24,291.85百万に達すると予測されており、予測期間中のCAGRは6.6%です。
- 糖尿病の有病率の上昇と痛みのない長期治療ソリューションの需要が主要な市場の推進力として作用しており、ニードルフリー薬物送達と非侵襲的なグルコースモニタリングが支配的なセグメントとして大部分のシェアを占めています。
- 市場のトレンドは、デジタルヘルスプラットフォームの統合、接続されたモニタリングシステム、ホームケア対応デバイスの成長を強調しており、個別化されたケアをサポートし、患者の遵守を向上させています。
- 競争環境は依然として強く、確立された医療技術プロバイダーが革新、臨床的検証、規制の遵守、グローバルな流通戦略に焦点を当てています。
- 地域的には、北米が38%の正確な市場シェアを持ってリードしており、先進的な医療インフラ、好意的な償還、患者中心の糖尿病管理技術の早期採用によって支えられています。
市場セグメンテーション分析:
タイプ別
ニードルフリーディアベテス管理市場において、針のセグメントは依然として支配的なサブセグメントであり、推定58%の市場シェアを占めています。この支配は、特に病院や在宅ケアの設定で、従来のインスリン投与システムや血液採取装置の広範な設置基盤を反映しています。針は、確立された臨床的な親しみやすさ、低コスト、既存のインスリンペンやシリンジとの広範な互換性から利益を得続けています。しかし、痛みの軽減や患者の快適性の向上により、シリンジフリーやニードルフリーの代替品が注目されていますが、高いデバイスコストや規制の検証要件により普及は限定的です。
- 例えば、B. Braun(またはembecta)は、医療機器のポートフォリオを通じて、超細ゲージの31Gや長さ4mmまでのインスリン投与針を製造しており、挿入力を軽減しながら投与精度を維持するよう設計されています。
使用性別
使用性別では、使い捨てシステムが市場をリードしており、約63%のシェアを占めています。これは、感染制御、利便性、規制遵守への強い需要によって推進されています。使い捨てのニードルフリーコンポーネントとアクセサリーは、交差汚染のリスクを減少させ、滅菌の必要性を排除するため、病院、クリニック、および在宅の糖尿病ケアで好まれています。特に免疫不全の糖尿病患者の間での衛生意識の高まりが採用をさらに支えています。再利用可能なシステムは長期的なコスト効率のために関心を集めていますが、清掃プロトコル、耐久性、遵守に関する懸念が、使い捨てソリューションと比較して広範な普及を制限しています。
- 例えば、Medtronicは、MiniMed™ 780Gシステムと互換性のあるSimplera Sync™使い捨てCGMセンサーを使用して、使い捨て糖尿病ケア消耗品の使用性を向上させました。このセンサーは、10秒未満で適用可能な使い捨てセンサーを統合し、リアルタイムのグルコース読み取りに基づいて5分ごとにインスリン投与を調整する自動インスリン投与アルゴリズムとインターフェースします。
用途別
用途別では、インスリン投与が支配的なサブセグメントを占め、約47%の市場シェアを保持しています。このリーダーシップは、頻繁なインスリン投与を必要とする世界的な糖尿病患者の多さと、痛みの少ない、ストレスのない投与方法への需要の高まりに起因しています。ニードルフリーインスリンデバイスは、特に小児や高齢患者の間での遵守を改善します。血液採取や薬物投与が次に続くセグメントであり、ワクチン接種やその他の用途は、ルーチングルコースおよびインスリン管理を超えた広範な治療用途のためのニードルフリープラットフォームの検証が進むにつれて、安定した拡大を示しています。
主要な成長ドライバー
糖尿病の増加と長期療法の必要性
糖尿病の世界的な増加は、生涯にわたるインスリンとグルコース管理を必要とする患者プールを拡大し続けています。ニードルフリーソリューションは、頻繁な注射や指先採血に伴う痛み、不安、遵守の課題に対処します。これらのシステムは患者の快適性を向上させ、注射関連の合併症を減少させ、一貫した治療の遵守をサポートします。医療提供者は、臨床効果を維持しながら生活の質を向上させる代替手段をますます支持しています。この患者中心の糖尿病ケアソリューションへの持続的な需要は、ニードルフリーディアベテス管理技術の採用を直接加速させます。
- 例えば、Hilgenbergは内径0.1mmまでのガラスキャピラリーとマイクロチューブを製造しており、長さの許容差は±0.02mm以下で、マイクロリットル単位の投与とサンプリングに適した体積精度を持っています。その部品はISO 11040およびISO 3585規格に準拠しており、形成および滅菌中に500°C以上の熱負荷に耐え、高頻度の糖尿病管理システムに信頼性のある統合を可能にし、会社の技術データシートに記載されています。
患者の快適さ、安全性、遵守への注目の高まり
患者の好みは、非侵襲的および最小限の侵襲的な糖尿病管理方法にシフトしています。針を使わないデバイスは、針刺し事故、交差汚染のリスク、および生物学的危険廃棄物を減少させ、在宅ケアおよび臨床環境における安全性の優先事項に一致しています。快適さの向上は、定期的なインスリン投与と血糖値モニタリングを促進し、より良い血糖コントロールにつながります。製造業者は、人間工学に基づいたデザイン、使いやすさ、および携帯性を強調し、高齢者や小児患者の間での受け入れをさらに強化し、持続的な市場成長を促進しています。
- 例えば、Novo Nordisk A/Sは、NovoPen® 6およびNovoPen Echo® Plus再利用可能インスリンペンにスマート技術を組み込み、過去800回分のインスリン投与(時間、日付、注入単位を含む)を自動的に記録および保存し、患者と臨床医が投与履歴を分析し、治療計画を改善するのを助ける機能を、会社の製品ページの仕様に記載しています。
薬物投与およびモニタリングシステムにおける技術的進歩
ジェットインジェクター、経皮投与、マイクロニードルパッチ、およびセンサーに基づく血糖値モニタリングの継続的な革新は、針を使わないソリューションの性能を向上させます。投与精度の向上、薬物吸収の迅速化、および統合されたデジタル接続性は、臨床結果と患者の関与を強化します。ウェアラブル技術とスマートモニタリングプラットフォームの進歩は、リアルタイムのデータ追跡と個別の治療調整を可能にします。これらの技術的改善は、医師の信頼を高め、臨床応用を広げ、糖尿病ケア環境全体での商業化と採用を加速させます。
主要なトレンドと機会
デジタルヘルスと接続ケアプラットフォームの統合
針を使わない糖尿病管理システムは、モバイルアプリケーション、クラウドプラットフォーム、およびリモートモニタリングツールとますます統合されています。接続されたデバイスは、リアルタイムの血糖値追跡、自動化されたインスリン投与の洞察、および医療専門家とのデータ共有を可能にします。このトレンドは、個別の治療計画と積極的な病気管理をサポートします。針を使わない投与とデジタル治療法の融合は、付加価値サービス、サブスクリプションモデル、および長期的な患者関与ソリューションの機会を生み出します。
- 例えば、Boston Scientific Corporationは、LATITUDE™ NXT患者管理システムを通じて、大規模な接続ケア能力を実証しており、世界中で200万以上の埋め込みデバイスをサポートし、年間数十億のデータポイントを処理するクラウドベースのリモートモニタリングプラットフォームを、会社が文書化しています。
在宅ケアと自己管理アプリケーションの拡大
在宅ベースの糖尿病管理へのシフトは、自己投与用に設計された針を使わないデバイスに強力な機会を生み出します。コンパクトで使いやすいシステムは、独立した病気管理をサポートし、臨床訪問への依存を減少させます。このトレンドは、より広範な医療の分散化とコスト抑制戦略に一致しています。新たに診断された患者が便利で恐怖感の少ない治療オプションを求める中、意識向上プログラムと患者教育イニシアチブが採用をさらに促進します。
- 例えば、ICU Medical, Inc.(Smiths Medical, Inc.)は、MicroClave™やNanoClave™などの製品を通じて、在宅医療対応の安全で針を使わない輸液技術を進化させており、これらは最大7日間の連続使用が検証され、300 mL/minを超える流量をサポートし、漏れや逆流なしで数百回のアクセスサイクルに耐えることができます。
小児および高齢者ケアにおける新たな機会
針への不安は、糖尿病を持つ子供や高齢者の間で依然として高く、針を使わないソリューションに向けたターゲット機会を生み出しています。敏感肌に合わせたデバイス、取り扱いの複雑さを軽減したもの、簡素化された投薬プロトコルは、これらの人口層の未解決のニーズに対応しています。医療提供者は、アドヒアランスを向上させ、治療抵抗を減少させるために、針を使わないオプションをますます推奨しており、これらのセグメントを高い成長可能性のある領域として位置づけています。
主な課題
高いデバイスコストと償還制限
針を使わない糖尿病管理デバイスは、従来の針や注射器と比較して、しばしば高い初期費用がかかります。いくつかの医療制度での限られた償還範囲は、特に価格に敏感な市場での手頃さを制限します。コストの懸念は、個々の患者や小規模な医療提供者の間での採用を遅らせる可能性があります。メーカーは、革新とコスト最適化のバランスを取りながら、支払者や政策立案者に長期的な経済的利益を示す必要があります。
臨床的受容と標準化の障壁
技術の進歩にもかかわらず、薬物投与効率の変動や特定の針を使わない技術の長期的な臨床データの制限が、臨床医の間での躊躇を生んでいます。投与精度の標準化、規制経路、臨床ガイドラインは地域によって一貫していません。これらの障壁を克服するには、強力な臨床的検証、医師の教育、規制の調整が必要です。明確な基準がないと、採用は医療制度や臨床実践間で不均一なままかもしれません。
地域分析
北アメリカ
北アメリカは、糖尿病の高い有病率、先進的な医療インフラ、患者中心の技術の早期採用によって、針を使わない糖尿病管理市場をリードしており、推定38%の市場シェアを持っています。針を使わない代替品に対する強い認識と、革新的な薬物投与およびグルコースモニタリングシステムに対する好意的な規制サポートが、市場浸透を加速させています。この地域は、強力な償還フレームワーク、在宅医療デバイスの広範な使用、技術駆動型メーカーの強い存在から利益を得ています。デジタルヘルスプラットフォームと接続された糖尿病管理ソリューションの高い採用は、北アメリカのリーダーシップポジションをさらに強化しています。
ヨーロッパ
ヨーロッパは、確立された医療システムと患者の安全性と快適性への強い重視に支えられ、世界市場シェアの約27%を占めています。非侵襲的な糖尿病管理ソリューションの採用の増加は、針刺し傷害と医療廃棄物を減少させるための地域の取り組みと一致しています。政府支援の慢性疾患管理プログラムと在宅ケアの受け入れの増加が、安定した需要に寄与しています。糖尿病に対する認識が高く、強力な規制監督を持つ国々は、臨床的検証と標準化を促進し、病院や外来設定での針を使わない技術の一貫した採用をサポートしています。
アジア太平洋
アジア太平洋地域は推定25%の市場シェアを持ち、急速に増加する糖尿病患者と医療アクセスの改善により、最も成長が速い地域市場を代表しています。都市化の進展、ライフスタイルの変化、スクリーニングプログラムの増加が、便利で痛みの少ない糖尿病管理ソリューションの需要を促進しています。政府と民間の医療提供者は、慢性疾患の負担に対処するために先進的な医療技術にますます投資しています。中産階級の増加、在宅ケアの採用拡大、患者に優しいデバイスへの認識の高まりが、針を使わない糖尿病管理ソリューションに強力な長期的な機会を生み出しています。
ラテンアメリカ
ラテンアメリカは、医療インフラの徐々な改善と糖尿病認識の高まりに支えられ、世界市場シェアの約6%を占めています。慢性疾患管理に焦点を当てた公衆衛生イニシアチブは、針を使わないオプションを含む革新的な治療アプローチの採用を促進しています。しかし、市場の成長は、コスト感度といくつかの国での限られた償還範囲によって抑制されています。民間医療ネットワークの拡大と在宅糖尿病管理の需要の増加が、特に先進医療機器へのアクセスが良い都市部での安定した採用を支えています。
中東・アフリカ
中東・アフリカ地域は市場シェアの約4%を占めており、糖尿病の有病率の上昇と医療投資の拡大によって成長しています。湾岸諸国は、医療支出の増加、強力な政府の取り組み、先進的な糖尿病ケア技術への認識の高まりにより、地域の採用をリードしています。一方、アフリカの一部では、手頃な価格とインフラの制約により採用が限られています。予防ケアへの注力の増加、在宅ケアサービスの徐々な拡大、医療技術へのアクセスの改善が、適度ながらも安定した市場の発展を支えています。
市場セグメンテーション:
タイプ別:
- 注射器
- 針
使用可能性別:
- 使い捨て
- 再利用可能
用途別:
- 採血
- 薬物投与
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
Fresenius SE & Co. KGaA、Medtronic、Hilgenberg GmbH、Novo Nordisk A/S、Boston Scientific Corporation、ICU Medical, Inc.(Smiths Medical, Inc.)、Thermo Fisher Scientific Inc.、Ethicon(Johnson & Johnson Services, Inc.)、BD、およびStrykerなどの針なし糖尿病管理市場のプレーヤー。針なし糖尿病管理市場は、急速な技術革新、製品差別化、患者中心のケアに強く焦点を当てた競争環境を示しています。市場参加者は、デバイスの精度、安全性、使いやすさ、個別の糖尿病管理をサポートするデジタルヘルスプラットフォームとの統合で競争します。針なしの薬物送達と非侵襲的なグルコースモニタリングの継続的な進歩が競争を促進し、規制遵守と臨床検証が重要な成功要因となっています。企業は在宅ケア対応ソリューションの拡大、患者の遵守の向上、所有総コストの削減を優先しています。研究協力、製品パイプラインの拡大、新興市場への参入などの戦略的イニシアチブが競争をさらに激化させます。この環境は、信頼性のあるパフォーマンス、スケーラブルな生産、および進化する糖尿病ケアエコシステム内でのシームレスな接続を提供できるプレーヤーに有利です。
主要プレイヤー分析
- フレゼニウスSE & Co. KGaA
- メドトロニック
- ヒルゲンベルクGmbH
- ノボ ノルディスクA/S
- ボストン サイエンティフィック コーポレーション
- ICUメディカル, Inc. (スミス メディカル, Inc.)
- サーモフィッシャー サイエンティフィック Inc.
- エチコン (ジョンソン & ジョンソン サービス, Inc.)
- BD
- ストライカー
最近の開発
- 2025年6月、FedExとIITボンベイは、IITB-FedEx先進物流およびフォーカス分析センター(FedEx ALFA)を開設し、学生の起業家精神を育成し、データを活用した革新的なサプライチェーンソリューションを開発し、インドにおけるよりインテリジェントで持続可能な物流の未来に向けた目標に沿った実践的な問題解決を促進しました。
- 2025年5月、デジタル資産発見およびサプライチェーン攻撃表面管理(EASM)の専門家であるThingsReconは、新しいサプライチェーン発見製品と拡大された戦略的パートナーシッププログラムを含む重要な発表を行い、拡張企業ネットワーク内の隠れたデジタル露出とサードパーティリスクへの可視性を向上させ、技術的な脆弱性を実際のビジネスリスクに結びつけることを目指しています。
- 2024年11月、メドトロニックplcは、InPenアプリのFDA承認を発表し、食事の投与忘れ検出機能が追加されました。この進展は、Simplera連続血糖モニター(CGM)と統合される予定のスマートMDIシステムの今後の発売の基盤を築きます。
- 2024年1月、アボットとタンデム ダイアビーティーズ ケア, Inc.は、Control-IQ技術を搭載したt:slim X2インスリンポンプがアボットのFreeStyle Libre 2 Plusセンサーと統合され、米国のユーザーに高血糖および低血糖レベルを管理および防止するハイブリッドクローズドループシステムの利点を提供することを発表しました。
レポートのカバレッジ
この調査レポートは、タイプ、使用性、アプリケーション、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要アプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約に関する洞察も含まれています。加えて、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する産業の市場動向、規制シナリオ、技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 針を使わない技術は、医療システムが患者の快適さと長期的な治療の順守を優先するにつれて、より広く受け入れられるようになるでしょう。
- 継続的な革新により、針を使わない薬物送達システムの投与精度、信頼性、一貫性が向上します。
- デジタルヘルスプラットフォームとの統合により、個別化された糖尿病管理と遠隔モニタリング機能が強化されます。
- コンパクトで使いやすい針を使わないデバイスが自己管理をサポートするため、在宅ケアの採用が増加します。
- 小児および高齢者の患者セグメントは、針に対する不安の軽減と使いやすさの向上により需要を牽引します。
- 規制の明確化と臨床的検証が、医師の受け入れの拡大と標準化を支援します。
- 新興経済国は、糖尿病の認識の高まりと医療アクセスの向上により、強力な成長機会を提供します。
- メーカーは、コスト最適化に焦点を当て、手頃な価格を改善し、市場の拡大を図ります。
- 戦略的パートナーシップが製品開発と地理的拡大を加速します。
- 持続可能性の考慮が、鋭利廃棄物と生物学的危険のリスクを減らすソリューションの採用を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の針なし糖尿病管理市場の市場規模はどのくらいで、2032年にはどのくらいになると予測されていますか?
2024年から2032年の間に、針なし糖尿病管理市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたニードルフリー糖尿病管理市場のセグメントはどれですか?
針なし糖尿病管理市場の成長を促進している主な要因は何ですか?
針なし糖尿病管理市場の主要企業はどこですか?
2024年に、ニードルフリー糖尿病管理市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 針なし糖尿病管理市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の針なし糖尿病管理市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 14,568 million → 2032: USD 24,291.85 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 針なし糖尿病管理市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 針なし糖尿病管理市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における針なし糖尿病管理市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 針なし糖尿病管理市場市場の成長要因
- 3.3 針なし糖尿病管理市場市場の抑制要因および課題
- 3.4 針なし糖尿病管理市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 針なし糖尿病管理市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 針なし糖尿病管理市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、針なし糖尿病管理市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 針なし糖尿病管理市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 針なし糖尿病管理市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は針なし糖尿病管理市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 針なし糖尿病管理市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 針なし糖尿病管理市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 針なし糖尿病管理市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 針なし糖尿病管理市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新針なし糖尿病管理市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の針なし糖尿病管理市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の針なし糖尿病管理市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の針なし糖尿病管理市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の針なし糖尿病管理市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの針なし糖尿病管理市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の針なし糖尿病管理市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの針なし糖尿病管理市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 針なし糖尿病管理市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
