
移動補助装置市場の概要:
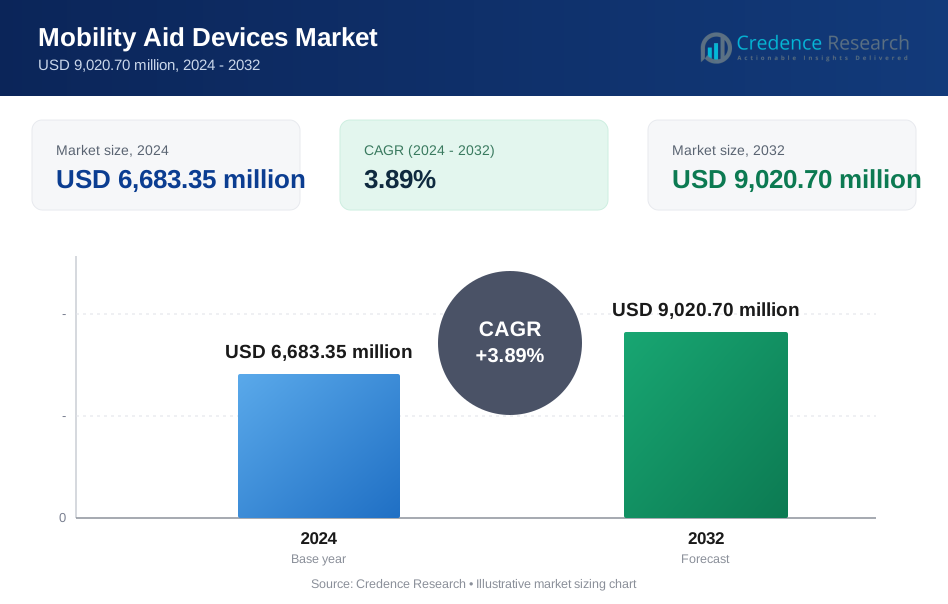
移動補助装置市場の規模は2018年に61億2,000万米ドルと評価され、2024年には66億8,335万米ドルに増加しました。予測期間中に年平均成長率3.89%で成長し、2032年には90億2,070万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 移動補助装置市場規模 2024 | 66億8,335万米ドル |
| 移動補助装置市場、CAGR | 3.89% |
| 移動補助装置市場規模 2032 | 90億2,070万米ドル |
移動補助装置市場は、Invacare Corporation、Sunrise Medical、Ottobock Healthcare GmbH、Permobil AB、Pride Mobility Products Corporationなどの主要企業によって主導されています。これらの企業は、幅広い製品ポートフォリオ、グローバルな流通ネットワーク、電動および手動の移動ソリューションにおける継続的な革新により支配的です。InvacareとPride Mobilityは北米で強力な地位を持ち、OttobockとSunrise Medicalはヨーロッパでリーダーシップを維持しています。Permobilは、高級電動デバイスに注力することで、両地域で顕著な成長を示しています。2024年には、北米が世界市場シェアの36.1%を占め、アジア太平洋が31.5%で続いています。これらの地域は、高齢化社会、先進的な医療システム、個別化されたスマート移動ソリューションの需要の増加から恩恵を受けています。市場のリーダーは、技術統合、快適さ、サービスサポートで競争し、戦略的パートナーシップと現地化された製品提供を通じて新興市場に進出しています。

移動補助装置市場の洞察
- 世界の移動補助装置市場は、2018年の61億2,000万米ドルから2024年には66億8,335万米ドルに成長し、2032年には90億2,070万米ドルに達すると予測され、予測期間中に年平均成長率3.89%を記録しています。
- 高齢化社会の進行と移動関連の疾患の増加が、在宅ケアと施設ケアの両方で持続的な需要を促進しています。
- 市場は、GPS、転倒検知、リアルタイム健康追跡などの機能を備えた電動およびスマート移動装置へのシフトを目撃しています。
- Invacare、Ottobock、Sunrise Medical、Permobil、Pride Mobilityなどの主要企業は、革新を通じて競争し、先進国および新興市場でのプレゼンスを拡大しています。
- 北米が市場をリードし、36.1%のシェアを占め、アジア太平洋が31.5%で続いています。車椅子は、強力な施設需要と長期ケアの必要性に支えられ、製品セグメントを支配しています。
移動補助装置市場のセグメンテーション分析:
製品別
車椅子は、2024年における移動補助機器市場の製品セグメントをリードし、最大の収益シェアを占めています。この需要は、高齢者人口の増加、移動障害の発生率の増加、および軽量素材や操作性の向上など、車椅子設計における技術革新によって促進されています。モビリティスクーターは、高齢者による屋外移動の採用が増加しているため、注目を集めています。歩行補助具は、一時的な移動問題を抱える個人の間で安定した需要を維持しています。移動リフトは、特に安全な患者の移動や転倒防止のために、在宅ケアや病院環境でますます使用されています。
- 例えば、インバケアは80か国以上で販売されている車椅子やスクーターを供給しており、その電動車椅子は最大136キログラムのユーザーをサポートし、1回の充電で20キロメートル以上の範囲を提供します。
エンドユーザー別
病院や介護施設は、2024年において最も市場シェアの高いエンドユーザーセグメントを代表しています。彼らの安定した調達サイクル、患者の移動性への重視、耐久性のある多人数用デバイスの必要性が強い製品需要を支えています。リハビリセンターや高齢者ケア施設を含む機関ユーザーも、電動および補助デバイスの採用を増やしています。個人ユーザーや個人は、在宅ケアの増加、寿命の延長、オンラインおよび小売チャネルを通じた製品の入手性の向上により、市場成長に大きく貢献しています。これにより、年齢層を超えたカスタマイズされた移動ソリューションへのアクセスが容易になっています。
- 例えば、ヒルロムは世界中の病院に設備を提供しており、100か国以上で患者の移動とリハビリをサポートするための患者移動ソリューションが設置されています。
技術別
手動デバイスは、2024年において技術セグメントで最も市場シェアが高く、その手頃な価格、使いやすさ、最小限のメンテナンス要件が理由です。これらのデバイスは、電動の代替品があまりアクセスできない低・中所得国で好まれています。しかし、電動移動デバイスは、特に高齢者や障害者の間でのユーザー利便性の需要の高まりにより急速に拡大しています。スマート移動デバイスは、統合センサー、GPSトラッキング、リモート診断を備えており、技術に精通したユーザーやリアルタイムの監視と安全性向上に焦点を当てた機関購入者にアピールしています。
移動補助機器市場の主要成長要因
高齢化する世界人口と移動障害の増加
高齢者人口の拡大は、移動補助機器市場の主要な推進力です。65歳以上の個人は、関節炎、骨粗鬆症、神経障害にかかりやすく、これが身体の動きを制限し、長期的な移動の必要性を生み出します。世界の健康データによると、65歳以上の人口の割合は2050年までに倍増すると予測されており、車椅子、スクーター、歩行補助具の需要が大幅に増加します。この人口動態の変化は、特に寿命が長く、老化関連の障害がより一般的な先進国で顕著です。高齢者の生活の質の向上と自立した生活の必要性が、補助移動技術の採用を支えています。日本、ドイツ、米国などの国々の医療システムは、高齢者ケアインフラへの投資を行い、デバイスの展開をさらに促進しています。補助機器の補助金を提供する政府プログラムや公共の意識向上キャンペーンも、在宅ケアおよび機関環境の両方で市場浸透を加速しています。
- 例えば、Permobilは複雑なリハビリテーション技術の世界的リーダーであり、70以上の国々で電動および手動車椅子を含む高度なモビリティソリューションを提供しています。
支援技術と製品革新の進展
技術革新は、モビリティ支援デバイスの採用を促進する上で重要な役割を果たしています。メーカーは、使いやすさと快適さを向上させるために、高度な材料、スマートセンサー、接続機能を統合しています。軽量フレーム、人間工学に基づいたデザイン、折りたたみ機構により、特に都市環境での携帯性と利便性が向上しています。リチウムイオンバッテリーを搭載した電動車椅子やモビリティスクーターは、長距離走行と充電時間の短縮を実現しています。スマートモビリティ支援機器には、GPS追跡、転倒検知、リアルタイム健康監視が含まれ、介護者や医療提供者が患者の安全性を向上させるのに役立っています。電動階段昇降機やモビリティリフトの革新は、複数階の住宅スペースでの製品使用を拡大しています。カスタムフィットおよびユーザー個別化デバイスの利用可能性は、より良い臨床結果とユーザー満足度を保証します。公共および民間部門からの研究開発投資は、より高度な自動化と直感的なコントロールを備えた新しい製品ラインを生み出し、複雑なモビリティの課題を抱えるユーザーにデバイスをよりアクセスしやすくし、市場の成長を促進しています。
- 例えば、Sunrise Medicalは、1回の充電で最大30キロメートルの走行距離を提供するリチウムイオンシステムを搭載した電動車椅子を製造しており、ユーザーの屋外での移動性を向上させています。
在宅ケアサービスの拡大と分散型医療モデル
在宅ケアへの世界的なシフトは、非臨床環境に適したモビリティ支援デバイスの需要を促進しています。医療システムがコスト圧力と病院の過密に直面する中、ケアはますます外来および在宅環境に移行しています。手術後の回復や慢性疾患の管理を行う患者は、在宅リハビリテーションを好み、アクセスしやすく使いやすい支援デバイスの必要性を促進しています。同時に、分散型医療提供モデルの台頭は、携帯性とコンパクトなモビリティ機器への投資を支えています。多くの家族は、特にCOVID-19パンデミックの影響を受けて、高齢者や障害者のために個別の注意を確保するために在宅介護を選択しています。この傾向は、ユーザーがオンラインでモビリティ支援機器を選択、比較、購入できるeコマースプラットフォームの利用拡大によってさらに支えられています。先進国の政府や保険提供者は、在宅ケア用モビリティデバイスに対する財政支援を提供しており、北米や西ヨーロッパのような地域でのエイジングインプレース政策は、このセグメントの長期的な市場成長を強化しています。
モビリティ支援デバイス市場の主要トレンドと機会
電動およびスマートモビリティデバイスの需要急増
高度な機能を備えた電動およびスマートモビリティデバイスの需要が高まっています。ユーザーは、最小限の身体的努力で済むデバイスや自律的な移動を提供するデバイスを求めています。ジョイスティック制御、スマートナビゲーション、ブレーキアシストを備えた電動車椅子やスクーターは、高齢者や障害者の両方にアピールしています。転倒アラート、ルート追跡、リモート診断などのIoT機能の統合により、ユーザー、介護者、医療専門家の間でより良いケアの調整が可能になります。企業はまた、ユーザーの動きのパターンや環境条件に適応するAI駆動システムを模索しており、デバイスのインテリジェンスを向上させています。これらの革新は、市場を基本的な支援ツールから接続された健康エコシステムへとシフトさせるのに役立っています。都市環境では、スマートスクーターやコンパクトな電動車椅子が日常の通勤に人気を集めています。このトレンドは、メーカーが個人および機関の両方の設定で、機能豊富で技術対応のデバイスを提供する新たな機会を生み出しています。特に、利便性、カスタマイズ、安全性に対するユーザーの期待が高まる中で。
- 例えば、Permobilはその電動車椅子に、プログラム可能なドライブコントロール、30センチメートルを超えるシート昇降、臨床および在宅ケアの設定で使用されるリアルタイム診断をサポートする統合電子機器を装備しています。
高齢者ケアインフラとアクセシビリティイニシアチブへの投資の増加 政府や民間機関は、高齢者ケアインフラへの投資を強化し、公的および私的領域でのモビリティ支援デバイスの需要を促進しています。高齢化が進む国々では、ケアホームの収容能力、リハビリセンター、アクセシブルな住宅ユニットを拡大しています。これらのイニシアチブには、長期居住者のサポートのための高度なモビリティ支援の調達が含まれることがよくあります。同時に、公共スペース、交通システム、住宅建物をよりアクセスしやすくすることを目的とした規制やインセンティブが、個人が日常的にモビリティデバイスを採用することを奨励しています。世界的な障害者権利の枠組みや都市計画の基準は、今やモビリティをサポートするインフラの提供をますます義務付けています。これには、車椅子やスクーターに対応したランプ、リフト、交通手段が含まれます。規制の支援とインフラ投資の増加の組み合わせにより、メーカーには持続的な勢いがもたらされます。モビリティが包括的なデザインと高齢者の自立の重要な要素となるにつれて、業界は公共政策と資本展開に関連する幅広い下流の機会から利益を得ています。

モビリティ支援デバイス市場の主要な課題
発展途上市場における高コストと限定的な償還
需要が増えているにもかかわらず、新興経済国では手頃な価格が大きな障壁となっています。特に高性能の移動補助装置、特に電動やスマートモデルは、高度な素材、電子機器、バッテリーの使用により高価な価格設定となっています。公共医療支援が限られている国では、自己負担費用が広範な採用を妨げています。さらに、移動補助具の保険適用は制限されていたり一貫性がなかったりするため、多くのユーザーが重要な支援機器にアクセスできない状況です。輸入関税や地元の製造が限られていることも、エンドユーザーの価格を押し上げています。その結果、アジア、アフリカ、ラテンアメリカの大規模な人口セグメントでは普及率が低いままです。適切な償還制度や政府補助金がないと、コストに敏感な地域での市場拡大は困難に直面します。この課題に対処するには、政策立案者、医療提供者、製造業者が協力して、スケーラブルで低コストのソリューションを作成し、補助技術のための保険フレームワークを拡大する必要があります。
移動補助具の使用に関する認識不足と社会的スティグマ
もう一つの重要な課題は、移動補助具に関連する認識不足と持続的な社会的スティグマです。多くの文化では、補助機器の使用は弱さや依存の象徴と見なされており、必要な場合でも個人がそれを採用することを思いとどまらせます。この考え方は、早期介入を制限し、特に中年層の移動問題が出現している人々のリハビリテーションを遅らせます。さらに、多くの消費者は利用可能な製品の種類を知らないか、適切なデバイスを選ぶためのガイダンスが不足しています。医療専門家も、古い知識や製品の知識不足のために補助具を十分に処方しないことがあります。これらの要因が、臨床的な必要性があるにもかかわらず、使用率が低いことに寄与しています。教育キャンペーン、ユーザーのトレーニング、コミュニティのアウトリーチは、補助具の採用を正常化するために不可欠です。自立、安全性、生活の質の向上に関するポジティブなメッセージを作成することで、認識を変え、多様な人口グループ全体での市場の関与を高めることができます。
移動補助具市場の地域分析
北米
北米は2024年に世界の移動補助具市場をリードし、総収益の約36.1%を占めました。市場は2018年の22億3625万米ドルから2024年には24億1265万米ドルに成長し、2032年までに32億5198万米ドルに達すると予測されており、年平均成長率は3.9%です。この地域は、先進的な医療インフラ、強力な償還制度、急速に高齢化する人口の恩恵を受けています。米国は、高い一人当たりの医療支出と、高齢者ケアや障害者支援のための電動およびスマート移動装置の広範な採用により、需要の大部分を牽引しています。
ヨーロッパ
ヨーロッパは2024年に22.1%の市場シェアを持ち、市場は2018年の14億1494万米ドルから2024年には14億7684万米ドルに増加し、2032年までに18億6686万米ドルに達すると予測されており、年平均成長率は3.1%です。市場は、高齢化する人口、政府主導のアクセシビリティプログラム、強力な機関需要によって牽引されています。ドイツ、フランス、英国のような国々は、先進的な移動補助具を採用する確立された高齢者ケアシステムを持っています。製品の標準化を支援する規制フレームワークと主要メーカーの存在が、ヨーロッパの成長の可能性をさらに高めています。
アジア太平洋
アジア太平洋地域は、2024年に31.5%の市場シェアを持ち、CAGR 4.9%で成長する最も急成長している地域市場です。市場は2018年の18億6354万ドルから2024年には21億757万ドルに成長し、2032年には30億8328万ドルに達すると予測されています。中国、日本、インドにおける急速な都市化、医療費の増加、高齢者人口の増加が主な要因です。高齢者ケアインフラへの政府投資と、家庭用支援機器を採用する中産階級の増加が長期的な成長を支えています。地域のメーカーも、地元のニーズに合わせた手頃な価格の製品を発売しています。
ラテンアメリカ
ラテンアメリカは2024年に世界市場の5.1%を占め、市場は2018年の3億1824万ドルから2024年には3億4346万ドルに成長し、2032年には4億2280万ドルに達すると予測され、CAGRは2.7%です。ブラジルとメキシコが地域の需要を牽引しており、医療アクセスの改善と移動支援に関する認識の高まりが要因です。しかし、保険のカバー範囲の制限と経済格差が課題として残っています。地域では、特に低所得者層の間で手動デバイスの採用が安定しています。高齢者ケアサービスの拡大と地元生産の努力が中程度の成長を支える可能性があります。
中東
中東は2024年に2.1%の市場シェアを持ち、市場は2018年の1億4443万ドルから2024年には1億4164万ドルにわずかに減少しましたが、2032年には1億5972万ドルに回復すると予測され、CAGRは1.6%です。地域の需要は主にUAEとサウジアラビアの医療観光拠点と機関購入によって牽引されています。成長は緩やかですが、医療インフラへの継続的な投資と国家障害戦略がアクセスを改善しています。しかし、認識のギャップと地元生産の制限が先進的な移動デバイスの広範な採用を妨げています。
アフリカ
アフリカは2024年に世界市場の3.0%を占め、2018年の1億4260万ドルから2024年には2億120万ドルに著しい成長を見せ、2032年には2億3606万ドルに達すると予測され、CAGRは1.7%です。成長は、障害者数の増加、怪我後のリハビリテーションの必要性、地域社会ベースの健康プログラムの拡大によって支えられています。南アフリカとナイジェリアが地域の需要を牽引しています。しかし、手頃な価格とインフラの課題が電動またはスマートデバイスへのアクセスを制限しています。手動車椅子と歩行補助具が使用を支配しており、NGOと保健省がデバイスの配布において重要な役割を果たしています。
移動補助デバイス市場のセグメンテーション:
製品別:
- 車椅子
- モビリティスクーター
- 歩行補助具
- モビリティリフト
エンドユーザー別:
- 個人ユーザー
- 機関ユーザー
- 個人
- 病院と介護施設
技術別:
- 手動デバイス
- 電動デバイス
- スマートデバイス
地域別:
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ

競争環境
移動補助機器市場の競争環境は、革新、製品拡大、戦略的パートナーシップに注力するグローバルメーカーと地域プレイヤーの混在によって特徴付けられています。Invacare Corporation、Sunrise Medical、Ottobock Healthcare、Permobil AB、Pride Mobility Productsなどの主要企業は、電動および手動車椅子、スクーター、歩行補助具を含む多様な製品ポートフォリオで市場をリードしています。これらの企業は、スマート技術の統合とデバイスの人間工学を向上させるために研究開発に多額の投資を行っています。企業が地理的な拡大と製造能力を強化するために、合併と買収が一般的です。例えば、Ottobockは支援技術におけるターゲットを絞った買収を通じて地位を強化し続けています。Besco MedicalやMEYRA GmbHのような地域プレイヤーは、手頃な価格の提供と国内流通ネットワークに焦点を当てています。さらに、StrykerやMedline Industriesのような企業は、病院や高齢者ケア施設向けの高度な移動システムで施設の需要に応えています。競争の差別化は、革新、価格の柔軟性、規制の遵守、アフターサービスにますます依存しています。
主要プレイヤー分析
- インバケア・コーポレーション
- サンライズメディカル(US)LLC
- オットーボック・ヘルスケアGmbH
- ペルモビールAB
- MEYRA GmbH
- メドライン・インダストリーズ, LP
- プライド・モビリティ・プロダクツ・コーポレーション
- ストライカー・コーポレーション
- ベスコ・メディカル
最近の動向
- 2024年11月、インバケア・ホールディングス・コーポレーションは、MIGAホールディングスLLCによる北米事業の買収を発表しました。この戦略的な動きは、北米での業務を最適化し、成長を加速させることを目的としており、インバケアの顧客ニーズへの対応能力を強化し、医療モビリティ市場でのリーダーシップを拡大します。
- 2024年4月、インバケアはフリー・ホイールチェア・ミッションと提携し、「ムーブ・フォー・モビリティ」イニシアチブを開始しました。このグローバルな資金調達活動は、20か国の従業員が参加し、世界中の資源が限られたコミュニティに車椅子を提供することを目的としています。96ドルごとに新しい車椅子が寄付され、自立と生活の質の向上を促進します。
レポートのカバレッジ
この調査レポートは、タイプ、用途、エンドユーザー、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制シナリオ、技術進歩が業界に与える影響を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 高齢化社会において、高度な電動モビリティデバイスの需要は引き続き増加します。
- 健康モニタリング機能を備えたスマートモビリティ補助具が広く採用されます。
- メーカーは軽量で折りたたみ可能、旅行に適したデザインに注力します。
- 在宅医療の拡大に伴い、在宅ケア向けのモビリティデバイスの使用が増加します。
- 政府の支援プログラムが発展途上国でのアクセスを改善します。
- オンライン販売チャネルが個人消費者へのリーチに重要な役割を果たします。
- ユーザーが個別の快適さを求める中で、カスタマイズされたモビリティソリューションが増加します。
- 病院や介護施設は、プレミアムデバイスの主要な機関購入者であり続けます。
- バッテリー技術の革新が電動モビリティ製品の性能を向上させます。
- アジア太平洋地域は、高齢者人口の増加に伴い、最も成長が速い地域市場として浮上します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
モビリティ支援機器市場の現在の市場規模はどれくらいで、2032年の予測規模はどれくらいですか?
2024年から2032年の間に、モビリティ支援機器市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた移動補助装置の市場セグメントはどれですか?
モビリティ支援機器市場の成長を促進している主な要因は何ですか?
モビリティ支援機器市場の主要企業はどこですか?
2024年にモビリティ補助機器市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 移動補助装置市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の移動補助装置市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6,683.35 million → 2032: USD 9,020.70 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 移動補助装置市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 移動補助装置市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における移動補助装置市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 移動補助装置市場市場の成長要因
- 3.3 移動補助装置市場市場の抑制要因および課題
- 3.4 移動補助装置市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 移動補助装置市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 移動補助装置市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、移動補助装置市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 移動補助装置市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 移動補助装置市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は移動補助装置市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 移動補助装置市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 移動補助装置市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 移動補助装置市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 移動補助装置市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新移動補助装置市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の移動補助装置市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の移動補助装置市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の移動補助装置市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の移動補助装置市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの移動補助装置市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の移動補助装置市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの移動補助装置市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 移動補助装置市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
