
市場概要
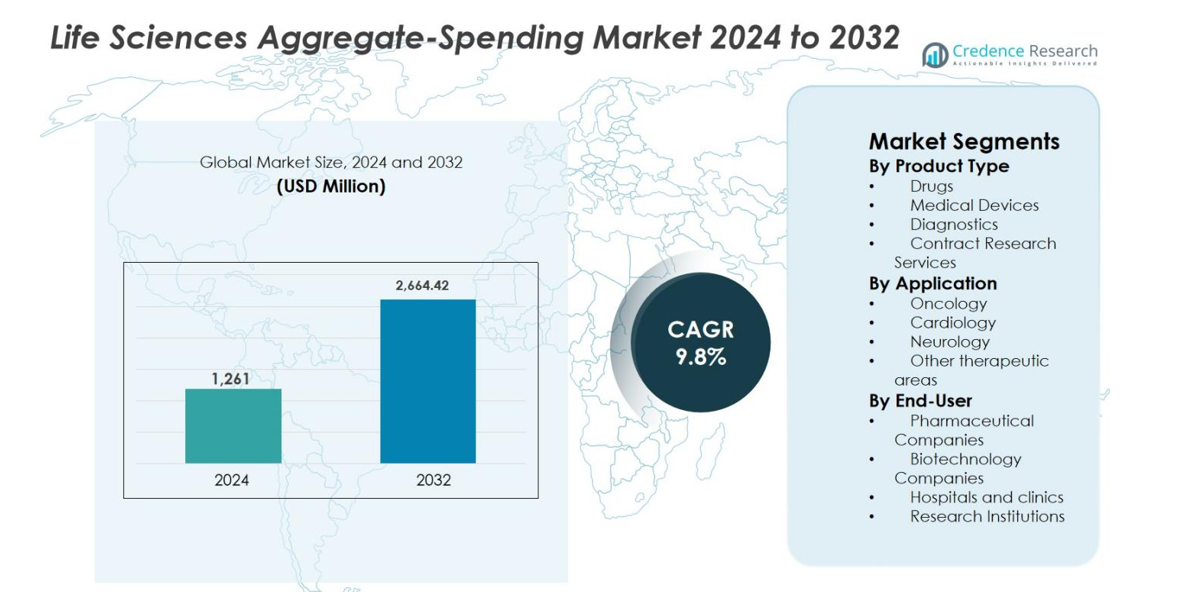
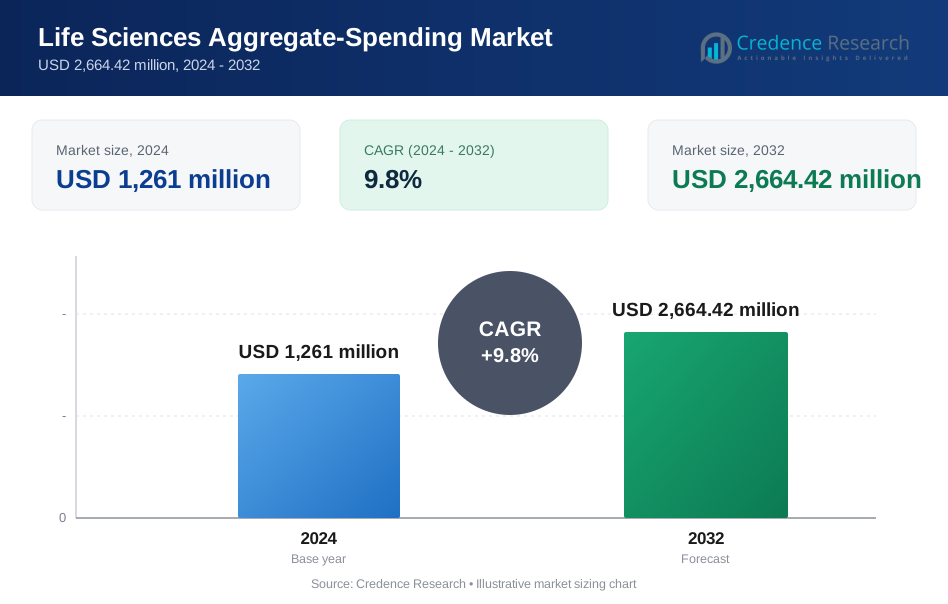
ライフサイエンス集計支出市場の規模は2024年に12億6,100万米ドルと評価され、2032年までに26億6,442万米ドルに達すると予想されており、予測期間中に年平均成長率9.8%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ライフサイエンス集計支出市場規模 2024 | 12億6,100万米ドル |
| ライフサイエンス集計支出市場、CAGR | 9.8% |
| ライフサイエンス集計支出市場規模 2032 | 26億6,442万米ドル |
ライフサイエンス集計支出市場の分析は、IQVIA Inc.、MedPro Systems LLC、Qordata、Porzio Life Sciences、Vector Health, Inc.、Alanda Software、MediCompli、MMIS, Inc.、Pharmagin、Capgeminiなどの確立されたコンプライアンスおよび透明性ソリューションプロバイダーによって主導される競争環境を強調しています。これらの企業は、グローバルなライフサイエンス組織全体で複雑な規制報告、データ統合、および監査準備要件に対応するスケーラブルで自動化されたプラットフォームの提供に注力しています。北米は、厳格な透明性規制、高い製薬支出、および高度なコンプライアンス技術の早期導入によって、2024年に42.6%の市場シェアを占める主要地域として浮上しました。強力な規制執行と成熟したITインフラストラクチャは、地域の支配を支え続け、洗練された集計支出ソリューションの需要を維持しています。
市場の洞察
- ライフサイエンスの総支出市場は2024年に12億6,100万米ドルと評価され、2032年までに26億6,442万米ドルに達すると予測されており、予測期間中に9.8%のCAGRで拡大し、ライフサイエンス業界全体でのグローバルなコンプライアンスと透明性の要求の高まりを反映しています。
- ライフサイエンス企業と医療専門家間の財務開示に関する規制の強化が市場の主要な推進力として作用し、組織は高い取引量を管理し、監査準備を確保し、コンプライアンスリスクを最小限に抑えるために自動化された総支出ソリューションを採用するようになっています。
- 市場のトレンドは、リアルタイムのモニタリング、自動レポート作成、予測リスク識別を可能にするクラウドベースの分析駆動型プラットフォームの採用が増加していることを示しており、薬品セグメントが製品タイプ別で約46.8%のシェアを持ち、高いプロモーションと研究関連の支出がその要因です。
- 競争分析では、専門的なコンプライアンスソリューションプロバイダーとグローバルコンサルティング企業が、自動化、統合、多地域の規制カバレッジに焦点を当てて提供を差別化し、長期的な顧客関係を強化するために強い存在感を示しています。
- 地域分析では、北米が42.6%の市場シェアでリードし、次いでヨーロッパが29.4%、アジア太平洋が18.1%で、規制の成熟、製薬活動の拡大、コンプライアンス意識の向上が要因です。
市場セグメンテーション分析:
製品タイプ別
ライフサイエンスの総支出市場は、製品タイプ別では薬品セグメントが支配的で、2024年には46.8%の市場シェアを占めました。ブランド医薬品、特殊薬品、生物製剤における高い支出強度がこの支配を促進しており、これらの製品は複雑な医師の関与、プロモーション活動、規制報告要件を伴います。製薬メーカーは、講演プログラム、コンサルティング料、研究協力に関連する支払いを追跡するために多額の予算を割り当てています。継続的なイノベーションパイプライン、薬品の発売増加、厳格なグローバル透明性規制が、薬品セグメント内での総支出ソリューションの採用をさらに加速させています。
- 例えば、ファイザーの子会社であるバイオヘイブンは、片頭痛薬Nurtec ODTに関連する講演プログラムに対して、2020年3月から2022年9月までに約6,000万ドルを支払い、リピート参加者や不適切な支払いが含まれていました。
用途別
用途別では、2024年に38.4%のシェアでライフサイエンスの総支出市場をリードしたのはオンコロジーセグメントです。オンコロジーの支配は、高価値の治療法、頻繁な臨床試験、ライフサイエンス企業と医療専門家間の広範な相互作用に起因しています。オンコロジー治療はしばしば複雑な治療経路、併用療法、専門的な医師教育プログラムを伴い、報告可能な支出を増加させます。世界的な癌の蔓延の増加、標的療法や免疫オンコロジー薬の急速な開発、財務開示に対する規制の厳格化が、オンコロジー用途での強力な総支出管理の需要を引き続き促進しています。
- 例えば、IQVIA Transparency Reportingは、自動/手動の情報源から支出を収集し、複数の管轄地域の透明性フレームワークをサポートしながら、ユニークなHCP/HCOプロファイルに統合するように設計されています。
エンドユーザー別
エンドユーザーの中で、製薬会社は2024年にライフサイエンスの集計支出市場で51.2%の最大のシェアを占めました。これらの組織は、医療専門家、研究機関、および契約パートナーとの広範な財務関係を管理しており、強固なコンプライアンスと報告フレームワークが必要です。大規模な営業部隊、頻繁なプロモーション活動、およびグローバルな臨床開発活動は、データ量とコンプライアンスの複雑さを大幅に増加させます。規制の拡大、コンプライアンス違反に対する罰則の増加、およびリアルタイムの支出可視性の必要性は、製薬会社が高度な集計支出および透明性管理プラットフォームに投資する強力な推進力となっています。
主要な成長ドライバー
グローバルな透明性とコンプライアンス規制の拡大
ライフサイエンスの集計支出市場は、ライフサイエンス企業と医療専門家の間の財務関係を管理するグローバルな透明性とコンプライアンス規制の拡大によって大きく推進されています。政府および規制機関は、説明責任を向上させ、利益相反を最小限に抑え、医療システムへの公共の信頼を高めるために、開示義務を強化し続けています。これらの規制は、コンサルティング、研究資金、講演活動、および教育助成金に関連する支払いの正確な報告を要求します。規制のカバレッジが国や治療領域にわたって拡大するにつれて、企業は報告の複雑さとデータ量の増加に直面しています。手動のコンプライアンスアプローチはますます非効率的でリスクが高くなっています。その結果、組織は標準化されたデータキャプチャ、検証、監査準備、およびタイムリーな規制提出を可能にする自動化された集計支出ソリューションに投資しており、規制の圧力が持続的な成長ドライバーとなっています。
- 例えば、米国CMSオープンペイメントデータは年間1,200万件以上の支払い記録が報告されていることを示しており、連邦の透明性規則の下で要求される開示の規模と詳細さを浮き彫りにしています。
商業および臨床エンゲージメントモデルの複雑化
商業および臨床エンゲージメントモデルの複雑化の増加は、ライフサイエンスの集計支出市場における需要を強く促進しています。ライフサイエンス企業は、諮問委員会、講演プログラム、コンサルティングサービス、研究者主導の試験、助成金などの多様な活動を通じて医療専門家と関与しています。デジタル、ハイブリッド、およびオムニチャネルのエンゲージメントモデルの拡大は、取引頻度とデータの多様性をさらに増加させます。製品、地域、および治療領域にわたる支出の管理は、運用上の課題とコンプライアンスリスクを生み出します。集計支出プラットフォームは、財務インタラクションの集中可視性、標準化された分類、およびリアルタイムの監視を提供します。契約研究機関および外部サービスプロバイダーとの協力の増加は、データの複雑さをさらに増幅させます。これらの要因は、業界全体で強固な集計支出管理ソリューションの持続的な採用を促進しています。
- 例えば、Vector Healthは、ハイブリッド会議や多国籍教育プログラムが、エンティティ間で重複する支出記録を生成し、集中化された可視性、標準化された分類、集計支出ソリューションを通じたリアルタイムの監視の需要を促進していることを強調しています。
強化された法執行、罰則、評判リスク
より強力な規制執行と非遵守に対する罰則の増加は、ライフサイエンスの集計支出市場の主要な成長要因です。規制当局は、より頻繁に監査を実施し、不正確、不完全、または遅延した開示に対して多額の罰金を課しています。金銭的な罰則に加えて、公開された支出データへのアクセスにより、企業は評判の損害や法的な精査にさらされます。小さな報告エラーでもブランドの信頼性やステークホルダーの信頼に影響を与える可能性があります。これらのリスクを軽減するために、組織は高度な集計支出プラットフォームをサポートする積極的なコンプライアンス戦略を優先しています。これらのシステムはデータの正確性を確保し、詳細な監査トレイルを維持し、報告のギャップを早期に特定することを可能にします。コンプライアンスの露出を減らし、企業の評判を保護する必要性は、市場の成長を加速させ続けています。
主要なトレンドと機会
高度な分析とインテリジェントオートメーションの統合
高度な分析とインテリジェントオートメーションの統合は、ライフサイエンスの集計支出市場を形成する重要なトレンドです。オートメーションはデータ収集、検証、調整、規制報告を効率化し、手動作業の負担とエラー率を大幅に削減します。高度な分析は、支出行動、コンプライアンスリスク、地域の違いに関する実用的な洞察を提供します。予測ツールと異常検出は、組織が提出期限前に潜在的な報告問題を特定するのを助けます。これらの機能は監査の準備性と運用効率を向上させ、取引量が増加するにつれてスケーラビリティをサポートします。分析駆動のソリューションを提供するベンダーは、コンプライアンスに焦点を当てたツールからリスク管理、予測、データ駆動の意思決定をサポートする戦略的プラットフォームに集計支出システムを変革することで差別化し、市場参加者に長期的な価値を創出できます。
- 例えば、MMIS, Inc.のAggregateSpendプラットフォームは、異常検出と予測検証を組み込み、提出期限前に重複、閾値外、または誤分類された取引を特定し、監査の準備性を向上させます。
クラウドベースおよびモジュラーコンプライアンスプラットフォームへのシフト
クラウドベースおよびモジュラーなプラットフォームへの移行は、ライフサイエンスの集計支出市場における強力な機会を提供します。クラウド展開はスケーラビリティ、迅速な実装、インフラコストの削減を可能にし、頻繁な規制更新をサポートします。これらのプラットフォームは、グローバルなアクセス性とCRM、ERP、臨床システムとのシームレスな統合を可能にします。モジュラーアーキテクチャは柔軟性を提供し、地域の規制やビジネス要件に基づいて特定の機能を展開することができます。このアプローチは、コスト効率の良いコンプライアンスソリューションを求める中規模および拡大中のライフサイエンス企業に特に魅力的です。サブスクリプションベースのモデルはさらに手頃さと採用を改善し、柔軟なクラウドネイティブの集計支出プラットフォームを提供するソリューションプロバイダーに持続的な成長機会を創出します。
- 例えば、MediCompliは、ウェブベースの透明性ソリューションがCRMや財務システムと統合し、新しい規制市場に進出する際のデータ収集と報告を効率化することを強調しています。
主要な課題
データ統合とデータ品質管理
ライフサイエンスの集計支出市場では、データ統合と品質管理が依然として大きな課題です。集計支出システムは、販売プラットフォーム、財務システム、臨床データベース、サードパーティのベンダーを含む複数の内部および外部ソースからのデータに依存しています。データ形式の違い、提出の遅延、不完全な記録は、報告の不正確さのリスクを増大させます。レガシーシステムや断片化されたITインフラは、統合と調整プロセスをさらに複雑にします。地域や関与の種類にわたる一貫したデータ品質を確保するには、強力なガバナンス、継続的な検証、および部門横断的な調整が必要です。これらの要件は運用の複雑さとコンプライアンスコストを増大させ、集計支出ソリューションを採用する組織にとってデータ管理は持続的な課題となっています。
グローバル市場における規制の断片化の管理
グローバル市場における規制の断片化は、ライフサイエンスの集計支出市場にとって重大な課題です。透明性の要件は、報告の閾値、データ要素、提出期限、開示形式に関して国ごとに大きく異なります。規制は頻繁に変更されるため、システムの継続的な更新とスタッフのトレーニングが必要です。多国籍企業は、地元の規制遵守と一貫したグローバル報告フレームワークの必要性をバランスさせなければなりません。運用負担を増やさずに多様な要件に適応することは複雑です。報告プロセスを地元の規制に合わせられないと、コンプライアンスのギャップ、罰則、評判リスクにつながり、市場参加者にとって規制の多様性は継続的な課題となります。
地域分析
北米
北米は、2024年に42.6%の市場シェアを持ち、厳格な規制のある医療環境と透明性法の強力な施行に支えられて、ライフサイエンスの集計支出市場を支配しました。アメリカ合衆国は、厳しい開示要件、高い医薬品支出、コンプライアンス技術の広範な採用により、地域のリーダーシップを推進しています。大手製薬会社やバイオテクノロジー企業は、複雑な商業および臨床エンゲージメントモデルを運営しており、報告可能な取引の大量を生み出しています。高度なITインフラ、クラウドベースのコンプライアンスプラットフォームの早期採用、厳格な監査の監視が需要をさらに強化しています。継続的な規制の更新と評判リスク管理は、北米の市場リーダーシップを維持する主要な推進力です。
ヨーロッパ
2024年において、ヨーロッパはライフサイエンスの集計支出市場の29.4%を占め、主要経済国での透明性フレームワークの拡大により推進されました。フランス、ドイツ、イギリス、イタリアなどの国々は、ライフサイエンス企業と医療専門家との関係に関する詳細な開示義務を課しています。この地域の断片化された規制環境はコンプライアンスの複雑さを増し、中央集計支出ソリューションの採用を促進しています。多国籍製薬会社の強力な存在、国境を越えた臨床研究活動の増加、財務開示に対する公衆の監視の高まりが市場の成長を支えています。地域の規制が世界的な透明性基準とますます一致することで、ヨーロッパ全体でのソリューション採用がさらに加速しています。
アジア太平洋
アジア太平洋は2024年に18.1%の市場シェアを占め、ライフサイエンスの集計支出市場で最も成長が速い地域です。中国、日本、インド、韓国などの国々での製薬製造、臨床試験、医療インフラの急速な拡大が需要を促進しています。政府は透明性とコンプライアンスのフレームワークを強化し、ライフサイエンス企業に対する報告義務を増やしています。医療専門家との関与の増加、契約研究活動の増加、グローバル製薬企業の存在感の増大が市場採用をさらに後押ししています。デジタルインフラの改善とコンプライアンスリスクの認識の高まりが、地域全体での自動化された集計支出プラットフォームへの移行を加速させています。
ラテンアメリカ
ラテンアメリカは2024年にライフサイエンスの集計支出市場の6.1%を占め、規制の近代化と製薬市場の拡大によって支えられています。ブラジル、メキシコ、アルゼンチンなどの国々は、医療専門家との関係に関連する開示要件を強化しています。地域の製薬生産、臨床研究活動、多国籍企業の存在の成長がコンプライアンスの必要性を高めています。しかし、規制の成熟度の違いやデジタルインフラの制約により、先進地域と比べて採用が遅れています。政府が透明性フレームワークを強化し、組織がリスク軽減を優先するにつれて、スケーラブルで費用対効果の高い集計支出ソリューションの需要がラテンアメリカ全体で着実に増加しています。
中東・アフリカ
中東・アフリカは2024年にライフサイエンスの集計支出市場の約3.8%を占め、新興ながら進化するコンプライアンス環境を反映しています。成長は医療システムの近代化、製薬輸入の拡大、グローバルライフサイエンス企業との関与の増加によって推進されています。湾岸諸国は国際基準に沿った透明性とガバナンスのフレームワークを徐々に導入しています。アフリカでは、臨床研究活動の増加とドナー資金による医療プログラムが報告の必要性に寄与しています。規制の変動性とインフラの制約により採用は限定的ですが、コンプライアンス意識の高まりが長期的な市場拡大を支えると期待されています。
市場セグメンテーション:
製品タイプ別
- 医薬品
- 医療機器
- 診断
- 契約研究サービス
用途別
- 腫瘍学
- 心臓病学
- 神経学
- その他の治療分野
エンドユーザー別
- 製薬会社
- バイオテクノロジー企業
- 病院とクリニック
- 研究機関
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ライフサイエンスの集計支出市場の競争環境は、専門のコンプライアンス技術プロバイダーと高度な透明性および報告ソリューションを提供するグローバルコンサルティング会社の存在によって特徴付けられています。IQVIA Inc.、MedPro Systems LLC、Qordata、Porzio Life Sciences、Vector Health, Inc.、Alanda Software、MediCompli、MMIS, Inc.、Pharmagin、Capgeminiなどの主要プレーヤーは、規制遵守、データの正確性、監査準備をサポートするスケーラブルなプラットフォームの提供に注力しています。競争は、製品の機能性、規制のカバー範囲、分析能力、CRM、ERP、臨床システムとの統合の容易さを中心に展開しています。ベンダーは、クラウドベースの展開、自動化、高度な分析を通じて、複雑な多地域報告要件を管理することで差別化を図っています。戦略的パートナーシップ、プラットフォームの強化、新興市場への拡大は一般的な戦略であり、企業はグローバルな存在感を強化し、ライフサイエンスのバリューチェーン全体で進化する透明性規制に対応しようとしています。
主要プレイヤー分析
- MMIS, Inc.
- IQVIA Inc.
- MediCompli
- Vector Health, Inc.
- Cap Gemini
- Pharmagin
- Alanda Software
- Qordata
- Porzio Life Sciencess, LLC
- MedPro Systems LLC
最近の展開
- 2025年12月、Veeva SystemsはVault CRMおよびPromoMatsプラットフォーム向けにVeeva AIエージェントを導入し、業界特化のAI機能(例:音声エージェント、フリーテキストエージェント)を提供し、ライフサイエンスの商業およびコンテンツワークフローにおける生産性とコンプライアンスを向上させました。
- 2025年8月、IQVIAとFlagship Pioneeringは、IQVIAの分析、データ、臨床実行能力をFlagshipのバイオプラットフォームエコシステムと組み合わせることで、画期的なライフサイエンス企業の開発を加速するための戦略的協力を発表しました。
- 2025年8月、MediSpendはAI対応のコンテンツ管理およびHCPエンゲージメント技術プロバイダーであるAlucioを買収し、ライフサイエンス分野でのステークホルダーエンゲージメントとコンプライアンス能力を拡大しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、用途、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、彼らのビジネス、製品提供、投資、収益源、および主要な用途の概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- ライフサイエンスの総支出市場は、グローバルな透明性と開示規制がより厳格で包括的になるにつれて拡大を続けるでしょう。
- 執行措置と監査の増加により、自動化された監査可能なコンプライアンスプラットフォームへの持続的な需要が促進されるでしょう。
- クラウドベースの総支出ソリューションは、スケーラビリティ、柔軟性、迅速な規制更新のために広く採用されるでしょう。
- 人工知能と高度な分析の統合により、リスク検出、予測、意思決定支援能力が向上します。
- ライフサイエンス企業は、地域や事業部門全体での一貫性を確保するために、グローバルな支出データをますます集中化するでしょう。
- 商業および臨床のエンゲージメントモデルの複雑さの増大により、より高度な追跡と分類ツールが必要になります。
- 新興市場は、規制フレームワークが成熟し、コンプライアンス意識が高まるにつれて、総支出ソリューションを採用するでしょう。
- ベンダーは、国別の規制要件に効率的に対応するために、モジュール式で構成可能なプラットフォームに焦点を当てるでしょう。
- 戦略的パートナーシップとプラットフォームの統合は、エンドツーエンドのコンプライアンスと報告エコシステムを強化します。
- 自動化とデータガバナンスの継続的な革新により、総支出システムは戦略的なコンプライアンス促進要因としての地位を確立するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ライフサイエンス集約支出市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間にライフサイエンスの総支出市場は、どの程度の年平均成長率で成長すると予測されていますか?
ライフサイエンス分野は、異なるセグメント間で支出をどのように配分していますか?
技術革新はライフサイエンスの支出を促進する上でどのような役割を果たすのか?
ライフサイエンスの総支出市場における主要企業はどこですか?
2024年にライフサイエンス総支出市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ライフサイエンス総支出市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のライフサイエンス総支出市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,261 million → 2032: USD 2,664.42 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ライフサイエンス総支出市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ライフサイエンス総支出市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるライフサイエンス総支出市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ライフサイエンス総支出市場市場の成長要因
- 3.3 ライフサイエンス総支出市場市場の抑制要因および課題
- 3.4 ライフサイエンス総支出市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ライフサイエンス総支出市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ライフサイエンス総支出市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ライフサイエンス総支出市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ライフサイエンス総支出市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ライフサイエンス総支出市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はライフサイエンス総支出市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ライフサイエンス総支出市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ライフサイエンス総支出市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ライフサイエンス総支出市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ライフサイエンス総支出市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ライフサイエンス総支出市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のライフサイエンス総支出市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のライフサイエンス総支出市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のライフサイエンス総支出市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のライフサイエンス総支出市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのライフサイエンス総支出市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のライフサイエンス総支出市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのライフサイエンス総支出市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ライフサイエンス総支出市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
