
市場概要:
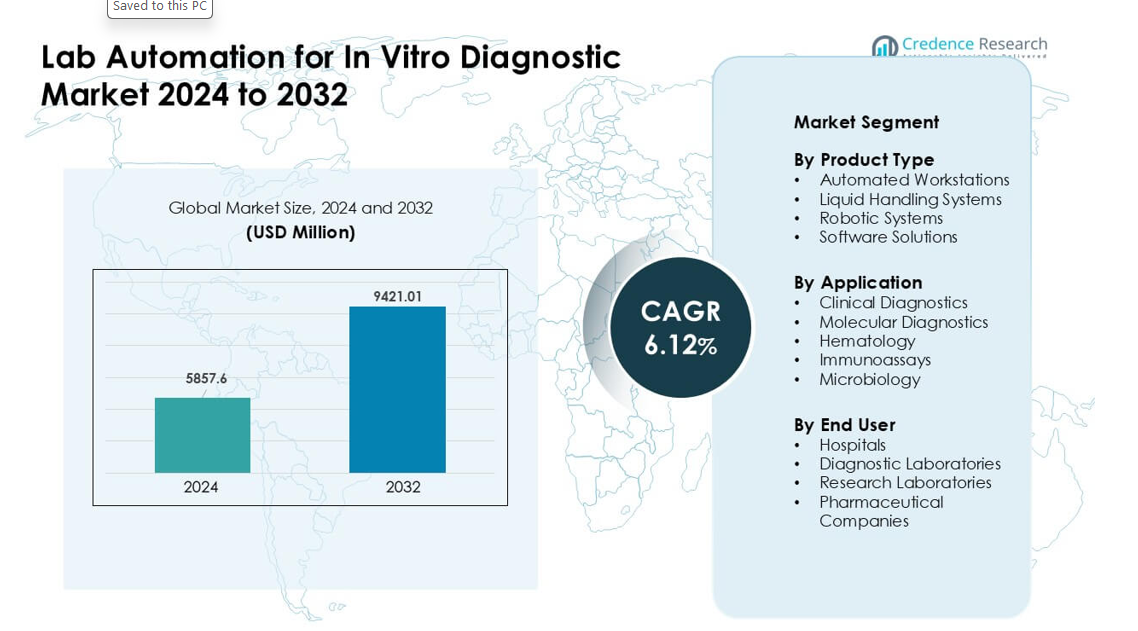
体外診断市場向けラボオートメーションは2024年に58億5760万米ドルと評価され、2032年までに94億2101万米ドルに達すると予測されており、予測期間中に年平均成長率6.12%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 体外診断市場向けラボオートメーション サイズ 2024 | 58億5760万米ドル |
| 体外診断市場向けラボオートメーション, CAGR | 6.12% |
| 体外診断市場向けラボオートメーション サイズ 2032 | 94億2101万米ドル |
体外診断市場向けラボオートメーションは、Thermo Fisher Scientific、Agilent Technologies、PerkinElmer Inc.、Siemens Healthineers、Becton Dickinson and Company、Beckman Coulter、Abbott Laboratories、Danaher Corporation、bioMérieux SA、およびRoche Diagnosticsなどの主要企業によって形成されています。これらの企業は、高度な自動化ワークステーション、ロボティクス、およびより迅速で正確なテストをサポートする統合ソフトウェアを通じてリードしています。分子、臨床、およびハイスループット診断における強力なポートフォリオは、広範な世界的な採用を維持するのに役立っています。北アメリカは2024年に37%の市場シェアを持ち、先進的な医療インフラ、オートメーションへの強力な投資、大規模なラボネットワーク全体での高い診断作業負荷によって牽引され、主要な地域として残っています。
市場インサイト:
- 体外診断市場向けラボオートメーションは2024年に6億米ドルに達し、2032年までに94億2101万米ドルに達すると予測されており、年平均成長率6.12%で成長しています。
- 診断量の増加、分子検査の強力な採用、ハイスループットラボ全体での迅速でエラーのないワークフローの推進により、需要が高まっています。
- トレンドには、AI駆動の分析、モジュラーオートメーションプラットフォーム、およびサンプルトラッキングと運用効率を向上させる統合ソフトウェアツールの広範な使用が含まれます。
- 市場は競争が激しく、Thermo Fisher Scientific、Agilent Technologies、PerkinElmer Inc.、Siemens Healthineers、Becton Dickinson and Company、Beckman Coulter、Abbott Laboratories、Danaher Corporation、bioMérieux SA、およびRoche Diagnosticsがリードしています。
- 北アメリカが37%のシェアでリードし、ヨーロッパが30%、アジア太平洋が25%を占めています。自動化ワークステーションが製品タイプで42%のシェアを占め、臨床診断がトップのアプリケーションで48%を占めています。
市場セグメンテーション分析:
製品タイプ別
2024年には自動化されたワークステーションが約42%のシェアを占め、トップに立ちました。購入者は、高いスループット、手動エラーの削減、サンプル準備ツールとのスムーズな統合を理由にこれらのシステムを好みました。多くの病院や研究所が、感染症検査や慢性ケアスクリーニングに関連する診断量の増加に対応するためにこれらのユニットを採用しました。液体処理システムやロボットシステムは、ラボがより迅速なターンアラウンドタイムを求めたために成長しました。ソフトウェアソリューションは、より強力な分析とリアルタイムモニタリングを通じて進化しましたが、自動化されたワークステーションは、速度、精度、ワークフロー制御の最強の組み合わせを提供したため、依然として優位に立っています。
- 例えば、Rocheのcobas® c 703は、cobas pro統合ワークステーションラインアップの一部で、試薬容量70ポジションで1時間あたり最大2,000テストをサポートします。
用途別
2024年には、臨床診断が用途セグメントで約48%のシェアを占め、トップに立ちました。ルーチンパネル、感染症スクリーニング、代謝テスト、慢性疾患モニタリングにおける大量のテスト需要が増加しました。自動化プラットフォームは、ラボの精度を向上させ、オペレーターの負担を軽減し、迅速な採用を支援しました。分子診断は、PCRやシーケンシングの利用が増加し、急速に成長しました。一方、血液学、免疫測定法、微生物学は、サンプル負荷の増加に対応するために自動化を採用しました。臨床診断は、病院や国立研究所が安定したターンアラウンドタイムを維持するために自動化システムに大きく依存していたため、トップの地位を維持しました。
- 例えば、Rocheの分子自動化スイートcobas 5800システムは、8時間シフトで最大144の結果を提供し、複数のアッセイを単一プラットフォームに統合することで、ラボがルーチンの分子診断作業負荷を効率的に管理するのを支援します。
エンドユーザー別
診断ラボは、2024年に約46%のシェアを占め、エンドユーザーセグメントでトップに立ちました。これらのラボは、毎日の大量のサンプルフローを処理し、自動化されたワークステーション、液体処理ユニット、ロボットの需要を押し上げました。自動化は、労働負担を軽減し、再現性を向上させ、品質基準への準拠を維持するのに役立ちました。病院は、緊急および入院患者の検査をサポートするために採用を拡大し、研究所や製薬会社はアッセイ開発や大量研究のために自動化を利用しました。診断ラボは、ルーチンおよび専門的なテストのニーズをサポートするために、一貫した高スループットのパフォーマンスを必要としたため、主要なユーザーとしての地位を維持しました。
主要な成長要因:
診断量の増加と迅速なターンアラウンドの必要性
慢性疾患の有病率の上昇、感染症スクリーニングの拡大、予防医療プログラムの採用の増加により、世界的な検査量は増加し続けています。ラボは現在、毎日数千のサンプルを処理しており、精度と速度へのプレッシャーが増しています。ラボの自動化は、手作業を減らし、エラー率を下げ、サンプルトレーサビリティを向上させることで、このニーズをサポートします。自動化されたワークステーションとロボットプラットフォームは、繰り返し作業をスムーズに処理し、ピーク需要時のボトルネックを削減するのに役立ちます。多くの病院や診断チェーンも、国の医療システムが要求する厳しい報告期限を満たすために自動化を利用しています。これらの要因は、都市部および地域の診断センター全体で高度な自動化ワークフローに強い重点を置いています。
- 例えば、cobas® 5800/6800/8800システムを中心に構築されたRoche Molecular Work Areaは、毎月世界中で最大1,000万件の信頼性のある再現可能な結果を提供し、スタッフの増員なしで高ボリュームの検査を統合すると主張しています。
分子および高複雑性検査の拡大
分子診断の急速な成長は、世界中のラボでの強力な自動化需要を促進しています。PCR、シーケンシング、および高度な病原体検出ワークフローは、正確な液体処理、汚染管理、および再現可能な性能を必要とし、自動化システムは高い信頼性でこれを提供します。多くのラボは現在、高度な複雑性のアッセイを大規模にサポートするために、自動抽出ユニット、サンプル準備ステーション、および統合ロボットを採用しています。腫瘍学、遺伝性疾患検査、および抗菌薬耐性研究におけるゲノムプロファイリングの使用が増加していることも、ラボを自動化機器に向かわせています。自動化は多重アッセイの迅速な処理を可能にし、連続運転をサポートします。この変化は、精密医療プログラムや感染症監視への国の投資の増加と一致しており、これらは一貫したスループットに依存しています。
- 例えば、Roche cobas® 6800システムを使用すると、分子ラボは8時間で最大576件の結果(24時間で最大2,112件)を生成でき、大規模な分子診断に理想的な高スループットPCR能力を提供します。
労働力不足と運用効率の向上への注目
多くの国で熟練したラボ技術者の不足が増加しており、診断ワークフローを遅らせ、サービスの質に影響を与えています。自動化は、反復的で労働集約的な作業を引き受けることで、限られたスタッフにもかかわらずラボの出力を維持するのに役立ちます。自動化システムはまた、トレーニングの必要性を減らし、手続きの一貫性を向上させ、疲労関連のエラーなしで24時間運転をサポートします。民間ラボや病院ネットワークは、自動化を利用して運用コストを削減しながら、厳しい認定基準を満たしています。自動スケジューリング、QC追跡、リアルタイムのワークフロー可視性などのデジタルツールは、効率をさらに強化します。これらの利点により、自動化は安定したパフォーマンスと長期的な運用レジリエンスを求めるラボにとって戦略的な投資となります。
主要なトレンドと機会:
AI駆動の分析と予測ワークフローツールの統合
人工知能は現代の診断ラボでますます重要な役割を果たしています。新しいプラットフォームは、自動化ハードウェアと予測分析を組み合わせて、バッチ計画、試薬使用、および機器の稼働時間を最適化します。AIは処理異常を早期に検出し、大量サンプルの自動QC検証をサポートします。ソフトウェアベンダーは、ラボの意思決定を強化するクラウドリンクされた分析、リモートモニタリング、および相互運用性機能に投資しています。ラボはまた、分子および臨床アッセイの自動結果解釈ツールから利益を得ています。データ量が増加するにつれて、AI駆動の自動化はリアルタイムの報告、合理化されたワークフロー、および改善された臨床洞察の機会を生み出します。このトレンドは、スマートで接続された自動化システムへの強い需要をサポートします。
- 例えば、LabLynxはAIを活用したラボ情報管理システム(LIMS)を提供しており、リアルタイムの異常検出、予測分析、インテリジェントなタスクスケジューリングを通じて、ラボが作業負荷のピークを予測し、リソースを割り当て、発生前にボトルネックを最小限に抑えるのを支援します。
モジュール式でスケーラブルな自動化プラットフォームの採用増加
多くのラボは、患者数や検査の複雑さに応じて拡張可能なモジュール式の自動化ユニットを好むようになっています。これらのプラットフォームは、基本的な液体処理から完全なロボット統合まで、段階的な拡張を可能にします。モジュール設計は初期費用を削減し、小規模なラボが管理可能なペースで自動化を採用するのを助けます。ベンダーは、サンプル準備、アリコーティング、保管管理、プレート処理のためのプラグアンドプレイユニットを提供し、運用の柔軟性を高めています。この傾向は、新興市場における中規模診断チェーンからの需要増加と一致しています。スケーラブルなソリューションは広範な採用をサポートし、検査能力の拡大に伴う長期的なアップグレードの機会を創出します。
- 例えば、Formulatrixは「Rover」や「STACK」自動化システムを市場に提供しており、ラボがシンプルなプレート処理から始め、スループットの需要が増加するにつれてロボットアームや追加トラックを追加することでスケールアップできるモジュール式でスケーラブルなアプローチを採用しています。
新興市場での浸透拡大
アジア太平洋、中東、ラテンアメリカなどの地域では、医療インフラの拡大と検査負荷の増加により、自動化の採用が進んでいます。政府は、現代的なラボネットワーク、感染症監視、デジタルヘルスプログラムに投資し、自動化された診断プラットフォームへの強い需要を生み出しています。多くの民間ラボチェーンがこれらの地域で急速に拡大し、サービスの質とターンアラウンドタイムを強化するために自動化されたワークステーションを追加しています。ベンダーも、長期契約を獲得するために、トレーニング、サービス、試薬サポートを現地化しています。これらの動向は、高スループット自動化、手頃なモジュール式システム、ソフトウェア駆動のワークフローツールに大きな機会を創出します。
主要な課題:
高い資本コストと限られた予算の柔軟性
多くの診断ラボ、特に小規模および中規模の施設は、自動化機器の高い初期コストに苦労しています。ハードウェア、設置、ソフトウェア、メンテナンスに関連する費用が採用の障壁となっています。診断テストの限られた償還率は、ラボが迅速なアップグレードを正当化するのを難しくしています。一部の新興市場のラボは、財政的制約から手動のワークフローに依存しており、自動化の浸透を遅らせています。ベンダーはリース、サブスクリプションモデル、モジュール式プラットフォームを通じてこの課題に対処しようとしていますが、コストの懸念は依然として大きな制約です。予算の制限は、システムの交換サイクルを遅らせ、高度なロボット工学やソフトウェアへの投資を減少させることがよくあります。
統合の複雑さとワークフローの互換性の問題
新しい自動化システムを既存のラボワークフローに統合することは、技術的および運用上の障害をしばしば引き起こします。多くのラボはレガシーLISプラットフォーム、多様な機器ブランド、さまざまなSOPを使用しており、スムーズな相互運用性を制限することがあります。スタッフは、新しいロボットワークフローを管理し、QCプロセスを再校正し、機器を維持するためのトレーニングを受ける必要があります。複雑なラボ環境では、物理的なレイアウトの調整、汚染管理、サンプルトラッキングのアップグレードにおいても課題に直面します。機器とワークフローデザインの間に不一致があると、効率が向上するどころか低下する可能性があります。これらの統合問題は採用を遅らせ、克服するためには慎重な計画、標準化、ベンダーの調整が必要です。
地域分析:
北米
2024年、北米は約37%のシェアを占め、強力な診断インフラ、高い分子検査の採用、主要ラボでの自動化ワークステーションの迅速な統合が要因となりました。大規模な病院ネットワークと全国的なリファレンスラボは、慢性疾患および感染症の検査負荷の増加に対応するために自動化を利用しました。この地域は、精密医療、先進的なシーケンシングプログラム、労働力効率化の取り組みに対する強力な支出から恩恵を受けました。ベンダーは、増大する検査の複雑さに対応するため、ロボティクス、ソフトウェアプラットフォーム、接続されたワークフローツールを拡大しました。これらの要因により、北米は自動化採用の最前線に立ち続けました。
ヨーロッパ
2024年、ヨーロッパは市場の約30%を占め、品質管理に対する強力な規制支援、構造化されたラボネットワーク、臨床および分子診断における自動化システムの広範な採用が推進力となりました。多くの国が全国的なラボの近代化プログラムを拡大し、スケーラブルな自動化ソリューションの需要を増加させました。ドイツ、英国、フランス、北欧諸国のリファレンスラボは、正確性を向上させ、手作業の負担を軽減するためにロボティクスを使用しました。がん、感染症、抗菌薬耐性のための分子アッセイの使用が増加し、採用がさらに強化されました。成熟した医療システムと強力なコンプライアンス基準により、ヨーロッパは重要な地域であり続けました。
アジア太平洋
2024年、アジア太平洋は約25%のシェアを獲得し、最も成長が速い地域であり続けました。大規模な人口基盤と慢性および感染症からの検査量の増加が、診断センターを高スループット自動化へと駆り立てました。中国、インド、日本、韓国などの国々は、ラボの拡張、自動化されたサンプル処理、先進的な分子検査プラットフォームに多額の投資を行いました。民間の診断チェーンは急速に拡大し、効率性と手頃な価格をサポートするために自動化を採用しました。ベンダーは、現地での製造、サービスネットワーク、モジュラー自動化ソリューションを拡大しました。アジア太平洋の成長軌道は、医療アクセスの拡大とデジタルおよび自動化されたラボ技術の採用の増加を反映しています。
ラテンアメリカ
2024年、ラテンアメリカは約5%のシェアを占め、着実な採用が医療の近代化の進展と先進的な診断サービスの広範な利用可能性によって推進されました。ブラジル、メキシコ、アルゼンチンが需要を牽引し、民間ラボはサンプルの品質を向上させ、手作業のエラーを減少させるために自動化ワークステーションと液体処理ユニットに投資しました。予算の制約が本格的な自動化を遅らせましたが、モジュラーシステムと中程度のプラットフォームが注目を集めました。特に感染症監視における分子診断の採用が増加し、さらなる普及を支えました。この地域の進展は、効率性と標準化された検査ワークフローへの投資の増加を反映しています。
中東・アフリカ
2024年、中東・アフリカは約3%のシェアを占め、医療インフラと診断能力への投資の増加によって支えられました。湾岸諸国は病院ネットワークを拡大し、大量検査と感染制御プログラムをサポートするために自動化プラットフォームを採用しました。アフリカは予算の制約により採用が遅れましたが、国際的なパートナーシップが主要都市のラボに自動化ソリューションを導入するのを助けました。病気監視プログラムにおける分子診断の需要の増加が、スケーラブルな自動化への関心を高めました。小規模な基盤にもかかわらず、医療の近代化が加速する中で、この地域の発展は強化され続けています。
市場セグメンテーション:
製品タイプ別
- 自動化ワークステーション
- 液体処理システム
- ロボットシステム
- ソフトウェアソリューション
用途別
- 臨床診断
- 分子診断
- 血液学
- 免疫測定法
- 微生物学
エンドユーザー別
- 病院
- 診断ラボ
- 研究所
- 製薬会社
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境:
体外診断市場のラボオートメーションの競争環境には、Thermo Fisher Scientific、Agilent Technologies、PerkinElmer Inc.、Siemens Healthineers、Becton Dickinson and Company、Beckman Coulter、Abbott Laboratories、Danaher Corporation、bioMérieux SA、Roche Diagnosticsが強く関与しています。これらの企業は、高スループット診断をサポートする高度な自動化ワークステーション、スケーラブルなロボティクス、統合ソフトウェアプラットフォームを通じて地位を強化しています。多くのプレーヤーは、大規模なワークフローの中断なしにラボの容量を拡大できるモジュラーシステムに注力しています。AI駆動の分析、クラウド接続された機器、自動QCツールへの投資が市場のリーダーシップをさらに支えています。病院、診断チェーン、政府の健康プログラムとの戦略的な協力により、設置ベースを拡大しています。ベンダーはまた、信頼性の向上、低メンテナンス設計、強力なサービスネットワークを通じて競争し、世界のラボにおける精度と運用効率の向上に対応しています。
主要プレイヤー分析:
- サーモフィッシャーサイエンティフィック
- アジレント・テクノロジーズ
- パーキンエルマー株式会社
- シーメンスヘルシニアーズ
- ベクトン・ディッキンソン・アンド・カンパニー
- ベックマン・クルーター
- アボット・ラボラトリーズ
- ダナハー・コーポレーション
- ビオメリューSA
- ロシュ・ダイアグノスティックス
最近の展開:
- 2025年7月、サーモフィッシャーサイエンティフィックは、臨床検査QCを簡素化し自動化するための次世代品質保証プログラム/ QAPソフトウェアであるLabLink360と、Thermo Scientific™ MAS Omni•CORE™ Maxのロードアンドゴー品質管理を発表し、ADLM 2025で発表および展示しました。
- 2025年3月、ベックマン・クルーターは、コアIVDラボ向けに高スループットテストと自動化を強化する統合臨床化学および免疫測定システムであるDxC 500i臨床分析装置のFDA 510(k)認可を発表しました。このプラットフォームは、あらゆる規模のラボが手作業を減らし、増加するテスト量をより効率的に処理するのを支援するよう設計されています。
- 2024年6月、ロシュは、コバスプロ統合ソリューションプラットフォーム向けに、コバスc 703およびコバスISEネオ分析ユニットを発売し、より高いテスト容量と自動化を実現しました。これらの分析装置は、ルーチンの体外診断におけるコアラボのワークフロー、スループット、および効率を向上させるよう設計されています。
レポートのカバレッジ:
この調査レポートは、製品タイプ、用途、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 診断量が増加するにつれて、高スループット自動化システムの需要が高まります。
- AIと機械学習ツールがワークフローの精度と予測保守を強化します。
- モジュラー自動化プラットフォームが中規模および予算制約のあるラボでの採用を拡大します。
- 統合ロボティクスが複雑な分子およびゲノムテストのワークフローを合理化します。
- クラウド接続機器がリモート監視とリアルタイムのパフォーマンストラッキングをサポートします。
- 自動品質管理ツールが手動介入を減らし、結果の信頼性を向上させます。
- 新興市場が医療インフラの改善に伴い採用を加速します。
- ベンダーは、分散型およびポイントオブケアラボ向けに設計されたコンパクトシステムに投資します。
- 自動化プロバイダーと診断チェーン間の協力が拡大し、大規模なワークフローのアップグレードを可能にします。
- 持続可能性に焦点を当てたデザインが注目され、ラボがエネルギー効率の高い低廃棄の自動化ソリューションを求めます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の体外診断市場におけるラボオートメーションの市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、体外診断市場のラボオートメーションはどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた体外診断市場のラボオートメーションセグメントはどれですか?
インビトロ診断市場におけるラボオートメーションの成長を促進している主な要因は何ですか?
体外診断市場におけるラボオートメーションの主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 体外診断市場向けラボオートメーションの範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の体外診断市場向けラボオートメーション市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5857.6 million → 2032: USD 9421.01 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 体外診断市場向けラボオートメーション市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 体外診断市場向けラボオートメーション市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における体外診断市場向けラボオートメーション市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 体外診断市場向けラボオートメーション市場の成長要因
- 3.3 体外診断市場向けラボオートメーション市場の抑制要因および課題
- 3.4 体外診断市場向けラボオートメーション市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 体外診断市場向けラボオートメーションバリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 体外診断市場向けラボオートメーションサプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、体外診断市場向けラボオートメーションカテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 体外診断市場向けラボオートメーション市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 体外診断市場向けラボオートメーション輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は体外診断市場向けラボオートメーション市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 体外診断市場向けラボオートメーション市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 体外診断市場向けラボオートメーション市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 体外診断市場向けラボオートメーション競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 体外診断市場向けラボオートメーション分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新体外診断市場向けラボオートメーションの発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の体外診断市場向けラボオートメーション市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の体外診断市場向けラボオートメーション市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の体外診断市場向けラボオートメーション市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の体外診断市場向けラボオートメーション市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの体外診断市場向けラボオートメーション市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の体外診断市場向けラボオートメーション市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの体外診断市場向けラボオートメーション市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 体外診断市場向けラボオートメーション企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
