
市場概要:
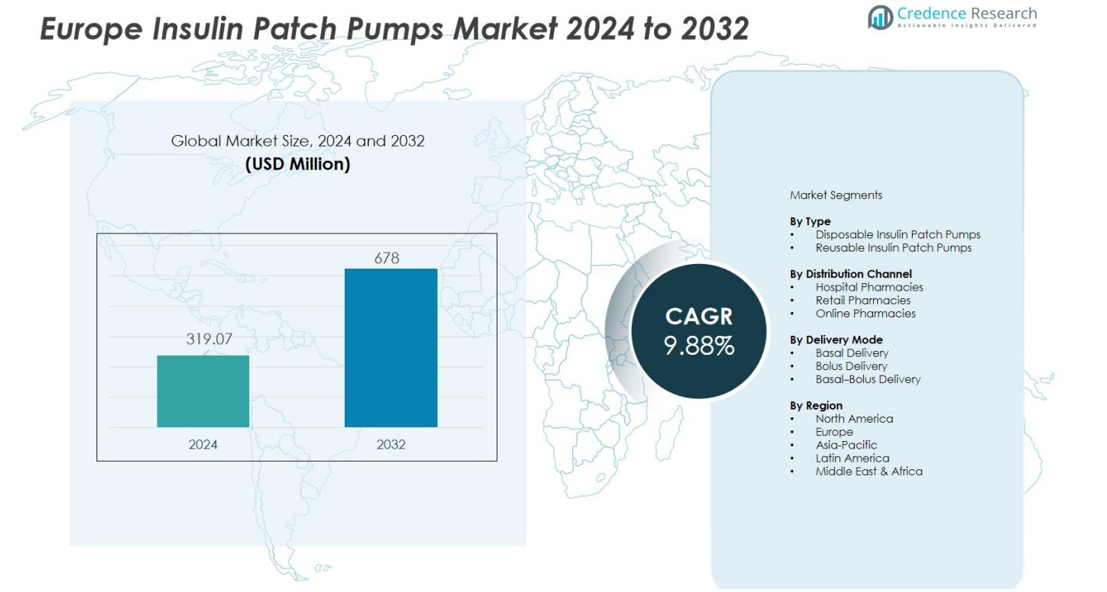
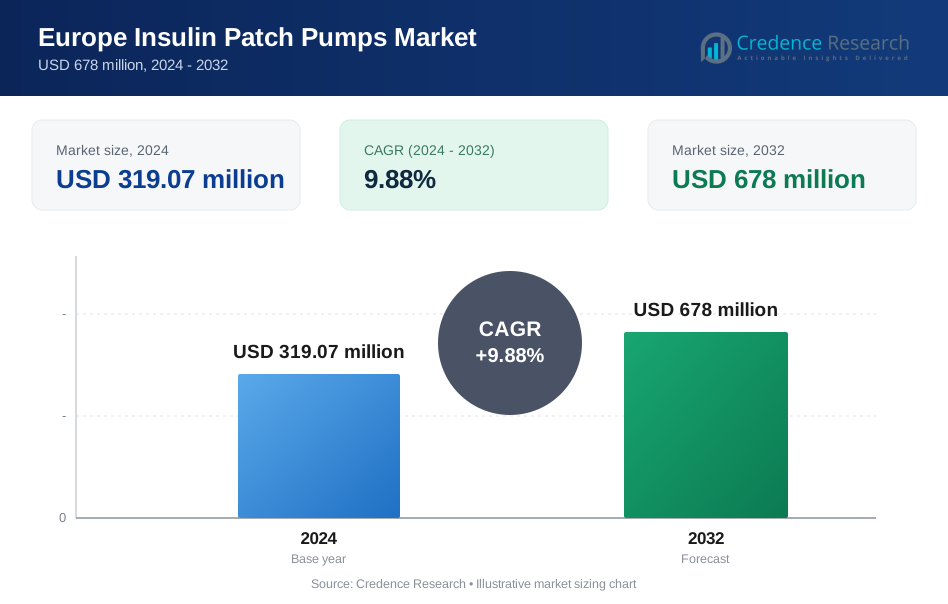
ヨーロッパのインスリンパッチポンプ市場の規模は2024年に3億1907万米ドルと評価され、2032年までに6億7800万米ドルに達すると予測されており、予測期間(2024-2032年)中に9.88%のCAGRで成長すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ヨーロッパインスリンパッチポンプ市場規模 2024 | 3億1907万米ドル |
| ヨーロッパインスリンパッチポンプ市場、CAGR | 9.88% |
| ヨーロッパインスリンパッチポンプ市場規模 2032 | 6億7800万米ドル |
市場の成長は主に、スマート接続機能、自動インスリン投与、持続血糖モニタリング(CGM)システムとの統合を含む技術の進歩によって促進されています。糖尿病の合併症に対する認識の高まりと、低侵襲で便利なインスリン投与ソリューションの需要が市場の採用をさらに強化しています。いくつかのヨーロッパ諸国での支援的な償還枠組みと進行中のデジタルヘルスイニシアチブも市場のポジティブな軌道に寄与しています。
地域的には、西ヨーロッパが市場を支配しており、その理由は先進的な医療インフラ、高い糖尿病負担、革新的な医療技術の早期採用です。ドイツ、フランス、イギリスなどの国々が利用と技術統合の面でリードしています。一方、東ヨーロッパでは、医療投資の増加と患者の認識の向上により、徐々に成長しており、地域全体で市場拡大の新たな機会を生み出しています。
市場インサイト:
- 市場は2024年に3億1907万米ドルと評価され、2032年までに6億7800万米ドルに達すると予測され、9.88%のCAGRで成長しています。
- 糖尿病の有病率の上昇と目立たず、便利で使いやすい インスリン投与ソリューションの需要が採用を促進しています。
- 技術の進歩、スマート接続、自動投与、CGM統合を含む、精度と患者の遵守を向上させます。
- 西ヨーロッパは65%の市場シェアを持ち、先進的な医療インフラとドイツ、フランス、イギリスでの早期採用によって牽引されています。
- 市場の成長は好意的な償還政策とデジタル ヘルスイニシアチブによって支えられていますが、高いデバイスコストと技術的制限が革新の機会を生み出しています。
市場の推進要因:
糖尿病の負担の増加と便利なインスリン投与ソリューションの需要
ヨーロッパのインスリンパッチポンプ市場は、地域全体での糖尿病の有病率の上昇により拡大しています。患者は、複雑な手順なしでより良い血糖コントロールをサポートする目立たず使いやすいデバイスを求めています。パッチポンプは、移動性と快適性を向上させるチューブレスデザインを提供します。医療提供者は、これらのデバイスを推進して遵守と全体的な治療結果を改善しています。
- 例えば、Insulet社のOmnipod 5は、チューブレスの自動インスリン投与(AID)システムであり、英国、ドイツ、フランス、オランダ、イタリア、デンマーク、フィンランド、ノルウェー、スウェーデンを含む複数のヨーロッパ諸国で発売されています。約70,000人のユーザーを対象とした米国の大規模な分析から得られた実世界の証拠によれば、110 mg/dLの目標血糖値設定を持つ成人は、低血糖の時間を最小限に抑えながら、中央値69.9%の範囲内時間(TIR、70-180 mg/dL)を達成しました。
スマートおよび自動化インスリン投与技術の進歩
技術のアップグレードは、精度の向上、自動化、デジタルヘルスプラットフォームとの統合を通じて市場に影響を与えます。スマートパッチポンプは、モバイルアプリケーションや持続血糖モニタリングシステムと接続し、タイムリーなインスリン調整をサポートします。この能力は、手動投与エラーを減らすことで患者の採用を強化します。市場は、デバイスの精度と信頼性を向上させる研究開発への投資から利益を得ています。
- 例えば、Debiotech SAが開発したJewelPUMP™は、マイクロエレクトロメカニカルシステム(MEMS)技術を利用して持続的な皮下注入を行うシステムで、使い捨てパッチ部分を持つデザインで、3日間などのマルチデイシステムの一部となることを意図しており、投与精度と患者の利便性を向上させることを目指しています。
支援的な医療政策と拡大する償還構造
糖尿病管理を合理化するための政府の取り組みは、成長の機会を強化します。いくつかのヨーロッパ諸国は、自己負担費用を削減する償還プログラムを提供し、インスリンパッチポンプへのアクセスを広げています。医療当局は、長期的な合併症を減らすコスト効率の良いソリューションを優先します。市場は、一貫したデバイス使用を促進する構造化プログラムを通じて勢いを増しています。
個別化および患者中心の糖尿病管理への移行の高まり
ヨーロッパ全域の糖尿病ケアプログラムは、個別化治療戦略を強調しています。パッチポンプは、個々の代謝ニーズに合わせた調整可能な投与機能を通じてこのシフトをサポートします。これは、タイムリーな介入を通じて合併症を減らすことを目指す臨床目標とよく一致します。患者と医療提供者の間での認識の高まりは、先進的なインスリン投与システムへの信頼を強化します。
市場動向:
デジタルヘルス機能と接続された糖尿病管理の統合の拡大
ヨーロッパのインスリンパッチポンプ市場は、リアルタイムデータ共有と改善された治療調整をサポートする完全に接続された糖尿病エコシステムに向かっています。スマートパッチポンプは現在、モバイルアプリ、クラウドプラットフォーム、および持続血糖モニタリングシステムとリンクして、インスリン投与の精度を最適化しています。これは、個別のアラート、投与履歴の追跡、遠隔臨床モニタリングを通じて患者の関与を高めます。デバイスとソフトウェアシステム間のスムーズな通信を確保するために、相互運用性の基準が重要性を増しています。メーカーは、機密性の高い健康情報を保護するためにサイバーセキュリティ対策に投資しています。このトレンドは、技術対応で簡素化されたツールを好む患者の長期的な遵守を強化します。
- 例えば、Insulet CorporationのOmnipod 5は、モバイルアプリやクラウドプラットフォームを介して持続血糖モニタリング(CGM)とインスリン投与を統合するスマートパッチポンプであり、CGMデータに基づいて5分ごとに自動でインスリン投与の調整を行います。
ウェアラブルで目立たず、チューブレスなインスリン投与ソリューションの需要増加
ウェアラブルパッチポンプは、そのコンパクトなデザイン、快適さ、ライフスタイルへの影響を減らす能力により強い支持を得ています。市場は、従来のポンプチューブの制限を排除するチューブレスシステムへと移行しています。これは、患者がデバイス関連の不便なく一貫したインスリン投与を維持することを促進します。ハイブリッドクローズドループ機能が注目され、リアルタイムの血糖変動に基づく自動ベーサル調整を可能にします。メーカーは、ポンプの安定性とユーザーの信頼性を向上させるために、軽量素材や長時間装着可能な接着技術を探求しています。このトレンドは、ヨーロッパ全体での利便性、移動性、個別の自己管理ソリューションに対する患者の期待の高まりと一致しています。
- 例えば、InsuletのOmnipod DASHチューブレスインスリンポンプは、14,000人以上のユーザーによる堅実な実使用が示されており、チューブの不便さを伴わずに一貫した血糖コントロールを維持しています。このデバイスは、患者が日常的なインスリン投与を効果的に維持するのをサポートします。
市場の課題分析:
高額なデバイスコストと地域ごとの限定的な補償範囲
ヨーロッパのインスリンパッチポンプ市場は、高額なデバイス価格と国ごとの不均一な補償ポリシーに関連する課題に直面しています。多くの患者は、消耗品やアクセサリーの継続的な費用のためにパッチポンプの採用をためらっています。特に保険サポートが限られている地域では、経済的な圧力が生じます。医療システムは、補償適用の拡大前に費用対効果を慎重に評価します。価格に敏感な市場では、メーカーは採用の遅れに直面しています。患者の需要と経済的なアクセスのギャップが、より広範な浸透を制限しています。
技術的制限、接着剤の懸念、変動するユーザー体験
パッチポンプの性能は、強力な接着、正確な投与、耐久性のある装着に依存していますが、ユーザーは日常の快適さに影響を与える問題を報告しています。一部の患者は、皮膚の刺激やポンプの脱落を経験し、長期使用への信頼を低下させています。これは、効果的な治療のために一貫したデバイスの信頼性を必要とする臨床医の間で懸念を引き起こします。技術的なエラー、ソフトウェアの不具合、バッテリーの制限もユーザーの満足度に影響を与えます。トレーニングのギャップが、特に初めてポンプを使用するユーザーの間で不均一なユーザー体験を生み出します。これらの要因が、従来のインスリン投与方法から先進的なウェアラブルオプションへの移行を遅らせています。
市場の機会:
スマートで自動化された相互運用可能なインスリン投与エコシステムの拡大
ヨーロッパのインスリンパッチポンプ市場は、インテリジェントで統合された糖尿病管理ソリューションの需要増加を通じて強力な機会を創出しています。メーカーは、デジタルヘルスプラットフォーム、アプリ接続性、CGM相互運用性を活用して、高度に自動化されたインスリン投与システムを提供できます。これにより、臨床意思決定支援が強化され、患者のエンゲージメントが強化されます。ハイブリッドクローズドループ技術は、精密な治療と長期採用のための新しい道を開きます。医療提供者は、タイムリーなインスリン調整を通じて合併症リスクを低減するソリューションを歓迎します。これらの進展は、ヨーロッパの急速に進化するデジタル糖尿病ケアの風景の中で、パッチポンプを中核的なコンポーネントとして位置付けます。
新興ヨーロッパ市場と未開拓の患者セグメントにおける採用の可能性の拡大
いくつかの東欧諸国は糖尿病ケアのインフラに投資し、ウェアラブルインスリン技術の新たな機会を創出しています。補償範囲の拡大と患者教育の強化がこれらの地域での普及を加速させる可能性があります。これにより、大都市圏以外でも現代的なインスリン投与方法へのアクセスが広がります。若い患者層は、コンパクトで目立たず、技術対応のデバイスを採用する意欲が高いです。価格設定、認知キャンペーン、流通チャネルを調整するメーカーは、存在感を強化できます。この成長の可能性は市場の範囲を広げ、ヨーロッパ全体で長期的な競争優位性を築きます。
市場セグメンテーション分析:
タイプ別
ヨーロッパのインスリンパッチポンプ市場は、使い捨てと再利用可能なポンプシステムに分かれ、使い捨てタイプはそのシンプルさと最小限のメンテナンス要件により強い地位を占めています。患者は、使い捨ての利便性とデバイス取り扱い手順の削減を理由にこれらのデバイスを好みます。再利用可能なポンプは、交換可能なインスリンカートリッジによるコスト効率を求めるユーザーの間で勢いを増しています。これにより、デバイスの選択肢が広がり、多様な患者のライフスタイルに合わせた採用が可能になります。両形式とも、構造化された糖尿病ケア経路内で特定の臨床ニーズを満たし続けています。
- 例えば、CE認証を受けたPAQデバイスは、再利用可能な電子部分と、最大330単位のU100インスリンを保持し、3日間連続で動作する使い捨てのインスリン充填コンポーネントを組み合わせており、複雑な取り扱い手順なしで使い捨ての利便性を患者に提供します。
流通チャネル別
流通は病院薬局、小売薬局、オンライン薬局にまたがり、病院薬局は臨床医による推奨と管理された供給により主導的な役割を維持しています。小売薬局はより広範なリーチをサポートし、日常使用に必要な消耗品への継続的なアクセスを提供します。オンライン薬局は、デジタル購入の加速と物流ネットワークの強化に伴い、ヨーロッパ全体で着実に拡大しています。これにより、宅配やリモート注文を好む患者へのアクセスが向上します。多様なチャネルミックスは、一貫した供給と長期的な遵守を強化します。
- 例えば、ヨーロッパでは、医薬品の93.3%が病院薬局にサービスを提供する製薬フルライン卸売業者を通じて流通しており、1,490の倉庫を運営し、5億2,000万人以上に供給しており、管理された供給と信頼性のある供給継続性における重要な役割を強調しています。
投与モード別
投与モードには、基礎、ボーラス、および基礎–ボーラスシステムが含まれ、基礎–ボーラスは柔軟な日常のインスリン要求をサポートする精度により支配的なシェアを持っています。これらのシステムは現代の糖尿病管理基準に適合し、強力な臨床結果を提供します。基礎のみのモードは、安定した背景投与を必要とする患者にとって依然として関連性があります。ボーラスポンプは、迅速な作用が必要な食事時の投与に焦点を当てています。これは、血糖安定性を改善する個別のインスリン投与構成への需要の高まりを反映しています。
セグメンテーション:
タイプ別
- 使い捨てインスリンパッチポンプ
- 再利用可能インスリンパッチポンプ
流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
投与モード別
- 基礎投与
- ボーラス投与
- 基礎–ボーラス投与
地域別
- 西ヨーロッパ
- 中央ヨーロッパ
- 東ヨーロッパ
- 北ヨーロッパ
- 南ヨーロッパ
- その他のヨーロッパ
地域分析:
先進的な医療システムに支えられた西ヨーロッパ全域での強力な市場プレゼンス
西ヨーロッパは、ヨーロッパのインスリンパッチポンプ市場の65%を占め、地域全体で明確なリーダーシップを確立しています。この支配力は、先進的な医療システムと現代のインスリン投与技術の強い受容を反映しています。ドイツ、フランス、イギリスは、構造化された糖尿病プログラムとウェアラブルデバイスの高い採用率を通じて使用を促進しています。患者の費用負担を軽減する償還制度の恩恵を受けています。医療施設は、治療の遵守と成果を強化する接続されたモニタリングツールを統合しています。
中央および東ヨーロッパ諸国での成長加速
中央および東ヨーロッパは、ヨーロッパのインスリンパッチポンプ市場の20%を占め、医療投資の増加に支えられた着実な拡大を示しています。患者教育プログラムが現代のインスリン投与方法の利点を強調することで、採用が改善されています。ポーランド、チェコ共和国、ハンガリーなどの国々は、デバイスの採用が持続的に増加しています。これは、都市部および非都市部でのアクセス可能な糖尿病管理へのシフトを反映しています。政府のデジタルヘルスイニシアチブは、より広範なアクセスをサポートし、採用の障壁を減少させています。
北ヨーロッパおよびその他の地域での接続型糖尿病ソリューションの採用増加
北ヨーロッパと残りの地域市場は、ヨーロッパのインスリンパッチポンプ市場の15%を占め、接続された患者中心の技術への強い関心によって推進されています。デジタルインスリン投与システムへの需要は、正確で個別化された投与をサポートするために強化されています。これは予防医療の目標とテレヘルスの利用増加と一致しています。各国は、リモートモニタリングと継続的なグルコースインサイトを可能にするプラットフォームに投資しています。このトレンドは、デバイスへの信頼を高め、大陸全体での一貫した市場拡大をサポートしています。
主要プレイヤー分析:
- メドトロニック plc
- インスレット コーポレーション
- タンデム ダイアビーティーズ ケア, Inc.
- ロシュ ダイアビーティーズ ケア
- イプソメッド AG
- セルノボ グループ
- SOOIL ディベロップメント Co., Ltd.
- ホフマン・ラ・ロシュ Ltd.
- バレリタス ホールディングス, Inc.
- ビッグフット バイオメディカル, Inc.
- ライフケア イノベーションズ Pvt. Ltd.
- アニマス コーポレーション
競争分析:
ヨーロッパのインスリンパッチポンプ市場は、主要な医療機器企業と新興の革新者によって推進される強力な競争活動を示しています。確立されたプレイヤーは、先進的なエンジニアリング、広範な流通ネットワーク、強力な臨床検証を活用して支配的な地位を維持しています。これにより、企業はデバイスの精度、接続機能、ユーザーの快適さを向上させ、患者と臨床医の好みを維持するよう促されています。新規参入者は、自動投与技術とモバイルプラットフォームの統合に焦点を当て、提供する製品を差別化しています。企業が価値に基づく価格モデルを追求し、補償を確保し、病院調達契約を強化するにつれて、競争圧力は強まります。デジタルヘルス企業とのパートナーシップは、慢性疾患管理を改善する統合エコシステムの開発をサポートします。メーカーは、規制遵守、実世界のパフォーマンスデータ、顧客サポートプログラムに投資し、信頼を築き採用を拡大しています。競争環境は、製品のアップグレード、戦略的コラボレーション、地域拡大を通じて進化し続け、ヨーロッパ全体で持続的な革新のためのダイナミックな環境を作り出しています。
最近の動向:
- 2025年4月、メドトロニックはアボットとのパートナーシップを進展させ、アボットの持続血糖モニタリングプラットフォームを統合した相互運用可能なインスリンポンプのFDA承認を申請しました。
- 2025年5月、メドトロニックは、18か月以内に糖尿病事業を独立した公開会社としてスピンオフし、高利益成長市場に集中し、糖尿病技術のスケールリーダーを創出する意向を発表しました。
レポートのカバレッジ:
この調査レポートは、タイプ、流通チャネル、配送モード、地域に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を推進したさまざまな要因についても議論しています。レポートは、業界を形作る市場ダイナミクス、規制の状況、技術の進歩についても探ります。外部要因とイタリアの経済変化が市場成長に与える影響を評価します。最後に、市場の複雑さをナビゲートするための新規参入者と既存企業への戦略的推奨事項を提供します。
将来の展望:
- 市場は、糖尿病の有病率の上昇と使いやすいインスリン投与技術へのシフトによって持続的な需要を経験するでしょう。
- 医療提供者が精密な投薬とリアルタイムのモニタリングを重視するにつれて、接続された自動パッチポンプシステムの採用が増加します。
- パッチポンプと持続血糖モニタリングプラットフォームの統合は、デジタル糖尿病エコシステムを強化します。
- メーカーは、快適さと長期的な遵守を向上させるために、コンパクトで目立たず、長期間着用可能なデザインに注力します。
- より多くのヨーロッパ諸国での償還拡大が、より広範な患者アクセスをサポートし、地域の浸透を加速させます。
- ハイブリッドクローズドループ機能が注目を集め、より個別化された積極的なインスリン管理を可能にします。
- サイバーセキュリティとデータ整合性ソリューションへの投資が増加し、安全なデジタルヘルス統合をサポートします。
- 東ヨーロッパは、医療インフラの改善と患者の認識の向上により、より速い採用率を記録します。
- デバイスメーカーとデジタルヘルス企業の協力が、イノベーションを推進し、臨床結果を向上させます。
- 再利用可能なコンポーネントを含む持続可能性に焦点を当てたデザインの改善が、将来の製品開発と調達の好みに影響を与えます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ヨーロッパのインスリンパッチポンプ市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、ヨーロッパのインスリンパッチポンプ市場はどのくらいの年平均成長率(CAGR)で成長すると予想されていますか?
ヨーロッパのインスリンパッチポンプ市場の主要なプレーヤーは誰ですか?
ヨーロッパのインスリンパッチポンプ業界の主要な市場ドライバーは何ですか?
ヨーロッパのインスリンパッチポンプ産業の主要な市場制約は何ですか?
ヨーロッパのインスリンパッチポンプ産業の主要な市場機会は何ですか?
2024年にヨーロッパインスリンパッチポンプ市場で最も大きなシェアを持っていた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ヨーロッパのインスリンパッチポンプ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のヨーロッパのインスリンパッチポンプ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 319.07 million → 2032: USD 678 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ヨーロッパのインスリンパッチポンプ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ヨーロッパのインスリンパッチポンプ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるヨーロッパのインスリンパッチポンプ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ヨーロッパのインスリンパッチポンプ市場市場の成長要因
- 3.3 ヨーロッパのインスリンパッチポンプ市場市場の抑制要因および課題
- 3.4 ヨーロッパのインスリンパッチポンプ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ヨーロッパのインスリンパッチポンプ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ヨーロッパのインスリンパッチポンプ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ヨーロッパのインスリンパッチポンプ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ヨーロッパのインスリンパッチポンプ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ヨーロッパのインスリンパッチポンプ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はヨーロッパのインスリンパッチポンプ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ヨーロッパのインスリンパッチポンプ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ヨーロッパのインスリンパッチポンプ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ヨーロッパのインスリンパッチポンプ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ヨーロッパのインスリンパッチポンプ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ヨーロッパのインスリンパッチポンプ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のヨーロッパのインスリンパッチポンプ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のヨーロッパのインスリンパッチポンプ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のヨーロッパのインスリンパッチポンプ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のヨーロッパのインスリンパッチポンプ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのヨーロッパのインスリンパッチポンプ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のヨーロッパのインスリンパッチポンプ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのヨーロッパのインスリンパッチポンプ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ヨーロッパのインスリンパッチポンプ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
