
世界の吸入一酸化窒素 (iNO) デリバリーシステム市場概要:
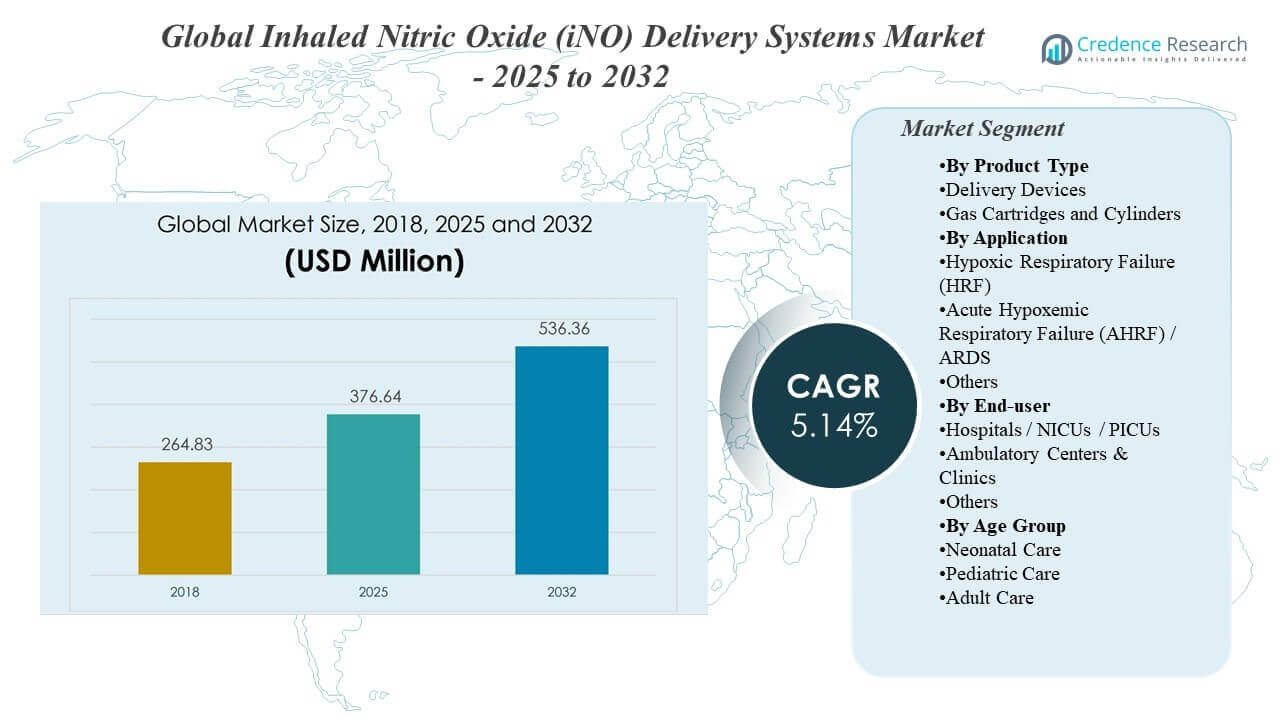
世界の吸入一酸化窒素 (iNO) デリバリーシステム市場は、2018年に2億6483万米ドルと評価され、2025年には3億7664万米ドルに達し、2032年までに5億3636万米ドルに成長すると予測されており、2025年から2032年の間に5.14%のCAGRで拡大しています。吸入一酸化窒素療法は通常、ICUやNICUの制御された環境で開始、調整、監視されるため、病院ベースの集中治療の使用が最も強力な需要のアンカーとして残っています。成長の勢いは、新生児専用の経路以外での利用の増加によっても支えられており、集中治療プロトコル、デバイスの携帯性、ワークフローの統合がより多くのサイトで改善されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 吸入一酸化窒素 (iNO) デリバリーシステム市場規模 2025 | 3億7664万米ドル |
| 吸入一酸化窒素 (iNO) デリバリーシステム市場、CAGR | 5.14% |
| 吸入一酸化窒素 (iNO) デリバリーシステム市場規模 2032 | 5億3636万米ドル |
主要市場動向とインサイト
- 市場は2025年の3億7664万米ドルから2032年の5億3636万米ドルに拡大すると予測されており、5.14%のCAGRを反映しています(2025–2032)。
- 小児医療は2025年に74.3%のシェアを占める主要な年齢層の需要を示し、新生児および小児の呼吸経路におけるiNO療法への強い臨床依存を反映しています。
- 病院/NICU/PICUは2025年に78.9%の最大のエンドユーザーシェアを占め、監視要件と人工呼吸器統合管理ワークフローによって支えられています。
- 低酸素性呼吸不全 (HRF) は2025年に47.1%のシェアでアプリケーション需要を牽引し、急性環境での確立されたケアプロトコルと投与漸減プラクティスによって強化されています。
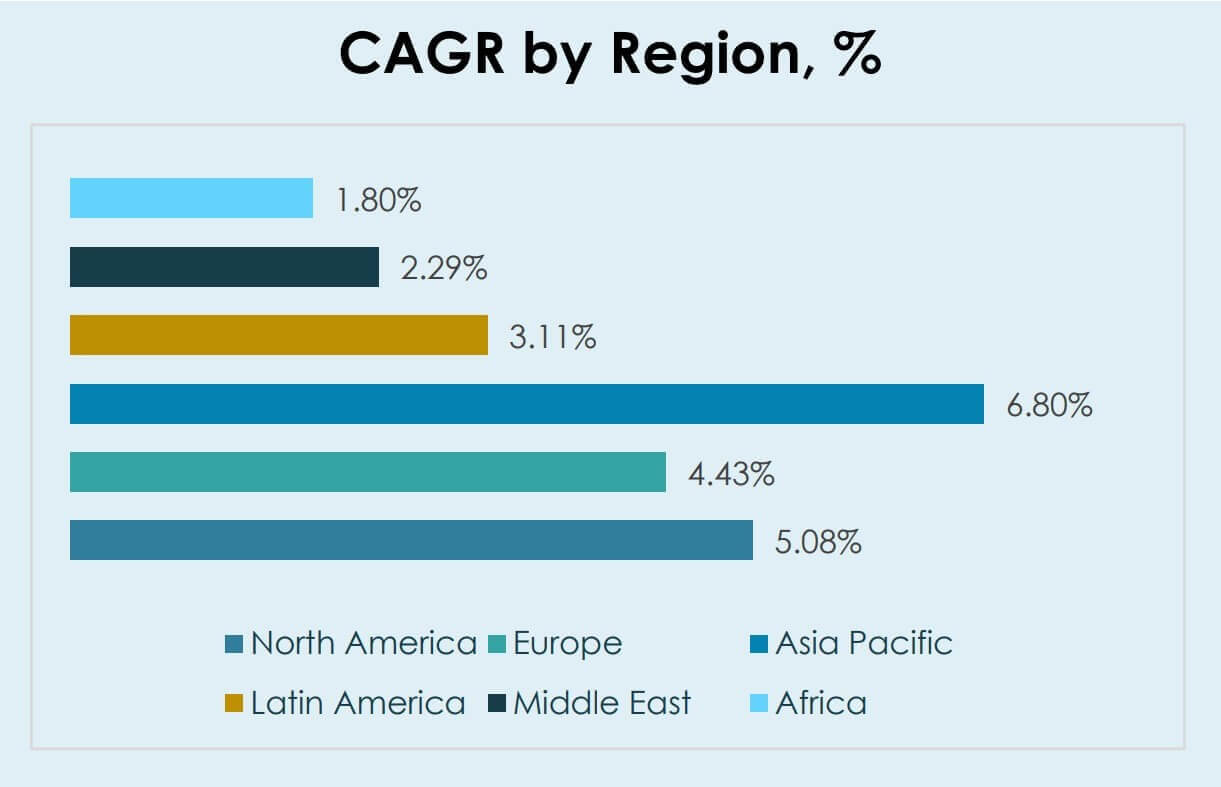
- アジア太平洋地域は6.80%のCAGRで最も成長が速い地域として位置づけられており、同期間中に北米(5.08%)およびヨーロッパ(4.43%)を上回ります。
セグメント分析
世界の吸入一酸化窒素 (iNO) デリバリーシステム市場ソリューションの需要は、高度な呼吸ケア設定に集中しており、継続的な投与制御、ガス監視、および人工呼吸器の互換性が不可欠です。新生児および小児の呼吸不全における臨床経路は、利用を構造的に支え、調達の決定はしばしば安全インターロック、投与の信頼性、および既存の呼吸回路への統合の容易さを優先します。再発する消耗品の使用とサービスのニーズも、特に高ボリュームセンターにおける所有総コストの考慮に影響を与えます。
製品構成の好みは、インストールされたワークフローの親しみやすさと運用効率の要件とのバランスを反映することが多いです。確立されたICUおよびNICUプロトコルを持つ施設は、セットアップ時間を短縮し、スタッフのトレーニングを簡素化する標準化された提供方法を重視する傾向があります。改善された提供デザインの採用は、ポータビリティのニーズ、メンテナンスの負担、および異なる人工呼吸器モードや患者プロファイルにわたって一貫した投与をサポートする能力にも関連しています。
製品タイプ別のインサイト
ガスカートリッジとシリンダーは、ICU環境で標準化されたガス供給と親しみやすい取り扱い手順に依存する広範なレガシーワークフローにより、2025年にリーディングポジションを保持しました。ガス供給形式は、治療のセットアップと補充の要件が高ボリュームセンター全体で一貫した需要を生み出すため、繰り返しの購入パターンをサポートします。感染制御と標準化の優先事項も、確立された呼吸回路と一致する互換性のある消耗品の使用を促進します。デリバリーデバイスは、ワークフローの簡素化とポータビリティに関連する継続的なイノベーションの恩恵を受け、特に展開とモニタリングの統合を容易に求めるサイトにおいて有利です。
用途別のインサイト
低酸素性呼吸不全(HRF)は、2025年に47.1%の最大シェアを占めました。新生児および小児ケアにおけるHRFの経路は、治療の開始と滴定がNICU環境で厳密にプロトコル化され、監視されているため、持続的な利用をサポートします。HRF管理はしばしば継続的な観察と構造化されたウィーニングを伴い、ケースごとのデリバリーシステムの利用を増加させます。急性低酸素性呼吸不全(AHRF)/ARDSの需要は、より広範なクリティカルケアの症例負荷と、重度の低酸素症管理におけるiNOの使用評価によって支えられ、モニタリングと投与制御が中心となります。
エンドユーザー別のインサイト
病院/NICU/PICUは、2025年に78.9%の最大シェアを占めました。病院環境は、iNO治療が人工呼吸器の統合、リアルタイムのモニタリング、およびICUのインフラストラクチャとスタッフに一致する迅速なエスカレーション能力を必要とするため、依然として支配的です。NICUおよびPICUにおける新生児および小児の対象症例の集中も、病院環境での利用強度を増加させます。外来センター&クリニックは小規模ですが、簡素化されたデリバリーワークフローとケアの分散化が治療の開始とモニタリングのための実現可能な設定を拡大する中で、引き続き関連性を高めています。
年齢層別のインサイト
小児ケアは、2025年に74.3%の最大シェアを占めました。小児および新生児の経路は、特定の呼吸不全および肺高血圧関連の管理ワークフローにおける臨床的価値が確立されているため、需要を支え続けています。高重症度の小児ケア環境は、デバイスの選択と交換サイクルを形作る投与、モニタリング、および安全要件の遵守をサポートします。成人ケアの成長は、クリティカルケアの採用動態と、ICU呼吸器機器との互換性を持つ一貫した投与を必要とする重度の呼吸管理プロトコルの拡大によって影響を受けます。
吸入一酸化窒素デリバリーシステム市場の推進要因
NICU/PICUの呼吸ケア能力の拡大とプロトコル化された治療の使用
新生児および小児の集中治療能力の向上により、iNO療法を実施および監視できる施設の数が増加しています。重度の低酸素血症や関連する状態の臨床経路は、制御された投与と継続的な監視を必要とすることが多く、供給システムの安定した利用をサポートします。標準化されたプロトコルは、適格な患者エピソードごとにデバイスの使用を増加させる再現可能なワークフローを奨励します。調達はまた、セットアップエラーを減らし、異なる換気装置の構成全体で一貫した投与性能をサポートするシステムを好みます。
- 例えば、MallinckrodtのINOmax EVOLVE DSは、主要な供給システム、監視システム、2つのシリンダーベイ、電子ブレンダー、バックアップシステムを単一のエンクロージャーに組み込み、各0.4-Lミニシリンダーは1.43ポンドの重さで、4,880 ppmのINOmaxを含み、3,000 psigまで充填されており、新生児集中治療のワークフローにおける標準化されたセットアップと制御された投与をサポートします。
病院における設置ベースの交換とワークフローの近代化
病院は混合艦隊の呼吸器機器を維持し、安全機能、監視の統合、運用の信頼性を向上させるために近代化を追求することがよくあります。交換サイクルはライフサイクル経済、サービスサポート、高度急性ユニットでの稼働時間の維持の必要性によって形成されます。ICU室や複数のサイトネットワーク全体での標準化も、トレーニングを簡素化し、変動を減らす一貫した供給プラットフォームの需要を増加させます。現代の供給機能は、医療従事者の負担を減らし、ケアチーム全体での一貫性を向上させることができます。
- 例えば、VERO BiotechのGENOSYL DSは、16.0ポンドのコンソールと1.0ポンドの使い捨てカセットを使用し、1から80 ppmの投与設定をサポートし、2つの完全に冗長な供給コンソールで構成されており、高度急性環境での可搬性、システム標準化、稼働時間を直接サポートする機能を備えています。
消耗品、カートリッジ、サプライチェーンの継続性に対する繰り返しの需要
消耗品と供給コンポーネントは、療法のセットアップ、継続的な管理、一貫したワークフローの維持に繰り返し必要とされます。高ボリュームのセンターは、ガスとアクセサリーのカテゴリー全体で安定した収益ストリームをサポートする繰り返しの購入パターンを生成します。供給の信頼性は、ICUプロトコルと患者管理を中断させる可能性があるため、重要な意思決定要因となります。その結果、ベンダーの選択は、可用性、サポート応答、および既存の呼吸回路との互換性を重視することが多いです。
重度の低酸素血症ケアにおけるより広範な集中治療の使用例と監視主導の採用
集中治療チームは、迅速な対応と継続的な監視が必要な重度の低酸素血症管理におけるiNO供給を引き続き評価しています。採用は、投与の変動を減らす改善された監視能力、安全インターロック、およびワークフローの統合によってサポートされています。重度の呼吸器症例が病院全体で構造的に存在し続けるため、多くの地域で信頼性のある供給システムの需要が支えられています。臨床的な親しみやすさとスタッフのトレーニングへの投資も、プロトコルが確立されている場所での利用を維持するのに役立ちます。
吸入一酸化窒素デリバリーシステム市場の課題
コスト感度と調達制約は依然として制限要因であり、特にICU予算が厳しい地域では、治療の採用が償還や病院の資金サイクルに依存しています。デリバリーシステムは、人工呼吸器、モニタリングシステム、その他の呼吸器機器と資本予算を競争しなければならず、購入のタイムラインを延ばし、アップグレードを遅らせる可能性があります。さらに、病院はしばしば多目的のクリティカルケア機器を優先し、臨床ボリュームが明確に支出を正当化しない限り、専用のiNOデリバリー投資を遅らせます。
- 例えば、Beyond AirのLungFit PHは、シリンダーではなく室内空気から一酸化窒素を生成し、0.5–100 L/minの流量範囲で0.1–80 ppmを供給し、220 ppmで1 L/minの独立したバックアップフローを含みます。
運用の複雑さも、訓練を受けたスタッフ、人工呼吸器の互換性、供給された投与量の信頼できるモニタリングが必要なため、より広範な採用への障壁を作り出します。呼吸器機器の多様性とサイト固有のプロトコルは、統合の努力を増加させる可能性があり、低アキュティ設定への拡大を制限する可能性があります。ガスと消耗品の供給の継続性も、特に予測可能な物流を優先するマルチサイトネットワークにおいて、採用決定に影響を与える可能性があります。これらの要因は、所有総コストの懸念を引き起こし、よりシンプルなシステムで強力なサービスと供給保証を持つものを好む傾向を生む可能性があります。
市場動向と機会
ケアデリバリーが分散ネットワークにシフトし、病院がトレーニング負担を軽減した標準化を求める中、ポータビリティとワークフローの簡素化がますます重要になっています。セットアップステップを減らし、モニタリングの明確さを向上させ、既存の呼吸ワークフローにスムーズに統合するシステムがますます好まれています。これらの優先事項は、デバイスのアップグレードと、サイト間で一貫したパフォーマンスを望む病院グループ内でのより広範な浸透の機会をサポートします。セットアップ時間を短縮し、迅速な臨床医の採用を可能にするベンダーは、アップグレード主導の入札でシェアを獲得できます。
- 例えば、Hamilton MedicalのHAMILTON‑T1輸送用人工呼吸器は6.5 kgの重さで、2つのバッテリーで最大8時間のバッテリー運用を提供し、ベッドサイドケアから輸送使用ケースまでの標準化を容易にするために、同社の共通ユーザーインターフェースアプローチに基づいて構築されています。
デジタル統合とデータキャプチャは、病院がモニタリング、監査可能性、およびプロトコル遵守に焦点を当てる中で、購入基準を強化しています。供給された投与量、アラーム、および治療履歴の信頼できる追跡をサポートするデバイスは、クリティカルケアにおける安全性と品質イニシアチブに一致します。これらのトレンドは、統合されたサービスモデルとワークフローに合わせたデバイスエコシステムを提供できるベンダーにとっての機会を拡大します。病院のITシステムとの相互運用性とリモートサービス診断は、病院が接続されたケアインフラストラクチャを拡大する際に、サプライヤーをさらに差別化することができます。
地域別インサイト
北アメリカ
北米は、確立されたICUおよびNICU治療プロトコルと高度な呼吸モニタリング実践の普及に支えられ、2025年から2032年にかけて5.08%のCAGRで成長すると予想されています。北米の病院調達は、投薬の信頼性、ワークフローの統合、サービスサポートを優先することが多く、交換およびアップグレード活動を支えています。病院システム全体での標準化の継続的な強調は、互換性のあるデリバリープラットフォームとアクセサリーの需要を支えています。
ヨーロッパ
ヨーロッパは、病院の近代化イニシアチブとプロトコルに基づくクリティカルケアパスウェイによって支えられた安定した採用を反映し、2025年から2032年にかけて4.43%のCAGRで拡大すると予測されています。ヨーロッパの調達は価格に敏感である傾向があり、ライフサイクル価値、稼働時間、メンテナンス効率に重点が置かれています。公共および民間の病院ネットワーク全体での標準化も、一貫したデリバリーワークフローの需要を支えています。
アジア太平洋
アジア太平洋は、クリティカルケア能力の拡大、高度な呼吸管理へのアクセスの増加、専門的な新生児および小児サービスの利用拡大により、2025年から2032年にかけて6.80%のCAGRで最も急速に成長すると予測されています。病院インフラの拡充と臨床能力の向上は、適格患者数が増加するiNOデリバリーシステムの採用を支えています。成長はまた、拡大する病院ネットワークにおける呼吸ケアワークフローの近代化からも恩恵を受けています。
ラテンアメリカ
ラテンアメリカは、ICUインフラの不均等な分布と医療システム全体の予算制約に影響され、2025年から2032年にかけて3.11%のCAGRで成長すると予想されています。需要は主に、モニタリングと専門スタッフが利用可能な三次病院と主要な新生児センターに集中しています。供給の継続性と手頃な価格は調達決定を形作り、資源の少ない環境での急速な拡大を制限しています。
中東・アフリカ
中東の成長は、2025年から2032年にかけて2.29%のCAGR、アフリカの成長は2025年から2032年にかけて1.80%のCAGRと予測されており、不均一なICU能力、制約された予算、専門的な呼吸ケアへのアクセスの変動に結びついた緩やかな拡大を反映しています。需要は主に、安全な管理とモニタリングをサポートできる高能力センターに集中しています。調達決定はしばしば、供給の信頼性、サービスの可用性、既存のICU呼吸機器との互換性を重視します。
競争環境
世界の吸入一酸化窒素(iNO)デリバリーシステム市場における競争は、システムの信頼性、投薬の精度、安全インターロック、ICU換気環境との互換性によって形成されています。ベンダーは、ワークフローの統合、携帯性、モニタリングインターフェース、稼働時間をサポートするサービスの応答性を通じて差別化を図っています。病院の購入者は、消耗品、メンテナンス、トレーニング負担全体の所有コストを評価することが一般的であり、スケーラブルなサービスモデルと供給の信頼性の重要性を高めています。
Mallinckrodt Pharmaceuticalsは、確立された臨床の存在感と、一貫した投与性能と強力な顧客サポートを必要とする病院のワークフローをサポートする能力を中心に位置しています。ポートフォリオの進化とデリバリーシステムの強化は、設置済みの基盤環境全体の継続性をサポートし、標準化と安全性に関する病院の優先事項に対応するのに役立ちます。商業的な位置付けは、重要なケアの利害関係者との関係や、プロトコルに基づいたICUおよびNICUの使用にデリバリーシステムを合わせる能力からも恩恵を受けています。
業界の調査と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。これには以下が含まれます:
- Mallinckrodt Pharmaceuticals
- VERO Biotech
- Linde plc.
- Beyond Air Inc.
- Air Liquide Healthcare
- International Biomedical, Inc.
- Messer Medical (Messer Group GmbH)
- Matheson Tri-Gas
- Novlead Biotechnology Co., Ltd.
- SOL Spa
- その他
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境を理解し、主要な業界プレーヤーの強みと弱みを把握するのを支援します。データは質的に分析され、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類し、量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いと分類します。
最近の展開
- 2025年2月、Linde plcの一部であるLinde Gas & Equipmentは、NOXIVENT用の一酸化窒素供給および監視システムであるNOXBOX I PLUSの米国FDAへの510(k)申請を発表し、この市場における新製品の進展として位置づけました。
- 2025年3月、Beyond Air Inc.は、Vanderbilt University Medical Centerとのパートナーシップを発表しました。これにより、LungFit PHの最初のルミナリーサイトとなり、タンクレス吸入一酸化窒素技術の臨床および運用上の利点を評価し、展示するのを支援します。
- 2025年6月、Beyond Airは、次世代の一酸化窒素供給システムであるLungFit PH IIのFDA PMA補足申請を発表しました。同社は、LungFit PH IIがより小型で軽量、輸送準備が整っており、呼吸療法士からのフィードバックを基に設計され、より多くのケア設定での使用を拡大することを目指していると述べました。
- 2025年11月、Linde plc.は特定の運用条件下での一酸化窒素供給システムに関連する性能関連の是正措置に対処しました。この展開は、人工呼吸器の互換性と投与安定性が病院の購買決定やプロトコルの信頼性に直接影響を与える重要な安全要件であるため、重要です。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | 3億7,664万米ドル |
| 2032年の収益予測 | 5億3,636万米ドル |
| 成長率(CAGR) | 5.14% (2025–2032) |
| 基準年 | 2025年 |
| 予測期間 | 2026–2032年 |
| 定量単位 | 百万米ドル |
| カバーされるセグメント | 製品タイプ別、用途別、エンドユーザー別、年齢層別 |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカ |
| プロファイルされた主要企業 | Mallinckrodt Pharmaceuticals; VERO Biotech; Linde plc.; Beyond Air Inc.; Air Liquide Healthcare; International Biomedical, Inc.; Messer Medical (Messer Group GmbH); Matheson Tri-Gas; Novlead Biotechnology Co., Ltd.; SOL Spa; その他の企業 |
| ページ数 | 328 |
セグメンテーション
製品タイプ別
- 供給デバイス
- ガスカートリッジおよびシリンダー
用途別
- 低酸素性呼吸不全 (HRF)
- 急性低酸素性呼吸不全 (AHRF) / ARDS
- その他
エンドユーザー別
- 病院 / NICU / PICU
- 外来センター & クリニック
- その他
年齢層別
- 新生児ケア
- 小児ケア
- 成人ケア
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年のグローバル吸入一酸化窒素(iNO)供給システム市場の市場規模はどのくらいで、2032年の予測はどうなっていますか?
2025年から2032年までのグローバル吸入一酸化窒素(iNO)供給システム市場のCAGRは何ですか?
2025年の最大のセグメントは何ですか?
グローバル吸入一酸化窒素(iNO)供給システム市場の成長を促進する主要な要因は何ですか?
グローバル吸入型一酸化窒素(iNO)供給システム市場でリーディングしている企業はどれですか?
どの地域がグローバル吸入一酸化窒素(iNO)供給システム市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 吸入一酸化窒素供給システム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2018、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の吸入一酸化窒素供給システム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2018)および予測(2018-2032) (2018: USD 264.83 million → 2032: USD 536.36 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 吸入一酸化窒素供給システム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2018年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2018年
- 2.3.2 数量シェア上位10社 – 2018年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 吸入一酸化窒素供給システム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における吸入一酸化窒素供給システム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 吸入一酸化窒素供給システム市場市場の成長要因
- 3.3 吸入一酸化窒素供給システム市場市場の抑制要因および課題
- 3.4 吸入一酸化窒素供給システム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 吸入一酸化窒素供給システム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 吸入一酸化窒素供給システム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、吸入一酸化窒素供給システム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 吸入一酸化窒素供給システム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 吸入一酸化窒素供給システム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2018)
- 5.1.2 国別世界輸出数量(2018)
- 5.1.3 国別世界輸入金額(2018)
- 5.1.4 国別世界輸入数量(2018)
- 5.1.5 国別純貿易収支(2018)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2018)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は吸入一酸化窒素供給システム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 吸入一酸化窒素供給システム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2018年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 吸入一酸化窒素供給システム市場市場シェア分析 – 2018年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2018年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 吸入一酸化窒素供給システム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 吸入一酸化窒素供給システム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新吸入一酸化窒素供給システム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の吸入一酸化窒素供給システム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2018年・2032年)
- 7.1.2 チャネル構成比の推移(2018-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の吸入一酸化窒素供給システム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の吸入一酸化窒素供給システム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の吸入一酸化窒素供給システム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの吸入一酸化窒素供給システム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の吸入一酸化窒素供給システム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの吸入一酸化窒素供給システム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 吸入一酸化窒素供給システム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
