
市場概要
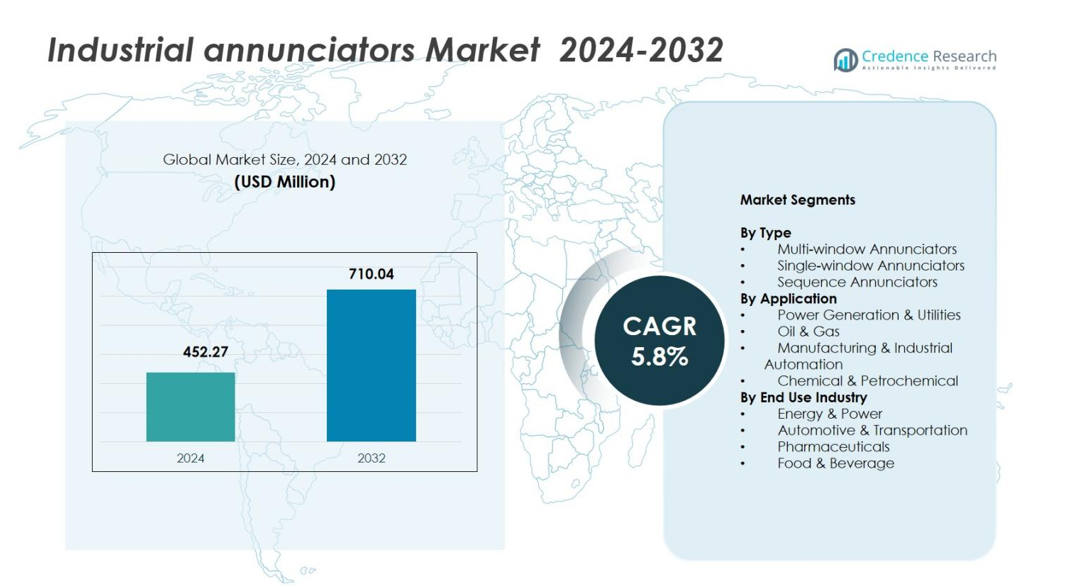
産業用アナンシエータ市場の規模は2024年に4億5,227万米ドルと評価され、予測期間中に5.8%のCAGRで2032年には7億1,004万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 産業用アナンシエータ市場規模 2024 | 4億5,227万米ドル |
| 産業用アナンシエータ市場、CAGR | 5.8% |
| 産業用アナンシエータ市場規模 2032 | 7億1,004万米ドル |
産業用アナンシエータ市場には、Notifier、Honeywell International (Fire-Lite)、ABB、Eaton Corporation、AMETEK, Inc.、Automation Displays, Inc.、OMEGA Engineering, Inc.、Hirsch Electronics Corp.、Linde North America, Inc.、Century Control Systems, Inc.などの著名なプレーヤーが含まれます。これらの企業は、先進的なアラームソリューション、ネットワーク化されたアナンシエータシステム、拡大された産業安全提供を通じてその存在感を強化しています。北米は2024年に34.7%のシェアで市場をリードしており、強力な自動化の採用と厳格な安全規制によって推進され、次いでヨーロッパが27.9%、アジア太平洋が28.6%で、ユーティリティ、製造、エネルギー部門全体での急速な産業拡大と近代化によって支えられています。
市場インサイト
- 産業用アナンシエータ市場は2024年に4億5,227万米ドルに達し、2032年には5.8%のCAGRで7億1,004万米ドルに成長し、自動化の増加と安全コンプライアンスのニーズによって支えられています。
- 強力な市場ドライバーには、リアルタイムの故障検出に対する規制の注目の高まりと、48.6%のセグメントシェアを占めたマルチウィンドウアナンシエータの高い採用があります。
- 主要なトレンドは、スマートでイーサネット対応のアナンシエータの急速な統合と、27.5%のアプリケーションシェアを獲得した石油・ガスなどの危険なセクターでの展開拡大を反映しています。
- 主要プレーヤーは、市場での存在感を強化するために技術的に進んだ提供を強化しており、制約にはレガシーシステムとの統合問題や過酷な運用環境での高いメンテナンス要求が含まれます。
- 地域分析では、北米が34.7%のシェアでリードし、次いでヨーロッパが27.9%、アジア太平洋が28.6%で、産業の近代化、ユーティリティのアップグレード、製造活動の増加によって推進されています。
市場セグメンテーション分析
タイプ別
タイプ別の産業用アナンシエータ市場は、マルチウィンドウアナンシエータが支配しており、2024年には48.6%のシェアを占めています。これは、複雑な産業環境で複数のプロセスパラメータを同時に監視できる能力によるものです。発電所、製油所、高リスク施設での広範な採用は、リアルタイムの故障可視化とオペレーターの安全性向上への強い需要によって推進されています。シングルウィンドウアナンシエータは32.4%を占め、基本的な警告機能を必要とする小規模な設備に対応し、シーケンスアナンシエータは19%を占め、高度な自動化システムのイベントシーケンスと根本原因診断の役割をサポートしています。
- 例えば、SeekirkのA1600シリーズは、電力プラントや変電所での視覚的なアラームパターン用にカスタマイズ可能なウィンドウ構成を提供しています。
用途別
用途別では、発電・ユーティリティが2024年に41.2%のシェアを占め、厳格な安全基準、電気インフラのアップグレードの増加、グリッド障害を防ぐための継続的な設備監視の必要性によって推進されています。石油・ガスは27.5%を占め、危険区域の安全要件とパイプライン監視によって支えられています。製造・産業オートメーションは21.3%を占め、インダストリー4.0の採用によって促進され、化学・石油化学は10%を占め、爆発防止信号と厳格なプロセス安全コンプライアンスに依存しています。
- 例えば、American Electric Powerは、Donald C. Cook原子力発電所でアナンシエータシステムをアップグレードし、各50から100のアラームを持つデジタルディスプレイを設置し、信頼性を向上させ、単一障害点を排除するために古いアナログパネルを置き換えました。
エンドユース産業別
エネルギー・電力セクターは、2024年に44.1%のシェアを占め、システム保護、故障アラーム、重要な変電所監視の頻繁な需要によって推進されています。自動車・輸送は23.6%を占め、製造オートメーションと品質保証システムの拡大によって支えられています。製薬は18.2%を占め、アナンシエータが無菌生産ゾーンでの環境制御、設備検証、規制遵守を確保します。食品・飲料は14.1%を占め、現代の加工施設全体での自動化の増加、衛生監視、機械安全要件によって推進されています。
主要な成長要因
産業安全とコンプライアンスへの注目の高まり
産業用アナンシエータ市場は、業界が運用安全性と規制遵守に対する注目を強める中で強い成長を遂げています。発電所、化学施設、石油・ガスの運用は、即時故障検出を確保し、ダウンタイムのリスクを低減するためにアナンシエータをますます採用しています。OSHAやIECのガイドラインを含む厳格な世界的な安全基準が、先進的なアラーム管理システムの需要を促進しています。組織は、リアルタイムアラートとマルチウィンドウの可視性を提供するシステムを優先し、重要なインフラストラクチャと産業オートメーション環境全体での採用を推進しています。
- 例えば、カーチス・ライトはアメリカン・エレクトリック・パワーのドナルド・C・クック原子力発電所でアナンシエータシステムをアップグレードし、両方の原子力ユニットで旧式の機器を交換して、プラントシステムの即時の視覚および音声による表示を提供しました。
オートメーションの拡大とインダストリー4.0の統合
急速な産業オートメーションは、製造、エネルギー、ユーティリティ部門がスマートモニタリングソリューションを統合することで、市場成長を大幅に促進します。アナンシエータは、正確な故障信号、イベントシーケンシング、およびリモート監視制御を提供することで、自動化されたワークフローをサポートします。インダストリー4.0は、PLC、SCADA、分散制御システムとインターフェースするインテリジェントアナンシエータの採用を促進します。工場が接続されたオペレーションに移行するにつれて、プロセスの透明性を高め、根本原因の診断を迅速化し、高スループット生産環境での全体的な機器の信頼性を最適化するアナンシエータの需要が高まっています。
- 例えば、Minilecのマイクロプロセッサベースのアラームアナンシエータは、RS485 Modbus RTUプロトコルを介してSCADAシステムと統合し、タイムスタンプ付きデータロギングとHMIディスプレイによるアラームイベントの集中監視を可能にし、工業プラントでのオペレーターの応答を改善します。
電力インフラの近代化への投資の増加
グリッドの近代化と電力の信頼性への投資の増加は、市場の拡大を強化します。ユーティリティは、故障の隔離を改善し、変電所を保護し、緊急対応を強化するために、旧式の機器をデジタルアナンシエータにアップグレードします。電力需要の増加、再生可能エネルギーの統合、老朽化した送電インフラは、交換サイクルをさらに加速させます。現代のアナンシエータは、変圧器、スイッチギア、および配電システムの堅牢なモニタリングを提供し、予防保守をサポートし、停電リスクを軽減します。このインフラの推進は、急速な産業および都市開発を遂げるエネルギー集約型経済において持続的な需要を生み出します。
主要なトレンドと機会
スマートでネットワーク化されたアナンシエータシステムの採用
市場を再形成する主要なトレンドは、イーサネット接続、イベントロギング、およびクラウドベースのプラットフォームとの統合を備えたスマートアナンシエータシステムへの移行です。これらの高度なシステムは、集中監視、リモート診断、および予測アラートを可能にします。業界は、SCADAおよびIoTアーキテクチャとシームレスに通信するアナンシエータをますます求めており、カスタマイズ可能なデジタルインターフェースを提供するメーカーにとっての機会を創出しています。産業オペレーションがリアルタイムデータエコシステムに進化するにつれて、インテリジェントアナンシエータは、運用効率と予測保守の成果を向上させるための重要なコンポーネントとしての地位を確立しています。
- 例えば、Omniflexのアラームアナンシエータは、RS232/485 Modbusおよびイーサネットインターフェースを備え、トップエンドのSCADAシステムへの接続をサポートし、IEC61508に準拠した安全認証デザインでのイベントロギングをサポートします。これにより、ローカルエリアネットワークを介した分散ノード全体での総合的なアラーム管理が可能になります。
危険で高リスクの施設におけるアナンシエータの使用増加
危険な環境での産業活動の増加は、防爆および高信頼性のアナンシエータシステムにとって大きな機会を生み出します。石油精製所、化学プラント、LNGターミナルは、熱、腐食、機械的ストレスの下で機能する高信頼性の警報ソリューションを求めています。頑丈なエンクロージャ、耐火材料、および冗長信号システムなどの強化された設計機能が、適用の可能性を拡大します。このトレンドは、リスク軽減と運用の回復力への世界的なシフトと一致しており、厳しい安全および環境条件を満たすように設計されたアナンシエータの需要を増加させています。
- 例えば、Sullom Voe石油ターミナルでは、EnquestがOmniflexのIEC61508 SIL-1認定ユニットにより旧式のアラームアナンシエーターを置き換え、高リスク環境でのコンプライアンスと信頼性を確保しました。
主要な課題
旧式の産業システムとの統合の複雑さ
大きな課題は、産業施設で広く使用されている古い設備と現代のアナンシエーターを統合する難しさから生じます。多くの旧式システムは互換性のある通信プロトコルを欠いており、設置時間とコストが増加します。組織はしばしば、システムの改修やアップグレード中に運用の中断に直面します。この統合の障壁はデジタルトランスフォーメーションの取り組みを遅らせ、産業界がハイブリッド構成に頼ることを余儀なくします。メーカーは、柔軟で後方互換性のあるアナンシエーターを開発することで、採用を広げ、移行の課題を最小限に抑える必要があります。
高いメンテナンス要件と信頼性の懸念
過酷な運用条件下で展開されるアナンシエーターは、摩耗が加速し、メンテナンスの必要性が高まり、信頼性の問題が生じる可能性があります。ほこり、振動、極端な温度、腐食性環境は、システムの寿命と信号の精度を損なう可能性があります。頻繁なキャリブレーション、部品交換、検査は、連続プロセスを運営する産業の運用コストを増加させます。故障や遅延アラートは、安全事故、設備損傷、計画外のダウンタイムを引き起こす可能性があります。これらの信頼性の懸念は、メーカーが耐久性のある材料、自己診断機能、低メンテナンス設計で革新することを促しています。
地域分析
北アメリカ
北アメリカは2024年に34.7%のシェアで産業用アナンシエータ市場を支配しており、先進的な産業オートメーション、厳格な安全規制、発電および石油・ガス施設全体の大規模な近代化が要因です。米国は、グリッドの信頼性への強力な投資、製油所の拡張、スマート製造の採用により地域需要を牽引しています。運用ダウンタイムを最小限に抑えることへの関心の高まりは、マルチウィンドウおよびネットワーク化されたアナンシエーターシステムの必要性を高めています。カナダは、鉱業およびエネルギーインフラのアップグレードの増加を通じてさらなる成長に貢献しています。継続的な規制の施行と高いデジタル採用が、北アメリカの世界市場でのリーダーシップを支えています。
ヨーロッパ
ヨーロッパは2024年に産業用アナンシエータ市場の27.9%のシェアを持ち、強力な規制フレームワーク、広範な産業デジタル化、持続可能なエネルギーインフラへの投資が支えています。ドイツ、英国、フランスは、製造業、化学処理、先進的な輸送産業におけるオートメーションによって市場を牽引しています。地域の脱炭素化と再生可能エネルギー統合への推進は、変電所やグリッド監視システムにおけるアナンシエーターの需要を増加させています。製薬および食品加工における厳格なコンプライアンス要件も、アプリケーションの可能性を拡大しています。ヨーロッパの安全性、エネルギー効率、スマート産業の取り組みに対する注力は、安定した市場成長を引き続き強化しています。
アジア太平洋
アジア太平洋は2024年に28.6%のシェアを占め、急速な産業拡大、電力消費の増加、および自動化技術の広範な採用により最も急成長している地域として浮上しました。中国、インド、日本、韓国が需要を牽引し、強力な製造エコシステム、エネルギー部門のアップグレード、石油化学への大規模投資に支えられています。運用安全性とプロセス最適化への関心の高まりが、多窓アナンシエータの高ボリューム産業での広範な使用を促進しています。都市化とインフラの近代化が、公共事業と輸送分野での展開をさらに加速させています。政府主導の産業デジタル化プログラムが、アジア太平洋を世界市場の主要な成長エンジンとして位置づけています。
ラテンアメリカ
ラテンアメリカは2024年に産業アナンシエータ市場の5.2%のシェアを獲得し、石油・ガス探査、鉱業活動、電力分配のアップグレードへの投資の増加により推進されています。ブラジルとメキシコが地域をリードし、産業自動化の拡大と安全コンプライアンスのためのアラーム監視システムの採用が進んでいます。石油化学製造の成長が、過酷な作業環境に耐えうる頑丈なアナンシエータの需要を支えています。インフラ開発と規制の改善が市場浸透を徐々に強化しています。経済の変動にもかかわらず、地域の産業近代化の取り組みがアナンシエータ供給者に新たな機会を生み出し続けています。
中東・アフリカ
中東・アフリカ地域は2024年に3.6%のシェアを保持し、石油・ガス、発電、大規模産業プロジェクトの重要な活動により形成されています。サウジアラビア、UAE、南アフリカなどの国々が、精製所、公共事業、石油化学施設への投資を通じて採用を推進しています。過酷な環境条件が、頑丈で腐食に強いアナンシエータの必要性を高めています。運用安全性への関心の高まりと産業インフラの拡大が長期的な需要を支えています。市場浸透はまだ発展途上にありますが、エネルギー多様化と産業成長に向けた戦略的イニシアチブが将来の市場潜在力を高めています。
市場セグメンテーション
タイプ別
- マルチウィンドウアナンシエータ
- シングルウィンドウアナンシエータ
- シーケンスアナンシエータ
用途別
- 発電・公共事業
- 石油・ガス
- 製造・産業自動化
- 化学・石油化学
エンドユース産業別
- エネルギー・電力
- 自動車・輸送
- 医薬品
- 食品・飲料
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
産業用アナンシエータ市場には、Notifier、Honeywell International (Fire-Lite)、ABB、Eaton Corporation、AMETEK, Inc.、Automation Displays, Inc.、OMEGA Engineering, Inc.、Hirsch Electronics Corp.、Linde North America, Inc.、Century Control Systems, Inc.などの主要企業が含まれています。これらの企業は、製品の革新、流通ネットワークの拡大、デジタル技術の統合を通じて市場での地位を強化しています。メーカーは、イーサネット接続、マルチウィンドウ構成、強化された診断機能を備えた先進的なアナンシエータ設計にますます注力し、Industry 4.0環境をサポートしています。自動化ソリューションプロバイダーとの戦略的パートナーシップや研究開発への投資により、インテリジェントなアラーム管理システムの開発が加速しています。主要企業は、信頼性、耐久性、世界的な安全基準への適合を強調し、多様な産業要件を満たしています。さらに、電力配分、石油化学、製造などの高成長セクターへの拡大により、世界中での監視および安全システムの需要増加を捉えることができます。
主要プレイヤー分析
- ノーティファイア
- リンデ・ノース・アメリカ, Inc.
- オートメーション・ディスプレイズ, Inc.
- ハネウェル・インターナショナル (ファイアライト)
- センチュリー・コントロール・システムズ, Inc.
- オメガ・エンジニアリング, Inc.
- ハーシュ・エレクトロニクス・コーポレーション
- ABB
- イートン・コーポレーション
- アメテック, Inc.
最近の展開
- 2025年10月、ハネウェルはカナダでNOTIFIER INSPIREを発売しました。これは、リモート監視とメンテナンスのためのConnected Life Safety Servicesと統合された新しい火災警報制御パネルです。
- 2025年8月、イートン・コーポレーションは、過酷な産業および危険な環境を対象とした「CEAG VLLシリーズExライト」および「MTLゾーンガーディアン」システムを含む危険区域製品の範囲をムンバイのオートメーションエキスポ2025で紹介しました。
- 2025年7月、ハネウェルはNexcerisから「Li-ion Tamer」事業の戦略的買収を完了し、ガス検知および関連する安全ソリューションのポートフォリオを拡大しました。
レポートのカバレッジ
この調査レポートは、タイプ、 アプリケーション、 エンドユーザー産業、 地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 産業用アナンシエータ市場は、産業が自動化とリアルタイム監視システムの採用を強化するにつれて、強力な成長を遂げるでしょう。
- SCADA、PLC、およびクラウドベースのプラットフォームと統合されたインテリジェントアナンシエータの需要が高まります。
- 複雑で高リスクの産業環境での使用が拡大するため、マルチウィンドウアナンシエータが引き続き主導します。
- デジタルトランスフォーメーションの取り組みにより、レガシーアラームシステムが高度なネットワークアナンシエータに置き換えられる速度が加速します。
- ユーティリティおよび発電施設は、グリッドの近代化と信頼性をサポートするためにアナンシエータへの投資を増やします。
- 石油・ガスおよび化学セクターは、危険で腐食性のある環境向けに設計された頑丈なアナンシエータを採用します。
- 予測保守機能は、産業が積極的な運用安全性を優先するにつれて不可欠になります。
- メーカーは、ライフサイクルコストを削減するためにエネルギー効率が高く、メンテナンスが少ないアナンシエータに焦点を当てます。
- アジア太平洋地域は、急速な産業拡大とインフラのアップグレードによって引き続き重要な成長エンジンとなります。
- ベンダーは、進化する産業安全ニーズに対応するために、革新、パートナーシップ、および技術統合を通じてポートフォリオを強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
産業用アナウンシエーター市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、産業用アナウンシエータ市場はどの年平均成長率で成長すると予測されていますか?
グローバル産業アナウンシエーター市場の主要な成長推進要因は何ですか?
産業用アナウンシエーター市場の成長を促進している主な要因は何ですか?
産業用アナウンシエーター市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 産業用アナンシエータ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の産業用アナンシエータ市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(2032) (base year: USD 452.27 Million → 2032: USD 710.04 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 産業用アナンシエータ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 産業用アナンシエータ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における産業用アナンシエータ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 産業用アナンシエータ市場市場の成長要因
- 3.3 産業用アナンシエータ市場市場の抑制要因および課題
- 3.4 産業用アナンシエータ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 産業用アナンシエータ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 産業用アナンシエータ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、産業用アナンシエータ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 産業用アナンシエータ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 産業用アナンシエータ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は産業用アナンシエータ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 産業用アナンシエータ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 産業用アナンシエータ市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 産業用アナンシエータ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 産業用アナンシエータ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新産業用アナンシエータ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の産業用アナンシエータ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・2032年)
- 7.1.2 チャネル構成比の推移(2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の産業用アナンシエータ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の産業用アナンシエータ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の産業用アナンシエータ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの産業用アナンシエータ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の産業用アナンシエータ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの産業用アナンシエータ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 産業用アナンシエータ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
