
市場概要:
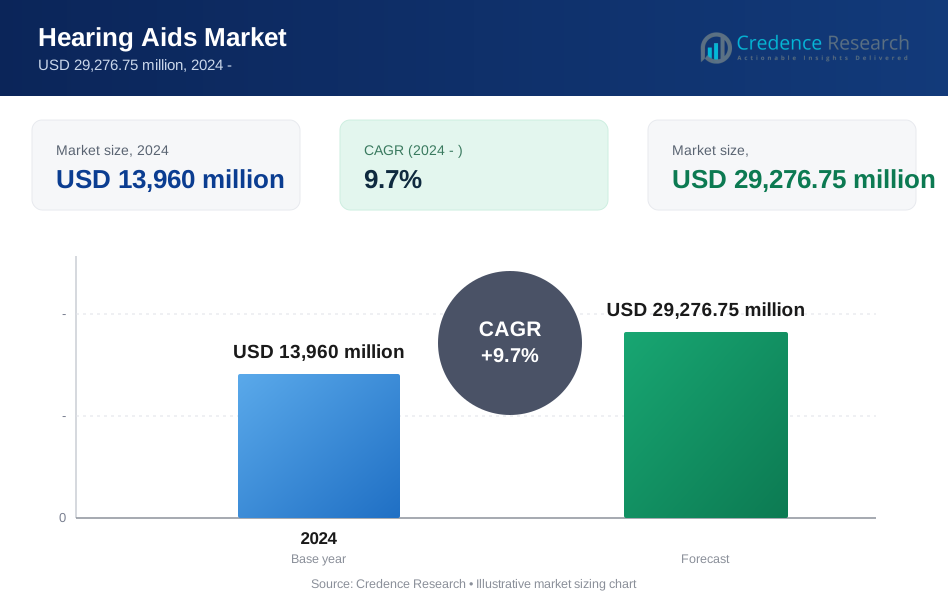
補聴器市場は、2024年のUSD 13,960百万から2032年までにUSD 29,276.75百万に成長すると予測されています。予測期間中、年平均成長率(CAGR)は9.7%と予想されています。聴力損失の増加と聴覚ケアへのアクセス向上が市場の安定した拡大を支えています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 補聴器市場規模 2024 | USD 13,960 Million |
| 補聴器市場、CAGR | 9.7% |
| 補聴器市場規模 2032 | USD 29,276.75 Million |
世界的な高齢化と平均寿命の延びにより需要が高まっています。職場や都市生活での騒音曝露が聴力損失のケースを増加させています。早期スクリーニングプログラムが年齢層全体での診断率を向上させています。デジタル補聴器はより良い音質とユーザーの快適性を提供します。充電式デバイスはメンテナンスの必要性を減らし、日常使用を改善します。小型化されたデザインは初めてのユーザーの受け入れを向上させます。スマートフォン接続はユーザーのコントロールと個別化を強化します。公共の認識キャンペーンは補聴器に関連する社会的スティグマを減少させます。保険の適用範囲がいくつかの医療システムでの手頃さを改善しています。
北米は強力な医療アクセスと高いデバイス採用率によりリードしています。ヨーロッパは広範な償還サポートと高齢化人口で続いています。アジア太平洋地域は大規模な人口と所得水準の上昇により急速に台頭しています。日本と中国は高齢者からの強い需要を示しています。インドは都市医療の拡大を通じて勢いを増しています。ラテンアメリカは民間クリニックからの緩やかな成長を示しています。中東の採用はより良い聴覚サービスで改善しています。アフリカは初期段階ですが、長期的な可能性を示しています。

市場の洞察:
- 補聴器市場は2024年に139億6,000万米ドルと評価され、2032年までに292億7,675万米ドルに達すると予測されており、聴力損失の増加と技術採用に支えられて、CAGR 9.7%で成長しています。
- 北米は約38%のシェアを持ち、強力な医療アクセス、高い認知度、保険のサポートによりリードしており、ヨーロッパは高齢化と償還制度により約30%を占め、アジア太平洋は大規模な人口基盤と医療アクセスの拡大により約22%を占めています。
- アジア太平洋は急速な都市化、可処分所得の増加、中国と日本の高齢化人口、インドと東南アジアの診断インフラの改善により、約22%のシェアで最も成長が速い地域です。
- 製品タイプ別では、耐久性と聴力損失レベルに適しているため、耳掛け型デバイスが約35%のシェアを持ち、快適性と音質により、受信機内蔵型/耳内受信機モデルが約30%を占めています。
- 技術別では、デジタル補聴器が高度な音処理と接続機能により約85%のシェアを占め、アナログデバイスは主にコストに敏感な市場で約15%のシェアを持っています。
市場の推進要因:
加齢性および騒音性難聴の有病率の上昇
補聴器市場は、世界中で増加する聴力障害のケースから恩恵を受けています。高齢化人口は時間とともに自然な聴力低下に直面します。寿命の延長は補聴器の必要性を増加させます。都市生活は人々を常に騒音にさらします。産業労働環境は職業性聴力損傷のリスクを増加させます。ヘッドフォンからの娯楽騒音は若年ユーザーに影響を与えます。早期診断は治療採用率を高めます。公衆衛生データは広範なスクリーニングプログラムをサポートします。需要は高齢者と成人グループ全体で増加しています。
- 例えば、WHOは世界中で4億3,000万人以上が障害性難聴のリハビリテーションを必要としていると報告しています。
オーディオロジーサービスと聴覚ケアインフラへのアクセス改善
補聴器市場は、より良い医療アクセスから力を得ています。病院は都市部でオーディオロジー部門を拡大しています。民間クリニックは最新の診断機器に投資しています。訓練を受けたオーディオロジストはフィッティングの精度と患者の成果を向上させます。移動式聴覚クリニックはサービスが行き届いていないコミュニティに到達します。テレオーディオロジーはフォローアップケアの効率を改善します。小売聴覚センターはショッピングロケーションに拡大しています。迅速なサービス提供はユーザーの信頼を向上させます。ケアアクセスは一貫したデバイスの採用をサポートします。
- 例えば、Sonovaはその聴覚ケアネットワークを通じて世界中で3,000以上の小売オーディオロジーロケーションを運営しています。
ユーザーエクスペリエンスとデバイスパフォーマンスを向上させる技術革新
補聴器市場は、着実な製品革新を通じて進化しています。デジタル信号処理は音の明瞭さを向上させます。ノイズリダクション機能はスピーチの理解を向上させます。指向性マイクは混雑した場所でのリスニングを改善します。小型化された形状は快適性と受容性を向上させます。充電式バッテリーは日々の取り扱いの手間を減らします。ワイヤレス接続はデバイスのカスタマイズを可能にします。ソフトウェアの更新は製品ライフサイクルの価値を延ばします。技術はより高いユーザー満足をサポートします。
聴覚矯正ソリューションの認知度と社会的受容の向上
補聴器市場は、意識の高まりから注目を集めています。健康キャンペーンは早期の聴覚ケアの利点を強調しています。医療専門家はタイムリーなデバイスの採用を奨励しています。改善された美観が社会的なためらいを減少させています。目立たないデザインは若いユーザーに魅力的です。教育プログラムは聴覚障害に対するスティグマを減少させます。家族の支援が購入決定を改善します。メディアの広報活動が補聴器の使用を一般化します。意識の向上が安定した需要の成長を促進します。
市場動向:
スマート機能と個別の音量調整機能の統合
補聴器市場はスマート機能に強い焦点を当てています。デバイスはアプリを通じてスマートフォンと接続します。ユーザーは音量やプロファイルを簡単に調整できます。個別の音設定が快適さを向上させます。データトラッキングが聴覚健康のモニタリングをサポートします。リモートでの微調整がクリニック訪問を減少させます。ファームウェアの更新がデバイスの性能を向上させます。スマート機能が技術に敏感な消費者を引き付けます。カスタマイズが主要な購入要因となります。
店頭販売と直接消費者向け流通モデルへのシフト
補聴器市場は販売チャネルの変化を経験しています。店頭販売の選択肢が軽度の難聴者のアクセスを改善します。小売薬局が補聴器の入手可能性を拡大します。オンラインプラットフォームが製品比較を簡素化します。直接販売がクリニックへの依存を減少させます。低い参入障壁が初めての購入者を引き付けます。利便性が採用率を向上させます。消費者の選択肢が価格帯全体に広がります。流通の柔軟性が購買行動を再形成します。
- 例えば、米国FDAは処方箋なしでの直接小売販売を可能にするOTC補聴器規制を最終決定しました。
目立たず美的に魅力的な補聴器の需要の高まり
補聴器市場は目立たない製品への強い好みを反映しています。耳内デバイスが広く受け入れられています。肌の色に合わせたデザインが視覚的な魅力を向上させます。小さなコンポーネントが視認性の懸念を減少させます。スタイルに敏感なユーザーが高い関心を示します。若い大人は控えめな聴覚ソリューションを好みます。デザインの革新がブランドの差別化に影響を与えます。快適さと外観が購入決定を導きます。美観は強力なトレンドの推進力です。
予防的な聴覚ケアと早期介入への注力の増加
補聴器市場は予防医療のトレンドに沿っています。ユーザーは早期の矯正ソリューションを求めています。定期的な聴覚検査が人気を集めています。雇用主は聴覚健康プログラムを推進しています。学校は子供たちのスクリーニングを奨励しています。初期段階のデバイスが段階的な適応をサポートします。予防ケアが長期的な障害リスクを低減します。健康システムが積極的な管理をサポートします。早期介入が将来の需要を形成します。
市場課題分析:
高いデバイスコストと価格に敏感な地域での限られた手頃さ
補聴器市場は新興経済における価格圧力に直面しています。先進的なデバイスは高額な費用を伴います。保険のカバー範囲は国によって不均一です。自己負担費用が採用率を制限します。農村部のユーザーは手頃さの障壁に直面します。低価格のデバイスは限られた機能を提供します。価格感度が購入決定を遅らせます。コストの認識が交換サイクルに影響を与えます。手頃さが主要な制約として残ります。
デバイス購入後のユーザーの適応問題と順応の課題
補聴器市場は使用に関連する課題に直面しています。新しいユーザーは調整に時間が必要です。音の知覚は最初は不自然に感じられます。不十分なカウンセリングは満足度に影響します。フィッティングが悪いと不快感を引き起こします。メンテナンスの必要性が一部のユーザーを敬遠させます。バッテリーの取り扱いが不便を引き起こします。フォローアップの不足が長期使用を減少させます。コンプライアンスの問題が保持率に影響します。
市場の機会:
大規模な未開拓人口を持つ新興経済国での拡大の可能性
補聴器市場は発展途上地域で強い機会を持っています。アジアでは高齢化が急速に進んでいます。都市化が医療の普及を改善します。中所得層が健康支出を増加させています。政府の健康プログラムがスクリーニングを支援します。プライベートクリニックが二級都市で拡大しています。デジタルチャネルを通じて認識が高まっています。未開拓の需要が長期的な成長を提供します。新興市場は新たな投資を引き付けます。
軽度の難聴と若年層を対象とした製品革新
補聴器市場は新しいユーザーカテゴリーを通じて拡大できます。軽度の難聴は診断が不十分です。若者向けのデザインが働くプロフェッショナルを引き付けます。ライフスタイルに焦点を当てたデバイスが日常使用をサポートします。コンパクトなウェアラブルが医療機器の認識を曖昧にします。サブスクリプションモデルが手頃さを向上させます。エントリーレベルの製品がブランドロイヤルティを構築します。早期採用が生涯価値を増加させます。革新が新たな収益経路を開きます。
市場セグメンテーション分析:
製品タイプ
補聴器市場は製品カテゴリーごとに明確な変動を示しています。耳かけ型デバイスは耐久性と高出力でリードしています。耳あな型と耳内レシーバー型モデルは快適さと音質で需要を得ています。耳内装着型デバイスはコンパクトな解決策を好むユーザーを引き付けます。耳あな完全挿入型製品は軽度から中等度の難聴ケースに対応します。完全耳あな型モデルは目立たないことを重視するユーザーに訴求します。製品の選択は聴力の重症度とライフスタイルのニーズに依存します。デザインの柔軟性が年齢層を超えた広範な採用をサポートします。
- 例えば、Starkeyは高出力オプションを備えた重度の難聴向けに設計されたBTEおよびRICデバイスを製造しています。
技術
デジタル技術は正確な音処理とノイズ制御により支配的です。異なる環境での音声の明瞭さを向上させます。カスタムサウンドプロファイルがユーザー固有の聴覚ニーズをサポートします。接続機能が日常の使いやすさを向上させます。アナログデバイスはコストに敏感な市場で限定的な存在を維持しています。これらのモデルは基本的な増幅機能を提供します。技術の選択は予算とパフォーマンスの期待を反映します。デジタルソリューションが市場構造を形成し続けます。
- 例えば、Widexのデジタル補聴器はリアルタイムの音処理アルゴリズムを使用して音声知覚を向上させます。
患者タイプ / エンドユーザー
成人ユーザーは加齢による難聴のため最大のシェアを占めています。職業性騒音曝露が成人の需要成長を支えています。定期的なスクリーニングが働くプロフェッショナルの早期採用を改善します。小児の需要は早期診断プログラムに依存します。学校や病院が子供の聴覚評価をサポートします。デバイスのフィッティングは子供の安全性と快適さに焦点を当てています。ユーザー固有のデザインが長期使用を促進します。エンドユーザーのニーズが製品と技術の好みに影響を与えます。
セグメンテーション:
製品タイプ
- 耳かけ型補聴器 (BTE)
- レシーバーインイヤー (RIE) / レシーバーインカナル (RIC)
- 耳あな型補聴器 (ITE)
- カナル型補聴器 (ITC)
- 完全カナル型補聴器 (CIC)
技術
- デジタル
- アナログ
患者タイプ / エンドユーザー
- 成人
- 小児
地域
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカ
北アメリカの補聴器市場は約38%の最大シェアを占めています。強力な医療インフラが早期診断と治療を支えています。高い認知度が年齢層を超えた受容を高めています。保険の適用により、高齢者にとってデバイスの手頃さが支えられています。アメリカは先進的な聴覚学サービスによりリードしています。カナダは公衆衛生プログラムを通じて安定した需要を支えています。主要メーカーの強力な存在から恩恵を受けています。
ヨーロッパ
ヨーロッパの補聴器市場は約30%の市場シェアを占めています。高齢化の傾向が持続的なデバイス需要を支えています。償還政策が主要国でのアクセスを改善しています。ドイツ、イギリス、フランスが地域の採用をリードしています。公的医療制度が定期的な聴覚検査を促進しています。西ヨーロッパ全体で技術採用が高いままです。構造化されたケアパスウェイを通じて安定した成長を維持しています。
アジア太平洋、ラテンアメリカ、中東・アフリカ
アジア太平洋の補聴器市場は約22%のシェアを持ち、急速に拡大しています。大規模な人口と所得の増加が需要の成長を支えています。中国と日本は高齢化の人口動態によりリードしています。インドは都市医療の拡大を通じて勢いを増しています。ラテンアメリカは約6%のシェアを持ち、民間クリニックからの成長があります。中東・アフリカは約4%のシェアを持ち、徐々に採用が進んでいます。アクセスの改善と認知度向上の取り組みから恩恵を受けています。
主要プレイヤー分析:
- ソノヴァ (スイス)
- WSオーディオロジー (デンマーク)
- デマント A/S (デンマーク)
- GNストアノード A/S (デンマーク)
- スターキーラボラトリーズ (米国)
- コクレア株式会社 (オーストラリア)
競争分析:
補聴器市場は、幅広い製品ラインを持つ世界的なメーカー間で激しい競争が繰り広げられています。主要企業は製品の信頼性、ブランドの信頼、臨床パートナーシップに注力しています。革新は競争力の中心であり続けています。企業はデジタル音処理と接続機能に投資しています。クリニックや小売チャネルを通じた流通の強さが規模を支えています。戦略的な価格設定は、プレミアムセグメントとエントリーセグメントの両方に対応しています。研究開発費は頻繁な製品刷新サイクルを支えています。合併やパートナーシップは地理的な拡大を助けます。世界的なリーダーと地域の専門家が存在し、中程度に統合されています。
最近の展開:
- 2024年8月、ソノヴァは、業界が抱える「雑音下での会話」問題に対処するための歴史的なマイルストーンとして、2つの新しい補聴器プラットフォームの発売を発表しました。同社は、新しい超応答性のPhonak ERAチップを搭載したPhonak Audéo Infinioプラットフォームと、ERAチップと専用のリアルタイムAI/ディープニューラルネットワークチップDEEPSONICを含む独自のデュアルチップ技術を備えたフラッグシップモデルPhonak Audéo Sphere Infinioを導入しました。臨床研究では、ユーザーが市場にある現在の製品と比較して、雑音環境での会話理解を2倍以上に向上させることができることが示されました。同社はまた、2025年8月にPhonak Virto R Infinioを導入し、ソノヴァの最小かつ初の充電式カスタム補聴器で、成長する耳内型(ITE)市場セグメントへの参入を果たしました。最近では、2025年10月にPhonakはAI革命を継続し、Infinio Ultraシリーズを導入しました。このシリーズには、あらゆる方向からの音声の明瞭さと耳垢管理の主要な課題に取り組むために設計されたInfinio Ultra SphereとInfinio Ultra Rが含まれています。
- 2024年5月、コクレアはデマントからオーティコンメディカルの人工内耳事業をゼロの見出し購入価格で買収を完了し、2024年度の税引前で約3,000万豪ドルの統合コストが見込まれています。この戦略的買収により、デマントが聴覚インプラント事業から撤退する決定を受け、コクレアは20,000人以上のオーティコンメディカル人工内耳の顧客をサポートし、現在のオーティコンメディカル人工内耳技術の修理と交換の継続的なサポートを提供することを約束しました。2025年7月8日の画期的な発表で、コクレアは世界初のアップグレード可能なファームウェアを備えたスマート人工内耳システムであるNucleus Nexa SystemのFDA承認を受けました。この新しいシステムには、革新的な機能を備えたNucleus Nexa Implant、Nucleus Kanso 3 Nexa Sound Processor、および世界最小かつ最軽量で終日バッテリー寿命を持つNucleus 8 Nexa Sound Processorが含まれています。さらに、コクレアの従来のNucleusシステムを持つ人々は、新しいKanso 3 Sound Processorにアップグレードでき、後方互換性を確保し、最新の革新にアクセスできるようになります。
レポートのカバレッジ:
この調査レポートは、製品タイプ、技術、患者タイプ、地域に基づく詳細な分析を提供します。主要な市場プレーヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションについて説明しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。[レポートカバレッジ内のすべてのセグメントを置き換えます]。
将来の展望:
- 高齢化社会は補聴器の長期的な需要を支え続けるでしょう。
- 早期スクリーニングプログラムは、診断され治療される患者層を拡大します。
- デジタル補聴器は、優れた音処理と制御のために主流となるでしょう。
- 市販製品の利用可能性は、軽度の聴覚障害者のアクセスを改善します。
- スマート接続機能が消費者の購入嗜好に影響を与えるでしょう。
- 新興経済国は、より広い医療アクセスを通じてより多くのユニット数を提供します。
- 小児聴覚プログラムは、早期かつ持続的なデバイスの採用を強化します。
- 製品デザインの改善は、社会的スティグマを減らし、受け入れを増やします。
- 小売およびオンラインチャネルの拡大は、市場のリーチを強化します。
- 予防的な聴覚ケアは、医療政策からの強力な支援を得るでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の補聴器市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、補聴器市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年にどの補聴器市場のセグメントが最大のシェアを持っていましたか?
補聴器市場の成長を促進している主な要因は何ですか?
補聴器市場の主要企業はどこですか?
2024年に補聴器市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 補聴器市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の補聴器市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(the forecast period) (2024: USD 13,960 million → forecast year: USD 29,276.75 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 補聴器市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 補聴器市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における補聴器市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 補聴器市場市場の成長要因
- 3.3 補聴器市場市場の抑制要因および課題
- 3.4 補聴器市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 補聴器市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 補聴器市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、補聴器市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 補聴器市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 補聴器市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は補聴器市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 補聴器市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 補聴器市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 補聴器市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 補聴器市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新補聴器市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の補聴器市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の補聴器市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の補聴器市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の補聴器市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの補聴器市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の補聴器市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの補聴器市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 補聴器市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
