
市場概要:
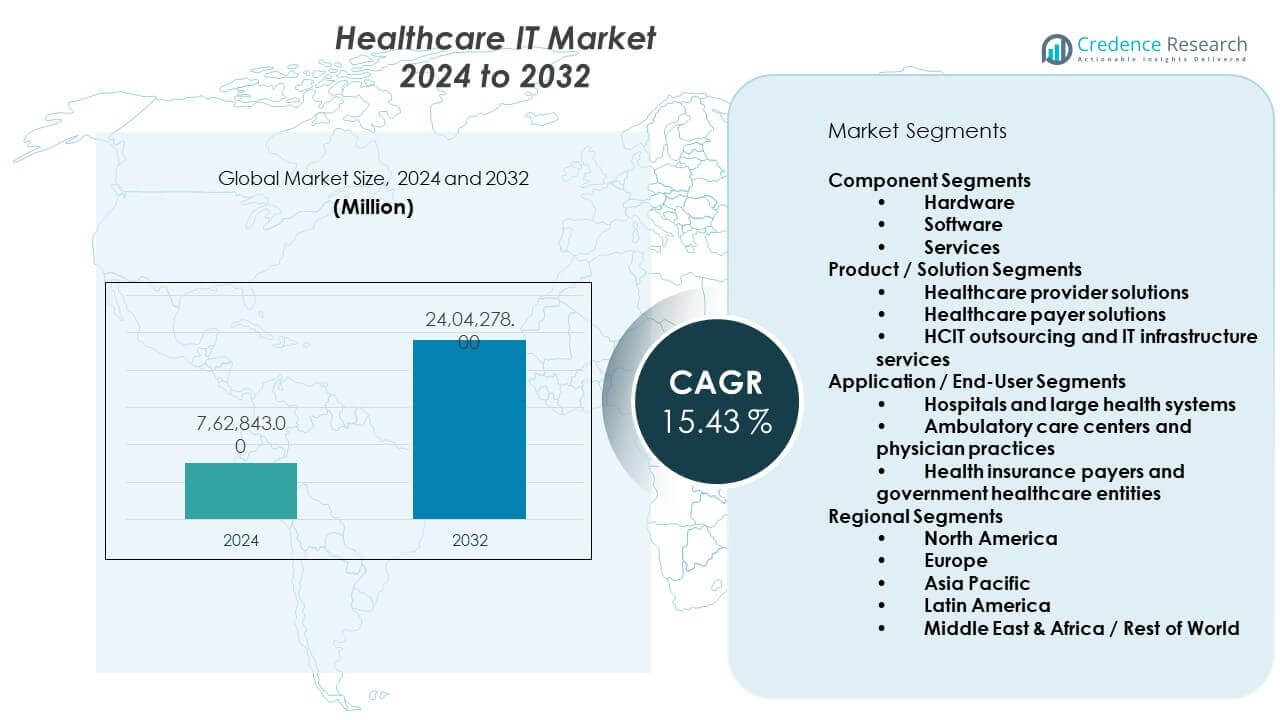
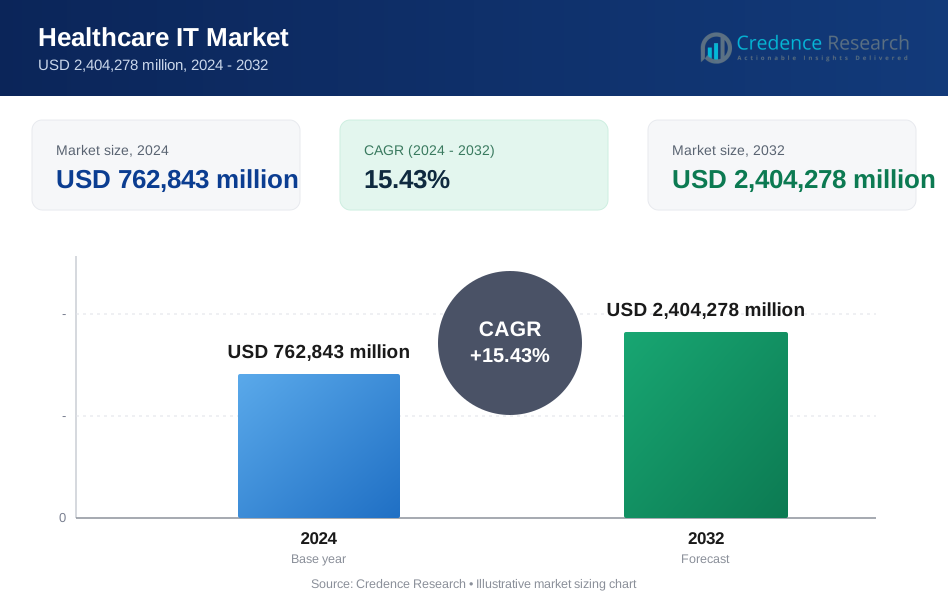
ヘルスケアIT市場は、2024年の7,628億4,300万米ドルから2032年には2兆4,042億7,800万米ドルに成長すると予測されています。予測期間中に15.43%のCAGRを記録する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のヘルスケアIT市場規模 | 7,628億4,300万米ドル |
| ヘルスケアIT市場、CAGR | 15.43% |
| 2032年のヘルスケアIT市場規模 | 2兆4,042億7,800万米ドル |
効率的なヘルスケア提供への強い需要がヘルスケアIT市場の拡大を促進しています。病院は臨床精度とワークフローの速度を向上させるために電子健康記録を採用しています。ヘルスケア組織は、迅速な医療判断を支援するために分析ツールを展開しています。患者数の増加により、統合情報システムの必要性が高まっています。遠隔ケアのニーズにより、遠隔医療プラットフォームの利用が増加しています。サイバーセキュリティソリューションは、機密性の高い患者データを保護します。規制の圧力がプロバイダーを標準化されたデジタルシステムに向かわせています。コスト管理の必要性が、ケア設定全体でのソフトウェア採用をさらに加速させています。
北米は高度なデジタルインフラによりヘルスケアIT市場をリードしています。この地域は、高い医療費と早期の技術採用の恩恵を受けています。ヨーロッパはデジタル健康記録に対する強力な規制支援により続いています。ドイツやイギリスなどの国々は、相互運用可能なシステムに投資しています。アジア太平洋地域は、病院の拡張により高成長地域として浮上しています。中国とインドは、大規模な患者人口を管理するためにヘルスケアITを採用しています。政府主導のデジタル健康プログラムが地域の成長を支援しています。
市場の洞察:
- ヘルスケアIT市場は2024年に7,628億4,300万米ドルで、2032年までに2,404,278百万米ドルに達すると予測されており、医療システム全体での急速なデジタル採用により、年平均成長率(CAGR)は15.43%を記録しています。
- 北米は先進的なインフラと高いIT支出により約42%のシェアを持ち、続いて公共のデジタルヘルスプログラムに支えられたヨーロッパが約28%、大規模な患者数と病院の拡張に支えられたアジア太平洋が約20%を占めています。
- アジア太平洋は政府主導のデジタルヘルスイニシアチブ、民間病院投資、スケーラブルなクラウドベースの展開に支えられ、最も急成長している地域で約20%のシェアを持っています。
- コンポーネント別では、EHR、分析、収益サイクルプラットフォームの強い需要によりソフトウェアが約48%のシェアを占め、サービスは実装と管理されたITのニーズに支えられ約32%のシェアを持っています。
- 用途別では、病院の採用によりヘルスケアプロバイダーソリューションが約55%のシェアを占め、クレーム、不正、メンバー管理の需要によりヘルスケアペイヤーソリューションが約25%のシェアを占めています。
市場の推進要因:
医療システム全体でのデジタル化された臨床および管理ワークフローの必要性の高まり
ヘルスケアIT市場は、構造化されたデジタルワークフローの需要の高まりから利益を得ています。病院は部門間での患者記録への迅速なアクセスを求めています。手動の文書化は遅延と臨床エラーを引き起こします。デジタルシステムは医師とケアチーム間の調整を改善します。支払者は正確な請求とクレーム処理システムを求めています。政府は標準化された健康データ交換フレームワークを推進しています。プロバイダーは運用効率と書類作業の負担軽減に焦点を当てています。ヘルスケアIT市場の採用は、施設全体での一貫したケア提供をサポートします。
- 例えば、Epic Systemsは、2025年時点で世界中の3億2,500万人以上の患者の記録を管理する医療機関への展開を報告しています。
患者の成果とケア品質指標の改善への圧力の増大
医療提供者は、測定可能なケアの改善を提供する圧力に直面しています。成果に基づくケアモデルは、信頼性のある臨床データアクセスを必要とします。デジタルツールは早期診断と治療計画をサポートします。リアルタイムデータは患者モニタリングの精度を向上させます。ヘルスケアIT市場の成長は品質報告要件と一致しています。病院は統合プラットフォームを通じてパフォーマンス指標を追跡します。意思決定支援ツールは臨床判断を導きます。技術の採用は患者の安全性とケアの継続性を強化します。
- 例えば、Cernerソリューションは、CMSプログラムに合わせた品質指標の報告を可能にし、臨床文書化と監査準備をサポートします。
世界中の医療インフラとサービス能力の拡大
医療システムは、増加する患者数を管理するために能力を拡大しています。新しい病院には統合されたデジタル基盤が必要です。従来のシステムは大規模な運用を支えるのに苦労しています。ヘルスケアIT市場のソリューションは、スケーラブルなインフラ管理を可能にします。クラウドベースのプラットフォームは展開時間を短縮します。デジタルスケジューリングは患者の流れの管理を改善します。ヘルスネットワークは複数の施設を効率的に接続します。インフラの成長は長期的なIT投資サイクルを維持します。
ヘルス情報技術プログラムへの政府支援の増加
公共機関は国の健康デジタル化プログラムに投資しています。政策フレームワークは電子記録の採用を促進します。ヘルスケアIT市場はコンプライアンスに基づくシステムアップグレードから利益を得ます。政府はデータ報告基準を施行します。資金は病院のIT近代化プロジェクトを支援します。国の健康データベースは相互運用可能なプラットフォームを必要とします。公共部門の調達はベンダーの参加を促進します。政策支援はITソリューションの安定した需要を生み出します。
市場動向:
臨床意思決定支援のための人工知能の採用拡大
医療提供者は臨床インサイトのために高度な分析を採用しています。AIツールは診断精度の向上を支援します。ヘルスケアIT市場はケアワークフローに機械学習を統合します。予測モデルは早期の病気発見をサポートします。自動化は臨床医の作業負荷を軽減します。データ駆動型のアラートは治療の一貫性を改善します。提供者はエビデンスに基づく意思決定支援システムを重視します。AIの採用はデジタルヘルスソリューションのポートフォリオを再構築します。
- 例えば、フィリップスのHealthSuite AIは、複数のFDA 510(k)申請で承認された放射線科および患者モニタリングワークフローをサポートします。
クラウドベースのヘルスケア情報技術プラットフォームへのシフト
組織はシステムの柔軟性のためにクラウド展開を好みます。クラウドプラットフォームはオンサイトインフラの必要性を減少させます。ヘルスケアIT市場はサブスクリプションベースのモデルにシフトしています。リモートアクセスは多地点でのケア提供をサポートします。クラウドセキュリティフレームワークは信頼性を向上させ続けます。提供者はより速いソフトウェア更新サイクルを得ます。スケーラビリティは変動するデータ量をサポートします。クラウドの採用はデジタルトランスフォーメーション戦略を加速します。
- 例えば、オラクルヘルスは、HIPAA準拠のセキュリティコントロールを備えたオラクルクラウドインフラストラクチャ上でホストされるクラウドベースのEHRシステムを運営しています。
相互運用性とデータ交換基準への注目の高まり
医療システムはシームレスなデータ共有能力を要求しています。断片化された記録はケアの調整効率を制限します。ヘルスケアIT市場は相互運用可能なシステムアーキテクチャを強調します。基準はクロスプラットフォームのデータ互換性を可能にします。提供者はラボ、薬局、画像センターをデジタルで接続します。統一された記録は包括的な患者履歴をサポートします。相互運用性は紹介管理を改善します。データ交換は人口健康管理の取り組みを強化します。
モバイルヘルスとリモートケアアプリケーションの使用の増加
モバイルプラットフォームは病院の設定を超えてケアを拡張します。患者はアプリを使用して予約や薬の管理を行います。ヘルスケアIT市場は消費者中心のケア提供と一致します。リモートモニタリングは慢性疾患管理をサポートします。モバイルアラートは患者のエンゲージメントレベルを改善します。ウェアラブルの統合はリアルタイムのデータキャプチャを強化します。バーチャルケアツールは受け入れられています。モビリティは患者と提供者の相互作用モデルを再構築します。
市場の課題分析:
高い導入コストと複雑なシステム統合要件
医療機関は高額な初期投資が必要です。レガシーインフラが新しいシステムの統合を複雑にします。小規模な病院では予算の制約があります。カスタマイズの要求がプロジェクトのタイムラインを延ばします。データ移行のリスクが臨床業務を混乱させます。熟練したITスタッフの不足が導入の成功に影響します。ベンダー間の統合は依然として複雑です。リソースが限られた環境ではコストの懸念が採用を遅らせます。
データプライバシーのリスクと増加するサイバーセキュリティの脅威
医療データは世界中で頻繁にサイバー攻撃の標的となります。侵害は患者と提供者の信頼を損ないます。医療IT市場は厳しいプライバシー規制に対処する必要があります。コンプライアンスには継続的なシステム更新が必要です。セキュリティのギャップが法的および財務的リスクを増大させます。病院は高度な脅威検出の管理に苦労しています。ユーザーアクセス制御は依然として課題です。サイバーセキュリティの準備状況が購買決定に影響を与えます。
市場の機会:
新興医療経済における急速なデジタルヘルスの採用
発展途上地域では医療アクセスが急速に拡大しています。新しい病院は最新のデジタルシステムを好みます。医療IT市場は新興経済で勢いを増しています。政府は国家的なデジタルヘルスミッションを開始しています。都市化が接続されたケアプラットフォームの需要を増加させます。民間の医療投資がITの採用を加速させます。地元のベンダーが地域市場に参入しています。未開拓地域での成長の可能性は依然として強いです。
価値に基づくケアと人口健康管理モデルの拡大
医療システムは成果に焦点を当てたケアモデルに移行しています。人口健康ツールはリスク層別化の取り組みを支援します。医療IT市場のソリューションはデータ駆動のケア計画を可能にします。分析は長期的な患者の成果を追跡します。予防ケアプログラムは統合データに依存しています。提供者は協調ケアプラットフォームに投資しています。医療システムはコスト効率の改善を目指しています。価値に基づくモデルは新しい技術需要を解放します。
市場セグメンテーション分析:
コンポーネントセグメント
ハードウェアは医療施設全体の基本的なコンピューティングニーズをサポートします。サーバーとストレージは安定したシステム性能を保証します。ネットワーク機器は安全なデータ交換を可能にします。エンドユーザーデバイスは日常の臨床業務をサポートします。ソフトウェアはケア設定全体で臨床および管理の効率を推進します。EHR、分析、および収益プラットフォームは情報に基づいた意思決定をサポートします。サービスはスムーズな導入と長期的なシステムの信頼性を保証します。医療IT市場はこれらのコンポーネント全体のバランスの取れた採用に依存しています。
- 例えば、Dell Technologiesは安全な病院データセンターの展開のために認定された医療グレードのサーバーを供給しています。
製品 / ソリューションセグメント
医療提供者向けソリューションは臨床ワークフローの効率に焦点を当てています。EHRと臨床システムはケアの調整を改善します。遠隔医療プラットフォームはリモート患者アクセスをサポートします。人口健康ツールは長期的なケア計画を支援します。医療支払者向けソリューションは請求およびメンバーデータを管理します。不正検出ツールは財務の健全性を保護します。HCITアウトソーシングサービスはインフラストラクチャの運用をサポートします。これらのソリューションは組織の内部IT負担を軽減します。
- 例えば、UnitedHealth GroupのOptumは、統合された支払者ITプラットフォームを通じて、毎年数十億件の医療取引を処理しています。
アプリケーション / エンドユーザーセグメント
病院や大規模な医療システムは、規模のために導入を先導しています。これらのユーザーは統合された安全なプラットフォームを必要としています。外来診療センターは柔軟でコスト効率の高いソリューションを求めています。医師の診療所はスケジューリングと請求ツールに焦点を当てています。健康保険の支払者はデータの正確性に依存しています。政府機関は公衆衛生の監視のためにITを使用しています。各ユーザーグループは特定のソリューション需要パターンを推進しています。エンドユーザーの多様性は市場の安定した拡大を支えています。
セグメンテーション:
コンポーネントセグメント
- ハードウェア
- ソフトウェア
- サービス
製品 / ソリューションセグメント
- 医療提供者向けソリューション
- 医療支払者向けソリューション
- HCITアウトソーシングおよびITインフラストラクチャサービス
アプリケーション / エンドユーザーセグメント
- 病院および大規模医療システム
- 外来診療センターおよび医師の診療所
- 健康保険支払者および政府医療機関
地域セグメント
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカとヨーロッパ
北アメリカは、ヘルスケアIT市場の約42%を占めています。強力なデジタルインフラストラクチャが広範なシステム展開をサポートしています。病院は統合された臨床プラットフォームに多額の投資をしています。規制の義務が電子記録の標準化を支援しています。民間の支払者は高度な分析の採用を推進しています。ヨーロッパは市場シェアの約28%を占めています。公的医療システムが全国的なデジタルヘルスプログラムをサポートしています。相互運用性とデータ保護が地域の需要パターンを形成しています。
アジア太平洋
アジア太平洋は、ヘルスケアIT市場の約20%を占めています。急速な病院の拡大が技術の採用を支えています。政府は国家的なデジタルヘルスイニシアチブを推進しています。大規模な患者数がスケーラブルなシステムの需要を増加させています。民間医療の投資がIT支出を強化しています。クラウドベースのプラットフォームが強い受け入れを得ています。中国やインドなどの国々が地域の成長をリードしています。コスト効率の良い展開モデルがより広範な採用をサポートしています。
ラテンアメリカと中東およびアフリカ
ラテンアメリカは約6%の市場シェアを持っています。民間病院が早期のデジタル導入を推進しています。公共システムは管理プラットフォームを近代化しています。地域のベンダーがローカライズされたソリューションをサポートしています。中東・アフリカは約4%のシェアを占めています。湾岸諸国は先進的な医療インフラに投資しています。国の健康デジタル化プログラムが需要を支えています。新興地域は安定した長期的成長の可能性を示しています。
主要プレイヤー分析:
- Epic Systems Corporation
- Oracle Health / Cerner Corporation
- Koninklijke Philips N.V.
- Siemens Healthineers AG
- GE HealthCare Technologies Inc.
- McKesson Corporation
- Allscripts / Veradigm
- Athenahealth, Inc.
- IBM
- Dell Technologies
競争分析:
ヘルスケアIT市場は、グローバルな技術リーダー間で強い集中を示しています。大手ベンダーは臨床および管理機能全体にわたるエンドツーエンドのプラットフォームを提供しています。これらの企業は製品の深さとシステムの相互運用性に投資しています。規模は病院や支払者との長期契約を支えます。中規模企業はニッチな専門性とサービス品質で競争しています。クラウド機能は競争力を強化します。戦略的パートナーシップが地域的なリーチを拡大します。ヘルスケアIT市場は、コンプライアンスの強さと実績のある導入経験を持つベンダーを好みます。継続的な技術アップグレードにより競争の激しさは高いままです。顧客維持は信頼性、セキュリティ、サポート品質に依存しています。
最近の展開:
- 2025年12月、AthenahealthはMicrosoftと提携し、Microsoft Dragon Copilotをアンビエントノートオプションとして提供し、医療機関にさらなる選択肢と柔軟性を提供することを発表しました。同社はまた、AIネイティブのathenaOneプラクティスおよび収益サイクル管理機能を導入し、保険の自動選択や事前承認および請求処理の速度と品質を向上させるAIエージェントを備え、業務の管理作業を50%以上削減することを目指しています。
- 2025年11月、HumanaとEpicは、メディケアアドバンテージメンバーのための保険確認と患者チェックインを自動化することを目的とした重要なデータ共有パートナーシップを開始しました。この提携により、Epicのカバレッジファインダーとデジタル保険カード交換機能が有効化され、患者が予約に到着する前に、80万人以上のHumana MAメンバーの保険詳細がプロバイダーと自動的に共有されます。このパートナーシップは、フロントデスクの時間を最大50%削減し、2026年の期限に先立ち、連邦の相互運用性目標と一致しています。初期展開は、米国全土の約120の医療システムを対象としています。
- 2025年11月、PhilipsはNicolabと提携し、インド向けに設計されたAI駆動の脳卒中ケアソリューション「StrokeViewer」を立ち上げました。この協力は、臨床ワークフローを強化し、迅速な意思決定を支援し、命を救う脳卒中治療へのアクセスを改善することを目的としています。このソリューションは、先進技術とパートナーシップを活用して、インド全土の脳卒中患者、特にサービスが行き届いていないコミュニティやティア2、3都市でのケアのアクセス、効率、品質を向上させます。
- 2025年9月、Merck KGaAとSiemensは、ライフサイエンス産業におけるデジタルトランスフォーメーションを加速するために戦略的パートナーシップを拡大しました。新しい覚書は、自動化、データ、AIを活用して薬物発見、開発、製造を結びつける統合ソフトウェアソリューションの提供に焦点を当てており、2025年7月に完了したDotmaticsの買収の一環としてSiemensが取得した技術の初の共同利用を示しています。
レポートのカバレッジ:
この調査レポートは、コンポーネントセグメント、製品およびソリューションセグメント、アプリケーションおよびエンドユーザーセグメント、地域セグメントに基づいた詳細な分析を提供します。主要な市場プレーヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場の動態、規制の状況、および業界を形成する技術的進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。[レポートカバレッジのすべてのセグメントを置き換えます]。
将来の展望:
- デジタルヘルスプラットフォームは、病院や統合ケアネットワーク全体でより広く採用されるでしょう。
- クラウドベースのヘルスケアITソリューションが主要な導入モデルとなるでしょう。
- 相互運用性の標準が、レガシー医療情報システムのアップグレードを促進します。
- 人工知能は臨床の意思決定と運用効率をサポートします。
- 医療データのリスクが高まる中、サイバーセキュリティソリューションが優先されるでしょう。
- 新興経済国は公共プログラムを通じてヘルスケアITの導入を加速します。
- 遠隔医療技術は、外来および在宅サービスへのアクセスを拡大します。
- 健康保険会社は分析と不正検出プラットフォームの利用を増やします。
- プロバイダーが内部技術の複雑さを軽減するにつれて、ITアウトソーシングが増加します。
- 政策支援が長期的なデジタルトランスフォーメーションへの投資を持続させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のヘルスケアIT市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、ヘルスケアIT市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたヘルスケアIT市場のセグメントはどれですか?
ヘルスケアIT市場の成長を促進している主な要因は何ですか?
ヘルスケアIT市場の主要企業はどこですか?
2024年にヘルスケアIT市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ヘルスケアIT市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のヘルスケアIT市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 762,843 million → 2032: USD 2,404,278 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ヘルスケアIT市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ヘルスケアIT市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるヘルスケアIT市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ヘルスケアIT市場市場の成長要因
- 3.3 ヘルスケアIT市場市場の抑制要因および課題
- 3.4 ヘルスケアIT市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ヘルスケアIT市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ヘルスケアIT市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ヘルスケアIT市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ヘルスケアIT市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ヘルスケアIT市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はヘルスケアIT市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ヘルスケアIT市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ヘルスケアIT市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ヘルスケアIT市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ヘルスケアIT市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ヘルスケアIT市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のヘルスケアIT市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のヘルスケアIT市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のヘルスケアIT市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のヘルスケアIT市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのヘルスケアIT市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のヘルスケアIT市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのヘルスケアIT市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ヘルスケアIT市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
